Businesses often extend credit to clients as part of their sales strategy. They allow payment delays, issue invoices periodically, and receive funds after delivery. This structure fosters customer trust, supports long-term relationships, and promotes revenue continuity.
But it also introduces risk. Delayed payments strain cash flow and challenge operations. To manage this balance between trust and liquidity, companies need a reliable financial gauge. The accounts receivable turnover ratio provides that lens.
It measures how frequently a company collects its outstanding credit sales within a set period. This reveals operational health, highlights the efficiency of collection efforts, and reflects the strength of credit policies.
This article explains the accounts receivable turnover ratio formula, walks through practical examples, and shows how to interpret and improve it. You'll also learn how to convert the ratio into collection days and understand its limitations.
So, let’s dive right into the article.
What Is the Accounts Receivable Turnover Ratio?
The Accounts Receivable Turnover Ratio is a key financial metric used to measure how efficiently a company collects its receivables or outstanding debts from customers. In simpler terms, it tells you how many times a company’s accounts receivable are collected and converted into cash during a specific period, usually a year.
This metric acts as both a performance mirror and a risk signal. It can spotlight a well-run accounts receivable process or expose systemic inefficiencies. A business that regularly cycles through its receivables maintains momentum. It keeps cash flowing, shortens outstanding balances, and lowers the risk of bad debt.
In essence, the receivables turnover ratio blends speed with discipline. Companies that post strong turnover ratios often exhibit clear credit controls, proactive collection efforts, and sharper liquidity strategies.
¿Por qué es importante?
Here's why it’s important:
La rapidez con la que los clientes pagan sus facturas: Este ratio revela la rapidez con la que la empresa cobra los pagos. Un ratio más alto indica pagos más rápidos, lo que mejora el flujo de caja. Un ratio más bajo sugiere retrasos en los pagos, lo que puede provocar problemas de liquidez.
La eficacia de las políticas de crédito y cobro: Un ratio más alto demuestra que las políticas de crédito y cobro de la empresa son eficaces, lo que garantiza pagos puntuales. Un ratio más bajo puede indicar la necesidad de ajustar las condiciones de crédito o reforzar las gestiones de cobro.
La salud del flujo de caja de la empresa: El ratio afecta directamente al flujo de caja. Un ratio de rotación bajo puede ser señal de posibles problemas de liquidez, mientras que un ratio alto indica entradas de efectivo saludables, lo que respalda las operaciones diarias y el crecimiento del negocio.
Gestión de riesgos: Un ratio bajo podría indicar que los clientes tienen dificultades para pagar, lo que aumenta el riesgo de deudas incobrables. Supervisar este ratio ayuda a identificar a los clientes de riesgo con antelación, lo que permite a la empresa tomar medidas proactivas.
Toma de decisiones empresariales: Unos ratios de rotación fluctuantes o decrecientes podrían indicar ineficiencias en los procesos de ventas o facturación. Un ratio constantemente alto puede respaldar decisiones empresariales como la ampliación de las ventas a crédito o el ajuste de las condiciones de pago.
Evaluación comparativa con los estándares del sector: El ratio puede utilizarse para comparar el rendimiento con el de otras empresas del sector. Un ratio más alto sugiere que la empresa gestiona mejor las cuentas por cobrar que sus competidores, mientras que un ratio más bajo puede indicar áreas de mejora.
So, how do we calculate the accounts receivable turnover ratio? Let us understand all about this in detail below.
Accounts Receivable Turnover Ratio Formula
This ratio measures how effectively a business collects its credit sales from customers. In simple terms, it shows how many times in a given period the company collects its average accounts receivable.
Fórmula:
The formula to calculate the ARTR is:
Accounts Receivable Turnover Ratio= Net Credit Sales / Average Accounts Receivable
Where:
Ventas netas a crédito se refiere a las ventas realizadas a crédito durante el periodo, menos las devoluciones y descuentos.
Cuentas por cobrar promedio es el promedio de los saldos iniciales y finales de las cuentas por cobrar durante el periodo.
Understanding this formula enables businesses to fine-tune credit policies, identify cash flow gaps, and benchmark performance against industry standards.
Now, let us understand how to calculate the average accounts receivable.
¿Cómo calcular el promedio de cuentas por cobrar?
El promedio de cuentas por cobrar es el valor medio de las cuentas por cobrar durante un período específico. Por lo general, se utiliza para evaluar las tendencias de cobro de su empresa y calcular ratios clave, como la rotación de cuentas por cobrar.
Para calcular el promedio de cuentas por cobrar, utilice la siguiente fórmula:
Promedio de cuentas por cobrar = (Cuentas por cobrar iniciales + Cuentas por cobrar finales) / 2
Determine las cuentas por cobrar iniciales: Las cuentas por cobrar iniciales son el saldo de las cuentas por cobrar al comienzo del período. Por lo general, se encuentran en el balance general de la empresa del período anterior.
Determine las cuentas por cobrar finales: Las cuentas por cobrar finales son el saldo al final del período que está analizando. Se pueden encontrar en el balance general del período actual.
Entendamos esto con la ayuda del ejemplo que se presenta a continuación.
Desglosemos el cálculo para una mejor comprensión. Supongamos que una empresa genera $500,000 en ventas netas a crédito, y su saldo inicial de cuentas por cobrar es de $60,000, mientras que el saldo final es de $40,000. En ese caso, primero calculamos el promedio de cuentas por cobrar sumando los saldos inicial y final y dividiendo por 2:
Promedio de cuentas por cobrar = ($60,000 + $40,000) / 2 = $50,000
A continuación, calculamos el ratio de rotación de cuentas por cobrar dividiendo las ventas netas a crédito por el promedio de cuentas por cobrar:
Rotación de cuentas por cobrar = $500,000 / $50,000 = 10
Esto significa que la empresa cobra sus cuentas pendientes 10 veces al año. Un ratio de rotación más alto indica una mayor eficiencia en el cobro de pagos. Ahora, analicemos qué significan los ratios de rotación más altos y más bajos y cómo afectan financieramente a su negocio.
Interpretación del ratio de rotación de cuentas por cobrar
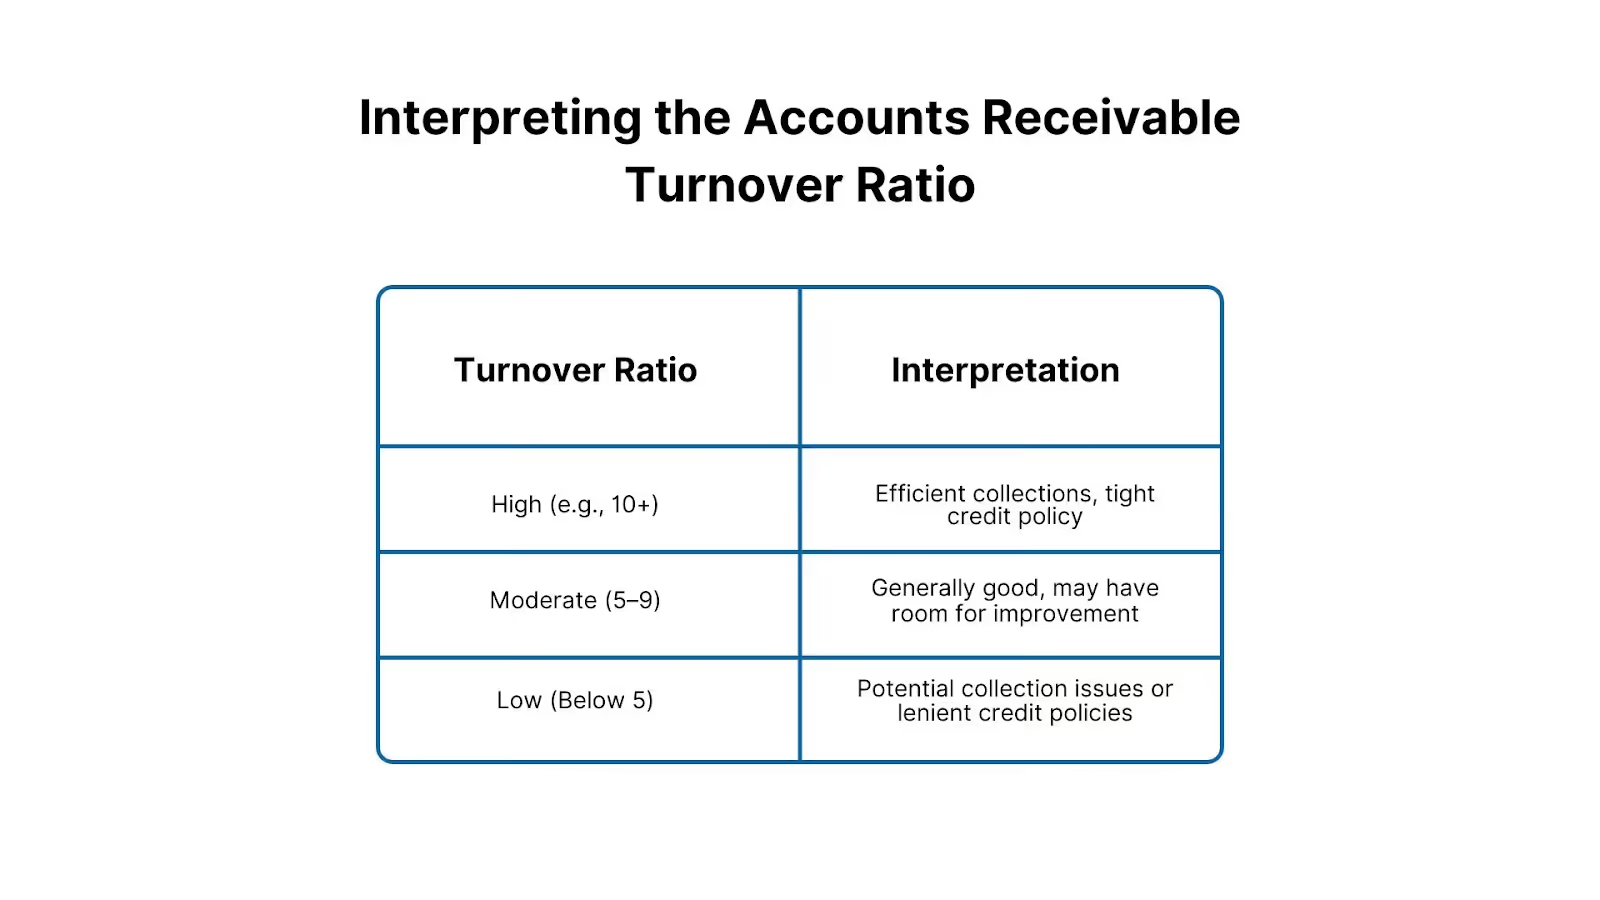
Comprender la rapidez con la que su empresa cobra el dinero de los clientes es clave para mantener un flujo de caja saludable. Aquí es donde el ratio de rotación de cuentas por cobrar desempeña un papel importante. Muestra la eficiencia con la que una empresa convierte sus ventas a crédito en efectivo. En otras palabras, le indica qué tan rápido están pagando sus clientes lo que deben.
Interpretación del ratio:
Turnover Ratio
Interpretation
High (e.g., 10+)
Efficient collections, tight credit policy
Moderate (5–9)
Generally good, may have room for improvement
Low (Below 5)
Potential collection issues or lenient credit policies
Ratio alto: Un ratio de rotación de cuentas por cobrar (ARTR) alto suele considerarse un indicador positivo, lo que implica que la empresa cobra sus deudas de manera efectiva y tiene un ciclo de conversión de efectivo rápido. Sugiere que la empresa gestiona bien sus políticas de crédito y es probable que tenga un mejor flujo de caja. Un ratio de rotación alto indica que la empresa no está ofreciendo condiciones de crédito excesivamente generosas a sus clientes.
Ratio bajo: Un ARTR bajo podría indicar que una empresa enfrenta dificultades para cobrar sus cuentas pendientes, lo que puede generar problemas de flujo de caja. También puede indicar que la empresa ha otorgado demasiado crédito a los clientes o que sus esfuerzos de cobranza no son efectivos. En tales casos, la empresa podría considerar revisar sus políticas de crédito o fortalecer su proceso de cobranza para mejorar la liquidez.
Referencia del sector: Es importante comparar el ARTR con los promedios del sector y con la competencia, ya que los ratios de rotación pueden variar ampliamente entre sectores. Por ejemplo, las empresas en sectores con ciclos de ventas más largos, como la fabricación, suelen tener un ARTR más bajo, que a menudo oscila entre 5 y 10. Por el contrario, las empresas minoristas o de bienes de consumo pueden tener un ARTR más alto, que suele situarse entre 10 y 15, debido a ciclos de ventas y cobros más rápidos.
Tendencias a lo largo del tiempo: Observar las tendencias del ARTR durante varios períodos puede proporcionar información valiosa sobre las prácticas de gestión de crédito de la empresa. Un ratio que disminuye con el tiempo puede resaltar un problema emergente en el cobro de cuentas pendientes, mientras que un ratio que aumenta puede indicar una mejora en la política de crédito y en la eficiencia de la cobranza.
Example:
Supongamos que una empresa tiene ventas netas a crédito de $500,000 y un promedio de cuentas por cobrar de $100,000.
Rotación de cuentas por cobrar = $500,000 / $100,000 = 5
Esto significa que la empresa cobra sus cuentas pendientes 5 veces al año, o aproximadamente cada 72 días (365 ÷ 5). Ahora, veamos cómo calcular la rotación de cuentas por cobrar en días. Así es como se hace.
Rotación de cuentas por cobrar en días
Accounts Receivable Turnover in Days is a key financial metric that tells you how long it takes a business, on average, to collect payments from its customers after a sale is made. A shorter collection period generally indicates stronger cash flow and better liquidity.
How is it calculated?
It’s derived using the formula:
Receivable Turnover in Days = 365 / Accounts Receivable Turnover Ratio
Where the Accounts Receivable Turnover Ratio is:
Net Credit Sales / Average Accounts Receivable
Example:
If your Accounts Receivable Turnover Ratio is 10, then:
365 / 10 = 36.5 days
So, on average, it takes the business 36.5 days to collect payment.
For most companies, reducing this number is key to maintaining a healthy financial position. A shorter collection cycle means faster access to working capital, fewer resources tied up in receivables, and less risk of non-payment. Conversely, if this figure stretches too long, it may signal inefficiencies in the invoicing process, weak credit terms, or slow-paying customers.
Monitoring this metric over time can help identify trends, support improvements in credit policy, and drive better forecasting for cash flow management. VJM Global aids this by offering tailored financial advisory services, including tax strategies, audits, and restructuring. Our expertise provides businesses with crucial insights to strengthen financial health, optimize forecasting, and improve decision-making, ensuring better long-term financial management.
Receivables Turnover Ratio vs. Asset Turnover Ratio
The Receivables Turnover Ratio measures how efficiently a company collects invoices, while the Asset Turnover Ratio evaluates how effectively all assets generate revenue. The former focuses on receivables, and the latter takes a broader view of asset efficiency, providing different insights into financial performance.
So, how can we improve the accounts receivable turnover ratio to ensure better financial discipline? Let's discuss this below.
How to Improve the Accounts Receivable Turnover Ratio?
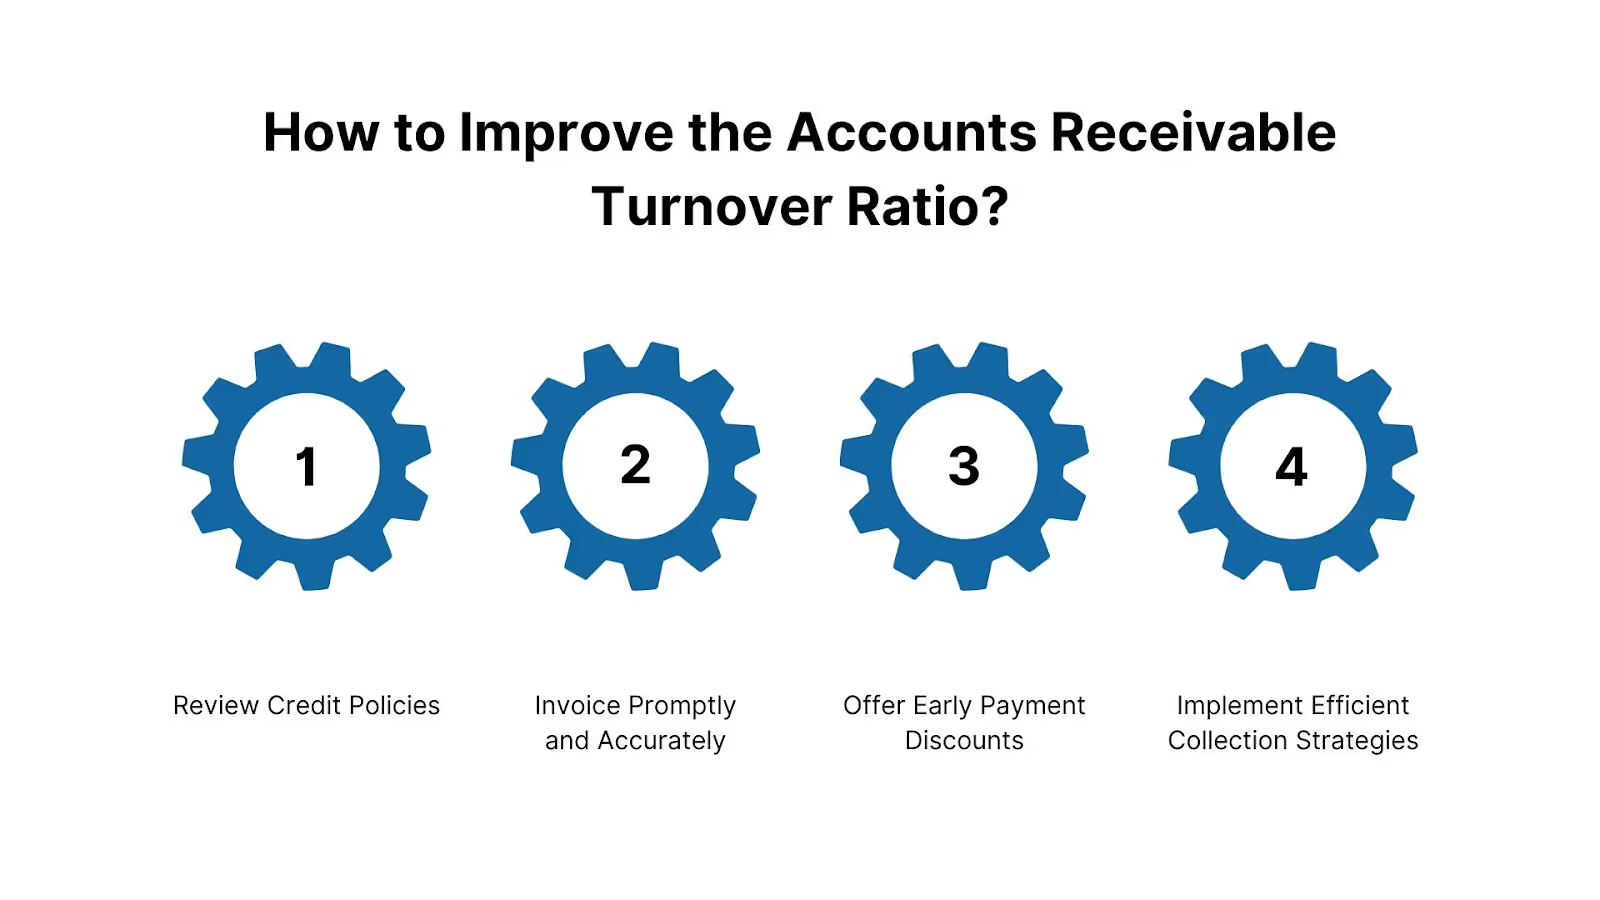
Improving your Accounts Receivable Turnover Ratio is essential for maintaining healthy cash flow and financial stability. Here are key strategies to help you collect receivables faster and more efficiently:
Revisar las políticas de crédito: Reevalúe sus políticas de crédito para asegurarse de que solo se conceda crédito a clientes con un historial sólido de pagos puntuales. Considere realizar verificaciones de crédito antes de aprobar las condiciones y establezca directrices claras sobre los límites de crédito y los plazos de pago. Esto minimiza el riesgo de retrasos en los pagos y de deudas incobrables.
Facturar de forma rápida y precisa: Envíe las facturas inmediatamente después de entregar un producto o servicio y verifique su exactitud. Los retrasos o errores en la facturación pueden generar confusión, dar lugar a disputas y, en última instancia, retrasar los pagos, por lo que agilizar este proceso ayuda a acelerar los cobros.
Ofrecer descuentos por pronto pago: Pequeños descuentos por pagos anticipados pueden incentivar a los clientes a pagar sus facturas antes de la fecha de vencimiento. Por ejemplo, un descuento del 2% por pagos realizados en un plazo de 10 días fomenta una entrada de efectivo más rápida sin dejar de mantener la rentabilidad.
Implementar estrategias de cobro eficientes: Establezca un proceso de seguimiento constante para las cuentas vencidas, que incluya recordatorios por correo electrónico, llamadas telefónicas o incluso alertas por SMS. Si los esfuerzos internos no son efectivos, considere externalizar los cobros a profesionales especializados en la recuperación de cuentas pendientes.
Utilizar la tecnología para agilizar los pagos: Integre pasarelas de pago y herramientas de facturación en línea en su sistema contable para facilitar el pago a los clientes. Ofrecer múltiples opciones de pago digital y automatizar los recordatorios puede reducir significativamente los retrasos en los pagos y el seguimiento manual.
Gestión de la relación con el cliente (CRM): Mantenga una comunicación sólida y transparente con los clientes sobre las expectativas de pago. Una buena relación facilita la resolución amistosa de los problemas de pago y puede aumentar la responsabilidad del cliente a la hora de pagar a tiempo.
Negociar mejores condiciones de pago: Si los clientes se retrasan constantemente, considere acortar los ciclos de pago u ofrecer planes de pago a plazos. Al alinear las condiciones con sus necesidades de flujo de caja y el comportamiento de pago de los clientes, podrá gestionar mejor las cuentas por cobrar y reducir los retrasos.
Controlar de cerca las cuentas por cobrar: Revise periódicamente sus informes de antigüedad de cuentas por cobrar para identificar qué cuentas están vencidas y requieren atención inmediata. Al priorizar los saldos pendientes elevados o de alto riesgo, puede actuar rápidamente para evitar problemas financieros mayores.
Mejorar su gestión de crédito: Evalúe periódicamente la solvencia de sus clientes y ajuste sus condiciones de crédito si es necesario. El seguimiento de las tendencias de pago y de la salud financiera garantiza que no se conceda crédito en exceso a clientes de riesgo, lo que ayuda a mantener un ratio de rotación más alto.
Fortalecer los controles internos: Implemente controles y equilibrios segregando las funciones entre los miembros del equipo que gestionan las aprobaciones de crédito, la facturación y los cobros. Las auditorías internas periódicas ayudan a identificar ineficiencias o inconsistencias en el proceso de cuentas por cobrar y permiten tomar medidas correctivas a tiempo.
Para las empresas con sede en EE. UU. y las firmas de CPA, la gestión de las cuentas por cobrar puede consumir muchos recursos, especialmente cuando se cuenta con personal interno limitado o costes operativos elevados. Ahí es donde interviene VJM Global. Nuestro equipo se encarga de todo, desde la facturación puntual y la revisión de informes de antigüedad de cuentas por cobrar hasta el seguimiento de pagos y el contacto con los clientes, todo ello a través de plataformas en la nube como QuickBooks, Xero y Gusto. Con sólidos controles internos, familiaridad con las normas de cumplimiento de EE. UU. y flujos de trabajo offshore eficientes, VJM Global ayuda a las empresas a:
Reduzca el DSO (periodo medio de cobro)
Mantenga una contabilidad más limpia con menos cuentas vencidas
Mejore la elaboración de informes y la visibilidad de las cuentas por cobrar
Libere recursos internos para centrarse en el crecimiento
A continuación, analizaremos las limitaciones del ratio de rotación de cuentas por cobrar.
Limitaciones del ratio de rotación de cuentas por cobrar
El ratio de rotación de cuentas por cobrar es un indicador útil de la eficacia con la que una empresa cobra los pagos de sus clientes. Sin embargo, presenta varias limitaciones:
No refleja las variaciones estacionales: El ratio suele calcularse de forma anual, lo que puede pasar por alto picos y caídas estacionales. Esto puede ofrecer una imagen engañosa del rendimiento real de las cuentas por cobrar de una empresa.
Las políticas de crédito pueden influir en los ratios: Un ratio más alto refleja políticas de crédito más estrictas, no necesariamente una gestión de cobros eficiente. No significa necesariamente que la empresa gestione bien sus cuentas por cobrar.
Ignora el riesgo y la concentración de clientes: El ratio no muestra si las cuentas por cobrar están repartidas entre muchos clientes o concentradas en unos pocos clientes de alto riesgo. Esto podría ocultar posibles problemas de cobro.
Los promedios pueden enmascarar fluctuaciones: El uso de un promedio de cuentas por cobrar puede ocultar cambios significativos a corto plazo, especialmente si hay un aumento de facturas impagadas hacia el final del periodo.
No sigue las tendencias a lo largo del tiempo: Proporciona un único punto de datos, no una visión de las tendencias continuas. No podrá ver si los cobros están mejorando o empeorando.
Carece de contexto sectorial: El ratio solo cobra sentido cuando se compara con los estándares del sector. Un ratio "alto" o "bajo" no siempre es bueno o malo a menos que se analice en contexto.
Maximice el flujo de caja con la optimización de la rotación de cuentas por cobrar de VJM Global
La gestión eficaz de su ratio de rotación de cuentas por cobrar (ARTR) es fundamental para mantener un flujo de caja saludable. Este ratio mide la eficiencia con la que una empresa cobra sus pagos pendientes, lo que afecta directamente a su estabilidad financiera.
VJM Global ofrece estrategias personalizadas y soluciones expertas para agilizar los procesos de cuentas por cobrar, reducir las cuentas vencidas y mejorar la liquidez, permitiendo a las empresas aumentar su rotación de cuentas por cobrar y lograr un mayor crecimiento financiero.
Gestión estratégica de cuentas por cobrar: VJM Global ofrece servicios expertos en el diseño de sistemas de cuentas por cobrar a medida que impulsan su rotación. Con orientación sobre el establecimiento de políticas de crédito y la optimización de los procesos de facturación y cobro, las empresas pueden acelerar sus cuentas por cobrar, mejorando su flujo de caja y su salud financiera.
Soluciones de facturación y seguimiento de pagos: Automatizar el sistema de facturación y seguimiento de pagos es crucial para mejorar su ratio de rotación de cuentas por cobrar. VJM Global implementa herramientas y procesos innovadores que garantizan pagos puntuales, reducen las cuentas vencidas y aumentan la eficiencia general de la rotación.
Evaluación y control del riesgo crediticio: Una evaluación de riesgos exhaustiva es esencial para mantener un ratio de rotación de cuentas por cobrar favorable. VJM Global realiza evaluaciones crediticias integrales, estableciendo límites y políticas de crédito para los clientes con el fin de evitar deudas incobrables y garantizar que su rotación de cuentas por cobrar se mantenga en el camino correcto.
Cumplimiento fiscal y normativo: Las complejas leyes fiscales y normativas de GST afectan a las cuentas por cobrar, por lo que VJM Global garantiza que su gestión cumpla con la normativa y que sus registros financieros estén listos para auditorías. Un cumplimiento adecuado ayuda a evitar sanciones, garantizando operaciones financieras fluidas y una rotación de cuentas por cobrar constante.
Información en tiempo real para la toma de decisiones: Al proporcionar informes y paneles de control oportunos, VJM Global le ofrece una visión clara del rendimiento de sus cuentas por cobrar, incluidos los informes de antigüedad y las tendencias de cobro. Esto permite tomar decisiones basadas en datos que mejoran aún más su rotación de cuentas por cobrar y su estrategia financiera general.
Apoyo global para cuentas por cobrar: Para las empresas estadounidenses que realizan transacciones transfronterizas, gestionar las cuentas por cobrar extranjeras puede ser un desafío. VJM Global simplifica esto con experiencia en el manejo de divisas, cumplimiento fiscal y mitigación de riesgos, asegurando que su rotación global de cuentas por cobrar esté optimizada para los mercados internacionales.
VJM Global’s El enfoque integral de VJM Global para la gestión de cuentas por cobrar le ayuda a transformar su proceso de cobros en una poderosa herramienta para mejorar su estabilidad y crecimiento financiero.
Reserve una consulta hoy mismo para descubrir cómo podemos ayudarle a mejorar su ratio de rotación de cuentas por cobrar (AR) y optimizar su flujo de caja.
VJM Global
Descubre opiniones de expertos, consejos y novedades de VJM Global