

Las empresas del Reino Unido se enfrentan a una crisis de flujo de caja de una magnitud sin precedentes. Los pagos atrasados cuestan a la economía británica casi 11.000 millones de libras al año, lo que obliga a 38 empresas a cerrar cada día por no cobrar a tiempo. El aumento de los costes operativos, la persistencia de los retrasos en los pagos y la gestión de grandes volúmenes de facturas por parte de equipos financieros reducidos han convertido las cuentas por cobrar de una tarea administrativa secundaria en una preocupación de la dirección.
El 90% de las empresas del Reino Unido ha sufrido retrasos en los pagos durante el último año, con una demora media de 32 días sobre los plazos acordados. Para las pymes que no cuentan con personal dedicado al control de crédito, ese retraso se traduce en:
Este artículo analiza lo que la externalización de cuentas por cobrar aporta realmente a las empresas británicas, los costes ocultos de gestionar las cuentas por cobrar internamente y las prácticas que garantizan su éxito a largo plazo.
La externalización de cuentas por cobrar consiste en delegar total o parcialmente el ciclo de cobros —facturación, seguimiento de pagos, control de crédito, gestión de cobros e informes— a un proveedor especialista externo.
¿Dónde se aplica?
Bien ejecutada, la externalización de cuentas por cobrar proporciona un flujo de caja predecible, datos financieros más claros, una reducción del riesgo de cobro y una mayor visibilidad sobre qué deben los clientes y cuándo. La decisión es estratégica, no administrativa.
Cuando los cobros dependen de la disponibilidad del personal en lugar de procesos disciplinados, los retrasos se acumulan rápidamente. Los equipos externos de cuentas por cobrar operan con una cadencia definida:
Las empresas del Reino Unido sufren las consecuencias de los pagos atrasados más que la mayoría.
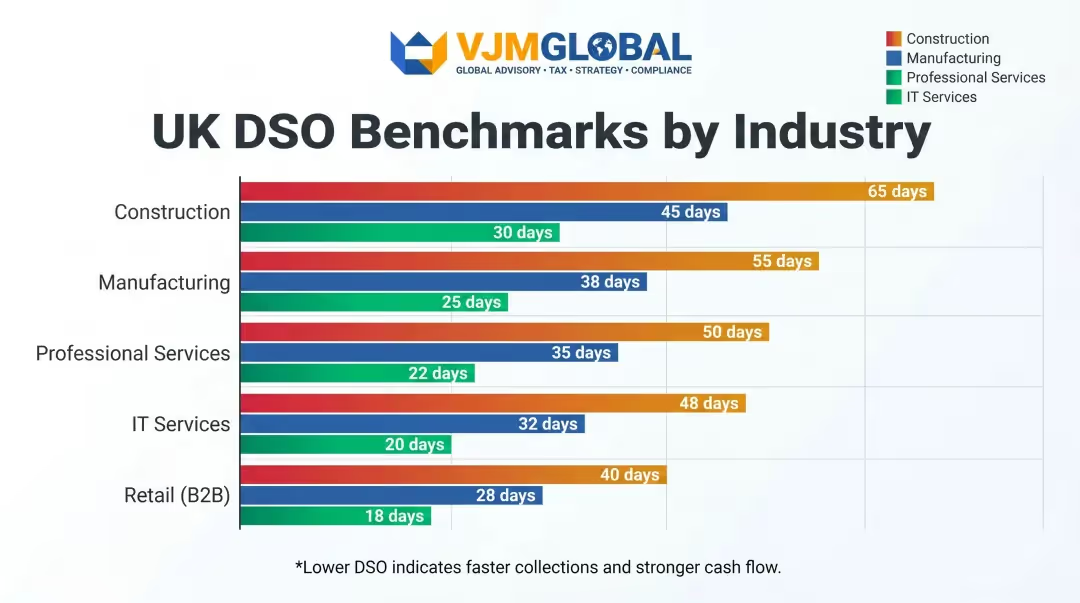
Según los puntos de referencia de DSO de 2026 de Shuttle, los días de ventas pendientes (DSO) medios varían drásticamente según el sector:
SectorDSO medioDSO buenoDSO excelenteConstrucción65-80 días50-60 díasMenos de 45 díasFabricación55-70 días40-50 díasMenos de 35 díasServicios profesionales50-65 días35-45 díasMenos de 30 díasServicios informáticos45-55 días30-40 díasMenos de 25 díasVenta minorista (B2B)35-50 días25-35 díasMenos de 20 días
Cuando los cobros se realizan con una cadencia disciplinada en lugar de depender de la disponibilidad del personal, los ciclos de pago se acortan y el capital circulante mejora sin necesidad de recurrir a financiación adicional.
Los KPI que se ven afectados incluyen el DSO, el porcentaje de cuentas por cobrar vencidas, el perfil de antigüedad de los deudores y el ciclo de conversión de efectivo. Esta ventaja es más pronunciada en empresas con grandes volúmenes de facturas, múltiples clientes con diferentes condiciones de pago o picos estacionales que desbordan la capacidad interna.
Unos cobros más rápidos también crean las condiciones para la siguiente ventaja: una reducción significativa de costes.
La externalización de cuentas por cobrar (AR) sustituye los costes fijos —salarios, formación, licencias de software, gastos de oficina— por una capacidad flexible que se ajusta a la demanda, no a la plantilla. Las empresas pagan por resultados o por paquetes de servicios definidos en lugar de mantener un equipo permanente que puede estar infrautilizado o sobrecargado durante todo el año.
El salario medio de un controlador de crédito en el Reino Unido es de 28.028 libras al año. Si se añaden las cotizaciones a la Seguridad Social del empleador (13,8%), las aportaciones a la pensión (3-5%), las licencias de software, la formación, el espacio de oficina y los gastos generales de gestión, el coste total asciende a entre 35.000 y 40.000 libras anuales por persona.
Las estimaciones del sector publicadas sugieren que la externalización de las funciones financieras puede reducir los costes entre un 20% y un 50% en comparación con la gestión interna, dependiendo del alcance, la escala y la ubicación del proveedor. Las empresas pueden redirigir estos ahorros a actividades principales que generan ingresos, tecnología o iniciativas de crecimiento.
La escalabilidad como ventaja secundaria en costes: la externalización permite a las empresas absorber los picos estacionales de facturación (cierre de año o renovaciones de contratos) sin necesidad de contrataciones de emergencia o personal temporal costoso.
Las métricas clave que mejoran incluyen el coste por factura, los gastos generales como porcentaje de los ingresos y la plantilla de AR en relación con el volumen de facturación. Esto es especialmente relevante para las PYMES sin equipos financieros dedicados, empresas en rápida expansión y firmas con ciclos de facturación irregulares.
Sin embargo, el ahorro de costes pierde importancia si su función de AR genera riesgos de cumplimiento, que es donde la experiencia especializada se convierte en el factor decisivo.
Los proveedores de AR externalizados aportan especialistas formados —no generalistas que abarcan múltiples funciones— que comprenden las prácticas de pago, las normas de control de crédito y las obligaciones reglamentarias específicas del Reino Unido. En la práctica, esta experiencia abarca tres áreas de cumplimiento distintas:
Los errores de cumplimiento en AR —tratamiento incorrecto del IVA, gestión inadecuada de datos o reclamación de deudas no conforme a la ley— exponen a las empresas británicas al escrutinio de la HMRC, riesgos reputacionales y sanciones financieras.
La iniciativa Making Tax Digital (MTD) generó entre 185 y 195 millones de libras en ingresos adicionales por IVA en el periodo 2019-2020. Esto demuestra que la precisión de los datos de AR afecta directamente a los resultados de cumplimiento fiscal. La evaluación final de la HMRC reveló que entre el 67% y el 76% de las empresas obligadas señalaron que el MTD redujo la posibilidad de cometer errores.
Intereses legales y costes de recuperación:
En virtud de la Ley de Pagos Atrasados de Deudas Comerciales de 1998, las empresas pueden reclamar intereses legales al 8% por encima del tipo base del Banco de Inglaterra, además de una compensación fija:
Los proveedores especializados en AR saben cómo aplicar estas disposiciones correctamente, protegiendo los ingresos y manteniendo al mismo tiempo unas relaciones profesionales con los clientes.
VJM Global ha apoyado a más de 250 empresas del Reino Unido con funciones de contabilidad y AR externalizadas, aplicando más de 30 años de experiencia en cumplimiento y asesoramiento para ayudar a los clientes británicos a gestionar con precisión los requisitos de la HMRC, las obligaciones de MTD y la legislación sobre pagos atrasados.
Las métricas de cumplimiento que mejoran incluyen la tasa de precisión de las facturas, el tiempo de resolución de disputas, la precisión en la presentación del IVA y la tasa de aprobación de auditorías de cumplimiento. Esta ventaja es fundamental durante las fases de crecimiento, las revisiones de la HMRC o siempre que la rotación de personal cree lagunas de conocimiento en los procesos de AR.
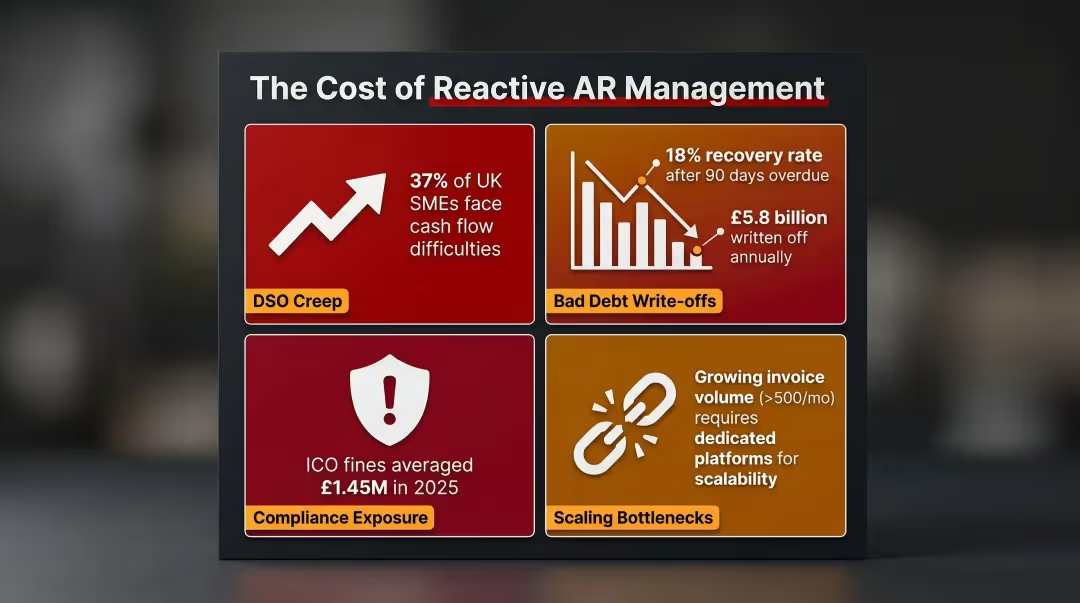
La gestión reactiva de AR —reclamar facturas solo cuando falta efectivo, depender de personal sobrecargado o aceptar soluciones manuales improvisadas— crea problemas acumulativos que son fáciles de ignorar hasta que se vuelven graves.
Consecuencias típicas:
La externalización de las cuentas por cobrar solo aporta su valor total cuando la asociación se estructura correctamente desde el principio. Elegir un proveedor es la primera decisión, pero no la única.
Especifique exactamente qué funciones de cuentas por cobrar se externalizan (ciclo completo frente a tareas selectivas). Establezca niveles de servicio medibles que cubran:
Revise estos puntos trimestralmente frente al rendimiento real.
Confirme los protocolos de tratamiento de datos, la ubicación de almacenamiento, los controles de acceso y los procedimientos de notificación de brechas del proveedor. Este es un requisito innegociable para las empresas del Reino Unido que manejan datos financieros de clientes.
Requisitos del Artículo 28 del RGPD del Reino Unido:
Pregunte específicamente por certificaciones como la ISO 27001, el estándar reconocido para la gestión de la seguridad de la información.
Asegúrese de que el socio de externalización trabaje con su software de contabilidad actual (Xero, QuickBooks, Sage o plataformas similares del Reino Unido) para evitar errores de reentrada manual, mantener la visibilidad en tiempo real y facilitar un cierre de mes más rápido.
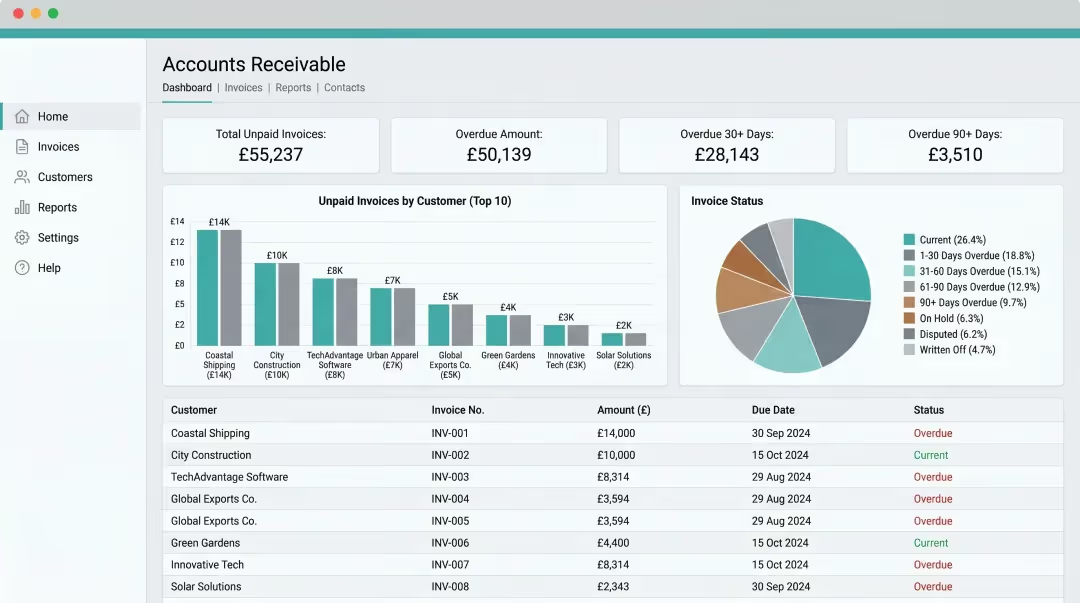
Xero y QuickBooks representan juntos más del 70% del mercado de software de contabilidad para pequeñas empresas en el Reino Unido, mientras que Sage domina aproximadamente el 40% del segmento más amplio de PYMES británicas. Los equipos de externalización contable de VJM Global trabajan con las tres plataformas y están familiarizados con las obligaciones de cumplimiento específicas para las empresas del Reino Unido.
Realice un seguimiento mensual de la evolución del DSO, los ratios de morosidad y los tiempos de resolución de disputas. Trátelos como métricas de negocio, no como informes administrativos, y utilícelos para renegociar los SLA, escalar disputas persistentes o ajustar la cadencia de seguimiento cuando el rendimiento disminuya.
La externalización de las cuentas por cobrar para las empresas del Reino Unido significa construir un proceso financiero disciplinado y escalable, que genere un flujo de caja constante, reduzca los costes operativos y mantenga a la empresa en cumplimiento sin sobrecargar a los equipos internos.
Esos beneficios se consolidan con el tiempo. Una empresa que externaliza sus cuentas por cobrar y revisa su rendimiento con rigor estará mejor posicionada para escalar, acceder a crédito y capear los retrasos en los pagos que una que gestione el mismo proceso de forma reactiva internamente.
El momento adecuado para evaluar la externalización de cuentas por cobrar es antes de que la presión sobre el flujo de caja fuerce la decisión, cuando los procesos pueden estructurarse correctamente desde el principio en lugar de parchearse bajo estrés.
La externalización integral de cuentas por cobrar abarca la generación de facturas, el seguimiento de pagos, el control de crédito, las cobranzas, la gestión de disputas, la aplicación de efectivo y la elaboración de informes. El alcance varía según el proveedor y puede ser integral o selectivo, según las necesidades de la empresa.
Las estimaciones del sector sugieren que externalizar las funciones financieras puede reducir los costes entre un 20% y un 50% en comparación con el personal interno. El ahorro real depende del volumen de facturas, los costes actuales del personal y el alcance de los servicios externalizados.
Los proveedores de confianza operan bajo el RGPD del Reino Unido, manejan los datos de forma segura y alinean sus procesos con las normas de facturación y precisión del IVA de HMRC. Verifique las certificaciones (como la ISO 27001) y los protocolos de manejo de datos antes de contratar.
La mayoría de los proveedores pueden realizar la incorporación en pocas semanas mediante un enfoque gradual: mapeo de procesos, migración de datos y pruebas piloto. Algunos proveedores ofrecen una activación más rápida para configuraciones de cuentas por cobrar sencillas.
Los equipos profesionales de cuentas por cobrar se comunican de forma coherente y respetuosa, lo que a menudo mejora la experiencia del cliente al eliminar la incomodidad que supone para el personal interno reclamar pagos a clientes de larga trayectoria.
Realice un seguimiento mensual de estas métricas con su proveedor:




