

Desde el 6 de abril de 2024, HMRC estableció el método de contabilidad de caja como el predeterminado para trabajadores autónomos y sociedades, lo que significa que las empresas ahora deben elegir activamente la contabilidad de devengo (tradicional) si desean utilizarla. Para muchos propietarios de negocios, este cambio normativo ha puesto de relieve las diferencias entre ambos métodos.
Entender qué método le corresponde no es solo una cuestión de contabilidad. Su elección afecta al cumplimiento fiscal, la precisión de los informes financieros, el acceso a financiación y su capacidad de crecimiento. Una elección incorrecta puede generar facturas fiscales inesperadas, socavar su credibilidad ante los prestamistas o incumplir los requisitos de la Ley de Sociedades de 2006 (Companies Act 2006).
Este artículo explica qué es el principio de devengo, cómo se compara con el método de caja, quién debe utilizarlo según la normativa del Reino Unido y las implicaciones prácticas de cambiar de un método a otro.
Resumen:
El principio de devengo (también llamado contabilidad tradicional) registra los ingresos cuando se generan y los gastos cuando se incurren, independientemente de cuándo se produzca el movimiento de efectivo. La hoja de ayuda HS222 de HMRC establece: "contabilidad tradicional (principio de devengo): usted registra los ingresos cuando factura a sus clientes y los gastos cuando recibe una factura".
HMRC y las normas contables del Reino Unido reconocen el devengo como la base obligatoria para las cuentas estatutarias. Esto incluye:
Históricamente, el principio de devengo era el método predeterminado para todas las empresas del Reino Unido antes de que se introdujera el método de caja como una opción más sencilla para los pequeños comerciantes. Ambos términos, principio de devengo y contabilidad tradicional, se utilizan indistintamente en la guía de HMRC y en la legislación del Reino Unido.
Un trabajador autónomo factura a un cliente el 31 de marzo de 2026. Bajo el principio de devengo, esa factura cuenta como ingreso por ventas para ese ejercicio contable, incluso si el cliente aún no ha pagado.
La misma lógica se aplica a los gastos. El seguro pagado en octubre que cubre los seis meses siguientes solo debe incluirse parcialmente como gasto en el año en curso, específicamente la parte que abarca desde octubre hasta el cierre del ejercicio.
Esto tiene un impacto directo en su balance: bajo el principio de devengo, tanto los deudores pendientes como los acreedores impagados aparecen como partidas. Bajo el método de caja, no aparece ninguno; solo se registran los movimientos de efectivo reales. La diferencia afecta tanto al momento de la obligación fiscal como a la precisión de su situación financiera.
Desde el 6 de abril de 2024, el método de caja se convirtió en el método predeterminado para trabajadores autónomos y sociedades (sin socios corporativos) que presentan declaraciones de Self Assessment. Las empresas ahora deben elegir activamente utilizar la contabilidad tradicional si lo prefieren.
Así es como se comparan ambos métodos:
Factor, Método de caja, Principio de devengo. Reconocimiento de ingresos: Solo cuando se recibe el efectivo, Cuando se emite la factura/se genera el ingreso. Reconocimiento de gastos: Solo cuando se paga el efectivo, Cuando se recibe la factura/se incurre en el gasto. Deudores y acreedores: No se registran, Aparecen en el balance. Existencias/inventario: Se contabilizan como gasto al comprarse, Solo se contabiliza el coste de los bienes vendidos; las existencias no vendidas son un activo. Complejidad del registro: Más sencillo, menos ajustes, Más complejo: requiere seguimiento de pagos anticipados, devengos, deudores y acreedores. Momento fiscal: Impuesto sobre los ingresos recibidos en el año, Impuesto sobre los ingresos generados en el año, independientemente del pago. Quién puede utilizarlo: Trabajadores autónomos y sociedades (solo personas físicas), Todas las empresas; obligatorio para sociedades limitadas. Requisitos de cumplimiento: No puede cumplir con FRS 102/105 o IFRS, Requerido para las cuentas estatutarias de la Ley de Sociedades de 2006. Visibilidad del flujo de caja: Alta: muestra la posición de efectivo real, Menor: puede mostrar beneficios mientras el efectivo es escaso.
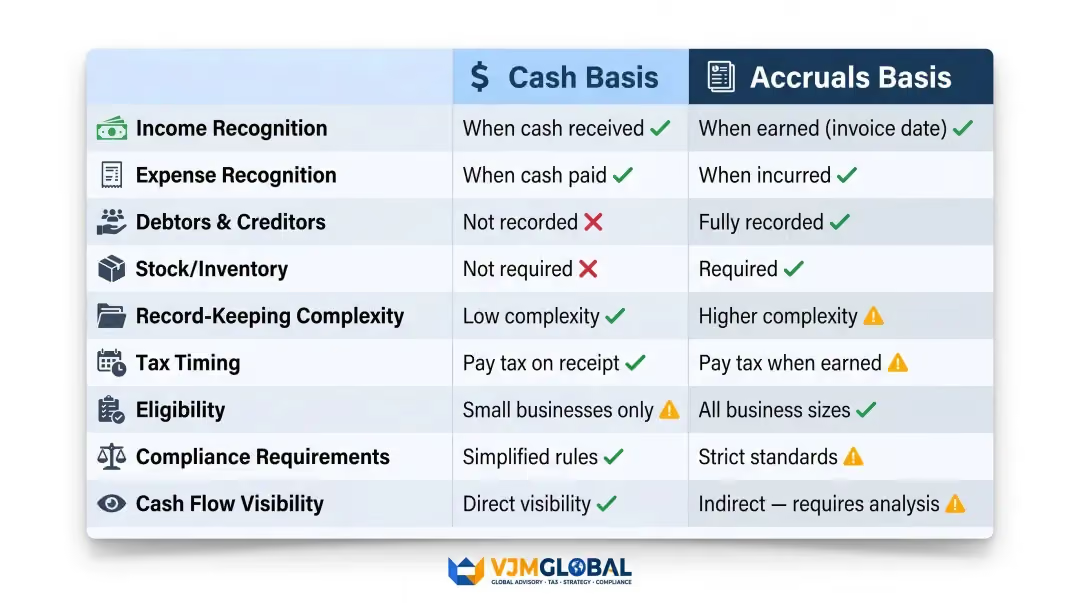
La tabla recoge la mecánica, pero tres diferencias suelen determinar la mayoría de las decisiones empresariales: el momento fiscal, el tratamiento de las existencias y la elegibilidad. Esto es lo que significa cada una en la práctica.
En el régimen de caja, una empresa que factura a un cliente en marzo pero recibe el pago en junio solo paga impuestos por esos ingresos en el ejercicio fiscal siguiente. En el régimen de devengo, los ingresos tributan en el año en que se emitió la factura, independientemente de cuándo se reciba el pago.
En el régimen de caja, los bienes adquiridos para su reventa se consideran un gasto en el momento del pago. En el régimen de devengo, solo el coste de los bienes efectivamente vendidos cuenta como gasto; las existencias no vendidas figuran en el balance como un activo.
Para las empresas que manejan un volumen importante de existencias, esta distinción afecta tanto al beneficio declarado como a la carga fiscal. El régimen de devengo ofrece una imagen más precisa de lo que realmente se ha consumido frente a lo que queda en inventario.
El régimen de caja es adecuado para:
El régimen de devengo es apropiado (o obligatorio) para:
Dos principios fundamentales sustentan el régimen de devengo: el reconocimiento de ingresos y el principio de asociación (o correlación).
Los ingresos se registran en el periodo contable en el que se devengan —cuando la empresa ha cumplido su obligación con el cliente—, no cuando se recibe el efectivo.
Ejemplo: Una consultora completa un proyecto en marzo, factura al cliente en marzo y registra los ingresos en marzo, incluso si el pago llega en mayo.
Los gastos se reconocen en el mismo periodo que los ingresos que ayudan a generar. Si una empresa compra materiales en septiembre para cumplir un contrato finalizado en septiembre, esos costes se registran en septiembre, aunque la factura del proveedor no se pague hasta octubre.
Esto garantiza que la cifra de beneficios de cada periodo refleje lo que realmente se ha ganado y gastado, no solo lo que ha pasado por la cuenta bancaria.
Ambos principios trabajan conjuntamente para producir estados financieros que reflejan la realidad económica en lugar del flujo de caja. Sustentan las normas UK GAAP (FRS 102 y FRS 105) y las IFRS, razón por la cual la contabilidad de devengo es obligatoria para la presentación de cuentas estatutarias de sociedades limitadas y empresas de mayor tamaño en el Reino Unido.
La contabilidad de devengo utiliza cuatro ajustes clave para asignar los ingresos y gastos al periodo que les corresponde:
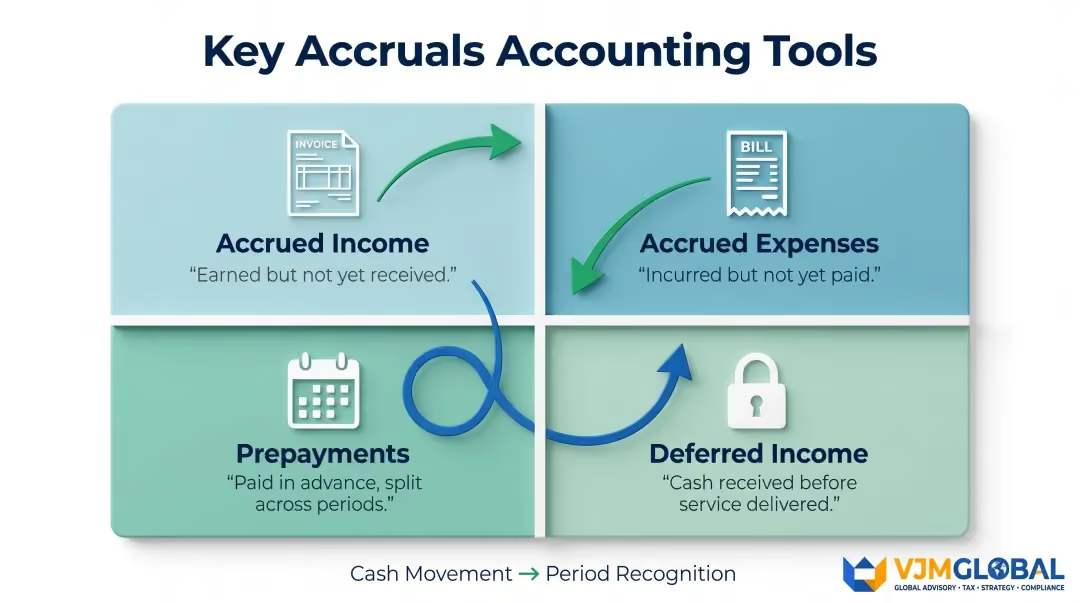
La guía BIM70065 de HMRC confirma que estos ajustes son necesarios al cambiar entre métodos contables.
El criterio de devengo es obligatorio para algunas empresas y opcional —aunque a menudo recomendable— para otras. A continuación, se detallan las normas.
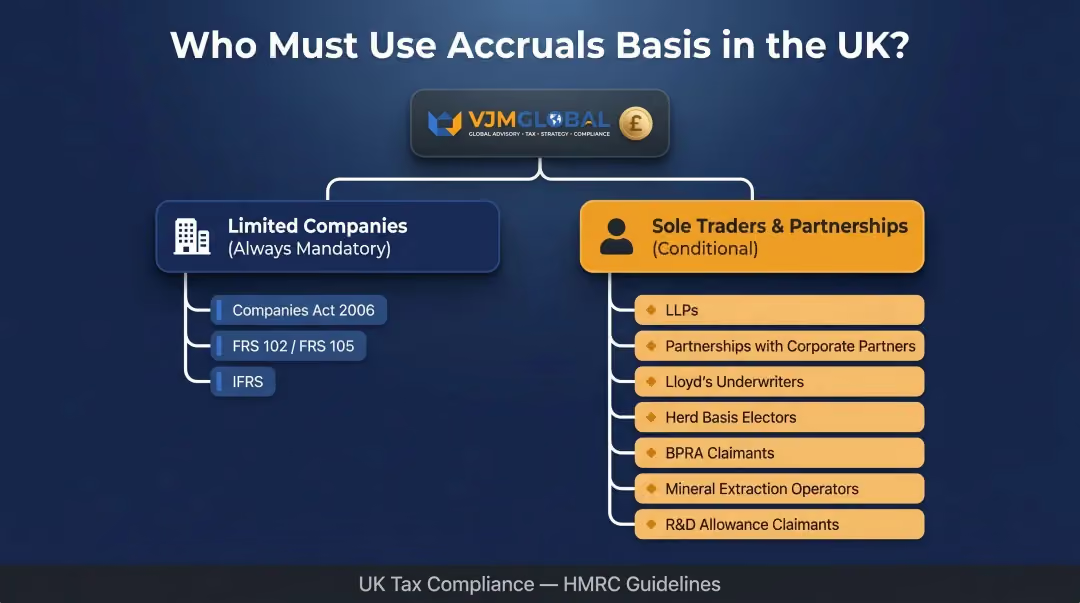
Todas las sociedades limitadas del Reino Unido deben preparar sus cuentas anuales utilizando el criterio de devengo conforme a la Ley de Sociedades de 2006 (Companies Act 2006), las normas contables del Reino Unido (FRS 102 o FRS 105 para microentidades) o las NIIF (para empresas cotizadas).
El criterio de caja no es una opción para las sociedades limitadas bajo ninguna circunstancia.
La guía BIM72010 de HMRC enumera las categorías que no pueden utilizar el criterio de caja y deben utilizar el de devengo:
Incluso cuando el criterio de caja está permitido, el de devengo suele ser la mejor opción. Las empresas suelen elegirlo cuando:
Si no está seguro de qué criterio se aplica a su empresa —o si se está preparando para el MTD ITSA—, el equipo de externalización contable de VJM Global en el Reino Unido puede revisar su situación y gestionar la transición a registros basados en el devengo.
Dicho esto, el criterio de devengo conlleva contrapartidas reales, especialmente para las pequeñas empresas que gestionan su contabilidad sin personal dedicado.
Cambiar de la base de caja a la base de devengo (o viceversa) activa las normas transitorias de HMRC, diseñadas para evitar que los ingresos tributen dos veces o que los gastos se reclamen por duplicado.
Se realizan ajustes en el primer año del nuevo método para contabilizar cualquier deudor, acreedor, pago anticipado o existencia en el momento del cambio. Al pasar de la base de caja a la de devengo, la Sección 239A de la ITTOIA 2005 distribuye cualquier ingreso de ajuste a lo largo de seis años fiscales —un sexto cargado por año—, evitando un gran impacto fiscal único.
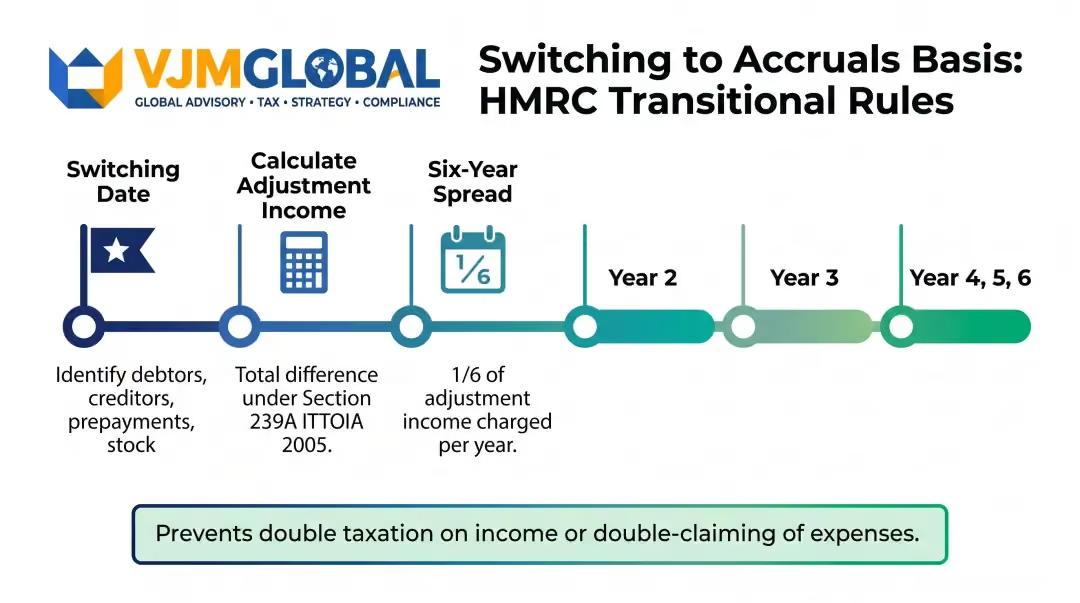
Una vez que comprenda los ajustes transitorios, la siguiente pregunta es cómo formalizar el cambio. A partir de 2024/25, los trabajadores autónomos que utilicen la base de devengo deben elegir activamente la contabilidad tradicional en su declaración de Self Assessment (o software MTD), ya que la base de caja es ahora la opción predeterminada.
Lista de verificación del proceso:
La guía de LITRG cubre las normas transitorias para ambos sentidos del cambio.
La base de devengo (también llamada contabilidad tradicional) registra los ingresos cuando se obtienen y los gastos cuando se incurren, independientemente del movimiento de efectivo. Es obligatoria para las sociedades limitadas del Reino Unido bajo la Ley de Sociedades de 2006 (Companies Act 2006) y los PCGA del Reino Unido (FRS 102/FRS 105) o las NIIF (IFRS).
El Reino Unido utiliza ambos. Las empresas que cotizan en los mercados públicos del Reino Unido utilizan las NIIF adoptadas por el Reino Unido, mientras que la mayoría de las empresas privadas y PYMES utilizan los PCGA del Reino Unido—principalmente FRS 102 o FRS 105 para microentidades. Ambos requieren la base de devengo contable.
Depende del tipo y tamaño de su negocio. La base de caja se adapta a trabajadores autónomos y pequeñas sociedades por su simplicidad y beneficios de diferimiento fiscal. La base de devengo es más precisa, obligatoria para sociedades limitadas y más adecuada para empresas con transacciones a crédito, inventario o planes de crecimiento.
Sí. Todas las sociedades limitadas del Reino Unido deben utilizar la base de devengo para preparar las cuentas estatutarias bajo la Ley de Sociedades de 2006. La base de caja no es una opción para las sociedades limitadas, independientemente de su tamaño.
A partir del 6 de abril de 2024 (el año fiscal 2024/25), HMRC estableció la base de caja como el método predeterminado para trabajadores autónomos y sociedades que presentan declaraciones de Self Assessment. Para seguir utilizando la base de devengo, las empresas deben ahora elegir activamente hacerlo en su declaración de Self Assessment.
Sí, los trabajadores autónomos pueden realizar el cambio, pero se aplican las normas transitorias de HMRC para evitar que los ingresos o gastos se contabilicen por duplicado. Los autónomos eligen el cambio en su declaración de impuestos (Self Assessment) y se aplica un ajuste de distribución durante un periodo de hasta seis años.




