ASC 740 es el estándar de los PCGA de EE. UU. para la contabilidad de impuestos sobre la renta. Establece cómo las empresas deben reconocer, medir y revelar sus obligaciones fiscales en los estados financieros. Si usted es una PYME en crecimiento, una firma de contadores públicos que gestiona auditorías de clientes o una empresa que se prepara para expandirse a la India, ASC 740 es fundamental.
Ayuda a mantener provisiones fiscales precisas y garantiza el cumplimiento de las expectativas normativas.
Su correcta aplicación garantiza provisiones fiscales precisas, refuerza la transparencia y genera confianza en los inversores. Además, le mantiene preparado para auditorías y alineado con las expectativas normativas.
Especialmente con los cambios recientes bajo la ASU 2023-09, tanto las empresas públicas como las privadas deben adaptar sus informes para cumplir con los requisitos de divulgación actualizados.
Puntos clave: Contabilidad de impuestos sobre la renta según ASC 740
ASC 740 regula cómo las entidades que utilizan los PCGA de EE. UU. reconocen, miden y revelan las obligaciones de impuestos sobre la renta y es esencial que tanto las empresas públicas como las privadas lo apliquen con precisión.
Los activos y pasivos por impuestos diferidos son fundamentales en ASC 740, y las valoraciones de activos deben aplicarse cuando la recuperabilidad es incierta, utilizando el umbral de "más probable que no".
La ASU 2023-09 introduce cambios significativos en la divulgación, incluyendo el desglose de gastos fiscales por jurisdicción y conciliaciones detalladas de la tasa impositiva efectiva en ocho categorías, obligatorias para los declarantes públicos del ejercicio fiscal 2024.
Los errores comunes incluyen la clasificación incorrecta de diferencias temporales, la evaluación errónea de las valoraciones de activos y la falta de actualización de las provisiones ante cambios en las tasas impositivas, que siguen siendo las principales causas de reexpresiones.
Controles internos sólidos, revisiones tempranas de las provisiones y una preparación coordinada de la auditoría ayudan a las empresas a reducir errores y garantizar el cumplimiento de ASC 740.
¿Qué es ASC 740? (Definición y propósito)
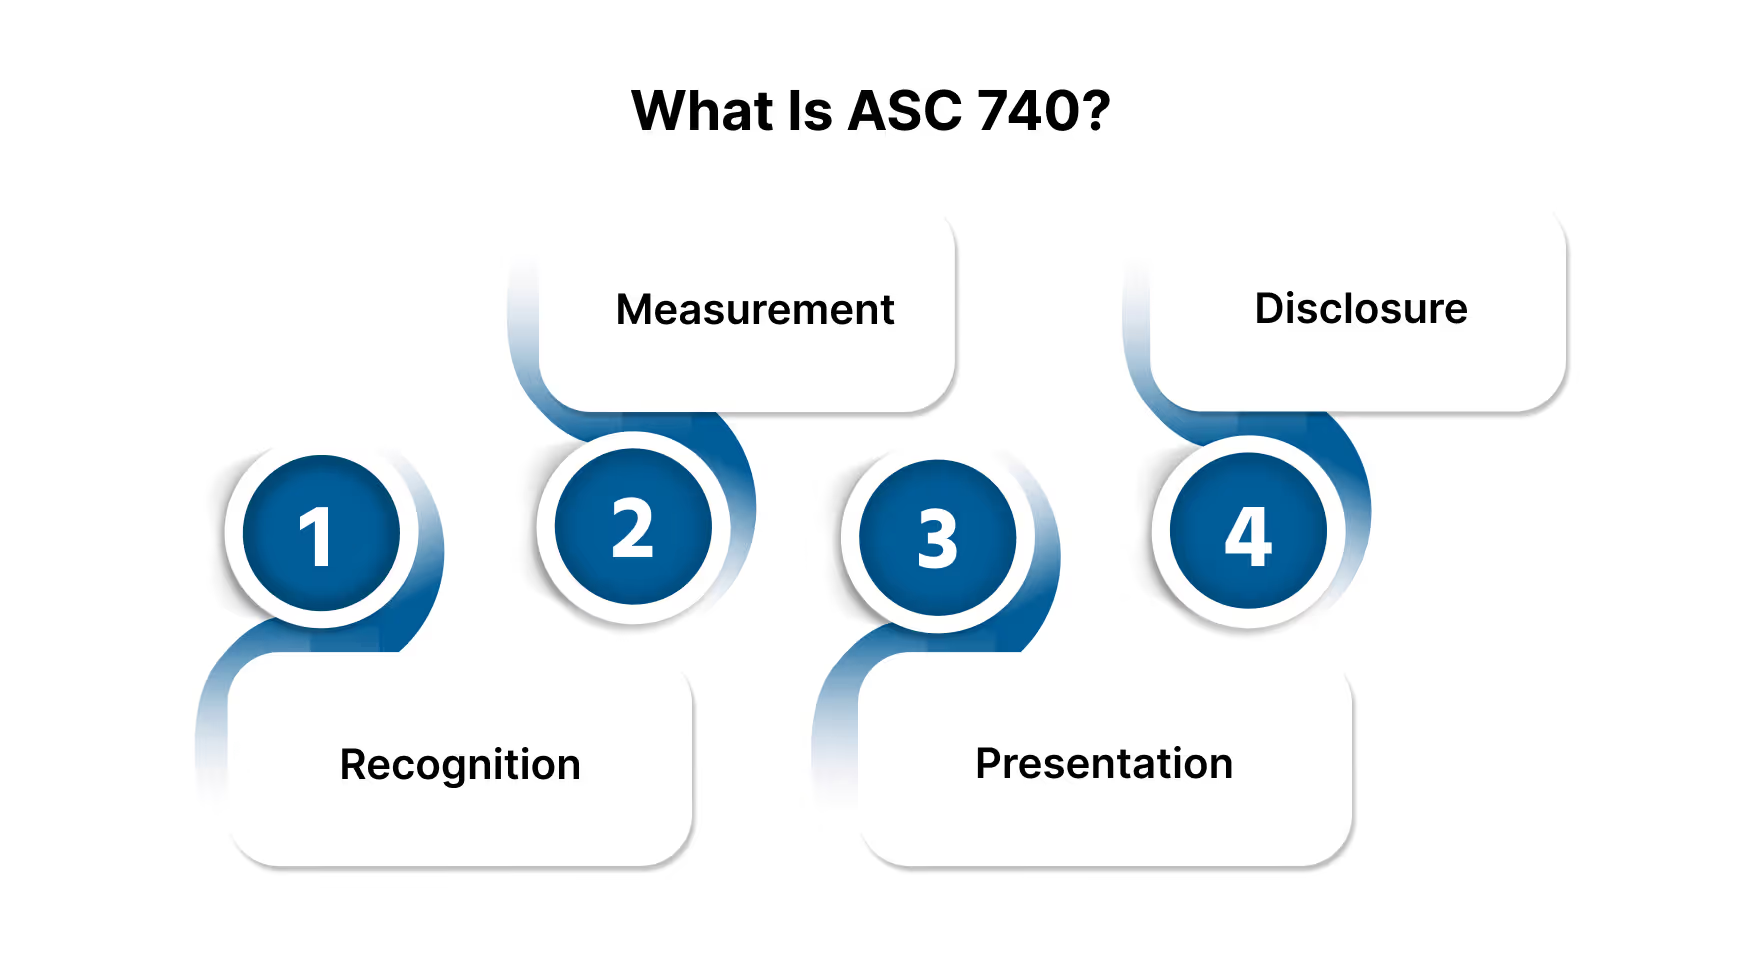
ASC 740 es el marco de los PCGA de EE. UU. para la contabilidad de impuestos sobre la renta. En esencia, establece cómo las empresas deben reconocer, medir, presentar y revelar sus obligaciones de impuestos sobre la renta en sus estados financieros.
Al estandarizar la contabilidad fiscal, ASC 740 garantiza que las partes interesadas puedan confiar en informes financieros coherentes y transparentes. Cubre lo siguiente:
Reconocimiento: Cuándo registrar pasivos o beneficios por impuestos sobre la renta.
Medición: Determinación de los importes correctos para las posiciones fiscales.
Presentación: Cómo aparece el impacto del impuesto sobre la renta en los estados financieros.
Divulgación: Presentación de los detalles que esperan los inversores y los reguladores.
ASC 740 ofrece a las empresas un enfoque transparente y fiable para gestionar el impuesto sobre la renta en sus estados financieros, haciendo que los requisitos complejos sean mucho más fáciles de manejar.
Sin embargo, también es esencial comprender por qué ASC 740 desempeña un papel tan vital en el fortalecimiento de la información financiera.
Ensure error-free financial reporting with our seasoned accounting experts.
Por qué ASC 740 es importante para su información financiera
Una contabilidad precisa del impuesto sobre la renta es más que un ejercicio de cumplimiento; es un pilar de la credibilidad financiera.
En 2024, los errores en la contabilidad fiscal, incluida la aplicación incorrecta de ASC 740, representaron aproximadamente el 12% de todas las reexpresiones financieras de las empresas públicas de EE. UU. (Alvarez & Marsal).
He aquí por qué ASC 740 es fundamental:
Confianza de los inversores: Una información fiscal clara y precisa asegura a los inversores que sus estados financieros reflejan la realidad.
Preparación para auditorías: Unas provisiones y conciliaciones bien preparadas reducen los hallazgos de auditoría y el riesgo de ajustes de última hora.
Cumplimiento normativo: ASC 740 garantiza la alineación con los PCGA de EE. UU. y las expectativas de la SEC, mitigando la posibilidad de sanciones o reexpresiones públicas.
Decisiones informadas: Los datos fiscales precisos permiten una planificación estratégica para expansiones, adquisiciones y decisiones de financiación.
Considere ASC 740 como una oportunidad para fortalecer tanto la disciplina de información como la confianza de los inversores, no simplemente como un requisito que cumplir. Pero asegúrese de verificar si se aplica a su organización.
¿A quién se aplica ASC 740?
Identificar con precisión qué entidades están sujetas a ASC 740 es clave para implementar correctamente la contabilidad fiscal:
Las entidades comerciales públicas bajo los PCGA de EE. UU. deben seguir la norma ASC 740 para la contabilidad del impuesto sobre la renta. Esto incluye el método de activos/pasivos para impuestos diferidos y los requisitos de divulgación detallados introducidos por la ASU 2023-09.
Las empresas privadas y las organizaciones sin fines de lucro que preparan estados financieros conformes a los PCGA también deben seguir la ASC 740. Sin embargo, algunos mandatos de divulgación difieren de los de las entidades públicas (Mejoras del FASB a las divulgaciones de impuestos sobre la renta y Resumen del proyecto del FASB).
Las entidades extranjeras que informan bajo los PCGA de EE. UU., como las subsidiarias de empresas estadounidenses o las empresas multinacionales que cotizan en EE. UU., deben cumplir con la ASC 740 (Ejemplo de presentación ante la SEC).
Las sociedades (partnerships) generalmente están excluidas, a menos que tributen a nivel de entidad en lugar de ser entidades de transferencia.
Consejo profesional: Incluso las empresas privadas deben mantener procesos sólidos de ASC 740 para evitar errores en la provisión de impuestos y reducir el riesgo de auditoría.
Saber dónde se sitúa su empresa bajo la ASC 740 debería ser el punto de partida ideal para una información fiscal precisa y fiable.
Componentes principales de la provisión de impuestos según la ASC 740
[Infografía aquí: Desglose de los elementos clave de la ASC 740]
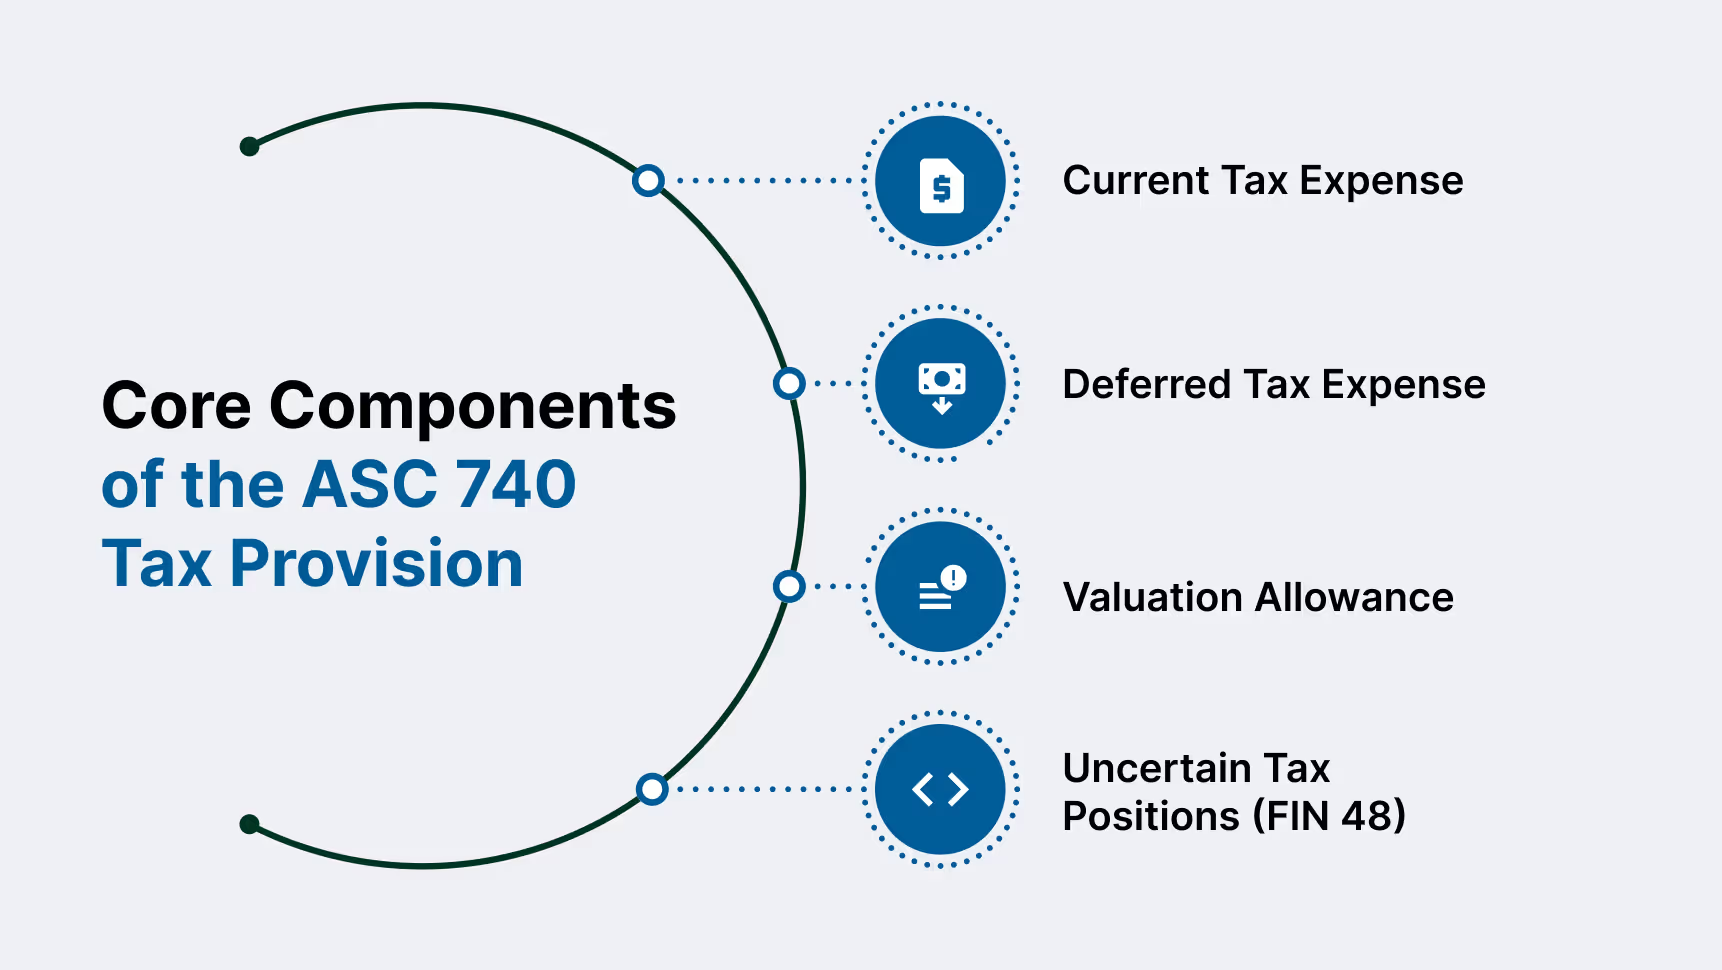
La provisión de impuestos bajo la ASC 740 se compone de impuestos corrientes, impuestos diferidos y provisión de valoración, junto con el marco especializado para posiciones fiscales inciertas (FIN 48).
1. Gasto por impuesto corriente
Basado en la renta imponible del ejercicio actual según lo declarado en las declaraciones presentadas.
Ajustado por diferencias permanentes, tales como gastos no deducibles como multas o sanciones que afectan a la diferencia entre la renta contable (PCGA) y la fiscal.
2. Gasto por impuesto diferido
Surge de las diferencias temporales entre la renta contable y la imponible (por ejemplo, la depreciación acelerada bajo las normas fiscales).
Utiliza el método de activos/pasivos descrito en la ASC 740:
Activos por impuestos diferidos (DTA): Representan deducciones futuras, como las pérdidas operativas netas arrastrables (NOL).
Pasivos por impuestos diferidos (DTL): Representan importes imponibles futuros creados por diferencias como la depreciación acelerada.
3. Provisión de valoración
Una provisión de valoración compensa los DTA que es poco probable que se realicen, siguiendo la prueba de "más probable que no" (more-likely-than-not) de la norma ASC 740-10-30.
Tanto la evidencia positiva como la negativa (como las tendencias de rentabilidad pasadas) deben evaluarse objetivamente (Guía de provisión de valoración de RSM).
4. Posiciones fiscales inciertas (FIN 48)
La norma FIN 48 (codificada en la ASC 740-10) rige cómo las empresas reconocen las posiciones fiscales inciertas:
Paso de reconocimiento: Determinar si un beneficio fiscal cumple con el umbral de "más probable que no".
Paso de medición: Registrar el beneficio más significativo que tenga una probabilidad superior al 50% de ser sostenido.
Requiere la divulgación de movimientos tabulares, devengos de intereses y sanciones, y posiciones bajo auditoría.
Una provisión de impuestos bien estructurada bajo la ASC 740 no solo garantiza el cumplimiento, sino que también refuerza la transparencia financiera y genera confianza ante auditores, reguladores e inversores por igual.
Actualizaciones de divulgación de la ASC 740 (ASU 2023‑09)
[Infografía: Cambios clave en las divulgaciones de la ASC 740]
A partir del ejercicio fiscal 2024 para las entidades comerciales públicas y 2025 para las entidades privadas, la ASU 2023‑09 introduce mejoras sustanciales en las divulgaciones de impuestos sobre la renta bajo la ASC 740. Su propósito es mejorar la transparencia y proporcionar a los inversores y reguladores una visión más clara de las métricas del impuesto sobre la renta (PDF de la ASU 2023‑09 del FASB).
Los nuevos requisitos de divulgación incluyen:
Desglose del gasto fiscal por jurisdicción, incluyendo impuestos federales, estatales/locales y extranjeros pagados, con un desglose adicional cuando una jurisdicción supera un umbral del 5% del total de impuestos pagados.
Conciliación de la tasa impositiva efectiva en ocho categorías definidas, divulgada utilizando tanto porcentajes como importes en la moneda de presentación (Heads-Up de Deloitte).
Divulgación de importes en dólares y porcentajes, mejorando la comparabilidad y la comprensión de las partidas de conciliación fiscal (Guía de junio de 2025 de RSM).
These updates require more granular tracking of tax data, stronger coordination among finance, tax, and audit teams, and enhanced documentation to satisfy heightened scrutiny.
Internal Controls and Year-End Planning for ASC 740
[Infographic: Best Practices for ASC 740 Compliance]
Effective ASC 740 compliance depends on strong internal controls and proactive year-end planning. Robust processes reduce the risk of misstatements and eliminate last-minute tax provision adjustments.
For public companies, ASC 740 provision review is integral to SOX compliance frameworks, as outlined by the U.S. Securities and Exchange Commission (SEC).
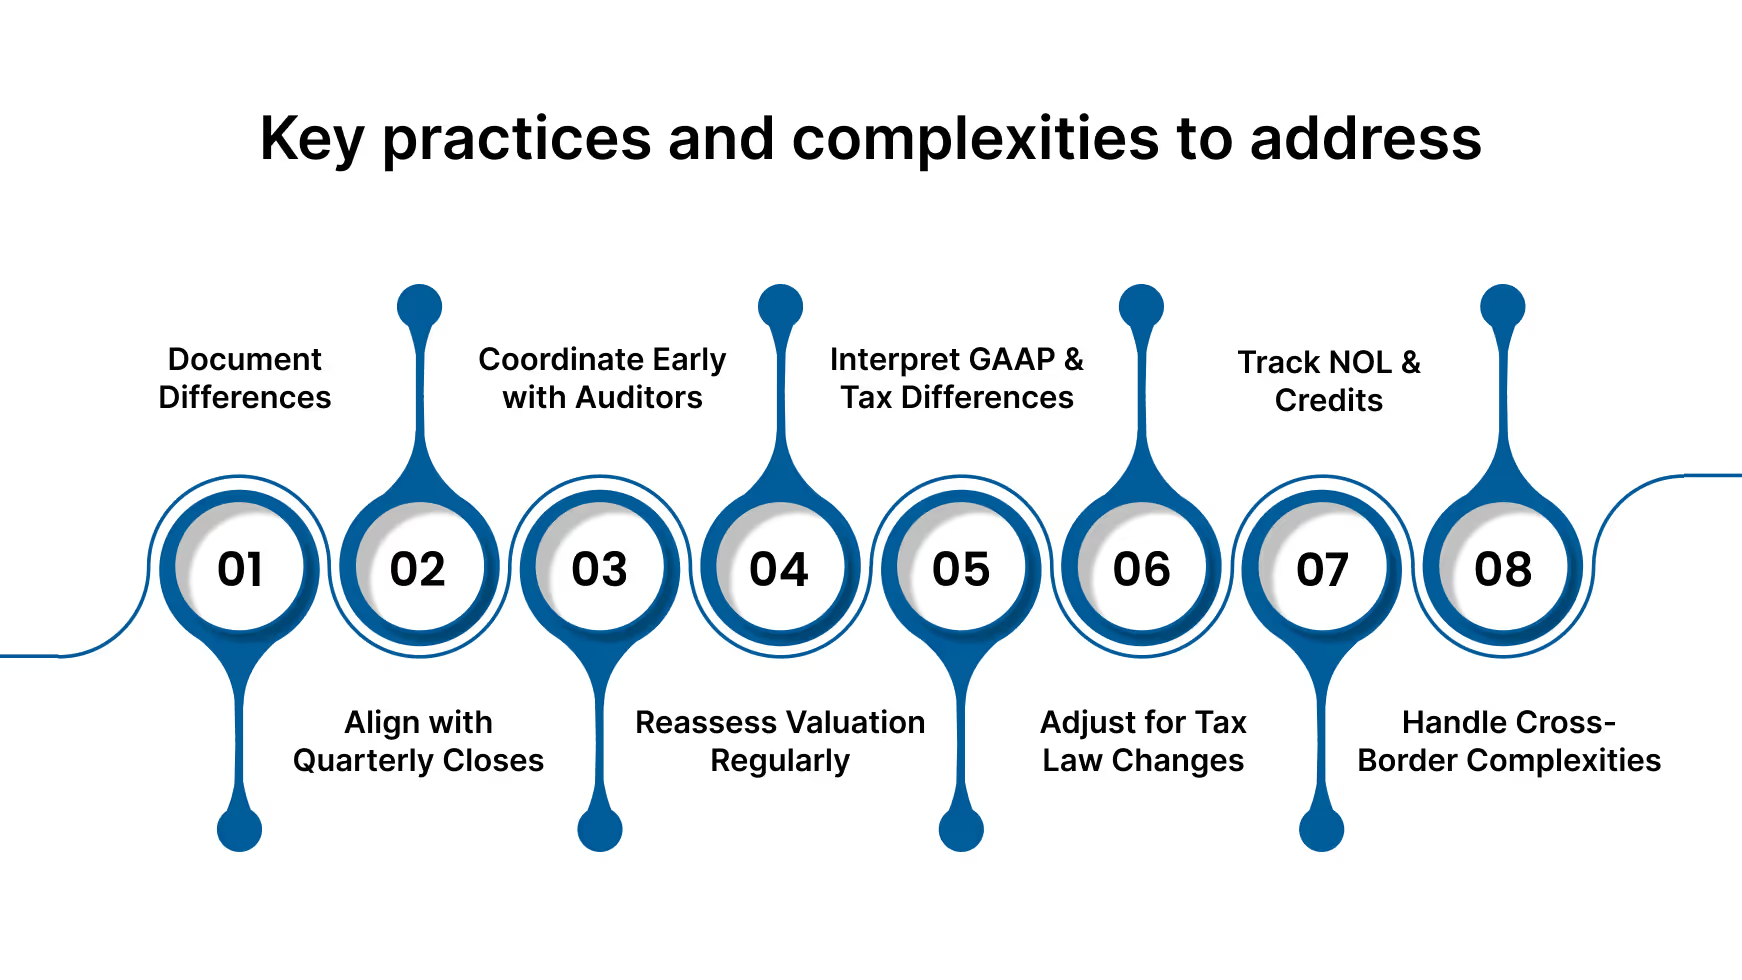
These are some key practices and complexities to address:
Document Temporary Differences: Maintain detailed schedules for each deferred tax item to support accurate provision calculations and facilitate audit readiness.
Align Provision Timing with Quarterly Closes: Treat interim provision reviews as trial runs to identify issues early and prevent year-end surprises.
Coordinate with Auditors Proactively: Provide preliminary provision workpapers in advance to streamline review and reduce delays during audit season.
Reassess Valuation Allowances Regularly: Reevaluate evidence supporting deferred tax asset realizability, especially in volatile or loss-making periods.
Interpret GAAP and Tax Law Differences Correctly: Understand timing versus permanent differences to avoid errors in deferred tax calculations.
Incorporate Tax Law Changes Promptly: Adjust deferred balances for rate changes in the period they are enacted, consistent with IRS guidance.
Track NOL Carryforwards and Credits: Monitor expiration schedules and usage to ensure accurate deferred tax asset reporting.
Address Cross-Border Complexities: Apply U.S. GAAP correctly for foreign subsidiaries, including Section 987 translation rules and global minimum tax impacts.
Outsource your bookkeeping and save time without compromising accuracy. Let us handle the books.
Companies that integrate these practices into their tax provision process strengthen compliance, improve audit outcomes, and build confidence with investors and regulators.
How VJM Global Supports ASC 740 Tax Provision and Audit Compliance
VJM Global offers specialized accounting outsourcing and audit support tailored for U.S.-based companies and CPA firms navigating complex ASC 740 requirements.
With deep expertise in U.S. GAAP and a strong understanding of Indian regulatory processes, our offshore teams help reduce operational burden while maintaining full compliance with ASC 740 tax provision standards.
We assist with:
Preparing and reviewing income tax provisions under ASC 740 for public and private U.S. entities
Supporting CPA firms during peak seasons with offshore audit documentation, reconciliations, and footnote disclosures
Ensuring readiness for ASU 2023-09 disclosures, including jurisdiction-level breakouts and effective tax rate reconciliations
Facilitating cross-border reporting for U.S. companies with foreign operations subject to Section 987 or Pillar Two impacts
Our teams work seamlessly with in-house finance and tax departments, helping clients reduce errors, stay audit-ready, and meet evolving compliance expectations with confidence.
Ensure error-free financial reporting with our seasoned accounting experts.
FAQs on ASC 740 Income Tax Accounting
1. Who needs to follow ASC 740?
Any entity preparing financial statements under U.S. GAAP, including public, private, not-for-profit, and foreign subsidiaries of U.S. companies, must apply ASC 740.
2. What is the ‘more-likely-than-not’ threshold?
It means there is a greater than 50% chance a tax position will be sustained on its technical merits if challenged by tax authorities.
3. ¿Cuándo deben las empresas privadas adoptar la ASU 2023-09?
Para los ejercicios fiscales que comiencen después del 15 de diciembre de 2024, las empresas privadas deben implementar los requisitos de divulgación mejorados.
4. ¿Cómo maneja la ASC 740 los cambios en las tasas impositivas?
Los activos y pasivos por impuestos diferidos deben ajustarse en el período de presentación de informes en el que se promulga una nueva tasa impositiva, lo cual afecta el gasto fiscal de dicho período.
5. ¿Qué es la FIN 48 y cómo se relaciona con la ASC 740?
La FIN 48, ahora parte de la ASC 740-10, establece las normas para el reconocimiento, la medición y la divulgación de posiciones fiscales inciertas.
VJM Global
Descubre opiniones de expertos, consejos y novedades de VJM Global