Mergers and acquisitions continue to dominate boardroom strategies, with a 2024 survey revealing that 72% of executives expect their next M&A deal to occur by the first half of 2025 18% before the end of 2024, and 54% in early 2025.
With deal activity accelerating, accurate valuation has never been more important, and so ASC 805 (Business Combinations) becomes essential.
ASC 805, issued by the Financial Accounting Standards Board (FASB), provides the framework for recognizing and measuring assets, liabilities, and goodwill during business combinations. For U.S. businesses expanding globally or acquiring offshore entities, understanding these rules ensures accuracy, compliance, and transparency in financial reporting.
If you’re managing an acquisition, VJM Global can support you in applying ASC 805 valuations correctly, ensuring your reports meet both U.S. and international expectations.
Key Takeaways:
ASC 805 governs business combinations and ensures that mergers and acquisitions are reported accurately under U.S. GAAP.
The acquisition method is mandatory, requiring identification of the acquirer, fair value measurement of assets and liabilities, and recognition of goodwill.
Purchase Price Allocation (PPA) is critical for assigning fair value to acquired assets and liabilities, with ASC 820 guiding valuation techniques.
Transparency builds investor confidence, and engaging third-party valuation experts helps ensure compliance, accuracy, and audit readiness.
Early preparation is key, aligning with valuation specialists before closing a deal can help avoid costly mistakes.
What Is ASC 805? (Definition and Purpose)
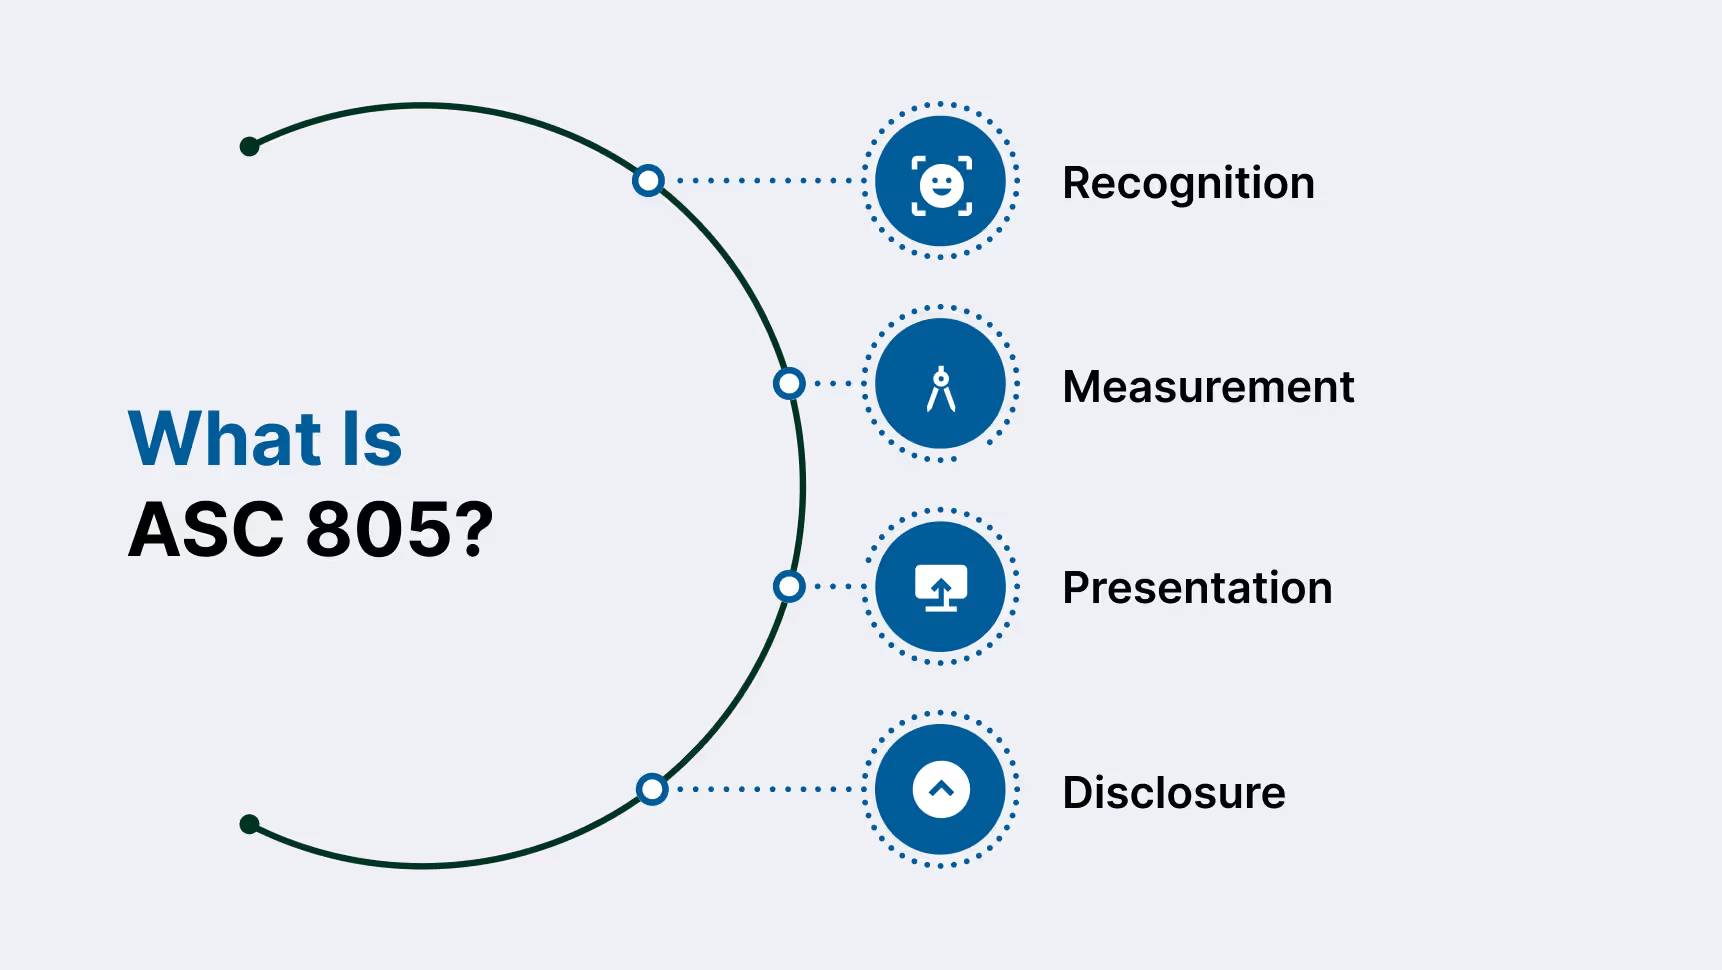
ASC 805 is the U.S. GAAP framework for accounting for business combinations. In simple terms, it establishes how companies recognize, measure, and disclose the assets, liabilities, and goodwill arising from mergers and acquisitions.
By standardizing M&A accounting, ASC 805 ensures that stakeholders see a clear, consistent, and transparent picture of how acquisitions affect a company’s financial position. It covers the following:
Recognition: Identifying whether a transaction qualifies as a business combination and which entity is the acquirer.
Measurement: Determining the fair value of acquired assets, assumed liabilities, and any resulting goodwill.
Presentation: Showing the impact of the acquisition on consolidated financial statements.
Disclosure: Providing investors and regulators with details about the transaction, valuation methods, and assumptions used.
ASC 805 gives businesses a structured approach to handling the complexities of acquisitions, making valuations more reliable and financial reporting more credible.
Outsource your bookkeeping and save time without compromising accuracy. Let us handle the books.
Once you understand what ASC 805 is, the next step is recognizing why it plays such a crucial role in financial reporting, especially in today’s deal-driven environment.
Why ASC 805 Matters for Your Financial Reporting
Accurate valuation in business combinations is more than just a technical requirement; it is a cornerstone of financial transparency and credibility.
Here’s why ASC 805 is important:
Investor Confidence: Proper valuation ensures stakeholders can trust that assets, liabilities, and goodwill are presented at fair value.
Audit Readiness: Clear purchase price allocations (PPA) reduce disputes with auditors and avoid costly restatements.
Regulatory Compliance: ASC 805 aligns reporting with U.S. GAAP standards, lowering the risk of SEC scrutiny or penalties.
Strategic Insights: Accurate valuation helps management evaluate the long-term impact of acquisitions, from asset performance to goodwill impairment.
Who Does ASC 805 Apply To?
Understanding which entities must comply with ASC 805 Valuations for Business Combinations is essential for accurate financial reporting in mergers and acquisitions:
Public companies reporting under U.S. GAAP must follow ASC 805 for all mergers and acquisitions. This ensures consistent treatment of fair value, goodwill, and disclosure requirements.
Private companies preparing GAAP-compliant financial statements are also subject to ASC 805, though certain disclosure requirements may be simplified compared to public entities.
Multinational corporations and foreign subsidiaries that report under U.S. GAAP (e.g., overseas entities of U.S.-listed firms) must apply ASC 805 when acquiring or merging with other entities.
Special-purpose acquisition companies (SPACs) and entities involved in reverse mergers are also directly impacted, as ASC 805 provides guidance on identifying the acquirer and applying the purchase method.
Entities outside GAAP reporting (e.g., small partnerships or firms using cash accounting) may not be required to adopt ASC 805 unless they transition to GAAP standards.
Pro Tip: Even smaller private companies should understand ASC 805 basics. During M&A, compliance is not optional, and missteps in purchase price allocation or goodwill valuation can lead to costly restatements and investor concerns.
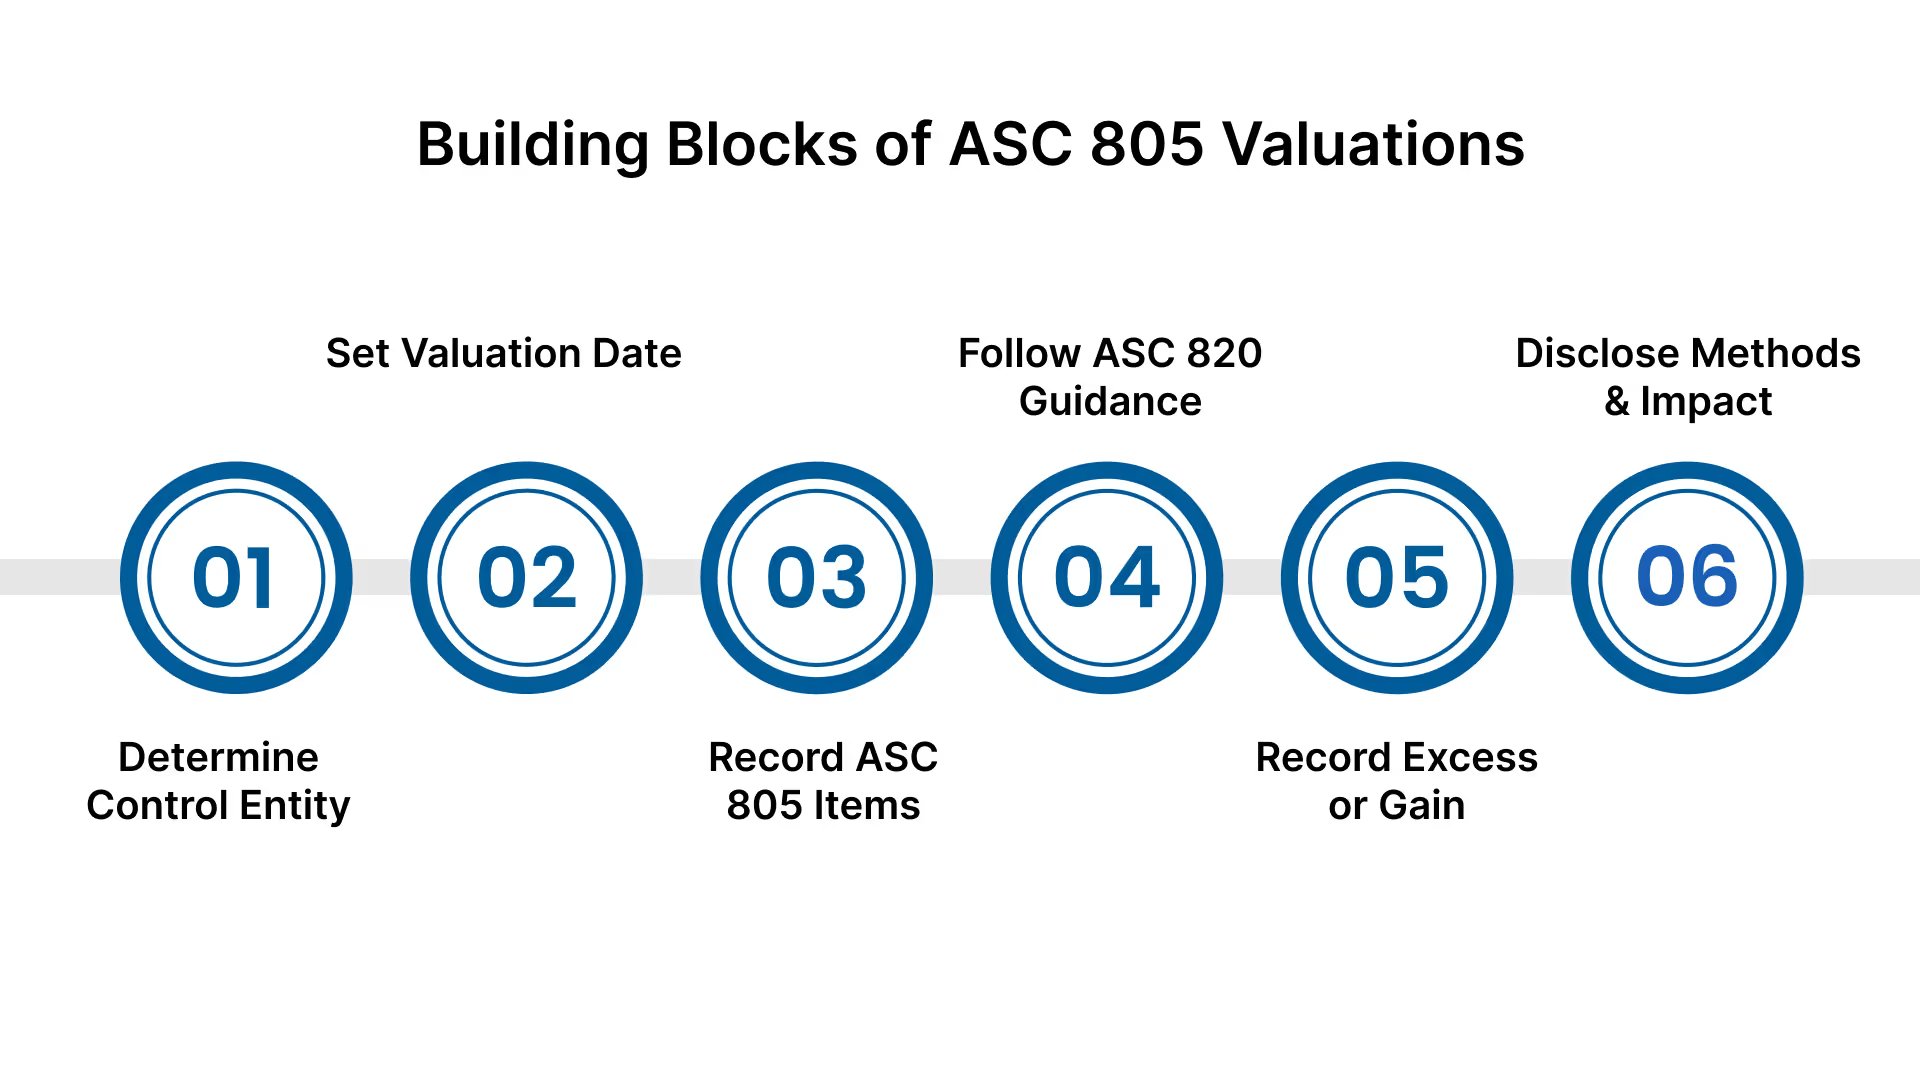
It’s essential to understand the core components that make up ASC 805 valuations. These elements set the foundation for accurate and transparent financial reporting in business combinations.
Componentes clave de las valoraciones según la norma ASC 805 para combinaciones de negocios
Para aplicar la norma ASC 805 de manera efectiva, las empresas deben comprender sus componentes fundamentales. Cada uno desempeña un papel vital para garantizar que las fusiones y adquisiciones se contabilicen de forma precisa y coherente bajo los PCGA de EE. UU.
Identificación del adquirente: El primer paso es determinar qué entidad es la adquirente, ya que esto dicta cómo se registra la transacción. Por lo general, el adquirente es la entidad que obtiene el control del otro negocio.
Fecha de adquisición: Establecer la fecha exacta de la adquisición es fundamental porque define cuándo se miden y registran los activos, pasivos y el crédito mercantil a valor razonable.
Reconocimiento de activos y pasivos: Todos los activos identificables adquiridos y los pasivos asumidos deben reconocerse en la fecha de adquisición, siempre que cumplan con los criterios de reconocimiento de la norma ASC 805.
Medición del valor razonable: Los activos y pasivos se miden a su valor razonable en la fecha de adquisición. Esto garantiza la coherencia y se alinea con la guía más amplia sobre valor razonable de la norma ASC 820.
Crédito mercantil y compra a precio de ganga: Cualquier exceso del precio de compra sobre el valor razonable de los activos netos se reconoce como crédito mercantil, mientras que una compra a precio de ganga (donde el valor razonable supera el precio de compra) se registra como una ganancia.
Requisitos de divulgación: La transparencia es un principio clave. Las empresas deben revelar los detalles de la transacción, incluidos los métodos de valoración, las suposiciones y el impacto en los estados financieros.
En conjunto, estos componentes forman la columna vertebral de las valoraciones bajo la norma ASC 805, asegurando que las combinaciones de negocios reflejen la realidad económica y brinden claridad tanto a los inversores como a los reguladores.
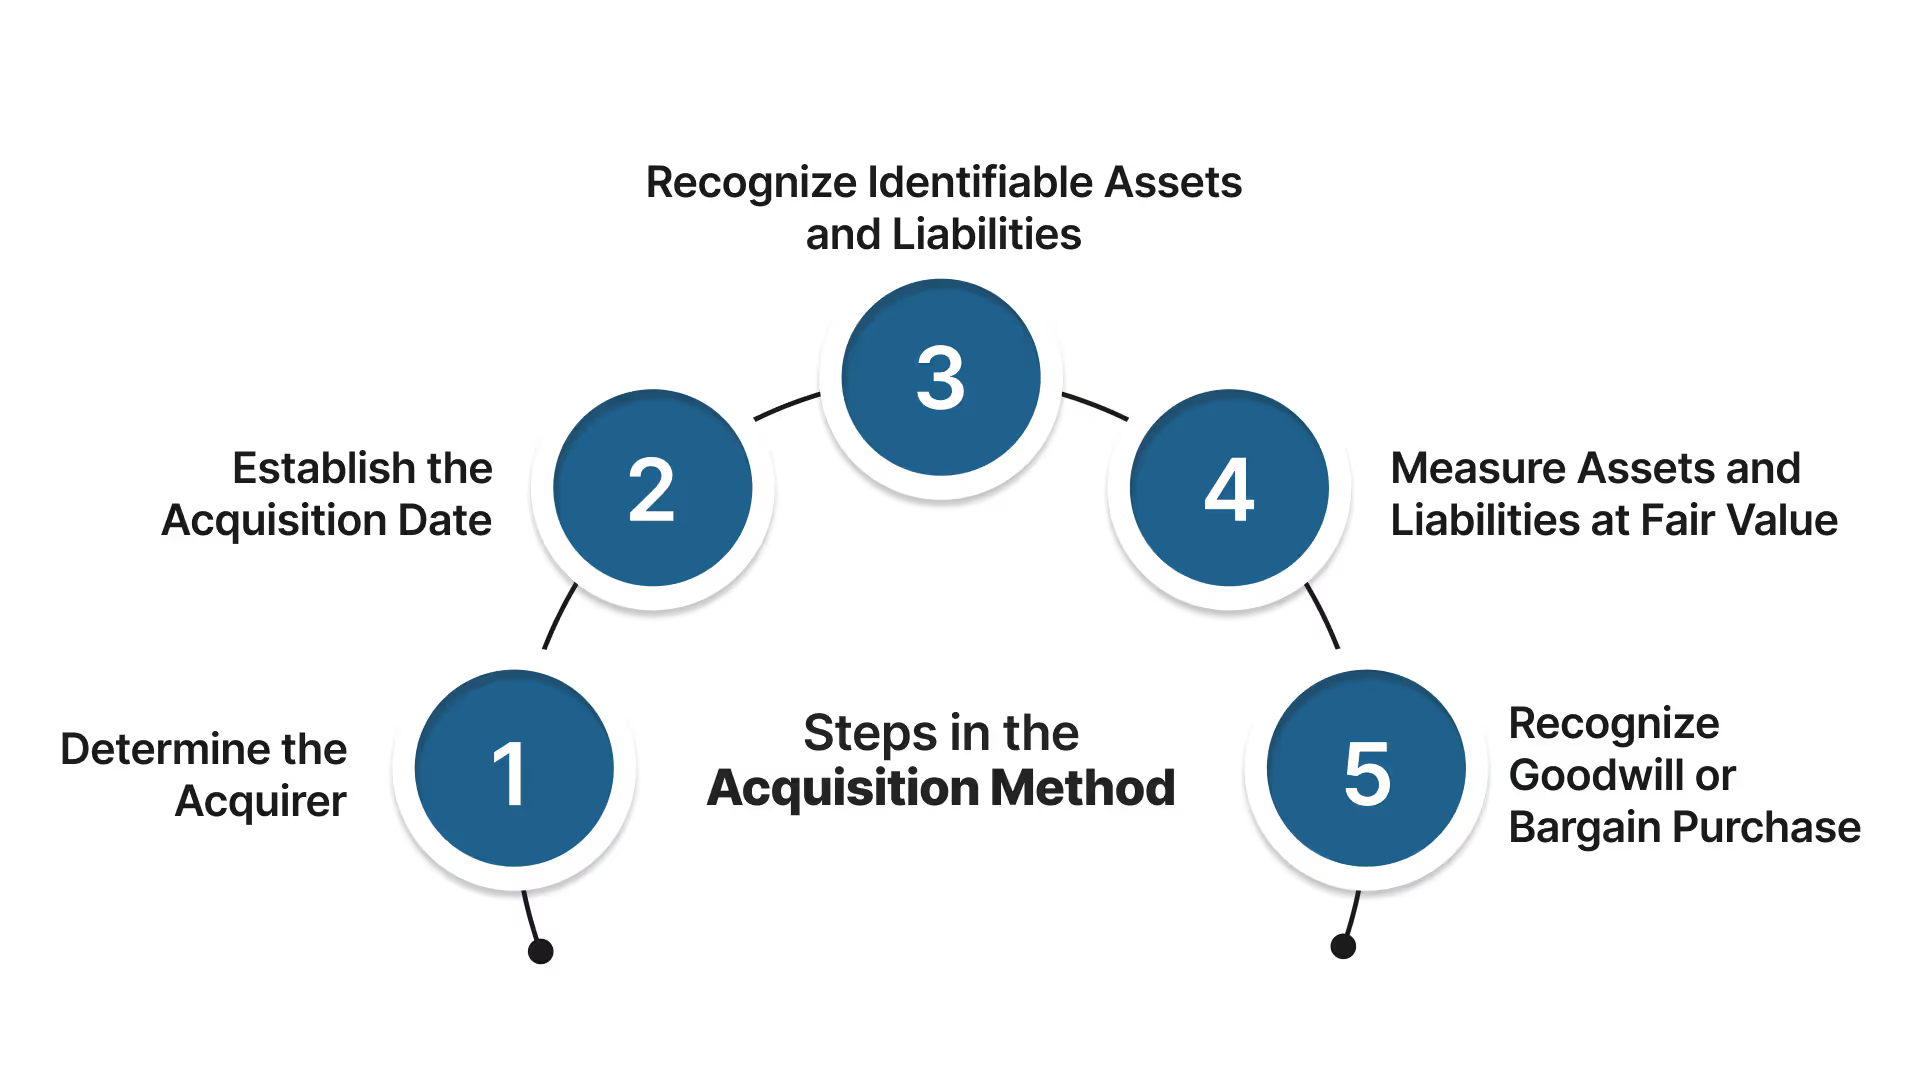
La norma ASC 805 describe un proceso estructurado para aplicar el método de adquisición a las combinaciones de negocios. Cada paso garantiza que la transacción se registre de manera justa y coherente, reflejando el verdadero impacto económico del acuerdo.
Paso 1: Determinar el adquirente: El proceso comienza identificando qué entidad obtiene el control sobre la otra. Esto es crítico porque solo el adquirente reconoce los activos y pasivos de la empresa objetivo.
Paso 2: Establecer la fecha de adquisición: La fecha de adquisición es el momento en que se transfiere el control. Todos los activos, pasivos y el crédito mercantil se miden a partir de esta fecha específica, lo que la convierte en un hito clave para la valoración.
Paso 3: Reconocer los activos y pasivos identificables: El adquirente debe reconocer todos los activos adquiridos y los pasivos asumidos, siempre que cumplan con los criterios de reconocimiento descritos en la norma ASC 805.
Paso 4: Medir los activos y pasivos a valor razonable: Cada elemento reconocido se mide a valor razonable en la fecha de adquisición. Esto garantiza la coherencia con la norma ASC 820 y proporciona una imagen precisa de la transacción.
Paso 5: Reconocer el crédito mercantil o la compra a precio de ganga: Si el precio de compra supera el valor razonable de los activos netos, la diferencia se registra como crédito mercantil. Por el contrario, si los activos netos superan el precio de compra, el adquirente registra una ganancia por compra a precio de ganga.
From bookkeeping to audit prep, we handle it all. Discover how outsourcing can work for you.
Al seguir estos pasos, las empresas aseguran que sus adquisiciones se contabilicen de acuerdo con los PCGA, generando confianza con los inversores y reguladores mientras mantienen la transparencia en la información financiera.
Una vez que los pasos del método de adquisición están claros, la siguiente fase crítica es la asignación del precio de compra. Este proceso, conocido como Asignación del Precio de Compra (PPA, por sus siglas en inglés), garantiza que todos los activos y pasivos se valoren adecuadamente y se reflejen en los estados financieros.
Asignación del precio de compra (PPA)
La Asignación del Precio de Compra (PPA) es uno de los pasos más críticos en la aplicación de la norma ASC 805. Garantiza que el costo de adquirir un negocio se distribuya adecuadamente entre los activos y pasivos adquiridos, proporcionando transparencia y precisión en la información financiera.
Qué es: La PPA es el proceso de asignar el precio de compra pagado en una adquisición a los activos y pasivos identificables de la empresa objetivo, basándose en sus valores razonables.
Cómo funciona: Después de determinar la fecha de adquisición, el adquirente evalúa todos los activos tangibles e intangibles, así como los pasivos, y asigna un valor razonable a cada uno. El proceso también implica hacer referencia a la norma ASC 820 para los estándares de medición del valor razonable a fin de garantizar la coherencia.
Por qué es importante: Una PPA precisa permite a las empresas presentar una imagen financiera real después de la adquisición. Evita la sobrevaloración o subvaloración de los activos, garantiza que el crédito mercantil se calcule correctamente y proporciona transparencia para los inversores y reguladores.
Beneficios clave
Mejora la credibilidad de los estados financieros al reflejar los valores reales de los activos.
Proporciona claridad a los auditores y reguladores durante las revisiones.
Fortalece la confianza de los inversores a través de informes transparentes.
Ayuda a la gerencia a tomar mejores decisiones sobre la integración posterior a la adquisición y la utilización de activos.
En última instancia, la PPA cierra la brecha entre el precio de adquisición y el valor razonable del negocio adquirido, convirtiéndola en una piedra angular del cumplimiento de la norma ASC 805.
Más allá de la valoración de activos y el crédito mercantil, la norma ASC 805 también enfatiza la importancia de la transparencia y la participación de expertos para generar confianza en los inversores y garantizar el cumplimiento.
Por qué la transparencia y el apoyo de expertos son importantes en las valoraciones bajo la norma ASC 805
Para los inversores, la transparencia muestra exactamente cuánto vale una empresa. Para las empresas, contar con los expertos adecuados garantiza que las valoraciones sean justas, coherentes y estén listas para una auditoría.
Valor preciso de los activos: Los inversores obtienen una imagen clara de lo que la empresa realmente posee y debe.
Claridad del valor de mercado: Ayuda a evitar confusiones al mostrar el valor real de los activos en el momento de la adquisición.
Experiencia de terceros: Los expertos independientes en valoración aportan objetividad, reducen errores y alinean los informes con los requisitos de los PCGA de EE. UU.
Preparación temprana: Involucrar a los asesores antes de finalizar los acuerdos garantiza procesos más fluidos, menos sorpresas y una mejor toma de decisiones.
Cómo ayuda VJM Global a las empresas con las valoraciones bajo la norma ASC 805
Gestionar las valoraciones bajo la norma ASC 805 para combinaciones de negocios puede ser complejo, pero VJM Global hace que el proceso sea fluido, preciso y totalmente conforme a la normativa. Ayudamos a empresas estadounidenses y globales a manejar cada aspecto de los informes de la norma ASC 805 con precisión experta.
Así es como le apoyamos:
Guía sobre el método de adquisición: Asistencia paso a paso en la aplicación del método de adquisición, desde la identificación del adquirente hasta el reconocimiento del crédito mercantil o las compras a precio de ganga.
Medición del valor razonable: Apoyo experto en la valoración de activos tangibles e intangibles conforme a las normas ASC 805 y ASC 820.
Asignación del precio de compra (PPA): Asignación transparente de la contraprestación de compra entre los activos y pasivos adquiridos para garantizar una información financiera precisa.
Análisis del crédito mercantil: Asistencia en el cálculo, registro y prueba de deterioro del crédito mercantil, manteniendo sus estados financieros listos para auditoría.
Cumplimiento normativo: Garantizamos que sus transacciones de fusiones y adquisiciones se ajusten a los PCGA de EE. UU. y a las normas internacionales de información financiera para facilitar las auditorías y generar confianza en los inversores.
Apoyo de valoración por terceros: Colaboración con profesionales de valoración para proporcionar informes independientes y creíbles que satisfagan a auditores y reguladores.
Al gestionar los requisitos técnicos de las valoraciones bajo la norma ASC 805, VJM Global le ayuda a evitar errores costosos, mantener la transparencia y presentar estados financieros fiables a las partes interesadas. Programe una consulta con nosotros hoy mismo para asegurarse de que sus combinaciones de negocios se gestionen con precisión y confianza.
Preguntas frecuentes (FAQ)
1. ¿Qué es la norma ASC 805 y por qué es importante?
La norma ASC 805 es el estándar de los PCGA de EE. UU. para la contabilidad de combinaciones de negocios, incluidas las fusiones y adquisiciones. Garantiza que todos los activos y pasivos adquiridos se registren a su valor razonable, proporcionando transparencia y coherencia en la información financiera.
2. ¿Qué significa la Asignación del Precio de Compra (PPA) bajo la norma ASC 805?
La PPA es el proceso de asignar el precio total de compra de una adquisición a los activos y pasivos de la empresa adquirida en función de sus valores razonables. Cualquier importe restante tras esta asignación se registra como crédito mercantil.
3. ¿Cómo se trata el crédito mercantil en las valoraciones bajo la norma ASC 805?
El crédito mercantil representa el exceso del precio de compra pagado sobre el valor razonable de los activos netos adquiridos. Según la norma ASC 805, debe someterse a pruebas periódicas de deterioro en lugar de amortizarse, lo que garantiza que refleje el valor real del negocio a lo largo del tiempo.
4. ¿Qué papel desempeñan los expertos en valoración externos en el cumplimiento de la norma ASC 805?
Los expertos en valoración independientes proporcionan evaluaciones objetivas y creíbles del valor razonable de los activos adquiridos. Sus informes ayudan a las empresas a reducir los riesgos de cumplimiento, agilizar las auditorías y fortalecer la confianza de los inversores.
5. ¿En qué se diferencia la norma ASC 805 de la ASC 820?
La norma ASC 805 se centra en las combinaciones de negocios, mientras que la ASC 820 proporciona el marco para la medición del valor razonable. En esencia, la ASC 820 guía cómo debe determinarse el valor razonable, y la ASC 805 explica cuándo y dónde se aplica en las adquisiciones.
VJM Global
Descubre opiniones de expertos, consejos y novedades de VJM Global