¿Es usted un fabricante estadounidense que está perdiendo créditos fiscales por I+D, o no está seguro de cuáles de sus procesos podrían calificar realmente? Los créditos fiscales por I+D están diseñados para reducir su carga fiscal y, al mismo tiempo, fomentar la innovación en la fabricación. Datos recientes del IRS destacan que los fabricantes reclaman una gran parte de los créditos fiscales para la fabricación avanzada, particularmente bajo la Sección 45X, que apoya la producción de energía limpia. Tras la Ley de Reducción de la Inflación, las inversiones en fabricación aumentaron de 22 mil millones de dólares en 2020–2022 a 89 mil millones de dólares en 2023–2024.
Pero, ¿tiene dificultades con la compleja documentación y el cumplimiento necesarios para reclamar estos créditos? La subcontratación a la India desde EE. UU. ayuda a reducir costos y simplificar la preparación de los créditos fiscales. En este blog, aprenderá cómo funcionan los créditos fiscales por I+D para la fabricación, qué cuenta para ellos y cómo la subcontratación puede maximizar sus beneficios.
Información rápida para fabricantes
Los créditos fiscales por I+D reducen su carga fiscal mientras recompensan las inversiones en diseño de productos, mejoras de procesos e integración tecnológica.
Incluso las empresas manufactureras más pequeñas pueden calificar si sus proyectos cumplen con la prueba de cuatro partes del IRS, no solo las grandes corporaciones.
Los costos elegibles incluyen salarios, suministros, investigación de contratistas y herramientas basadas en la nube directamente vinculadas a proyectos de investigación calificados.
Los errores comunes, como gastos mal clasificados o investigación subcontratada pasada por alto, pueden reducir significativamente el valor de su crédito.
La subcontratación a la India garantiza una documentación precisa, una preparación de reclamaciones más rápida y apoyo en auditorías, al tiempo que reduce los costos administrativos.
Qué son los créditos fiscales por I+D para la fabricación y por qué son importantes
Los créditos fiscales por I+D son incentivos gubernamentales que reducen su carga fiscal cuando invierte en actividades de investigación y desarrollo. Para las empresas manufactureras, esto significa que puede recuperar parte de los costos invertidos en mejorar productos, perfeccionar procesos o adoptar nuevas tecnologías. El propósito es simple: fomentar la innovación mientras se reduce la presión financiera sobre su empresa.
La fabricación es uno de los mayores beneficiarios de estos créditos. Los créditos fiscales para la fabricación avanzada bajo la Sección 45X representaron el 26.9% del mercado total de créditos fiscales, lo que refleja la gran participación reclamada por el sector manufacturero solo en la producción de energía limpia. Esto demuestra el papel sustancial que desempeña la fabricación en el impulso de los beneficios fiscales relacionados con la I+D.
Esto es lo que hace que estos créditos sean valiosos para usted como fabricante:
Desarrollo de productos: Si diseña nuevos productos o mejora los existentes, los costos vinculados a la experimentación y las pruebas pueden calificar para créditos.
Mejoras de procesos: Modificar su línea de producción para aumentar la producción, reducir los residuos o mejorar la calidad puede tratarse como actividades de I+D elegibles.
Integración tecnológica: La implementación de nueva maquinaria, la adopción de la automatización o la aplicación de nuevos materiales a menudo califican para incentivos de I+D.
Proyectos de eficiencia energética: Los esfuerzos para reducir el consumo de energía o cambiar a insumos más limpios también contribuyen a las reclamaciones de I+D elegibles.
Para que estos puntos sean más prácticos, la siguiente tabla muestra las actividades típicas de I+D en la fabricación y cómo se conectan con la elegibilidad para el crédito fiscal:
Manufacturing Activity
Connection to R&D Tax Credits
Developing new product designs
Costs linked to prototyping and testing may qualify.
Refining production processes
Efforts that reduce waste, improve quality, or increase efficiency are eligible.
Integrating new machinery
Installation and experimentation with new technology often count as R&D activities.
Shifting to clean energy inputs
Projects that improve energy efficiency or support sustainable production qualify under Section 45X.
Al alinear las mejoras cotidianas con la definición de actividades de investigación del IRS, puede convertir las inversiones regulares en ahorros fiscales medibles. Comprender qué significan los créditos fiscales por I+D prepara el terreno para saber cómo pueden calificar realmente sus proyectos.
Cómo calificar para los créditos fiscales por I+D en el sector manufacturero
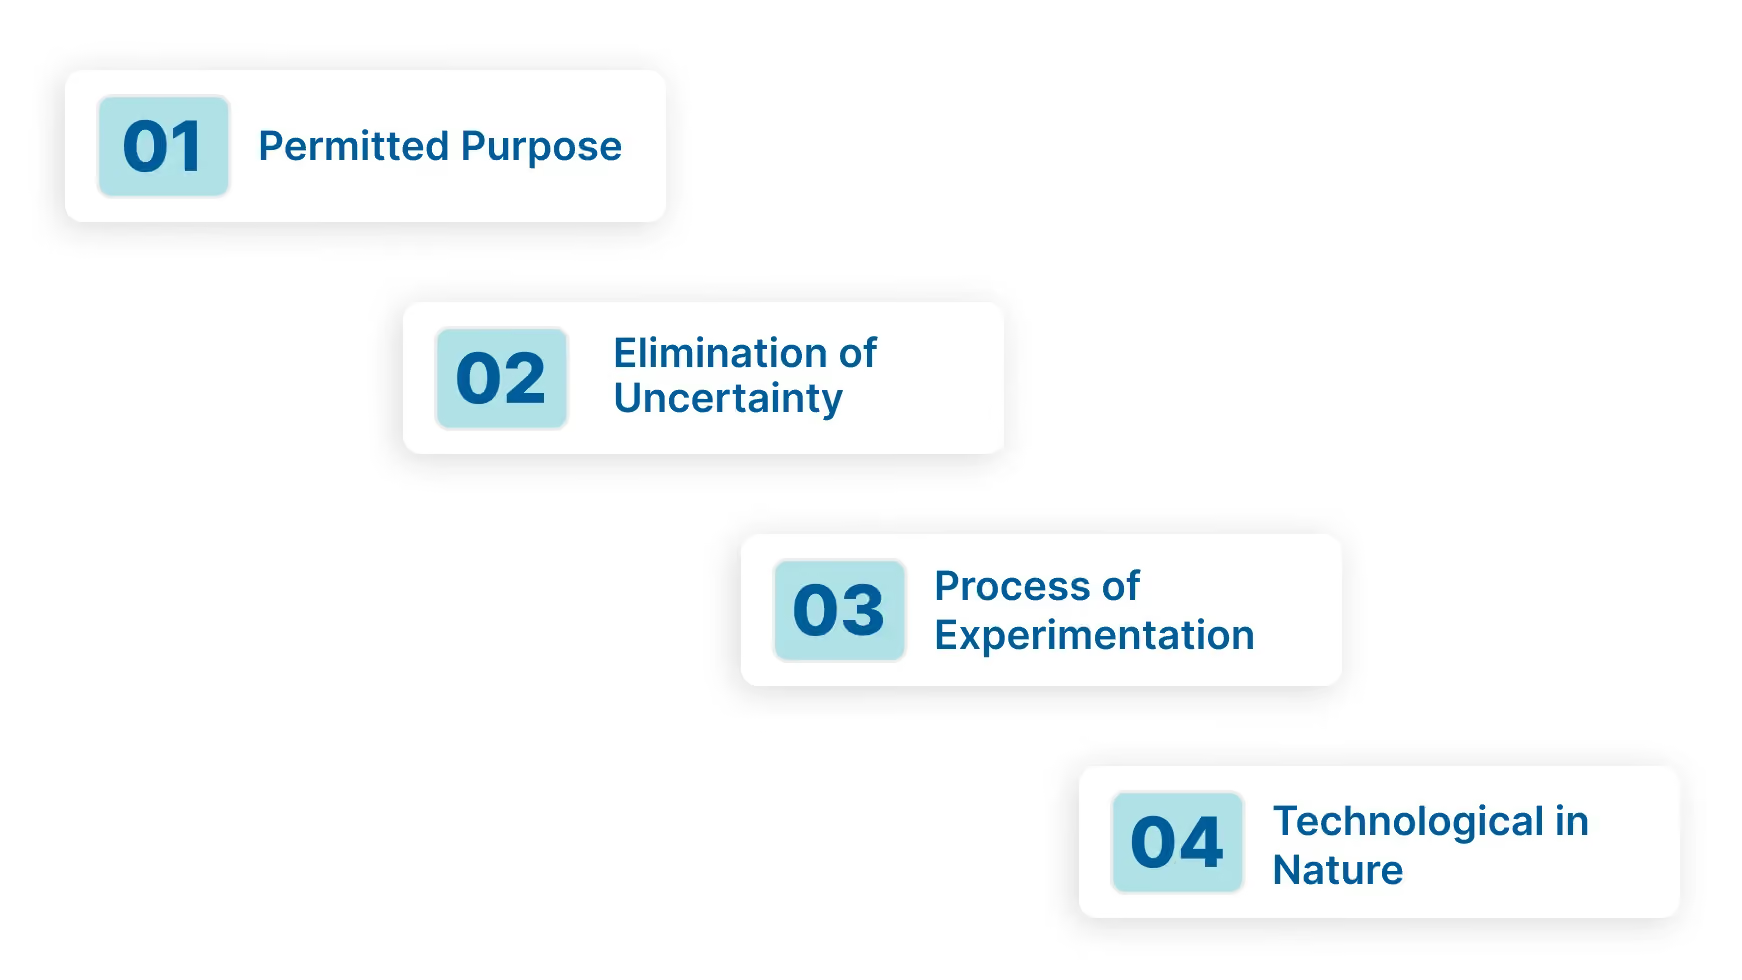
Para reclamar créditos fiscales por I+D, el IRS requiere que sus actividades superen una prueba de cuatro partes. Esta prueba se centra en lo que usted hace en términos de investigación, no en el tamaño de su empresa o la clasificación de la industria. Eso significa que incluso las empresas manufactureras más pequeñas pueden calificar si sus proyectos cumplen con los criterios.
Aquí se explican los cuatro criterios de calificación del IRS con ejemplos específicos de fabricación:
Propósito permitido
Su proyecto debe tener como objetivo crear o mejorar un producto, proceso, fórmula o software.
Para la fabricación, esto podría incluir el diseño de una pieza de máquina más duradera o la mejora de la eficiencia de una línea de montaje.
El objetivo final debe ser el rendimiento, la calidad, la fiabilidad o la reducción de costos.
Eliminación de la incertidumbre
La actividad debe intentar eliminar la incertidumbre relacionada con la capacidad, el método o el diseño de un producto o proceso.
Por ejemplo, es posible que no sepa si una nueva aleación metálica resistirá altas temperaturas en la producción. Probarla en sus instalaciones contaría para este criterio.
El factor clave es que usted está abordando un desafío técnico con resultados medibles.
Proceso de experimentación
Debe utilizar un proceso sistemático de evaluación de alternativas, modelado, simulación o realización de pruebas.
En la fabricación, esto podría significar comparar dos métodos de moldeo diferentes para determinar cuál genera menos defectos.
Incluso las pruebas a pequeña escala o los ajustes de prototipos pueden calificar en este paso.
De naturaleza tecnológica
La investigación debe basarse en principios de ingeniería, ciencias físicas o ciencias de la computación.
Para los fabricantes, esto podría incluir la aplicación de la física para probar las vibraciones de las máquinas, el uso de cálculos de ingeniería para la capacidad de carga o la ejecución de modelos de software para el flujo de producción.
Las decisiones comerciales rutinarias, como cambiar las estrategias de marketing, no cuentan ya que no son de naturaleza tecnológica.
Para mayor claridad, la siguiente tabla muestra cómo la prueba de cuatro partes se aplica directamente a las actividades de fabricación:
IRS Qualification Test
Manufacturing Example
Permitted Purpose
Designing an improved assembly line to increase output
Elimination of Uncertainty
Testing whether a new alloy can endure production heat
Process of Experimentation
Comparing different molding techniques for fewer defects
Technological in Nature
Using engineering models to calculate machine vibration limits
La elegibilidad depende totalmente de sus actividades, no de si su empresa está etiquetada como "de alta tecnología" o "intensiva en investigación". Si está mejorando procesos, productos o equipos con resultados medibles, es probable que tenga actividades de I+D que califiquen.
Una vez que conozca los criterios del IRS, resulta útil ver ejemplos concretos de actividades calificadas en la fabricación.
Principales ejemplos de actividades de I+D calificadas en la fabricación
Many manufacturers assume R&D tax credits only apply to advanced laboratories or large corporations. In reality, day-to-day improvements in your production floor can also qualify. Even incremental changes that refine your products or processes can be eligible.
Here are the most common qualifying R&D activities for manufacturing:
Diseño de nuevos procesos de fabricación
Creación de un nuevo método para ensamblar componentes más rápido o con menos defectos.
Por ejemplo, pasar del ensamblaje manual a un sistema de cinta transportadora automatizado mientras se prueba su eficacia.
Prueba de prototipos
Construcción y evaluación de prototipos para verificar el rendimiento o la durabilidad antes de la producción en masa.
Un fabricante que desarrolla un nuevo molde de plástico puede construir varias versiones y probarlas para comprobar su resistencia al calor y al desgaste.
Mejora de la eficiencia de la maquinaria
Modificación de máquinas existentes para aumentar el rendimiento, reducir el tiempo de inactividad o disminuir el consumo de energía.
Por ejemplo, actualizar una prensa para manejar cargas mayores consumiendo menos electricidad.
Desarrollo de nuevas fórmulas o materiales para productos
Experimentación con nuevas materias primas o composiciones químicas para lograr productos más resistentes, ligeros o rentables.
Un ejemplo sería probar una nueva aleación para piezas automotrices con el fin de mejorar la eficiencia del combustible.
Experimentación con métodos sostenibles
Implementación de métodos de producción respetuosos con el medio ambiente, como el reciclaje de residuos o la reducción de emisiones.
Una fábrica puede probar recubrimientos alternativos que sean menos dañinos para el medio ambiente pero que sigan cumpliendo con los estándares de durabilidad.
After exploring examples, it’s essential to look at the expenses that typically count toward these credits.
Key Expenses That Count Toward R&D Tax Credits for Manufacturing
When claiming R&D tax credits for manufacturing, you need to focus on expenses directly tied to qualified research activities. These costs often occur during everyday operations and can be tracked if you maintain detailed records. Documenting them correctly ensures your credits are calculated accurately.
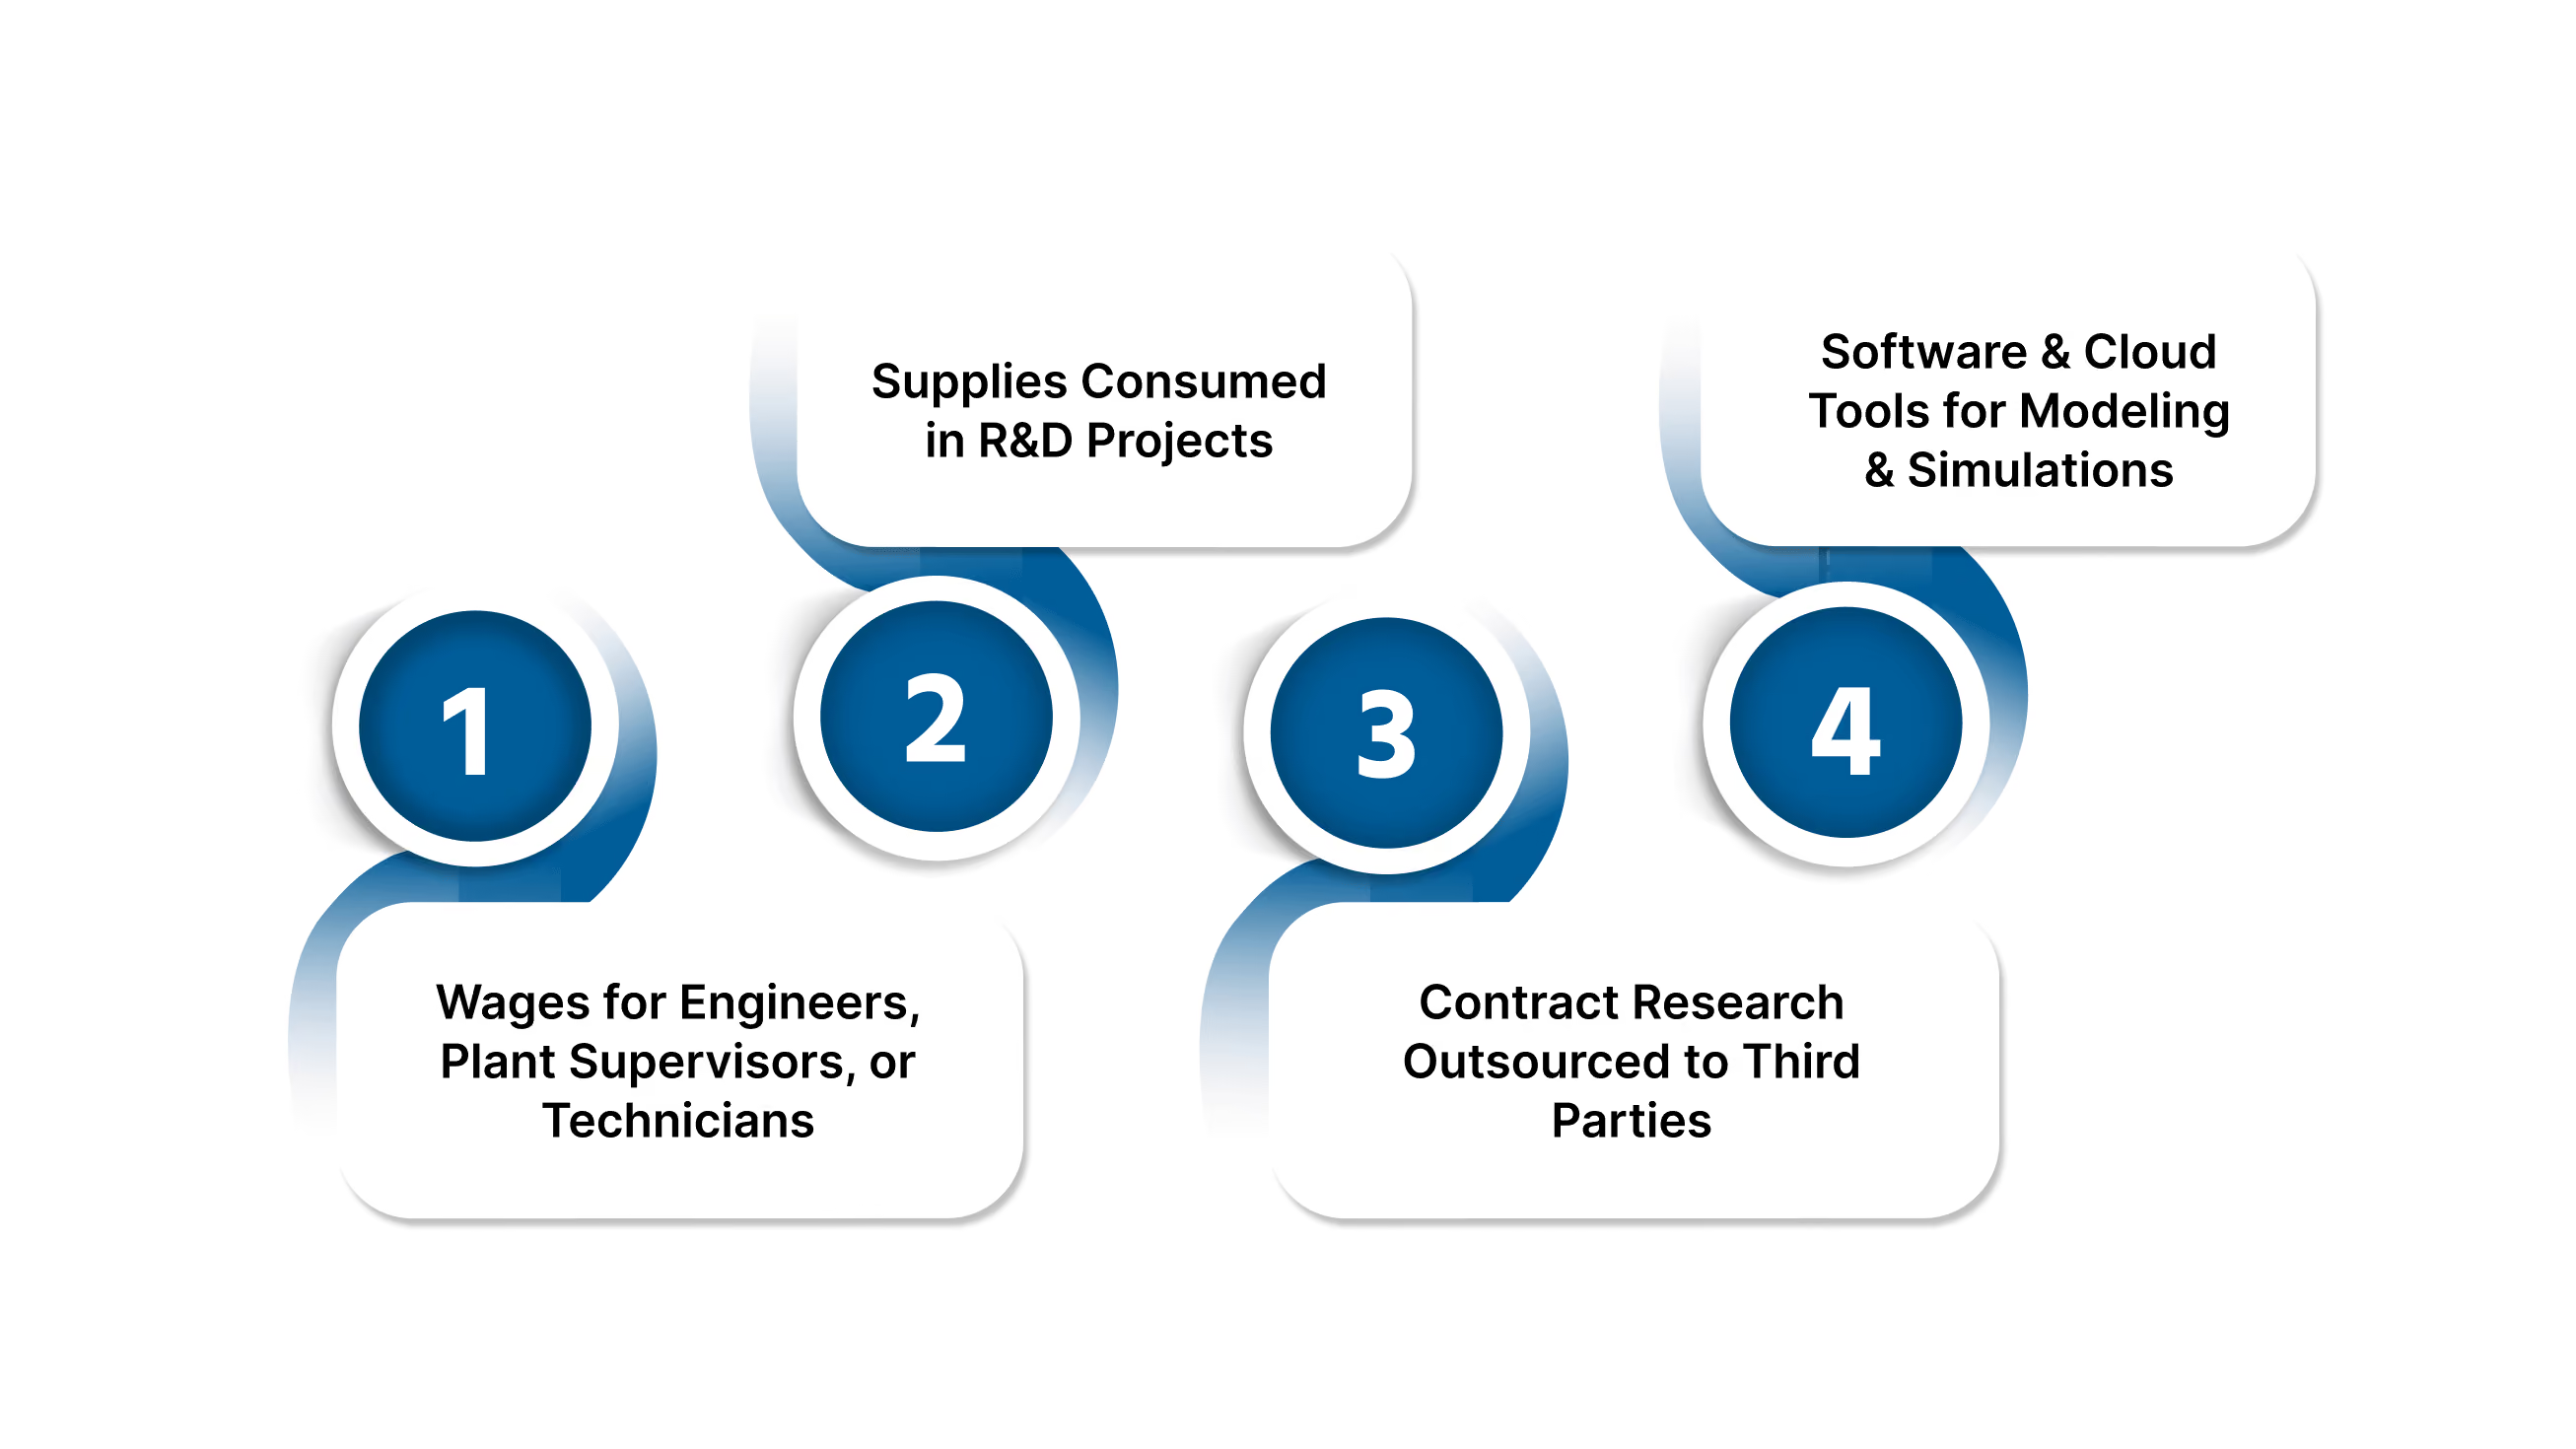
Here are the main categories of qualifying expenses you should evaluate:
Salarios de ingenieros, supervisores de planta o técnicos
Compensación para empleados directamente involucrados en la investigación calificada, incluido el tiempo dedicado a experimentos, supervisión o apoyo directo.
Ejemplo: Un supervisor de planta que supervisa las pruebas de prototipos o un ingeniero que diseña una nueva línea de producción.
Suministros consumidos en proyectos de I+D
Materias primas, componentes u otros suministros que se utilizan durante la experimentación y que no forman parte de los productos terminados para la venta.
Ejemplo: Metales utilizados en pruebas de resistencia o productos químicos consumidos durante el desarrollo de nuevos recubrimientos.
Investigación por contrato subcontratada a terceros
Pagos realizados a empresas externas o consultores por realizar investigaciones calificadas en su nombre.
Ejemplo: Contratar un laboratorio de pruebas para verificar si una nueva aleación puede soportar condiciones extremas.
Software y herramientas en la nube utilizados para modelado y simulaciones
Costos tecnológicos vinculados al diseño, modelado o prueba de mejoras.
Ejemplo: Software de simulación basado en la nube utilizado para modelar la eficiencia del flujo de aire en un nuevo proceso de fabricación.
Along with these categories, many R&D-related roles across your organization may qualify. Below is a list of job titles often included in eligible wage expenses:
Gerente de I+D
Ingeniero de procesos
Probador de control de calidad
Supervisor de maquinistas
Ingeniero de desarrollo de productos
Técnico de prototipos
Achieve more with less overhead through our global solutions.
Beyond costs, the bigger question is whether these credits truly encourage further research investment.
Does the R&D Tax Credit Incentivize Manufacturing Research Investment?
The R&D tax credit is structured to push manufacturers like you to keep investing in new ideas, technologies, and processes. Instead of viewing R&D as a cost center, these credits help you recover part of the expenses, making research more sustainable and attractive. By lowering tax liability, you have more working capital available to improve products, optimize processes, and expand operations.
Según un informe de 2025 de la Asociación Nacional de Fabricantes (NAM), las empresas manufactureras de EE. UU. reinvirtieron casi 350 mil millones de dólares en I+D solo durante 2024. El estudio muestra que las pequeñas y medianas empresas pueden ahorrar entre 50.000 y 250.000 dólares anuales a través de créditos fiscales por I+D, con un 75% del gasto en I+D apoyando directamente los salarios de los trabajadores. Esto demuestra que los créditos fiscales no solo impulsan la innovación, sino que también sostienen los empleos en el sector manufacturero.
Here are some of the ways manufacturers typically reinvest tax credit savings:
Expandir el desarrollo de productos financiando pruebas y prototipos adicionales.
Contratar más personal técnico, como ingenieros, técnicos y especialistas en control de calidad.
Invertir en equipos avanzados o automatización para mejorar las capacidades de producción.
Apoyar iniciativas sostenibles como la reducción de emisiones o el cambio a materiales más limpios.
The challenge many firms face is proper compliance and documentation when claiming these credits. If your records are incomplete or expenses misclassified, you risk losing eligible credits.
Subcontratar el cumplimiento y la documentación a la India a través de expertos como VJM Global garantiza que se capture cada dólar calificado. Esto no solo maximiza el crédito que recibe, sino que también le permite reinvertir con mayor confianza en la innovación y el crecimiento de su fuerza laboral.
With investment benefits clear, you should also distinguish between deductions and credits to maximize savings.
Are R&D Expenses Tax Deductible or Just Eligible for Credits?
When you consider R&D expenses, it is important to understand the difference between deductions and credits. A deduction lowers your taxable income, which reduces the amount of income tax you owe. A credit directly reduces your tax liability, often dollar for dollar, making it more impactful.
For manufacturing businesses, both options can work together. You can deduct qualified R&D expenses as business costs and also claim R&D tax credits on top of that, provided you follow the IRS rules carefully. This combination can significantly increase your savings if planned correctly.
Here is a simple example to illustrate the difference:
Suppose you spend $100,000 on qualified R&D activities.
If you take it as a deduction and your tax rate is 21%, your taxable income drops by $100,000, reducing your taxes by $21,000.
If you claim it as a credit instead, you could reduce your tax liability by $100,000 in direct credits (depending on eligibility).
In many cases, you can apply both approaches, using deductions for part of the cost and credits for the rest.
This shows that credits are often more valuable, but the ability to claim both gives you maximum benefit. By keeping your expense records clear and accurate, you can take full advantage of both deductions and credits. Knowing the difference prepares you to follow a clear process for claiming your R&D tax credits.
Step-by-Step Process to Claim R&D Tax Credits for Manufacturing
Claiming R&D tax credits for manufacturing involves a defined process set by the IRS. If you approach it systematically, you reduce the risk of mistakes and increase the chances of receiving the full credit you qualify for.
Here are the five key steps you should follow:
Identify Qualifying Activities
Review your projects to see which activities meet the IRS four-part test.
Examples include improving production lines, testing prototypes, or designing new product formulas.
Collect and Document Expenses
Track wages, supplies, software, and contractor costs tied to R&D projects.
Maintain detailed time records for staff and receipts for materials.
Calculate the Credit Using IRS Form 6765
Use IRS Form 6765: Credit for Increasing Research Activities to determine the credit amount.
This involves applying either the regular credit method or the alternative simplified method.
File with Federal Tax Returns
Attach Form 6765 to your annual corporate tax return (Form 1120 for corporations).
Ensure that supporting documentation is available in case the IRS requests more information.
Prepare for Potential IRS Review
Be ready to provide project notes, payroll data, and expense documentation.
A clear audit trail will support your claim and reduce delays.
Tips to Avoid Errors
Track wages by project: Record how much time each employee spends on qualifying R&D work to prevent misclassification.
Separate eligible and non-eligible expenses: For example, distinguish between supplies consumed during testing and those used in standard production.
Consider outsourcing compliance: Engaging offshore experts in India through firms like VJM Global helps ensure every step is managed accurately at lower costs.
Even with a process in place, mistakes are common and can reduce the value of your claims.
Common Mistakes US Manufacturers Make When Claiming R&D Credits
Many manufacturers miss out on valuable tax credits because of errors in record-keeping or misunderstanding what qualifies. These mistakes often lead to denied claims, lost opportunities, or additional IRS scrutiny. Recognizing the most common issues helps you avoid costly setbacks.
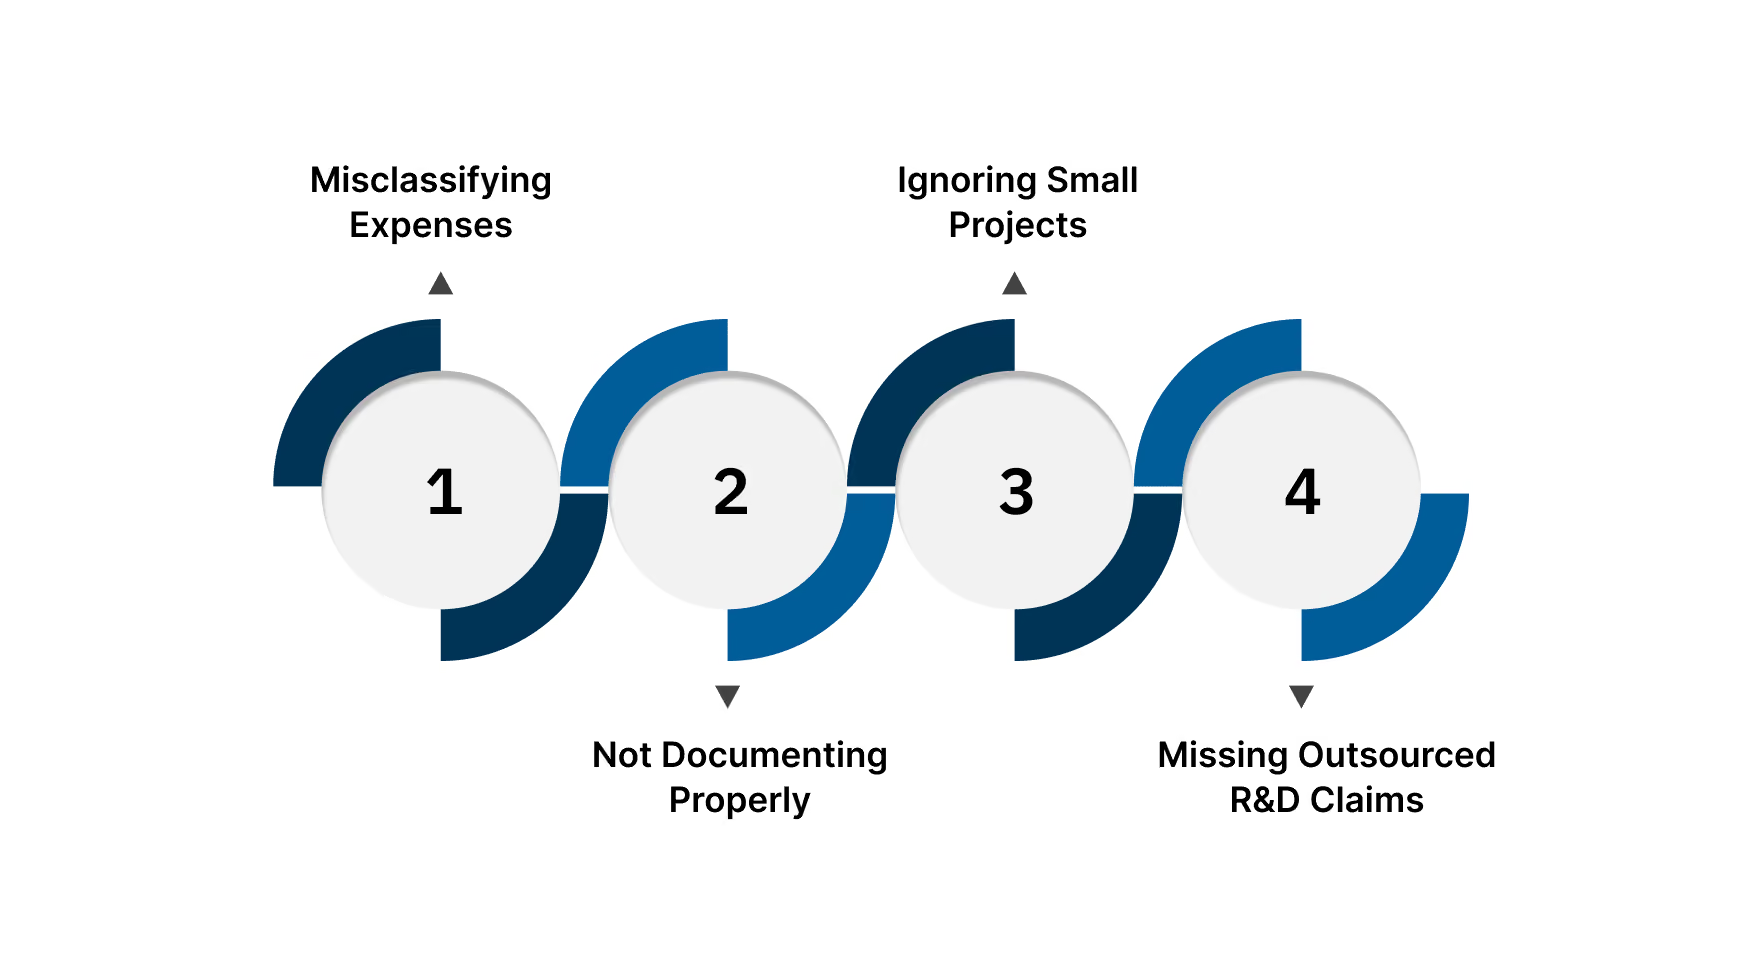
Here are the mistakes you need to watch for:
Misclassifying Expenses
Wages or supplies not tied directly to R&D projects are often included by mistake.
This leads to IRS rejections and potential penalties if non-eligible costs inflate your claim.
Not Documenting Properly
Failing to maintain payroll records, project notes, or receipts weakens your case.
Without supporting evidence, even legitimate R&D work may be disallowed.
Ignoring Small Projects
Smaller-scale experiments or incremental process improvements are often overlooked.
These activities may still qualify and, when combined, represent significant credits.
Missing Outsourced R&D Claims
Work contracted to third parties, such as testing labs or engineering consultants, is frequently left unclaimed.
This results in leaving eligible credits uncollected, especially when outsourcing costs are substantial.
Consequences of These Errors
Mistake
Impact on Your Business
Misclassifying expenses
Claim denial and risk of penalties
Poor documentation
IRS challenges and delayed credit approval
Overlooking small projects
Lost opportunities for additional credits
Missing outsourced R&D claims
Reduced credit value and higher tax liability
To avoid these pitfalls, many manufacturers turn to outsourcing their R&D credit processes to India.
Why US Firms Outsource R&D Tax Credit Processes to India
Gestionar las solicitudes de créditos fiscales por I+D requiere tiempo, registros precisos y conocimiento de los requisitos del IRS. Muchos fabricantes estadounidenses optan por externalizar estas tareas a la India para reducir costes y garantizar la precisión. Con el apoyo externo adecuado, usted reduce la carga administrativa mientras aprovecha al máximo el valor de los créditos disponibles.
Estas son las principales razones por las que la externalización tiene sentido para los fabricantes:
Eficiencia de costes
Contratar equipos externos en la India cuesta significativamente menos que mantener especialistas internos.
Usted obtiene acceso a profesionales cualificados sin los costes indirectos de salarios, beneficios o infraestructura.
Acceso a personal cualificado familiarizado con las normas estadounidenses
Las empresas de externalización indias trabajan extensamente con compañías estadounidenses y siguen las normas de cumplimiento del IRS y los PCGA de EE. UU.
Esta experiencia garantiza que sus solicitudes de crédito por I+D estén alineadas con los requisitos federales y listas para su revisión.
Escalabilidad
A medida que sus actividades de investigación se expanden, los equipos externos pueden escalar el soporte rápidamente sin interrumpir sus operaciones.
Ya sea que ejecute un proyecto o múltiples iniciativas paralelas, se puede asignar personal adicional según sea necesario.
Reducción de la carga administrativa
La externalización elimina la necesidad de realizar un seguimiento interno de cada recibo, entrada de nómina o nota de proyecto.
Los equipos externos se encargan de la documentación, los cálculos y la preparación de auditorías para que su personal pueda centrarse en las operaciones principales.
Beneficios adicionales de la externalización
Benefit
Impact on R&D Credit Claims
Accurate documentation
Minimizes errors and reduces risk of IRS rejection
Faster claim preparation
Speeds up filing and access to tax savings
Ongoing audit support
Ensures you are prepared if the IRS requests additional proof
Cut costs and streamline operations with trusted offshore expertise.
Esto nos lleva naturalmente a cómo VJM Global apoya a las empresas estadounidenses como socio de externalización de confianza para créditos fiscales por I+D.
VJM Global: Socio de externalización para créditos fiscales por I+D en la industria manufacturera
Gestionar las solicitudes de créditos fiscales por I+D requiere un seguimiento preciso de los gastos, una preparación de auditoría fiable y el cumplimiento de las normas tanto estadounidenses como indias. Al externalizar a la India con VJM Global, usted reduce la presión administrativa mientras se asegura de que cada dólar elegible sea capturado correctamente.
Así es como VJM Global apoya a los fabricantes y a las firmas de contadores públicos (CPA) con sus necesidades de créditos fiscales por I+D:
Servicios de externalización contable
Realiza el seguimiento de salarios, suministros, honorarios de contratistas y costes tecnológicos vinculados a actividades de investigación cualificadas.
Garantiza una documentación precisa para maximizar sus reclamaciones.
Soporte de auditoría para firmas de CPA
Proporciona capacidad externa durante las temporadas altas de impuestos y los ciclos de auditoría.
Ayuda a validar las finanzas relacionadas con I+D con documentación completa y conforme a las normas.
Experiencia en cumplimiento transfronterizo
Conocimiento dual de los PCGA de EE. UU. y los marcos regulatorios indios.
Minimiza los riesgos de desafíos por parte del IRS, errores o reclamaciones denegadas.
Ofrece un modelo de externalización escalable que se adapta a las demandas estacionales o de crecimiento.
Cuando externaliza a la India a través de VJM Global, obtiene costes más bajos, equipos escalables y soporte de cumplimiento listo para auditorías. Este enfoque le permite centrarse en la innovación sabiendo que sus créditos fiscales por I+D se gestionan con precisión y cuidado.
Conclusión: Cómo maximizar los créditos fiscales por I+D mediante la externalización
Los créditos fiscales por I+D para la industria manufacturera son más que un simple alivio fiscal. Le brindan la flexibilidad financiera para invertir en innovación, actualizar equipos y crear empleos mientras reduce la carga fiscal general. Para los fabricantes, estos créditos suelen marcar la diferencia entre retrasar las mejoras y avanzar con el crecimiento.
¿Está reclamando el beneficio completo de los créditos fiscales por I+D o está dejando dinero sobre la mesa? Al externalizar el cumplimiento y la documentación a la India, puede capturar cada dólar elegible mientras reduce la carga administrativa. Esto prepara el terreno para un proceso más fluido y una mayor reinversión en su negocio.
VJM Globalse especializa en ayudar a los fabricantes estadounidenses a externalizar el trabajo de créditos fiscales por I+D a la India con confianza. Desde el seguimiento preciso de gastos hasta la documentación lista para auditorías, la firma combina la experiencia en PCGA de EE. UU. con una entrega externa rentable. Este enfoque garantiza que sus reclamaciones se preparen correctamente, ahorrándole tiempo y recursos.
P: ¿Pueden las pequeñas empresas manufactureras beneficiarse de los créditos fiscales por I+D?
R: Sí, incluso los pequeños fabricantes califican si documentan los proyectos elegibles. Las mejoras incrementales en los procesos, las pruebas de prototipos y los experimentos con materiales a menudo generan oportunidades sustanciales de crédito fiscal.
P: ¿Cómo puede el seguimiento de la nómina afectar a las solicitudes de crédito fiscal por I+D?
R: Un seguimiento preciso de la nómina garantiza que los salarios del personal elegible se incluyan correctamente. La clasificación errónea a menudo conduce a una reducción de los créditos o al rechazo de las solicitudes.
P: ¿Qué papel desempeñan los laboratorios de investigación externalizados en la elegibilidad para el crédito?
R: Los gastos pagados a laboratorios o consultores externos suelen ser deducibles. Asegúrese de que los contratos especifiquen entregables de investigación vinculados a mejoras técnicas o pruebas.
P: ¿Pueden los proyectos centrados en la sostenibilidad optar a créditos fiscales por I+D?
R: Sí, las iniciativas sostenibles como la reducción de residuos, materiales más limpios o métodos de eficiencia energética califican si cumplen con los criterios tecnológicos del IRS.
P: ¿Cómo se preparan los fabricantes para una revisión de créditos del IRS?
R: Mantenga notas de proyectos, documentación de gastos y registros de nómina. Externalizar las tareas de cumplimiento a la India garantiza que sus archivos sean precisos y estén listos para una auditoría.
P: ¿Se pueden combinar los créditos con incentivos a nivel estatal?
R: Sí, muchos estados ofrecen créditos adicionales junto con los federales. Combinarlos requiere una planificación cuidadosa para evitar solapamientos o conflictos en la presentación de informes.
VJM Global
Descubre opiniones de expertos, consejos y novedades de VJM Global