

El Impuesto Especial Federal (FET, por sus siglas en inglés) sobre camiones es un impuesto federal sobre las ventas que se aplica a la primera venta minorista de determinados camiones pesados, tractocamiones y remolques.
Si usted es un concesionario de camiones, propietario de una flota o una empresa en los EE. UU. que compra vehículos comerciales con regularidad, este impuesto afecta directamente a sus resultados financieros y a sus obligaciones de cumplimiento.
Según la normativa actual del IRS, el FET es generalmente del 12% del precio total de venta de los vehículos que cumplen los requisitos, incluidas las piezas o accesorios vendidos como parte de la transacción (instrucciones del Formulario 720 del IRS).
Presentar y pagar este impuesto correctamente es fundamental, ya que los errores pueden dar lugar a sanciones, retrasos en las ventas o problemas de auditoría que interrumpen las operaciones.
Comprender cuándo se aplica el impuesto, qué transacciones reúnen los requisitos para obtener exenciones y cómo realizar la declaración con precisión puede ahorrarle tiempo, dinero y estrés innecesario. Este blog analizará los aspectos esenciales y le ofrecerá una guía clara para mantener el cumplimiento.
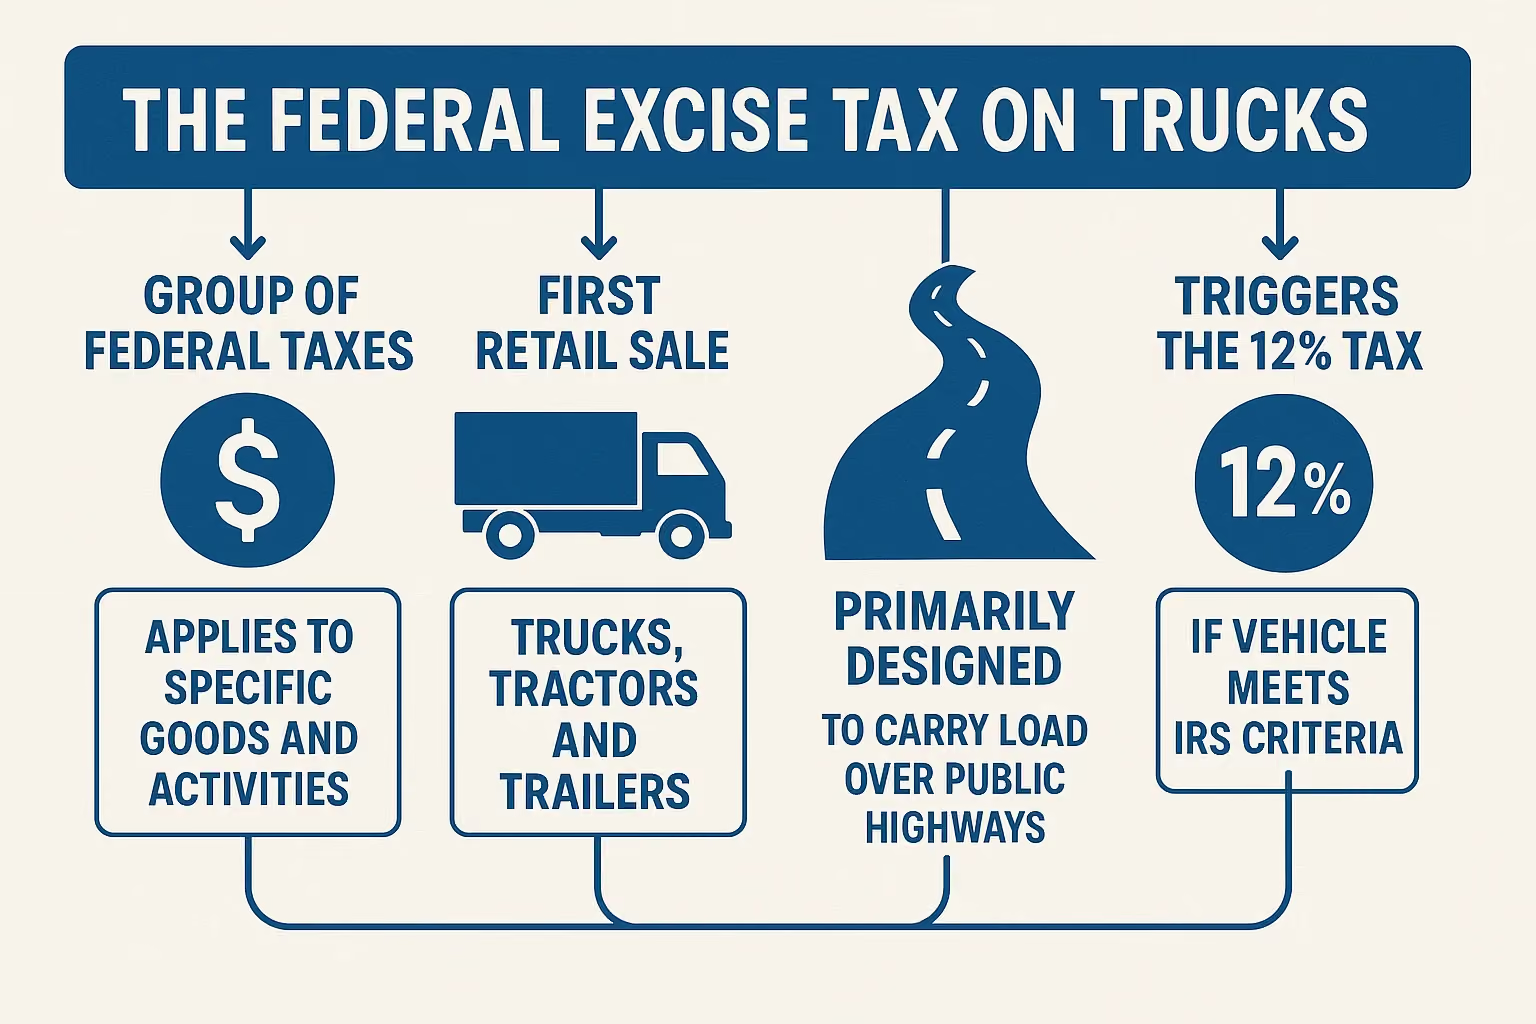
El Impuesto Especial Federal sobre camiones forma parte de un grupo de impuestos federales que se aplican a bienes y actividades específicos. No es un impuesto general sobre las ventas. En su lugar, se dirige a determinadas transacciones de alto valor y gran impacto que tienen un vínculo directo con el sistema federal de carreteras.
Según el IRS, el impuesto se aplica a la primera venta minorista de un “vehículo de carretera” que cumpla con los criterios de peso y diseño descritos en la Sección 4051 del Código de Rentas Internas. Por lo general, esto se refiere a camiones, tractocamiones y remolques fabricados para el transporte comercial y no para el transporte personal.
Para los camiones, el IRS describe un vehículo que cumple los requisitos como aquel “diseñado principalmente para transportar una carga por carreteras públicas,” excluyendo pasajeros. Los tractocamiones se clasifican como vehículos “diseñados principalmente para remolcar un remolque o semirremolque por carreteras públicas” (instrucciones del Formulario 720 del IRS). Estas definiciones son importantes porque determinan si una transacción está sujeta a las normas del FET.
Comprender estas distinciones ayuda a vendedores y compradores a evitar costosas clasificaciones erróneas. Si un vehículo cumple con la definición del IRS y supera los umbrales de peso, la venta probablemente activará el FET del 12%, incluso si las partes desconocen el requisito.
Lea también: Comprender las normas de reconocimiento de ingresos según los US GAAP
El Impuesto Especial Federal sobre camiones forma parte de un grupo de impuestos federales que se aplican a bienes y actividades específicos. No es un impuesto general sobre las ventas. En su lugar, se dirige a determinadas transacciones de alto valor y gran impacto que tienen un vínculo directo con el sistema federal de carreteras.
Según el IRS, el impuesto se aplica a la primera venta minorista de un “vehículo de carretera” que cumpla con los criterios de peso y diseño descritos en la Sección 4051 del Código de Rentas Internas. Por lo general, esto incluye:
Estas definiciones son importantes porque determinan si una transacción está sujeta a las normas del FET. Comprenderlas ayuda tanto a vendedores como a compradores a:
Una clasificación precisa desde el principio puede hacer que el cumplimiento del FET sea mucho más sencillo para todas las partes involucradas. También sirve como base para comprender las circunstancias específicas bajo las cuales se debe calcular y pagar el impuesto.
El FET se activa cuando un camión, tractocamión o remolque que cumple los requisitos se vende al por menor por primera vez. Este punto de venta, conocido como la “primera venta minorista,” es cuando el comprador adquiere la propiedad para su uso y no para su reventa. El vendedor es responsable de recaudar el impuesto del comprador y remitirlo al IRS.
La declaración y el pago se realizan mediante el Formulario 720 del IRS, la Declaración trimestral de impuestos especiales federales. Este formulario debe presentarse junto con el pago del impuesto adeudado en el trimestre correspondiente. Es fundamental realizar una declaración precisa para evitar sanciones o retrasos en el procesamiento.
Los plazos de presentación trimestral para el Formulario 720 son los siguientes:
Consejo profesional: Como empresa, debe centrarse en mantener registros claros de las transacciones, incluidas facturas, contratos de compraventa y especificaciones de los vehículos, para respaldar la información declarada en el Formulario 720.
Esto garantiza que el IRS pueda verificar la exactitud de la declaración si surgen dudas. Llevar un registro coherente y organizado no solo cumple con los requisitos legales, sino que también facilita la determinación de la elegibilidad para exenciones o consideraciones especiales de declaración.
Una vez que sepa cuándo y cómo presentar las declaraciones, podrá comprender mejor cómo se calcula el impuesto en sí.
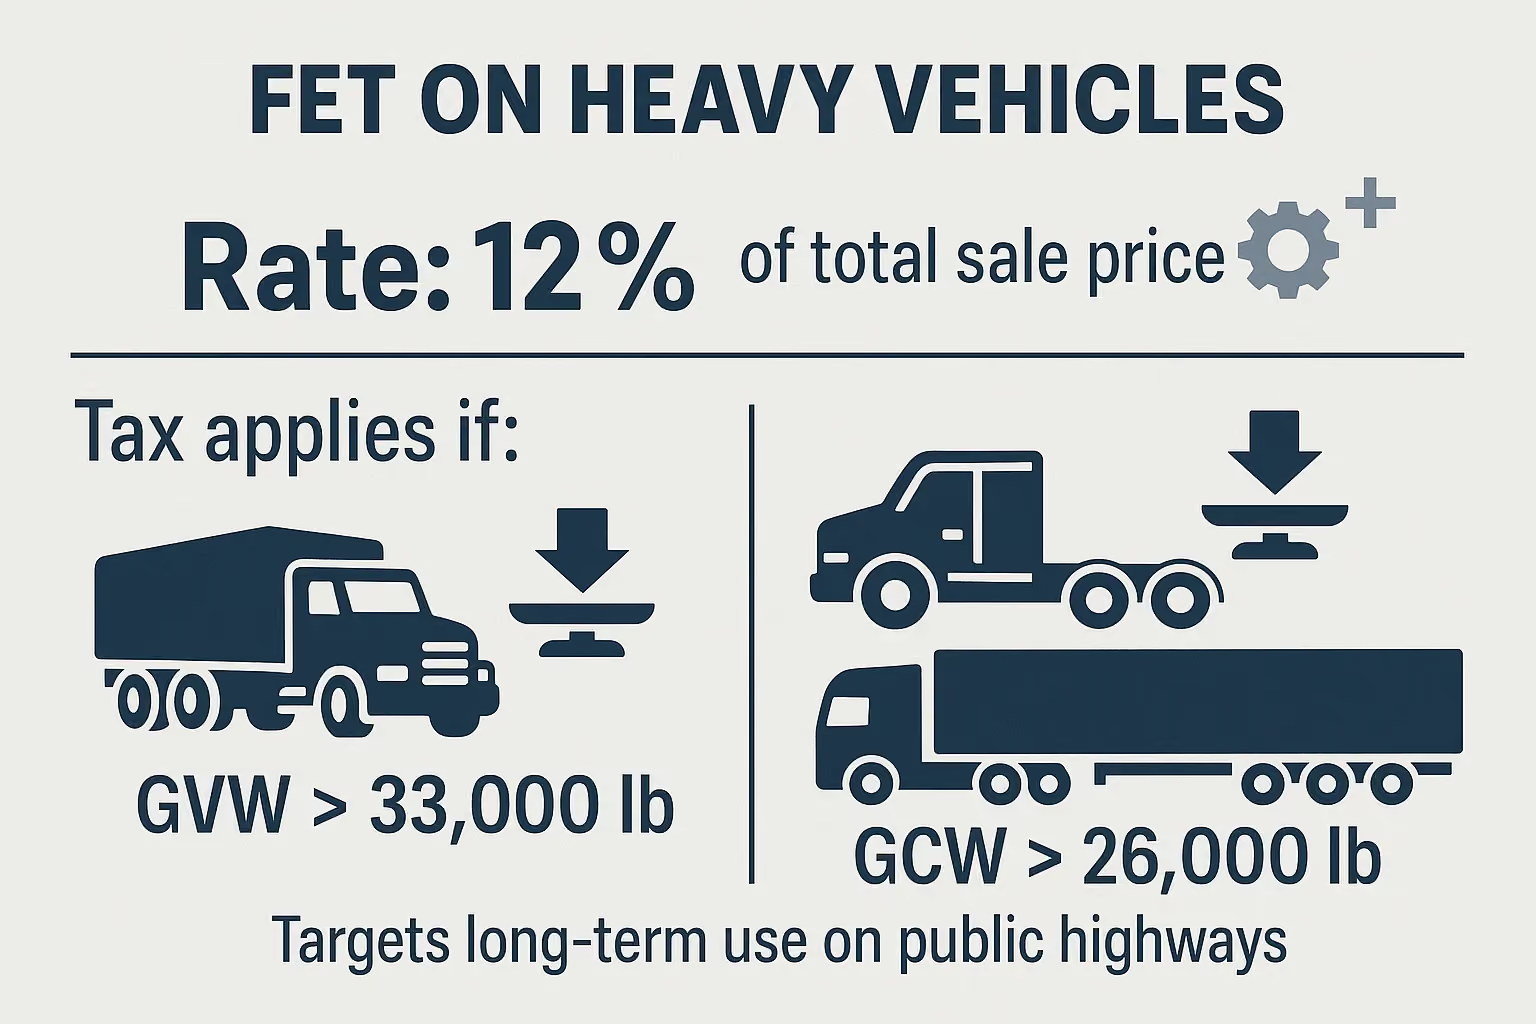
La tasa estándar del FET para camiones, tractores y remolques que califican es del 12% del precio total de venta. Esto incluye no solo el costo base del vehículo, sino también cualquier pieza o accesorio vendido como parte de la transacción.
El peso es un factor clave para determinar si un vehículo está sujeto al FET. El impuesto generalmente se aplica cuando:
Estos umbrales garantizan que el impuesto se aplique a vehículos comerciales pesados destinados a un uso prolongado en carreteras públicas. Calcular con precisión el monto imponible ayuda a evitar pagos insuficientes o excesivos.
También permite a las empresas identificar cuándo ciertas ventas pueden calificar para exenciones, lo que puede reducir costos y mejorar la confianza en el cumplimiento.
Lea también: Documentos necesarios para el registro de una sociedad de responsabilidad limitada privada
En la mayoría de los casos, la venta de un camión usado no está sujeta al FET porque el impuesto solo se aplica a la primera venta minorista. Esto significa que, una vez que se ha pagado el FET por un vehículo que califica, las ventas posteriores generalmente quedan fuera de su alcance.
Sin embargo, existen excepciones y los vendedores deben confirmar el estado fiscal antes de finalizar cualquier transacción. Según las instrucciones del Formulario 720 del IRS, las ventas de camiones usados aún pueden estar sujetas al FET si:
Ciertas transacciones también están excluidas del FET, incluso para vehículos nuevos, tales como:
Aclarar si una venta se considera "usada" a ojos del IRS ayuda a prevenir responsabilidades inesperadas y mantiene a ambas partes alineadas con sus responsabilidades de cumplimiento. Una vez aclarado cómo se tratan las ventas de camiones usados, el siguiente paso es recordar las exenciones que pueden excluir ciertas transacciones por completo del ámbito del FET.
El impuesto especial federal (FET, por sus siglas en inglés) sobre los camiones es más que un simple costo operativo; desempeña un papel fundamental en la financiación de la infraestructura pública. Una parte importante de los ingresos recaudados a través del FET se destina al Highway Trust Fund, que apoya la construcción, el mantenimiento y la reparación del sistema de carreteras de los Estados Unidos.
Según la Administración Federal de Carreteras, este fondo ayuda a cubrir los costos de:
Por diseño, el FET garantiza que quienes utilizan vehículos comerciales pesados, y por lo tanto ejercen una mayor presión (al ocupar más espacio) sobre las vías públicas, contribuyan proporcionalmente a su mantenimiento.
Comprender a dónde se destinan estos fondos ofrece una perspectiva más amplia sobre por qué existe este impuesto y cómo conecta las operaciones privadas con las prioridades nacionales de infraestructura.
Lea también:
Las normas del FET pueden volverse complejas rápidamente, especialmente cuando hay exenciones, modificaciones o transacciones de alto valor involucradas. Los errores pueden derivar en sanciones o retrasos.
Un asesor cualificado puede ayudarle a:
Si su empresa se dedica a la venta de vehículos comerciales, a la gestión de flotas o a las exportaciones, contar con asesoramiento fiscal es más que útil: protege sus márgenes y su cumplimiento normativo.
Mantenerse al día con los requisitos del FET requiere algo más que conocer la tasa del 12 por ciento. Implica entender cuándo se aplica el impuesto, cómo calcularlo con precisión y qué exenciones pueden reducir legalmente su responsabilidad. También exige una documentación clara y una presentación puntual para que sus operaciones continúen sin interrupciones.
VJM Global colabora con empresas, concesionarios de camiones y firmas de contadores públicos (CPA) de EE. UU. para proporcionar:
Al combinar un profundo conocimiento fiscal con un enfoque en la eficiencia operativa, le ayudamos a cumplir con sus obligaciones y a proteger sus resultados financieros.
Por lo general, el FET no se aplica a los arrendamientos operativos estándar. Sin embargo, si el contrato de arrendamiento está estructurado de manera que efectivamente transfiera la propiedad al finalizar el plazo, el IRS puede considerarlo una venta sujeta a impuestos.
Sí. Muchos prestamistas permiten incluir el monto del FET en el paquete de financiación del vehículo. Esto significa que el comprador paga el impuesto a lo largo del tiempo como parte del préstamo, en lugar de hacerlo en un solo pago global.
FET is a federal tax and is separate from state or local sales taxes. Both can apply to the same transaction, and each must be calculated and reported according to its own rules.
If substantial modifications are made before the first retail sale, their value is generally included in the FET calculation. Aftermarket work done after the sale typically does not trigger additional FET, but it may affect warranties or state regulations.
The IRS typically has three years from the date of filing Form 720 to audit an FET return. In cases of fraud or significant underreporting, the statute can be extended.
If a sale is rescinded and the vehicle is returned, the seller may be eligible to claim a credit or refund for the FET paid, provided proper documentation is submitted to the IRS.




