

Toda empresa en el Reino Unido con empleados tiene una responsabilidad financiera que, con demasiada frecuencia, no se registra hasta que un auditor la señala: las vacaciones anuales devengadas pero no disfrutadas. La contabilidad de la provisión de vacaciones es el método mediante el cual las empresas británicas calculan y registran el valor monetario de esas vacaciones pendientes como un pasivo en el balance. Esta obligación se aplica independientemente del tamaño de la empresa; sin embargo, los directores financieros, los propietarios de negocios y los profesionales de recursos humanos en empresas con sede en el Reino Unido, incluidas las firmas extranjeras que operan aquí, suelen pasarla por alto o calcularla mal.
Las consecuencias van más allá de la precisión contable. Los errores en la provisión de vacaciones generan riesgos de cumplimiento tanto en virtud de la legislación laboral como de la FRS 102, la norma de información financiera aplicable a la mayoría de las empresas del Reino Unido desde que se abolió la FRSSE en enero de 2016.
Esta guía cubre:
El Reglamento de Tiempo de Trabajo de 1998 establece que todos los trabajadores —a tiempo completo, a tiempo parcial, con horarios irregulares y de agencias— tienen derecho a vacaciones legales pagadas. El Reglamento 13 otorga 4 semanas, mientras que el Reglamento 13A proporciona 1,6 semanas adicionales, lo que suma un total de 5,6 semanas (28 días) para un trabajador de cinco días a la semana. Esto crea una obligación continua para el empleador, la cual califica como un pasivo financiero desde el momento en que se devengan las vacaciones.
La FRS 102, que reemplazó a la FRSSE en enero de 2016, exige que las entidades midan las obligaciones por beneficios a corto plazo para los empleados por el importe no descontado (el valor nominal total, sin ajustar por el valor temporal del dinero) que se espera pagar. El párrafo 28.5 aborda específicamente las vacaciones devengadas pero no disfrutadas, exigiendo su reconocimiento cuando existe el pasivo. Esto se aplica a la mayoría de las empresas del Reino Unido independientemente de su tamaño, aunque las microentidades que siguen la FRS 105 no están obligadas a reconocer esta provisión de la misma manera.
La provisión debe registrarse si el valor de las vacaciones no disfrutadas es materialmente significativo en relación con la posición financiera general de la empresa. La materialidad existe cuando la omisión, la declaración errónea o la ocultación de información podrían influir razonablemente en las decisiones de los principales usuarios de los estados financieros. Determinar la materialidad es una decisión de juicio que se toma en consulta con un auditor. Las empresas deben mantener registros de vacaciones precisos durante todo el año para respaldar esa evaluación.
Hacer esto mal conlleva consecuencias reales. No registrar las provisiones por vacaciones puede resultar en:
El cálculo sigue un proceso constante de tres pasos. Antes de comenzar, reúna esta información para cada empleado:
Para los trabajadores con horarios irregulares y los trabajadores de año parcial en años vacacionales que comiencen a partir del 1 de abril de 2024, se aplica una regla diferente: estos trabajadores devengan vacaciones al 12,07% de las horas trabajadas en cada periodo de pago, en lugar de un derecho anual fijo.
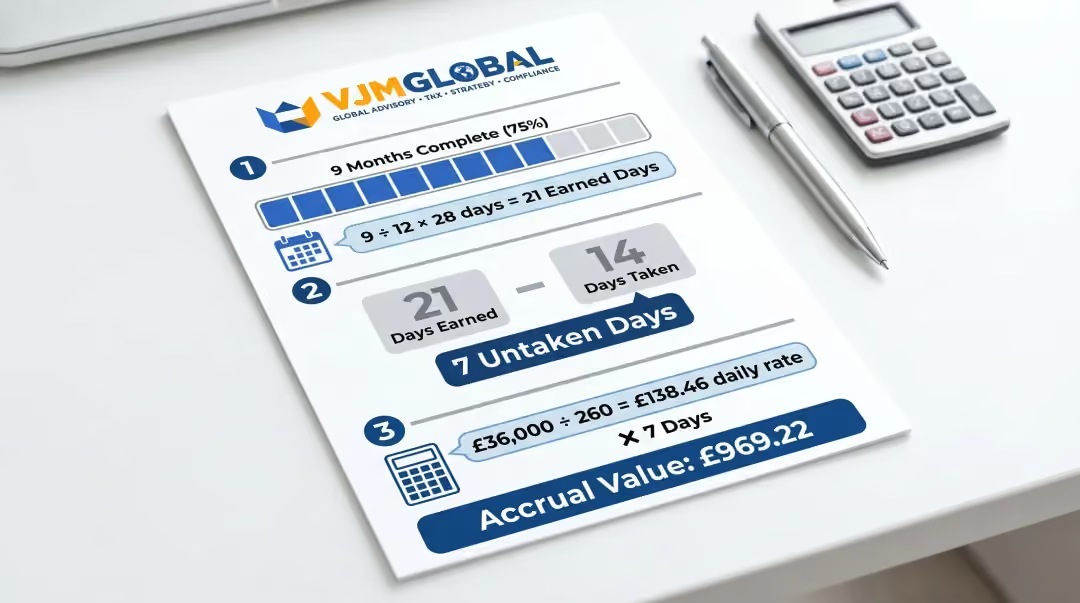
Calcule qué proporción del año vacacional ha transcurrido hasta la fecha de cierre del ejercicio financiero.
Ejemplo: Si el año vacacional va de abril a marzo y el año financiero termina en diciembre, han transcurrido 9 de los 12 meses = se ha devengado el 75% del derecho anual.
Multiplique este porcentaje por el derecho anual total del empleado para obtener los días devengados.
Reste el número de días de vacaciones que el empleado ya ha disfrutado durante el año vacacional en curso a la cifra de días devengados calculada en el Paso 1. El resultado es el número de días devengados pero no disfrutados al cierre del ejercicio financiero, lo que se conoce como el "déficit de devengo de vacaciones".
Multiplique los días devengados y no disfrutados de cada empleado por su tarifa diaria. Para los empleados a tiempo completo estándar, la tarifa diaria = salario anual ÷ 260 días laborables (52 semanas × 5 días).
Sume las cifras de todos los empleados para obtener el pasivo total por devengo de vacaciones.
Ejemplo práctico:
Greenfield Consulting Ltd tiene un ejercicio financiero que finaliza el 31 de diciembre. Su año vacacional va del 1 de abril al 31 de marzo.
Empleado: Sarah Thompson
Repita este cálculo para todos los empleados y sume los totales para determinar el pasivo por devengo de vacaciones de toda la empresa.
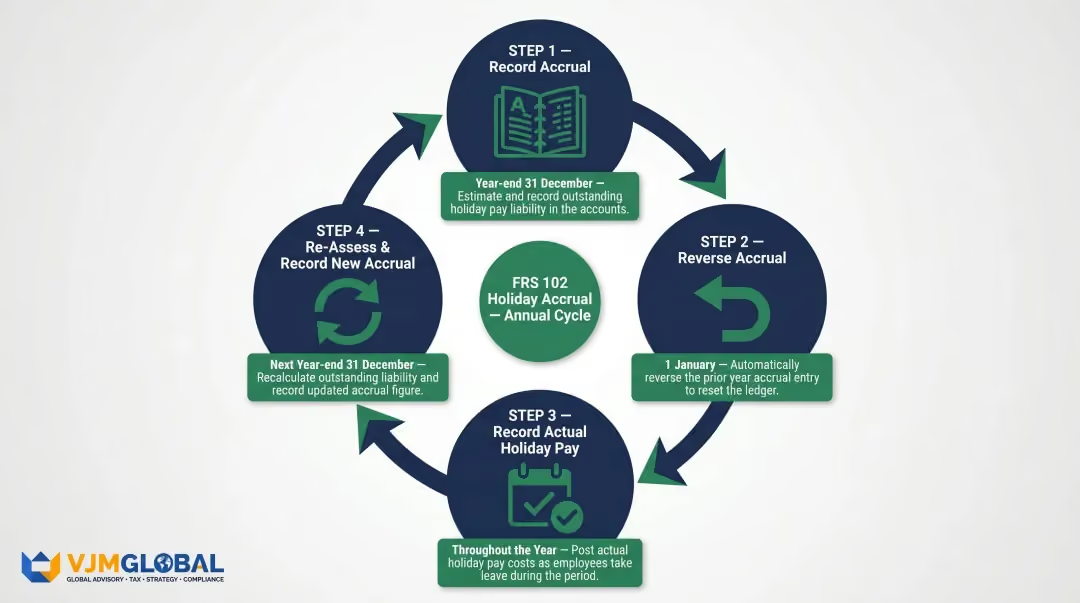
El devengo de vacaciones se registra como:
Esto garantiza que el coste se asigne al periodo en el que el empleado devengó las vacaciones, de acuerdo con el principio de devengo contable exigido por la norma FRS 102.
Al comienzo del siguiente ejercicio financiero, el devengo se revierte cuando las vacaciones se disfrutan y se pagan efectivamente. Ambos pasos —reversión y nueva valoración— forman parte del mismo ciclo estándar:
Cuando el devengo es significativo, las empresas deben describir su política contable sobre las vacaciones pagadas en las notas a los estados financieros. Los auditores suelen verificar:
Para las empresas del Reino Unido que utilizan proveedores de externalización contable o de nóminas, el riesgo principal es la falta de conexión entre los registros de vacaciones de Recursos Humanos y las cifras de cierre de año del equipo financiero. Unos devengos precisos dependen de que ambas partes compartan datos actualizados.
Los servicios de externalización contable en el Reino Unido de VJM Global ayudan a las empresas a mantener el cumplimiento de la norma FRS 102 mediante la integración de los datos de nómina con los informes de cierre de ejercicio, de modo que los saldos de vacaciones se registren con precisión antes de finalizar las cuentas.
El devengo de vacaciones rara vez es sencillo. Varios factores, desde la estructura de su plantilla hasta cómo se alinea su año de vacaciones con su año financiero, pueden alterar significativamente la cifra de pasivo en su balance:
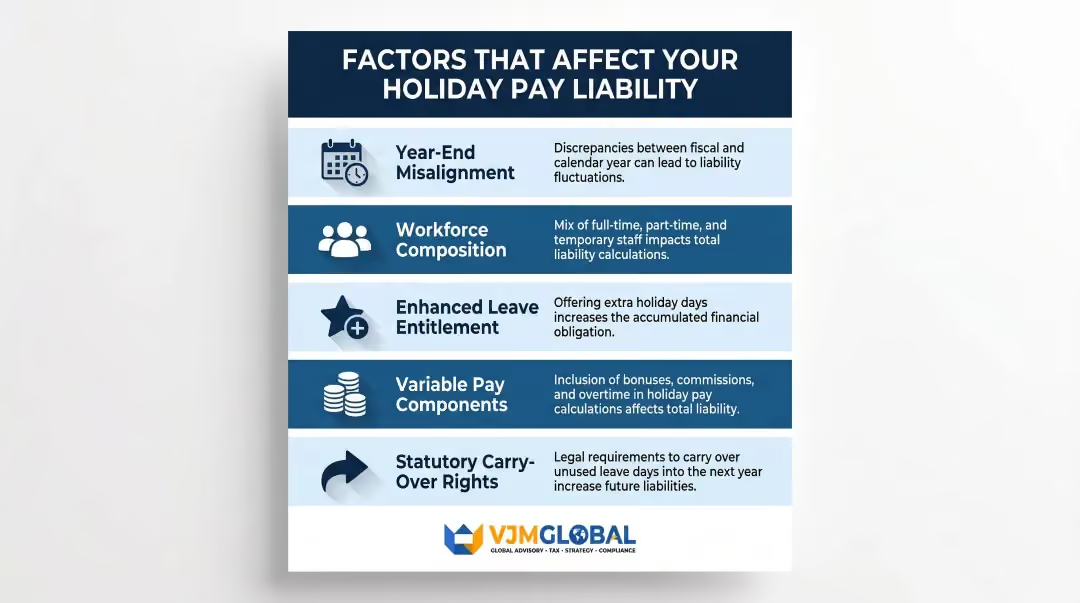
Cada uno de estos factores puede modificar su pasivo por vacaciones pagadas en miles de libras. Realizar el cálculo correctamente significa identificar cuál se aplica a su plantilla y ajustar su método de devengo en consecuencia antes del cierre del ejercicio.
Muchas pequeñas empresas asumen que la contabilidad de devengo de vacaciones solo se aplica a grandes empresas o firmas cotizadas. Desde la abolición de la FRSSE en enero de 2016, la norma FRS 102 se aplica a la mayoría de las empresas del Reino Unido. La obligación de devengo existe independientemente del tamaño de la empresa si el importe es significativo, un umbral que depende de la situación financiera específica de la empresa, no de su número de empleados.
Un error crítico es excluir los elementos salariales variables del cálculo. Tras el fallo del tribunal laboral en el caso Bear Scotland v Fulton, los empleadores del Reino Unido deben incluir lo siguiente en las vacaciones pagadas para al menos las 4 semanas de vacaciones derivadas de la UE:
Excluir estos elementos subestima el devengo. También crea un pasivo retroactivo, exponiendo potencialmente a la empresa a reclamaciones con fecha anterior, sujeto a la regla de interrupción de tres meses para series de pagos insuficientes.
Aunque alinear el año de vacaciones con el año financiero reduce las diferencias temporales, los empleados aún pueden tener vacaciones no disfrutadas al cierre del ejercicio que deben evaluarse. La gestión de las vacaciones (enviar recordatorios, limitar el traspaso contractualmente) puede reducir, pero no siempre eliminar, la necesidad de un asiento de devengo. Al cierre del ejercicio, la comprobación de materialidad debe confirmar si el valor de las vacaciones no disfrutadas en toda la plantilla supera el umbral para justificar un asiento en el balance, independientemente de lo bien que se hayan gestionado las vacaciones durante el año.
El derecho a vacaciones se devenga en función del tiempo trabajado a lo largo del año de vacaciones. Los trabajadores a tiempo completo reciben 5,6 semanas (28 días) al año; los trabajadores a tiempo parcial reciben una cantidad prorrateada, y los trabajadores con horas irregulares devengan el 12,07 % de las horas trabajadas.
Después de 3 meses, un trabajador a tiempo completo genera aproximadamente 7 días de vacaciones legales, calculados como 28 días × 3 ÷ 12. Los trabajadores a tiempo parcial reciben una cantidad proporcional basada en su jornada laboral.
El pago de vacaciones debe reflejar el salario habitual del trabajador, incluyendo las horas extras regulares y las comisiones durante las primeras 4 semanas de permiso. Los trabajadores deben cobrar durante el permiso (no después), y el pago acumulado solo se permite para trabajadores con horas irregulares y trabajadores a tiempo parcial desde abril de 2024.
Sí, el derecho a vacaciones legales sigue acumulándose durante las vacaciones anuales, el permiso de maternidad, paternidad, adopción y la baja por enfermedad. Los trabajadores no pueden perder el derecho acumulado durante estos periodos protegidos, lo que puede aumentar las obligaciones de devengo a final de año.
Según el párrafo 28.5 de la FRS 102, las empresas del Reino Unido deben reconocer el coste no descontado de las vacaciones devengadas pero no disfrutadas por los empleados como un pasivo a corto plazo en el balance al cierre del ejercicio, si el importe es significativo.
Los trabajadores pueden trasladar hasta 4 semanas de vacaciones legales no disfrutadas si no pudieron tomarlas por enfermedad o permiso legal (como el de maternidad), y deben usarlas en un plazo de 18 meses. Los empleadores también pueden permitir traslados adicionales por contrato.




