¿Está pensando en expandir sus operaciones de I+D a la India? Las empresas estadounidenses pueden aprovechar un entorno fiscal favorable que ofrece una deducción del 100% en los gastos de investigación elegibles, cubriendo tanto las innovaciones internas como las realizadas en colaboración.
La flexibilidad normativa de la India, el talento rentable y la reducción de los aranceles aduaneros y las tasas del GST aceleran el desarrollo de productos al tiempo que minimizan los gastos generales. Este entorno ayuda a las empresas estadounidenses a diversificar sus inversiones globales en I+D, mejorando el flujo de caja y el crecimiento tecnológico.
Esta guía explica cómo las empresas estadounidenses pueden beneficiarse estratégicamente de los incentivos fiscales para la I+D en la India, analizando la normativa para sacar el máximo provecho.
Puntos clave
Importantes beneficios fiscales bajo la Sección 35: Las empresas estadounidenses en la India pueden solicitar una deducción del 100% en los gastos de I+D, tanto operativos como de capital, lo que reduce significativamente su base imponible y mejora la eficiencia de costes en innovación.
El reconocimiento del DSIR abre amplios incentivos: El reconocimiento por parte del DSIR de la India permite la exención de derechos de aduana en las importaciones de I+D, reducciones del GST y acceso a subvenciones gubernamentales, lo que acelera el ahorro de costes y facilita la operativa de las empresas estadounidenses.
Amplia gama de gastos de I+D deducibles: Las deducciones elegibles cubren costes operativos como salarios, servicios públicos, materias primas y equipos de capital (excluyendo terrenos), permitiendo un alivio financiero completo en diversas actividades de I+D.
Requisitos completos de cumplimiento y documentación: Las empresas deben mantener registros financieros, técnicos y legales detallados, incluida la aprobación del DSIR, y presentar declaraciones anuales como el Formulario 3CL para mantener su elegibilidad a los incentivos fiscales.
Incentivos específicos por sector para mejorar la I+D estratégica: Los sectores farmacéutico, tecnológico, electrónico, aeroespacial y de energías renovables se benefician de incentivos personalizados, como deducciones ponderadas, tipos impositivos sobre patentes y depreciación acelerada, lo que impulsa una inversión más enfocada.
Comprender los incentivos fiscales para la I+D en la India
Los incentivos fiscales para la I+D en la India representan un marco integral diseñado por el gobierno para promover las actividades de investigación científica y desarrollo en todos los sectores. Estos incentivos operan principalmente a través de la Sección 35 de la Ley del Impuesto sobre la Renta de 1961, que ofrece deducciones sustanciales para las empresas y organizaciones que invierten en actividades de investigación.
El sistema tiene como objetivo reducir la carga financiera de las inversiones en I+D, al tiempo que anima a las empresas a desarrollar nuevas tecnologías, productos y procesos que puedan impulsar el crecimiento económico y el avance tecnológico.
Los incentivos fiscales para la I+D en la India han cobrado un impulso significativo tras el compromiso del gobierno de asignar 20.000 millones de rupias para la investigación y el desarrollo impulsados por el sector privado en el presupuesto 2025-26, lo que supone un aumento sustancial respecto a las asignaciones anteriores.
Este marco contiene varios tipos de deducciones, exenciones de derechos de aduana y beneficios del GST que hacen de la India un destino atractivo tanto para empresas nacionales como internacionales que buscan establecer centros de investigación.
¿Qué significan los incentivos fiscales para la I+D en la India para las empresas estadounidenses?
Los incentivos fiscales para la I+D en la India ofrecen claras ventajas financieras a las empresas estadounidenses que invierten en actividades de investigación dentro del país. Conocer las disposiciones y beneficios específicos puede ayudar a las empresas estadounidenses a planificar y asignar recursos de manera eficaz para sus esfuerzos de innovación.
A continuación, se detallan los puntos clave sobre cómo se aplican estos incentivos a las empresas estadounidenses que operan en la India.
Deducción fiscal de la Sección 35: Las empresas estadounidenses que operan en la India a través de filiales o establecimientos permanentes pueden solicitar una deducción del 100% tanto en los gastos de I+D operativos como de capital bajo la Sección 35 de la Ley del Impuesto sobre la Renta.
Reconocimiento del DSIR: Las empresas extranjeras registradas en la India, incluidas las filiales estadounidenses, pueden optar al reconocimiento del Departamento de Investigación Científica e Industrial (DSIR), lo que conlleva beneficios como deducciones fiscales y exenciones de derechos de aduana en las importaciones de I+D.
Beneficios de derechos de aduana y GST: Las entidades aprobadas por el DSIR disfrutan de un derecho de aduana básico del 0% en equipos e insumos, además de tipos de GST reducidos: 5% para transacciones interestatales y 2,5% de CGST más 2,5% de SGST para transacciones intraestatales.
Depreciación acelerada: Las empresas estadounidenses pueden solicitar una depreciación del 100% sobre los activos de investigación en el primer año, optimizando el tratamiento de los gastos de capital.
Deducciones de I+D preoperativas: Los gastos de investigación incurridos hasta tres años antes de iniciar las operaciones comerciales en la India son deducibles una vez que comiencen las operaciones.
Contribuciones a la investigación colaborativa: Los pagos a organismos de investigación indios aprobados son deducibles hasta en un 100-150%, lo que fomenta las asociaciones.
Cobertura de gastos: Todos los gastos operativos, incluidos salarios, servicios públicos, materias primas y consumibles, califican para una deducción total en el año en que se incurren.
Exclusiones y documentación: Los costes de los terrenos no son deducibles, y es esencial contar con registros detallados y aprobaciones del DSIR para solicitar los beneficios.
Acceso a apoyo gubernamental: Las filiales estadounidenses registradas en el DSIR también pueden acceder a subvenciones gubernamentales, préstamos subvencionados y apoyo de capital para sus actividades de I+D.
Planifique con antelación gracias a la visión de expertos que pueden ayudar a las empresas a navegar por las normas globales y minimizar los riesgos, y explore enfoques prácticos en Estrategias de planificación fiscal internacional para 2025.
Incentivos fiscales para la I+D en la India: Estructura de beneficios
Los incentivos fiscales para la I+D para empresas estadounidenses en la India cuentan con un marco estructurado que define cómo se reconocen y deducen los diferentes gastos de investigación. Comprender las categorías específicas y sus condiciones puede ayudar a establecer expectativas realistas para la planificación fiscal y el cumplimiento normativo.
Aquí tiene una visión general clara de los principales beneficios y requisitos asociados a estos incentivos.
Expenditure on Scientific Research
Tax Deduction Rate
Section Reference
Key Requirements & Conditions
Form Required
In-house revenue expenditure
100% of expenditure
Section 35(1)(i)
Must be related to business operations
Not specified
In-house capital expenditure (excluding land & building)
100% of expenditure (land cost excluded)
Section 35(1)(iv)
Separate books required; excludes land & building costs
Form 3CK for DSIR approval
Pre-commencement expenditure (within 3 years before business)
100% in the year the business commences
Section 35(1)(i)
Expenditure incurred within 3 years before business start
Not specified
Payment to an approved scientific research company (Indian entity)
100% of payment
Section 35(1)(iia)
An Indian company with scientific research as its main objective
Approval from the Income Tax Authority is required
Contribution to an approved research association/university
100%
Section 35(1)(ii)
The institution must be government-approved
Not specified
Payment to national laboratory/IIT/university
100%
Section 35(2AA)
Recognized by the prescribed authority with an approved program
Form 3CG for approval
Payment to specified person approved by prescribed authority
100%
Section 35(2AA)
Must be approved by the prescribed authority (DSIR)
Form 3CG for approval
In-house R&D by biotechnology/manufacturing companies
Capital expenditure on scientific research equipment
100% of capital expenditure
Section 35(1)(iv)
Equipment only; excludes land & building purchase
Form 3CK for expenditure > INR 1 crore
Contexto histórico
Los incentivos fiscales para la I+D en la India han experimentado modificaciones sustanciales:
Antes de 2017: Deducción ponderada del 200% bajo la Sección 35(2AB).
2017-2021: Reducida a una deducción ponderada del 150%.
2021-Presente: Reducida aún más a una deducción estándar del 100%.
This represents a policy shift from generous weighted deductions to a more balanced approach focusing on patent commercialization through the Patent Box Regime.
Step-by-Step Guide: How US Companies Can Benefit from R&D Tax Incentives in India
Tax incentives for R&D in India provide significant financial benefits to companies conducting scientific research and development activities. These deductions, primarily governed under Section 35 of the Income Tax Act, allow businesses to claim a 100% deduction on both revenue and capital expenditures related to approved R&D activities.
Before claiming any tax benefit, businesses must first check if they meet the core eligibility rules.
Eligibility Requirements
Here are the key requirements these businesses must satisfy.
Aspect
Details
Legal & Operational Status
Must be registered in India under the Companies Act, 2013, including partnerships or LLPs.
Business History
Three financial years must be completed since the start of operations.
R&D Infrastructure
Must have identifiable facilities, qualified personnel, and defined R&D programs.
Facility Size & Location
R&D activities must be carried out on the premises or in dedicated facilities of at least 1,000 sq. ft., in designated areas within India.
Technical Staff
Must demonstrate the availability of sufficient skilled personnel for R&D operations.
Fulfilling eligibility isn’t enough; businesses also need DSIR recognition to validate their in-house R&D units formally.
VJM Global’s international taxation experts help businesses manage complex cross-border compliance while providing eligibility requirements, DSIR recognition, and structured R&D infrastructure that are fully aligned with Indian and global regulatory standards. Talk to our experts!
DSIR Recognition Process
Securing DSIR recognition in India requires following a defined process that verifies the capabilities and compliance of in-house R&D units. Here’s an overview of the key steps involved.
Initial Registration: Register online at the DSIR website and submit an application for recognition of in-house R&D units through the dedicated portal.
Application Submission: Submit both soft copy and hard copy of the application with supporting documents to the DSIR office via speed post.
Meeting at DSIR: DSIR calls the applicant for a meeting with a walk-in video presentation and demonstration of the R&D center capabilities.
Recognition Decision: DSIR evaluates the application and either grants recognition or rejects it based on compliance with guidelines and infrastructure assessment.
Site Visit Possibility: DSIR team may conduct a physical visit to the R&D center, depending on the application requirements and verification needs.
With DSIR recognition in place, the next step for businesses is obtaining Section 35(2AB) approval to unlock deduction benefits.
Need an India subsidiary? We handle FDI approvals, taxation, and local compliance.
Section 35(2AB) Approval Process
Claiming tax benefits under Section 35(2AB) involves a formal approval process that confirms compliance and allows immediate deductions on R&D capital expenses. The main steps in this process are as follows.
Step
Description
Form 3CK Application
Submit Form 3CK to DSIR with detailed R&D information, audited financial statements, infrastructure details, and compliance certificates.
Agreement Execution
Sign a formal agreement with the Secretary, DSIR, establishing cooperation in research and the audit of financial accounts.
Form 3CM Receipt
The company receives an approval certificate in Form 3CM from DSIR for a specific period, as per DSIR guidelines.
Tax Benefit
Eligible to claim a 100% deduction on approved capital R&D expenses in the first year without waiting for depreciation.
Approvals remain valid only when backed by the right documents, making documentation a critical step for businesses.
Documentation Requirements
The key documents that need to be maintained include the following.
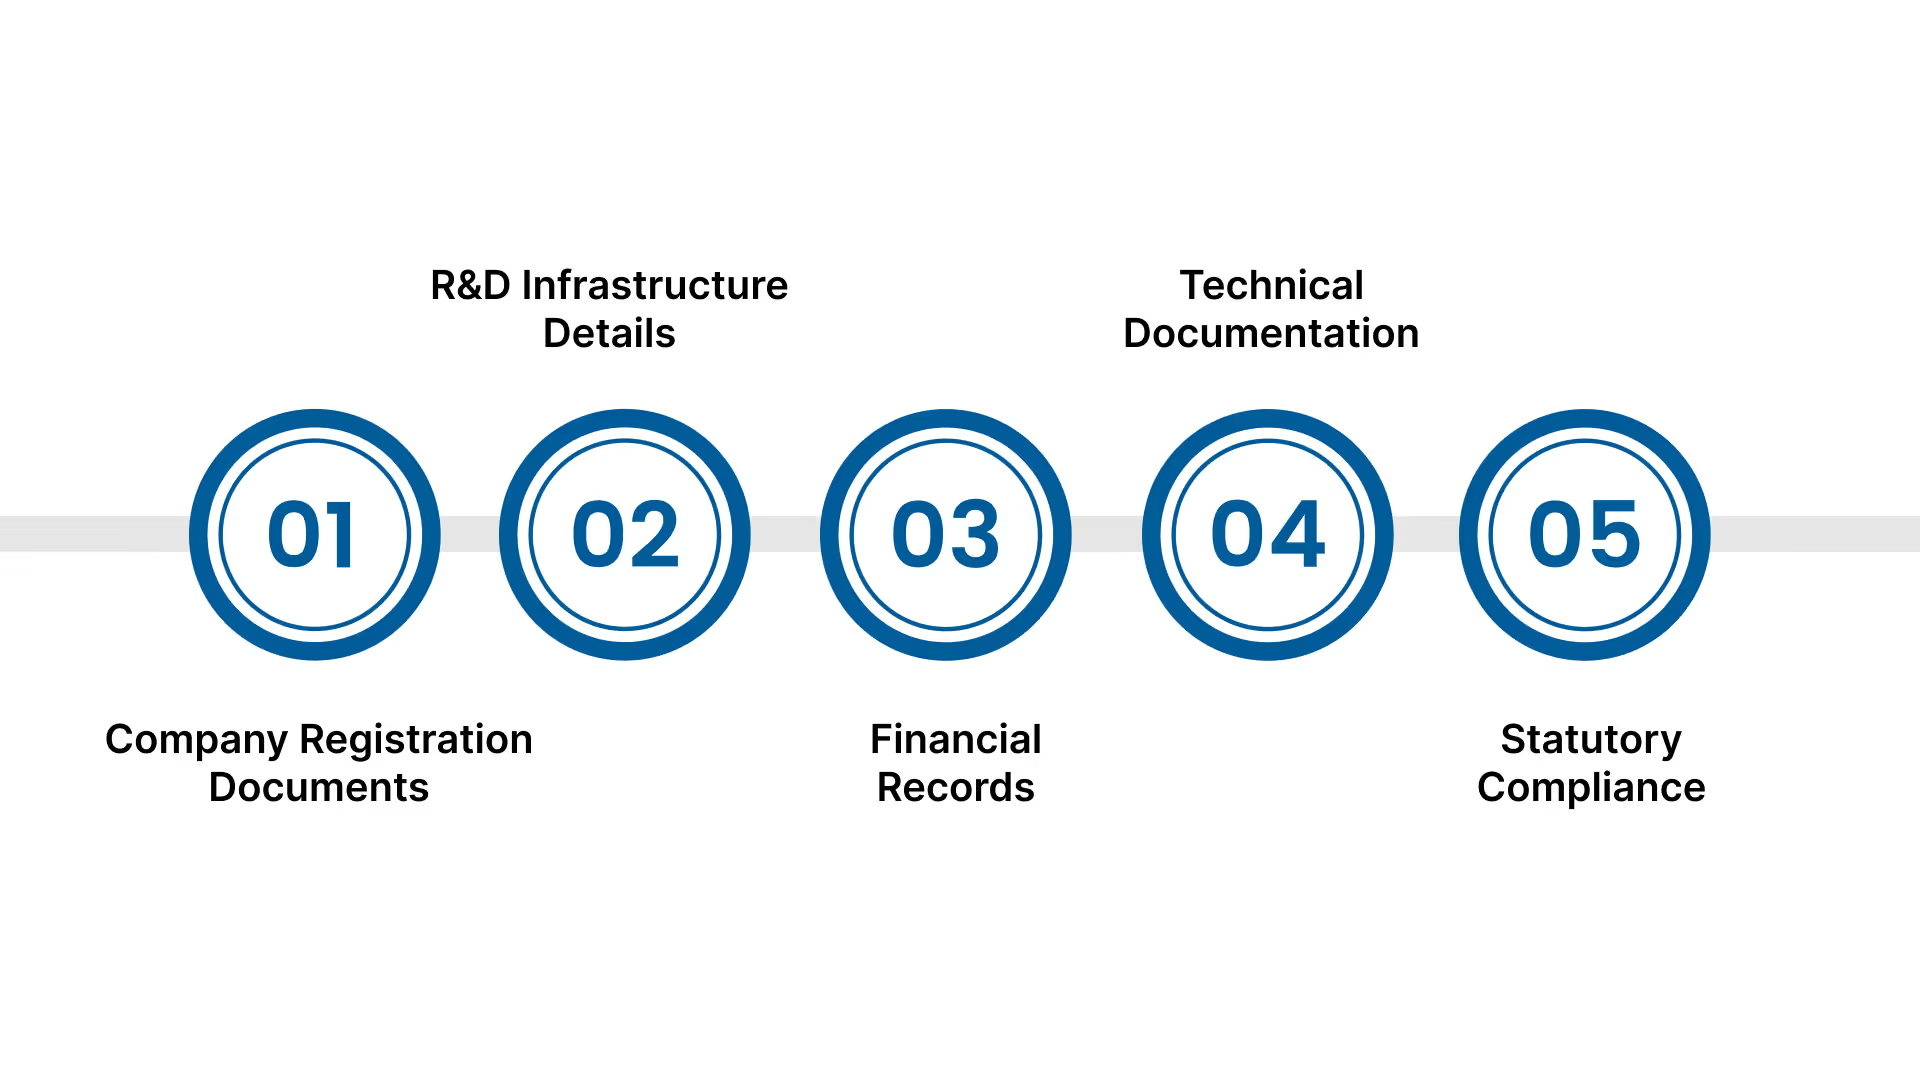
Company Registration Documents: Copy of Memorandum and Articles of Association proving legal existence and corporate structure.
R&D Infrastructure Details: Complete description of R&D unit activities, scope, objectives, methods, and outcomes of research projects.
Financial Records: Three years of annual reports, financial statements, and a detailed breakdown of R&D expenses, including materials, salaries, and equipment costs.
Technical Documentation: R&D unit designs showing physical layout, infrastructure details, installation dates, equipment values, and personnel qualifications.
Statutory Compliance: Valid permits and licenses from statutory authorities for operations and R&D center establishment at a specific location.
Initial approval is just the start; ongoing compliance provides benefits for businesses to continue without interruption.
Cumplimiento y presentación de informes anuales
Estos son los requisitos principales para el cumplimiento y la documentación anual.
Presentación del Formulario 3CL: Presente la declaración anual mediante el Formulario 3CL antes del 31 de octubre de cada año, detallando los gastos y actividades de I+D del periodo aprobado.
Mantenimiento de cuentas separadas: Mantenga cuentas separadas para cada centro de I+D con una auditoría anual realizada por auditores legales y entregue una copia al DSIR.
Certificación del Formulario 3CLA: Unnuevo formulario que requiere la certificación de un contador de que las cuentas se mantienen satisfactoriamente y que los gastos se ajustan a las directrices del DSIR.
Requisitos de auditoría interna: Realice una auditoría interna de los gastos de I+D si es necesario, garantizando el cumplimiento de las categorías de gastos aprobadas.
Los incentivos fiscales no se limitan al impuesto sobre la renta; los beneficios del GST y de aduanas pueden reducir los gastos iniciales de los proyectos de I+D.
Beneficios del GST y de aduanas
Los siguientes beneficios ayudan a reducir los costes iniciales relacionados con las actividades de I+D.
Benefit
Description
Reduced GST Rate
Maximum 5% IGST on eligible R&D purchases instead of the standard 18%, reducing R&D project costs.
Customs Duty Exemption
Zero customs duty on imports of R&D equipment, spares, accessories, and consumables under specific notifications.
Import Procedures
Apply to Customs with a DSIR certificate confirming exclusive R&D use, equipment details, and all supporting documents.
Pharmaceutical Benefits
Duty-free import allowed for pharmaceutical reference standards and analytical equipment for biotechnology and pharma R&D.
Los beneficios a largo plazo dependen de un estricto mantenimiento de registros y auditorías, ya que estos constituyen la base del cumplimiento para las empresas.
Utilice la amplia experiencia de VJM Global en el análisis del impacto del GST y sus soluciones personalizadas para obtener tipos de GST reducidos, exenciones de derechos y beneficios de importación conformes que reduzcan significativamente los costes generales de los proyectos de I+D. ¡Póngase en contacto con nosotros!
Cumplimiento y mantenimiento de registros
Los siguientes puntos cubren las prácticas de cumplimiento esenciales.
Requisitos de auditoría: Auditoría e informes obligatorios para solicitar deducciones con el mantenimiento adecuado de los registros de costes de investigación, incluidos materiales, salarios y facturas.
Normas de documentación: Mantenga registros detallados de todos los gastos de I+D con facturas justificativas, informes técnicos, información del proyecto y documentos pertinentes.
Plazo de evaluación: El Departamento de Impuestos sobre la Renta suele realizar la evaluación de I+D dos años después de la presentación, momento en el que se produce el escrutinio, lo que requiere la presentación del Formulario 3CM.
Resolución de disputas del CBDT: En caso de disputas con el funcionario evaluador, los asuntos se remiten al CBDT a través de la autoridad prescrita (DGIT Exemptions) en concurrencia con el Secretario del DSIR.
With VJM Global, entry to India is made simple; company registration, compliance, and ongoing support in one place.
Oportunidades específicas del sector para incentivos fiscales a la I+D en la India
Los incentivos fiscales para la I+D en la India varían notablemente según el sector, lo que refleja las distintas demandas y prioridades de cada industria. Reconocer cómo estos incentivos se alinean con las necesidades específicas de cada sector puede aclarar dónde residen los beneficios más relevantes.
El siguiente desglose destaca las oportunidades clave disponibles para diferentes campos.
Industry
Tax Incentive Summary
Pharmaceuticals
150% weighted deduction under Section 35(2AB); duty-free import for research equipment; 10% patent box tax rate.
IT & Software
150% deduction on in-house R&D; tax exemptions in Special Economic Zones (SEZs) for export profits; 10% concessional tax on patent income.
Electronics
150% weighted deduction; $3 billion government incentives for indigenous technology; duty exemptions for design and prototyping.
Automotive
150% R&D deduction; 40% accelerated depreciation on indigenous technology machinery; EV R&D incentives.
Aerospace & Defense
Up to 45% capital subsidy; excise and utility duty exemptions; DRDO funding for MSMEs; patent-based benefits.
Renewable Energy
100% deduction on profits from solar/wind projects; accelerated depreciation on machinery; financial support programs.
Chemicals & Materials
150% deduction on R&D expenditure; import substitution incentives; tax benefits for environmental R&D compliance.
Agriculture & Food
Weighted deductions on crop breeding and processing R&D; concessional tax on patent income; export promotion incentives.
Cómo puede VJM Global ayudar a las empresas estadounidenses a solicitar incentivos fiscales para la I+D en la India
VJM Global ofrece apoyo especializado a las empresas estadounidenses a través del marco de incentivos fiscales de la India para la I+D. Nuestro equipo simplifica las complejas necesidades normativas y de cumplimiento, permitiendo a las empresas beneficiarse plenamente de las ventajas fiscales.
Conocimiento normativo profundo: Comprensión integral de las leyes fiscales, las exenciones aduaneras y los procedimientos de reconocimiento del DSIR de la India para optimizar las reclamaciones de I+D.
Apoyo integral al cumplimiento: Gestión de la documentación, la presentación y los requisitos de información, minimizando la carga operativa de sus equipos.
Equipo multidisciplinar cualificado: Profesionales experimentados en Delhi NCR y Mumbai ofrecen una prestación de servicios puntual, precisa y centrada en el cliente.
Procesos basados en la tecnología: Uso de herramientas modernas para la eficiencia y una comunicación transparente durante todo el proceso.
Posicione sus operaciones de I+D para el éxito con la experiencia dedicada de VJM Global. Contáctenos hoy mismo para comenzar a maximizar sus incentivos fiscales para la I+D en la India.
Reflexiones finales
El marco de incentivos fiscales para la I+D en la India ofrece a las empresas estadounidenses una vía estratégica para construir centros de innovación en un entorno rentable. Con deducciones fiscales del 100%, exenciones aduaneras y tipos corporativos reducidos, el marco cultiva un entorno fértil para las actividades de investigación. Obtener el reconocimiento del DSIR para las operaciones de I+D abre más ventajas financieras al tiempo que aprovecha el grupo de talentos cualificados de la India.
VJM Global se especializa en guiar a las empresas a través de estos matices regulatorios, ayudando a maximizar los beneficios fiscales y la eficiencia operativa. ¿Está listo para aprovechar los incentivos fiscales para I+D en la India para sus objetivos de innovación?
1. ¿Puede una empresa estadounidense reclamar incentivos fiscales para I+D en la India sin establecer una presencia permanente en el país?
No, la empresa debe establecer un establecimiento permanente o una filial en la India y obtener el reconocimiento del DSIR para su unidad de I+D interna a fin de reclamar los beneficios bajo la Sección 35.
2. ¿Cuál es la inversión mínima requerida para calificar para el reconocimiento del DSIR?
No existe un umbral de inversión mínima específico, pero las empresas deben demostrar que cuentan con instalaciones de I+D dedicadas, con personal cualificado y equipos adecuados para sus objetivos de investigación.
3. ¿Cómo se compara la deducción del 100% con el esquema anterior de superdeducción?
La deducción actual del 100% reemplazó al esquema anterior de deducción ponderada del 150-200%, que se eliminó gradualmente en 2020, lo que hace que los beneficios sean menos generosos pero aún sustanciales para los inversores en I+D.
4. ¿Son las actividades de desarrollo de software elegibles para los beneficios fiscales de I+D?
Sí, las actividades de desarrollo de software califican si implican la creación de nuevos algoritmos, tecnologías o soluciones innovadoras, y deben ser aprobadas por el DSIR como actividades legítimas de I+D.
5. ¿Se pueden trasladar los gastos de I+D si superan las ganancias del año actual?
Sí, los gastos de I+D no absorbidos pueden trasladarse hasta por ocho años y utilizarse contra ganancias futuras, lo que brinda flexibilidad a las empresas con pérdidas iniciales.
VJM Global
Descubre opiniones de expertos, consejos y novedades de VJM Global