

According to the U.S. Bureau of Economic Analysis (BEA), non-financial corporate business liabilities in the United States did reach nearly $25 trillion in 2023. Specifically, the BEA's report on U.S. international transactions for the fourth quarter and year of 2023 indicates that these liabilities increased by $1.86 trillion during that year.
Understanding financial liabilities is crucial for U.S. businesses to manage their finances effectively.
This blog clearly breaks down how AP and NP differ in structure, cost, documentation, and business use. Whether you’re managing daily operations or planning major investments, this guide will help you make smarter financial decisions.
Accounts Payable (AP) refers to the short-term financial obligations businesses owe to suppliers or vendors for goods and services already received but not yet paid for. These obligations typically arise during regular business operations and are usually settled within a short period, commonly within 30 to 60 days.
Typical scenarios where AP is used include purchasing inventory, office supplies, or paying monthly utility bills such as electricity, internet, and phone services. Common payment terms associated with AP include Net 30 or Net 60, indicating that payment is due within 30 or 60 days of receiving the invoice.
Understanding AP helps businesses maintain good supplier relationships and optimize cash flow management by controlling the timing of payments and leveraging short-term financing without interest.
With clarity on Accounts Payable, it’s essential to also grasp the concept and implications of Notes Payable.
Must Read: Outsourced Accounting as a Service Benefits
Notes Payable (NP) represents formal, documented obligations involving borrowed funds, typically accompanied by a legal promissory note outlining specific repayment terms. Unlike AP, NP generally involves interest charges and is structured with clearly defined maturity dates and repayment schedules.
Businesses typically use NP for significant financial obligations such as large asset purchases (e.g., equipment, machinery) or bank loans that require formal agreements and structured repayments. Essential features of NP include explicit maturity dates, set interest rates, and clearly documented repayment terms, providing certainty and predictability for both borrower and lender.
To effectively manage business liabilities, understanding the distinct differences between Notes Payable and Accounts Payable is crucial.
These two liabilities differ significantly in their characteristics and financial implications for businesses.
Accounts Payable represents informal, unsecured liabilities based primarily on mutual trust between the business and suppliers. In contrast, Notes Payable involves formal, legally binding documents such as promissory notes outlining clear obligations and expectations.
Understanding this distinction helps businesses better manage their obligations and legal risks associated with each.
Transitioning to interest implications, the formalities also greatly influence the cost associated with these liabilities.
Reconocer estas implicaciones financieras es fundamental al elegir entre cuentas por pagar y documentos por pagar para gestionar los gastos de la empresa de manera eficaz.
Los términos y condiciones diferencian aún más estos dos pasivos, lo que afecta la flexibilidad y la planificación financiera.
Las cuentas por pagar suelen ofrecer flexibilidad, con acuerdos de pago informales y obligaciones a corto plazo. Por el contrario, los documentos por pagar requieren calendarios de amortización estructurados y fijos, lo que deja poco margen para desviaciones. El incumplimiento de los términos de un documento por pagar puede dar lugar a acciones legales, sanciones o afectar negativamente a las calificaciones crediticias.
Esta distinción subraya la importancia de evaluar cuidadosamente la capacidad de pago antes de comprometerse con un documento por pagar.
Las prácticas contables también varían significativamente entre estos pasivos.
Las cuentas por pagar se registran como un pasivo corriente en el balance general, lo que refleja la salud financiera a corto plazo. Los documentos por pagar, dependiendo de su vencimiento, pueden aparecer como pasivos a corto o largo plazo y requieren revelaciones detalladas que incluyan obligaciones de intereses, términos y calendarios de pago.
Estas diferencias contables influyen en cómo los inversores y acreedores perciben la estabilidad financiera y la solvencia crediticia.
Considerar las implicaciones estratégicas también es fundamental al gestionar estos pasivos.
Las empresas pueden elegir las cuentas por pagar por la flexibilidad que ofrecen para gestionar los flujos de caja a corto plazo y las relaciones con los proveedores, mientras que los documentos por pagar son más adecuados para estrategias financieras a largo plazo estructuradas. Cambiar estratégicamente los pasivos de cuentas por pagar a documentos por pagar puede ayudar a gestionar el flujo de caja, mejorar la confianza de los proveedores o asegurar financiación para inversiones importantes.
Seleccionar el tipo de pasivo adecuado respalda la estrategia financiera general y la eficacia operativa.
Tabla resumen: Documentos por pagar frente a cuentas por pagar
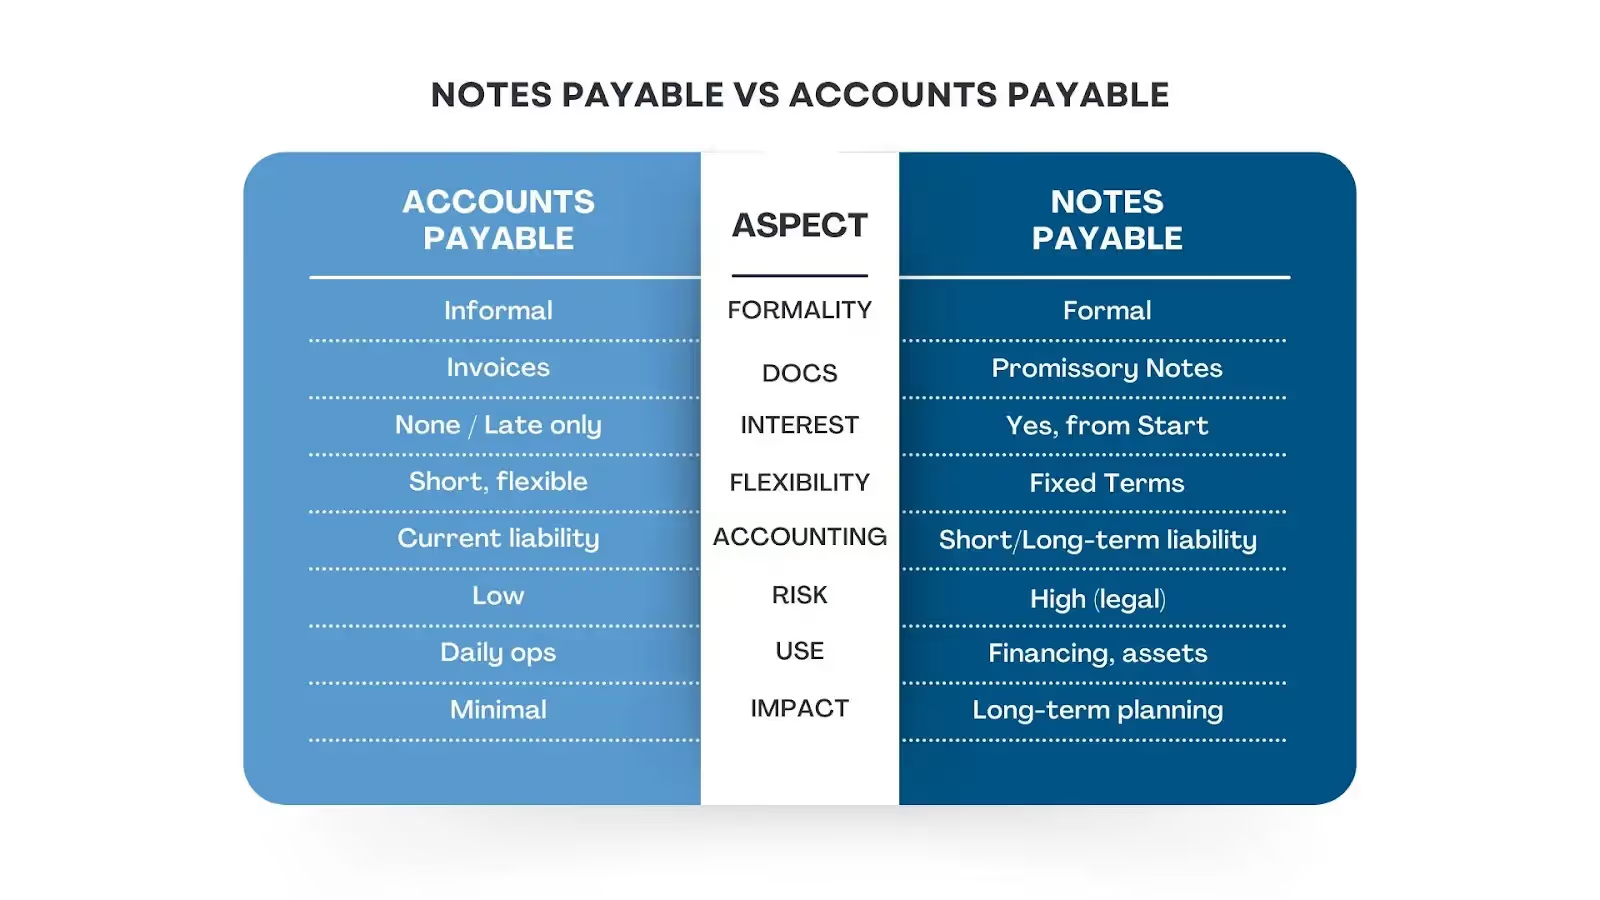
Comprender estos matices ayuda a las empresas a evaluar los pros y los contras de manera eficaz.
Lea también: ¿Las cuentas por cobrar son un débito o un crédito? Explicación
Para gestionar los pasivos de manera eficaz, las empresas deben distinguir entre documentos por pagar y cuentas por pagar. Aunque ambos representan obligaciones financieras, difieren en estructura, propósito e implicaciones. Comprender sus pros y contras permite tomar decisiones financieras estratégicas y ayuda a mantener la salud financiera a largo plazo.
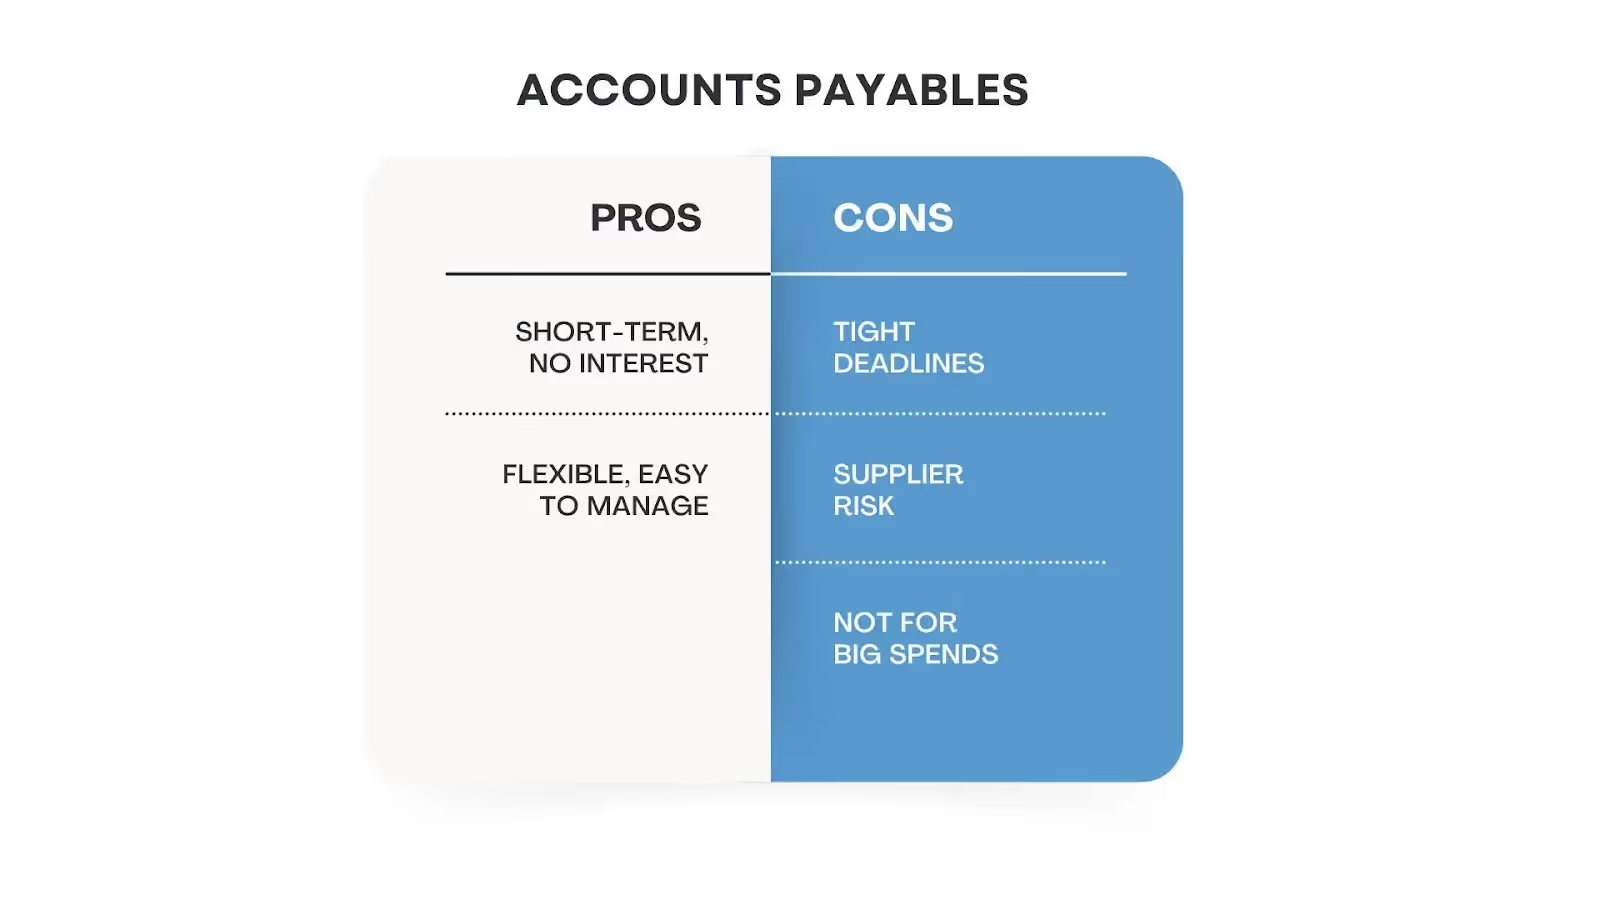
Las cuentas por pagar ofrecen varios beneficios operativos que respaldan la gestión financiera diaria.
A pesar de su conveniencia, las cuentas por pagar conllevan limitaciones que pueden afectar la estabilidad financiera.
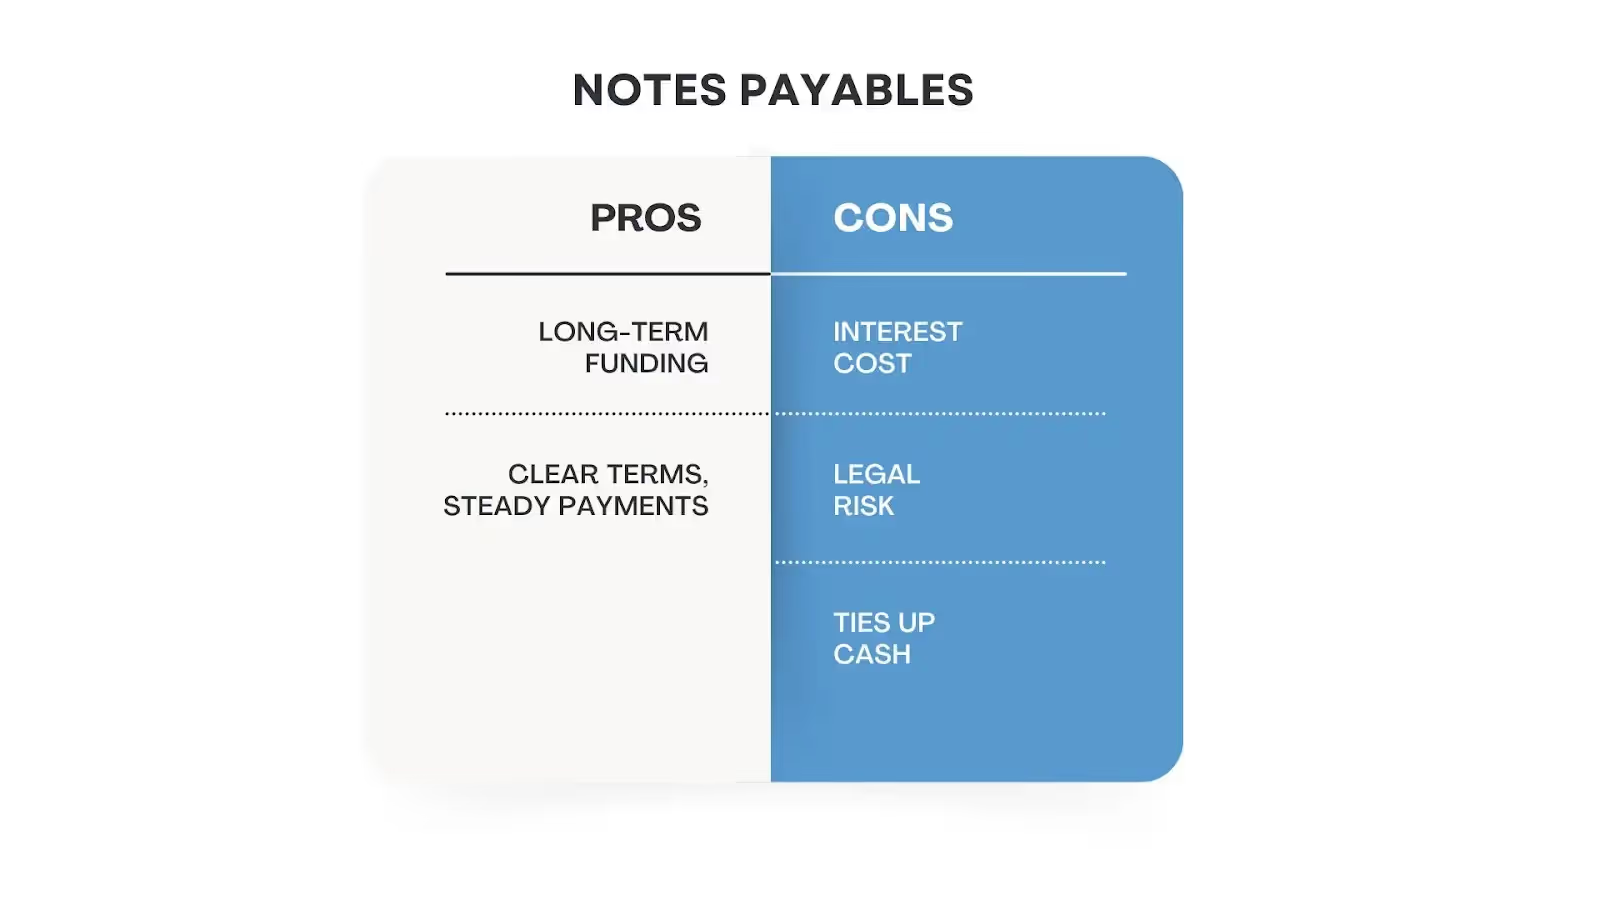
Los documentos por pagar ofrecen opciones de financiamiento estructurado a largo plazo para gastos mayores o estratégicos.
Aunque son beneficiosos para la financiación a largo plazo, los documentos por pagar introducen complejidades financieras y legales.
Elegir el tipo de pasivo adecuado ayuda a las empresas a equilibrar la flexibilidad a corto plazo con la planificación financiera a largo plazo.
Lectura obligatoria: Cuáles son las consideraciones clave en la contabilidad de los costos de inicio en 2025
Comprender cuándo utilizar documentos por pagar frente a cuentas por pagar permite a las empresas alinear sus métodos de financiamiento con sus objetivos operativos y estratégicos.
Conocer las diferencias entre los documentos por pagar y las cuentas por pagar ayuda a las empresas estadounidenses a gestionar estratégicamente sus pasivos y optimizar su desempeño financiero.
La comparación entre documentos por pagar y cuentas por pagar revela cómo los diferentes tipos de pasivos pueden servir para distintos propósitos empresariales. Las cuentas por pagar mantienen las operaciones en marcha, mientras que los documentos por pagar respaldan la planificación a largo plazo con estructuras de pago definidas. Dominar este equilibrio fortalece tanto la flexibilidad como la estabilidad financiera.
VJM Global se especializa en ayudar a las empresas a dar sentido a los datos financieros y a las estructuras de pasivos. Con una profunda experiencia en cumplimiento, informes y servicios de asesoría, son un socio valioso para la planificación financiera y la gestión de riesgos.
Da el siguiente paso hacia la claridad financiera. Contacta a VJM Global y asegúrate de que tus pasivos trabajen a favor de tu negocio, no en su contra.




