Expanding a US business into India involves far more than hiring teams and setting up local operations. One area that demands close attention from the start is payroll, especially when payroll liabilities must be calculated, recorded, and cleared across two statutory systems.
For firms moving employees, contractors, or finance processes from the US to India, payroll operations include cross-border withholding rules, country-specific employer charges, and strict deposit cycles that directly affect payroll liabilities every month. These requirements apply whether you are building a local team, shifting back-office work, or establishing a long-term presence in India.
This blog gives US companies a clear view of how payroll liabilities work during a US to India transition, with practical steps, compliance details, and record-keeping methods required to keep payroll accurate throughout expansion.
Puntos clave
US payroll uses IRS, state, and local rules, while India uses Section 192 and TDS, creating separate liability calculations for each employee.
IRS, state, TDS, PF, and ESIC must have distinct ledger accounts to prevent merged balances on the payroll liabilities balance sheet.
A payroll liability clears only when matched with the exact receipt, EFTPS ID, state confirmation, OLTAS challan, PF ECR, or ESIC challan.
Employee-level deduction codes such as FIT, SIT, FICA, TDS, PF, and ESIC must match ledger entries to avoid misclassification.
Returned payments, reversals, and incorrect postings must be reviewed weekly so unresolved items do not inflate payroll liability totals.
What Are Payroll Liabilities?
Payroll liabilities are short-term amounts a company owes after running payroll but before clearing statutory deductions, benefit commitments, and employer-side contributions.
In the US-to-India expansion, these liabilities include federal and state withholdings, Indian social security-linked deductions, and unpaid employer charges tied to dual-country hiring. Each item remains on the payroll liabilities balance sheet until settled with the respective authority or vendor.
Why This Matters
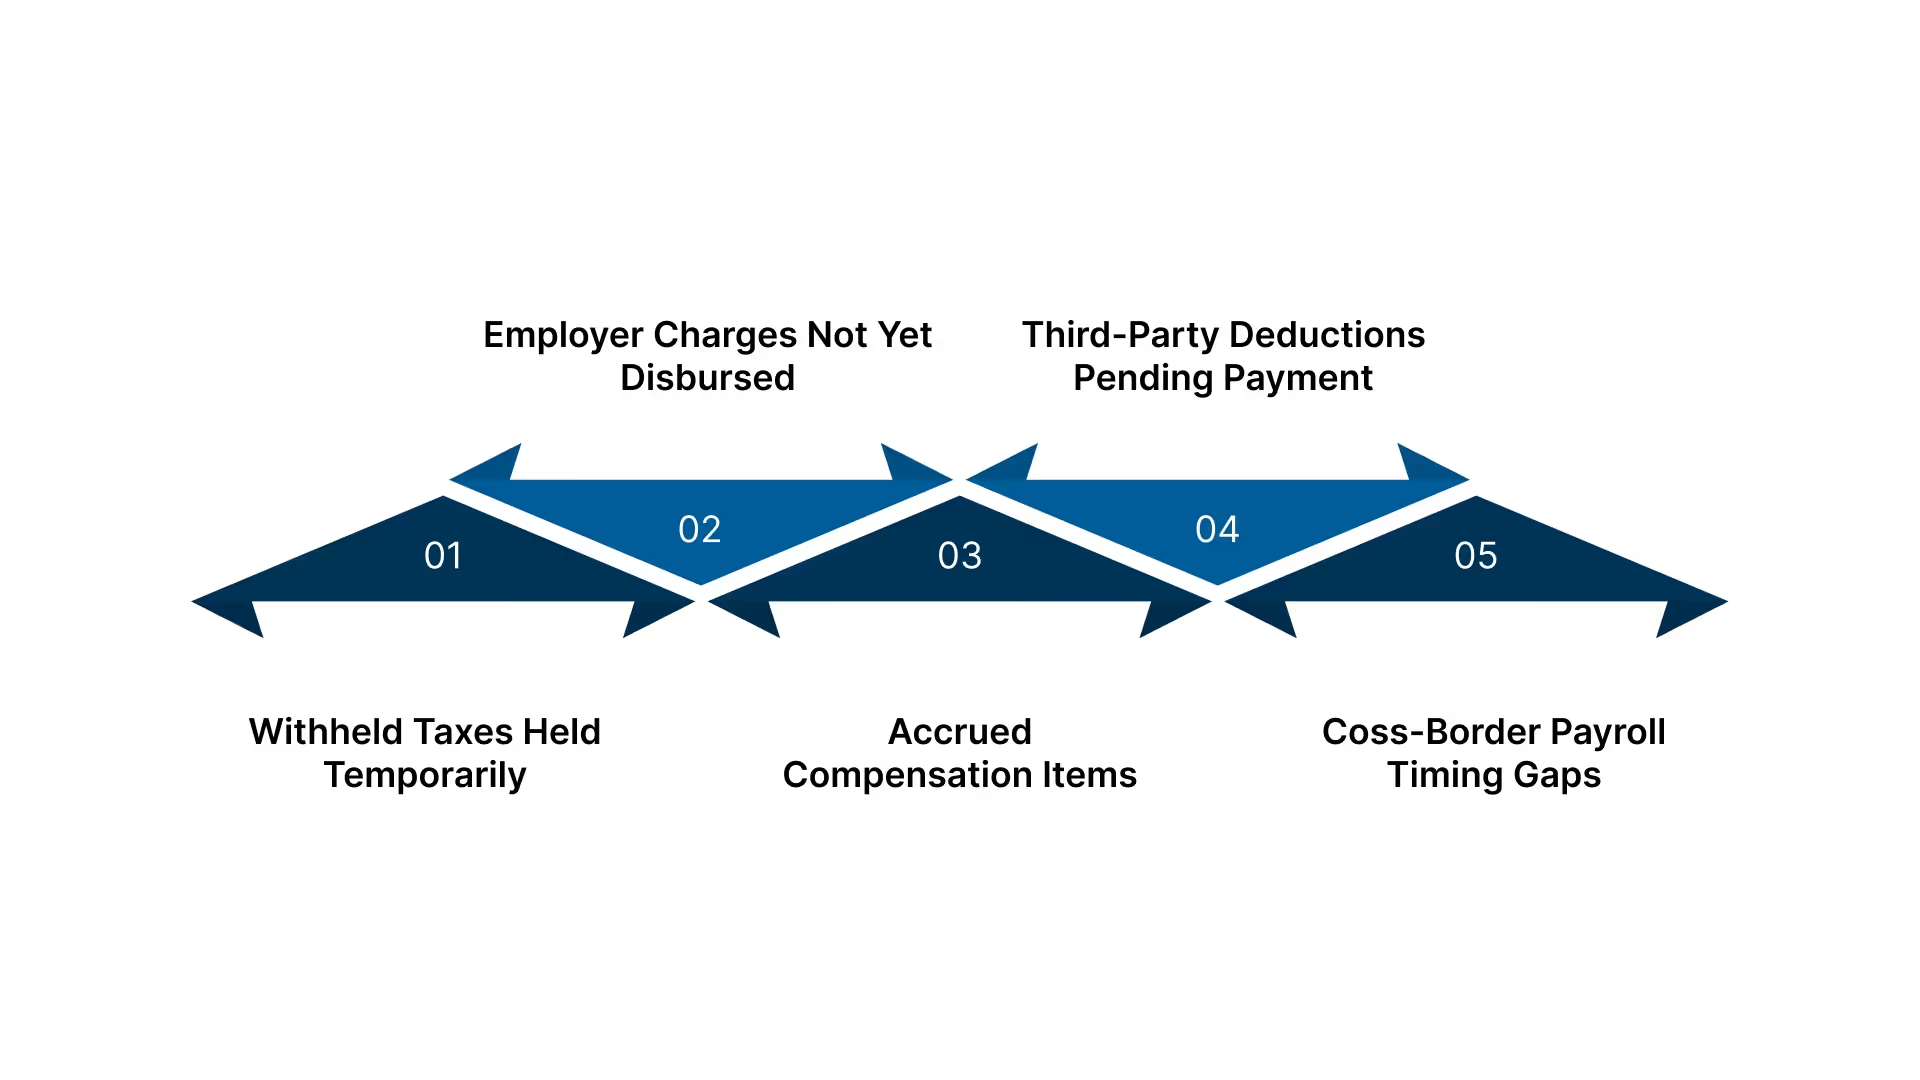
Withheld Taxes Held Temporarily: Payroll taxes are recorded as liabilities until cleared with agencies such as the IRS, state departments, the Income Tax Department, EPFO, or ESIC.
Employer Charges Not Yet Disbursed: Amounts owed for US FICA components or Indian employer contributions (PF, ESIC, labor welfare funds) remain unpaid liabilities until transferred.
Accrued Compensation Items: Unpaid bonuses, overtime dues, leave encashment, and incentives become payroll liability entries until processed in the next payroll cycle.
Third-Party Deductions Pending Payment: Unremitted health plan premiums, retirement plan deductions, or local Indian statutory funds are carried as liabilities until deposited.
Cross-Border Payroll Timing Gaps: US deposit schedules (semi-weekly or monthly) and Indian deadlines (PF by the 15th, TDS by the 7th) create temporary liability periods across two systems.
To manage payroll liabilities correctly, companies must track the exact statutory categories generated across both payroll systems.
Key Payroll Liability Types for US to India Operations
Each payroll liability type follows its own statutory calculation method and deposit workflow under US and India rules. These categories form the core structure used in cross-border payroll liability registers.
Federal Income Tax (US) and TDS on Salary (India): Amounts withheld from employee pay that remain unpaid until deposited with the IRS or the Income Tax Department. US deposits follow semi-weekly or monthly cycles; India requires a TDS deposit by the 7th of the following month.
FICA: Social Security and Medicare (US): Employee share plus employer share withheld but not yet transferred to the IRS. Calculated on taxable wages up to annual wage caps for Social Security; Medicare has no wage cap.
State Income Tax and Local Tax Withholdings (US): Amounts withheld under state tax codes (e.g., California PIT, New York SIT) and local taxes where applicable. Due dates vary by state, but remain payroll liability items until the agency deposit is complete.
Provident Fund (EPF) Contributions (India): Employee and employer shares are recorded as liabilities until deposited with the EPFO. Deposit due by the 15th of the following month; the employer share includes pension and PF segments.
ESIC Contributions (India): Employee and employer portions due under the Employees’ State Insurance Act. Submission must be completed by the 15th of the month for all employees within ESIC wage limits.
Health, Dental, Retirement, and Other Benefit Deductions (US & India): Amounts withheld for medical plans, 401(k) contributions, NPS, term insurance, or cafeteria plan deductions. Entries remain recorded as payroll liabilities until remitted to the plan provider.
Accrued Wages and Unpaid Earnings: Wages earned but not yet paid at the period close, including overtime or shift earnings. Recorded as a payroll liability at month-end until released in the next payroll run.
Bonuses, Incentives, and Variable Pay Accruals: Approved but unpaid bonuses, commissions, or retention payouts. Appear under payroll liability ledgers only when authorised and accrued, not during estimation.
Wage Garnishments and Court-Ordered Deductions: Amounts withheld under garnishment orders, child support directives, or recovery proceedings. Must be remitted exactly as stated in the order; remain liabilities until the transfer is completed.
Payroll Clearing, Reversals, and Pending Adjustments: Transactions held temporarily due to bank returns, incorrect employee bank details, or pending corrections. These appear in payroll liability clearing accounts until fully reconciled.
These liability categories form the basis for the calculation and tracking steps required during a US-to-India payroll shift.
From bookkeeping to audit prep, we handle it all. Discover how outsourcing can work for you.
How Companies Calculate and Track Payroll Liabilities When Moving From the US to India
US and India payroll systems follow different rules for withholding, posting, and confirming liability deposits. The steps below outline how companies manage these processes across both jurisdictions.
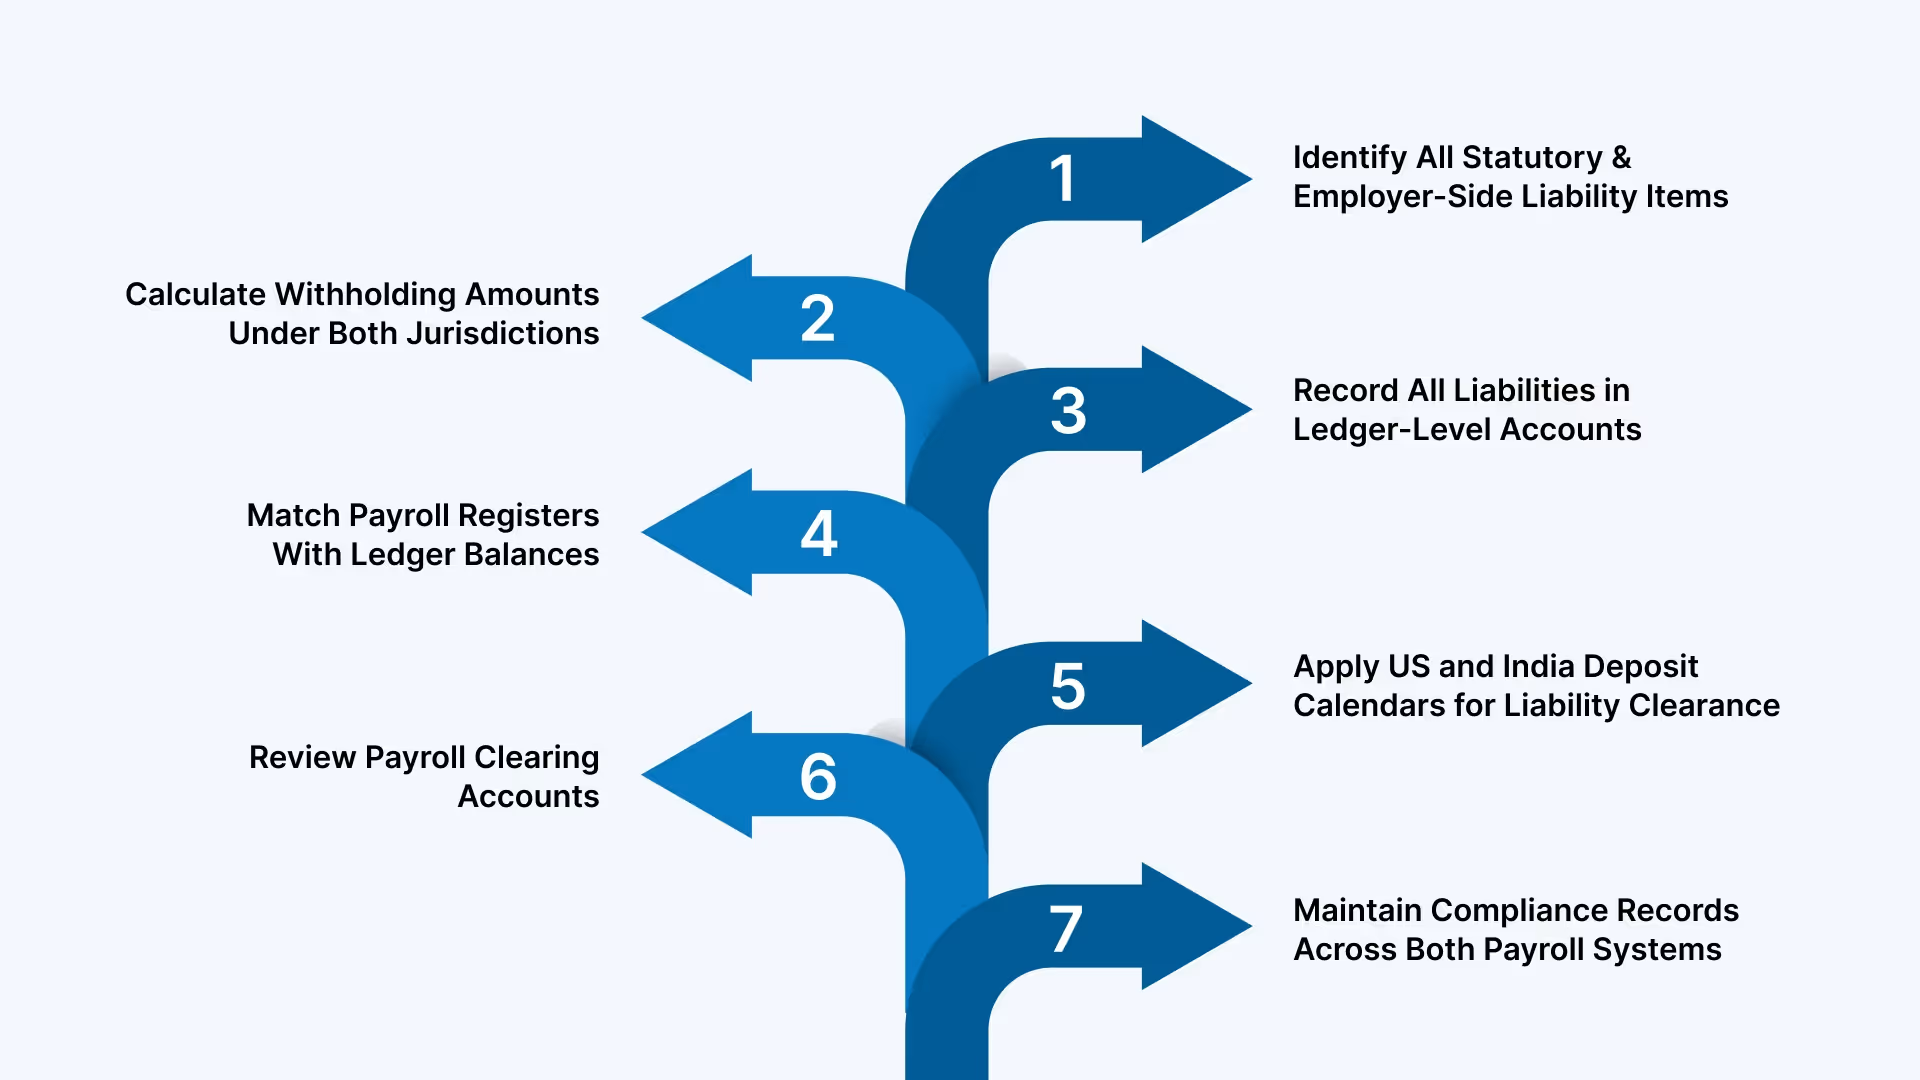
Step 1: Identify All Statutory and Employer-Side Liability Items
Compile a checklist of every legally required withholding and every employer contribution that can generate a payroll liability in either country. Map each item to its filing instrument, deposit channel, and ledger control account.
Detalles clave
Withholding Categories: Federal income tax withholding recorded under Form 941 family; state withholding and local taxes tied to state/local deposit systems; India TDS recorded under TAN and reported via Form 24Q.
Employer Charge Categories: US employer obligations include FICA employer share, FUTA (Form 940), and state unemployment deposits; India employer obligations include EPF employer share filed via EPFO ECR portals and ESIC deposits via the ESIC challan.
Accrual Categories: Accrued salary, unpaid overtime, earned leave encashment, and unpaid commissions are logged as payroll liabilities until paid; advances, payroll reversals, and suspense items must have a designated clearing account.
Step 2: Calculate Withholding Amounts Under Both Jurisdictions
Withholding must follow the exact rules issued by the US federal and state authorities and India’s income-tax provisions. Each calculated amount is recorded as a payroll liability until the corresponding agency confirms receipt. VJM Global often supports companies in validating these cross-border calculations during payroll consolidation.
Detalles clave
US Federal and State Rules: Federal income tax withholding follows IRS Publication 15 (current year tables) and Form W-4 data. State calculations depend on individual state rate tables and state-specific certificates, such as DE-4 (California). FICA is calculated on taxable wages using Social Security and Medicare rules.
Indian TDS Rules: TDS on salary follows Section 192, based on taxable income after exemptions and deductions claimed via declarations. Monthly TDS is linked to the TAN registration and must match the statements uploaded in Form 24Q.
Liability Status: All withheld amounts remain recorded as payroll liability entries until the deposit challan or agency acknowledgment appears in payroll records, IRS receipt, state confirmation number, or India’s OLTAS/EPFO/ESIC acknowledgment.
Step 3: Record All Liabilities in Ledger-Level Accounts
Each calculated item is posted to a mapped liability account, so the payroll liabilities balance sheet reflects pending US and India statutory dues clearly. This structure prevents overlap between jurisdictions and keeps audit trails clean.
Detalles clave
Separate Control Accounts: Dedicated liability accounts are created for IRS withholding, state taxes, FICA, TDS, PF, and ESIC, so each item is tracked without merging categories.
Accrual Entries: Unpaid earnings such as overtime, commissions, or leave payouts are posted to short-term payroll liability accounts until released in the next cycle.
Clear Posting Rules: Only validated payroll data is posted; any adjustment, reversal, or correction is routed through a separate payroll clearing account before final entry.
Step 4: Match Payroll Registers With Ledger Balances
The payroll register serves as the line-level source for confirming that every withholding, contribution, and accrual appears in the correct payroll liability account. This step helps maintain accurate links between processed payroll, statutory records, and ledger entries across US and India operations.
Detalles clave
Register Matching: Employee-level tax, benefit, and contribution figures in the payroll register must correspond to the liability amounts posted for IRS, state authorities, TDS, PF, and ESIC.
Variance Tracking: Any difference between register totals and ledger balances is investigated before month-end to avoid incorrect liability positions.
Supporting Documents: Payslips, W-4 and state certificates, TDS workings, and PF/ESIC computation sheets serve as validation for each posted liability.
Step 5: Apply US and India Deposit Calendars for Liability Clearance
Each payroll liability follows a fixed deposit schedule set by US federal/state agencies and Indian statutory bodies. These timelines determine when a liability can be cleared from the payroll liabilities balance sheet after payment acknowledgement.
Detalles clave
US Timelines: Federal income tax and FICA follow IRS deposit schedules, which may be semi-weekly or monthly, depending on the employer’s lookback period. State deposits follow state-issued calendars.
India Timelines: TDS deposits follow monthly due dates through OLTAS, while PF and ESIC payments follow their respective statutory deadlines for the following month.
Liability Closure: A payroll liability is cleared only after deposit confirmation, such as an IRS receipt, state confirmation ID, OLTAS challan, PF ECR receipt, or ESIC challan.
Step 6: Review Payroll Clearing Accounts
Payroll clearing accounts capture temporary payroll items that arise from corrections, reversals, or payment returns. For US-to-India operations, reviewing these accounts prevents unresolved entries from appearing as payroll liabilities at period close.
Detalles clave
Identificación de ajustes: Los elementos como pagos devueltos, registros fiscales incorrectos o entradas duplicadas se aíslan en la cuenta de compensación hasta que se corrigen.
Revisión del cronograma: Solo los elementos no resueltos permanecen en la cuenta de compensación; una vez validados, se trasladan a la cuenta de gastos o pasivos de nómina correspondiente.
Reclasificación correcta: Tras confirmar el origen de la corrección, la entrada se registra en el pasivo legal, IRS, estado, TDS, PF o ESIC correspondiente antes de cerrar el periodo.
Paso 7: Mantenga registros de cumplimiento en ambos sistemas de nómina
Cada pasivo de nómina debe estar respaldado por pruebas claras de depósito y registros de cálculo de los sistemas de EE. UU. e India. Estos documentos confirman que los impuestos sobre la nómina se registran como pasivos solo hasta su liquidación, y forman parte de los archivos listos para auditoría utilizados durante las verificaciones internas o revisiones externas. VJM Global a menudo ayuda a las empresas a organizar estos registros en todas las jurisdicciones.
Detalles clave
Recibos de depósito: Los acuses de recibo de las agencias, como las confirmaciones de depósito del IRS, los ID de pago estatales, los challans OLTAS, los recibos ECR de PF y los challans de ESIC, verifican la liquidación del pasivo.
Registros a nivel de empleado: Los recibos de nómina, los formularios W-4 y estatales, los datos de TDS y las hojas de cálculo de PF/ESIC confirman que las deducciones individuales coinciden con los pasivos de nómina registrados.
Preparación para auditorías: Las copias de los informes de depósito, los archivos de conciliación y los extractos del libro mayor respaldan las revisiones internas y ayudan a mantener registros claros para los equipos de auditoría transfronterizos.
Una vez establecidos los pasos de cálculo y seguimiento, la siguiente prioridad es distinguir qué importes de nómina se consideran pasivos y cuáles se contabilizan como gastos.
Asóciese con VJM Global para obtener soporte de nómina transfronteriza que cubra cálculos de retenciones, seguimiento de pasivos, confirmaciones de depósitos y documentación lista para auditoría en ambas jurisdicciones.
Pasivos de nómina frente a gastos de nómina en una configuración de EE. UU. a India
Los elementos de nómina siguen diferentes rutas contables dependiendo de si se trata de importes legales pendientes de pago o de costes de nómina finalizados. La siguiente tabla describe cómo funcionan estas clasificaciones en los sistemas de EE. UU. e India.
Paid salaries, employer FICA share, employer PF share, employer ESIC share, and released bonuses.
Posting Timing
Recorded when processed, but remain open until agency or fund receipt is confirmed.
Recorded once payment to employees or authorities is completed.
Clearance Method
Cleared after deposit proof such as IRS receipt, state confirmation ID, OLTAS challan, PF ECR receipt, or ESIC challan.
Cleared instantly once payment is made with no pending statutory confirmation.
Balance Sheet Impact
Appears under current liabilities on the payroll liabilities balance sheet.
Appears under payroll-related expenses in the income statement.
Control Accounts
Uses liability accounts for IRS, state bodies, TDS, PF, ESIC, and other deductions.
Uses expense accounts tied to employer contributions and paid compensation.
US–India Considerations
Dual deposit calendars create separate liability windows in both jurisdictions.
Posting remains country-specific and tied only to actual disbursement.
Una vez que los elementos de nómina se separan en pasivos y gastos, el desafío restante es gestionar cómo se comporta cada pasivo en los sistemas de EE. UU. e India.
Outsource your bookkeeping and save time without compromising accuracy. Let us handle the books.
Desafíos y pasos prácticos para los pasivos de nómina de EE. UU. a India
Las discrepancias en los pasivos suelen surgir porque las normas de nómina de EE. UU. y los flujos de trabajo legales de la India siguen rutas de cálculo y liquidación independientes. Los desafíos a continuación reflejan los puntos exactos donde estas rutas divergen.
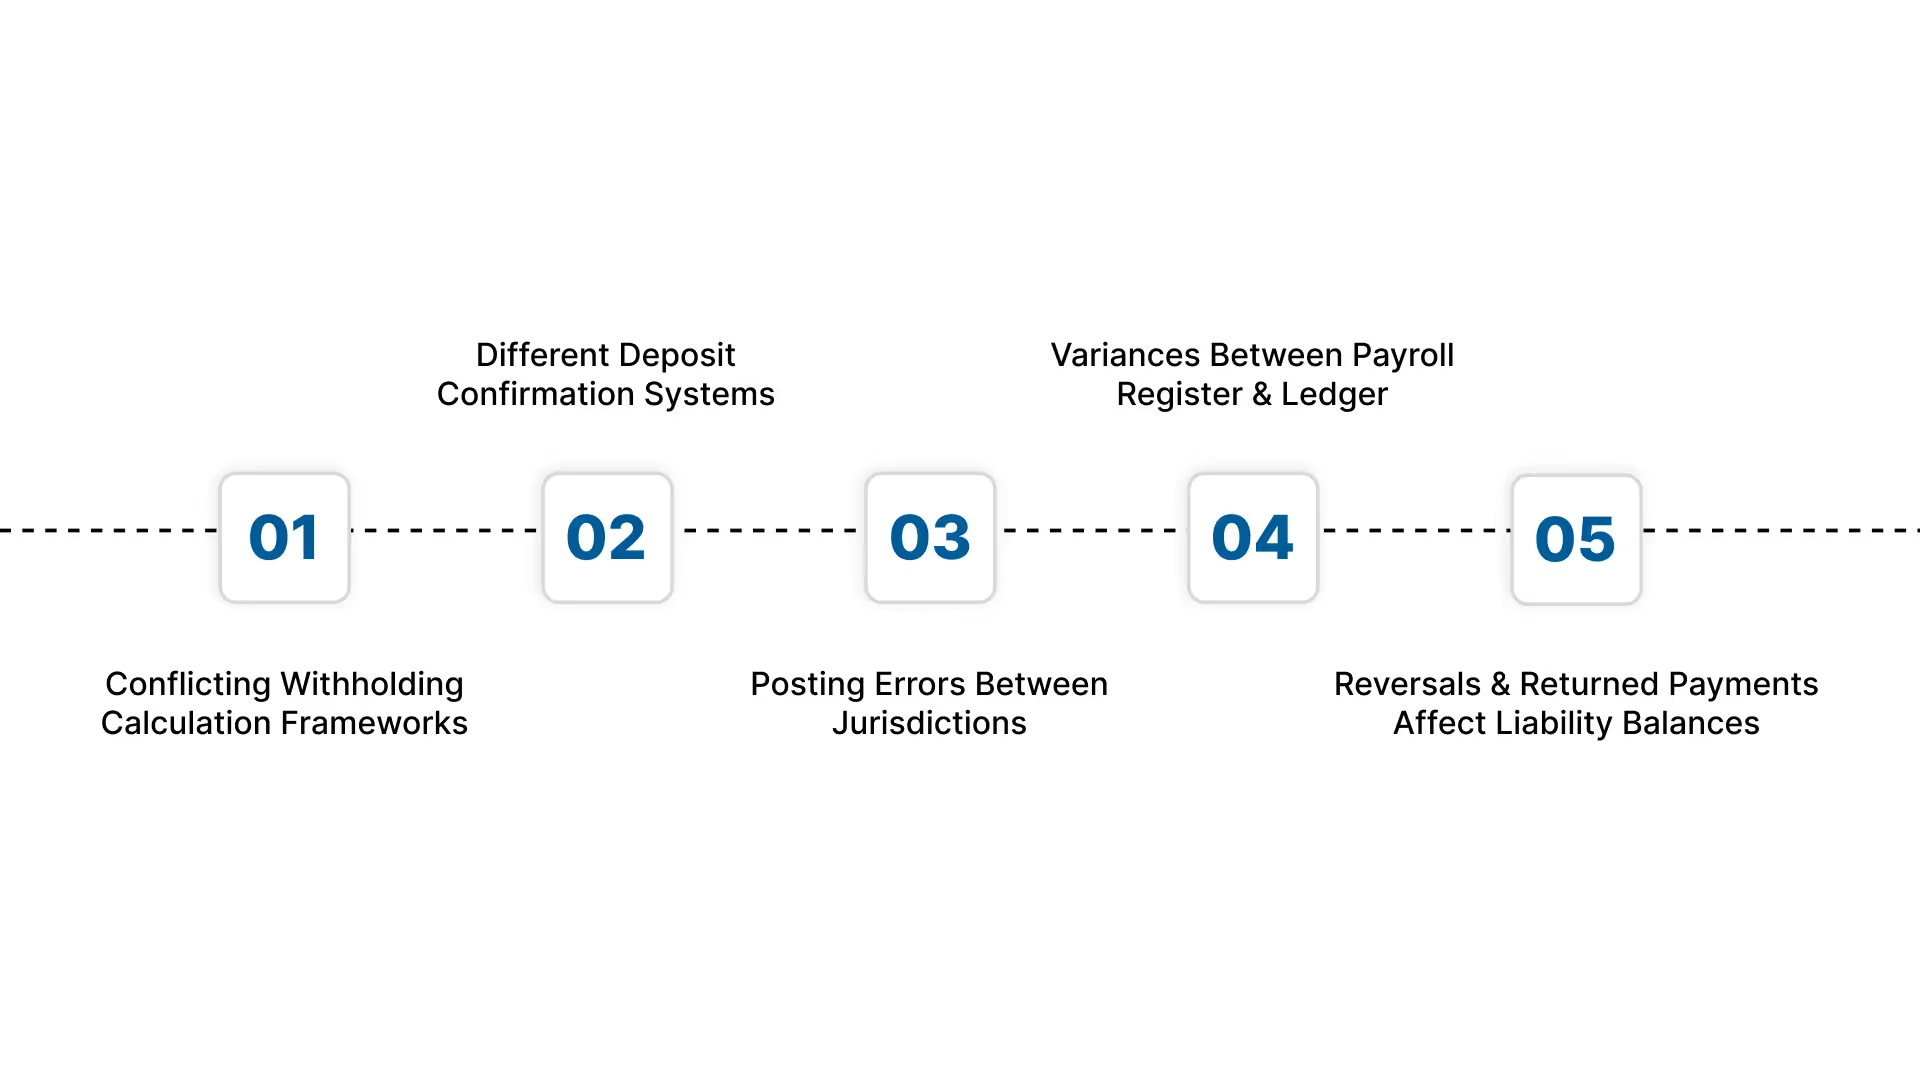
Desafío 1: Marcos de cálculo de retenciones en conflicto
La retención en EE. UU. utiliza la Publicación 15 del IRS, los datos del formulario W-4 y los certificados estatales; la India utiliza la Sección 192 y los cálculos mensuales de TDS.
Paso práctico: Cree hojas de cálculo separadas para el IRS, cada estado y el TDS para evitar fusionar las normas federales/estatales de EE. UU. con los tramos impositivos de la India.
Desafío 2: Diferentes sistemas de confirmación de depósitos
Las confirmaciones en EE. UU. dependen de EFTPS/ID de agencia; la India utiliza challans OLTAS, recibos ECR de PF y challans de ESIC.
Paso práctico: Asigne cada pasivo a su documento de confirmación correspondiente para que la liquidación solo se produzca cuando se registre el recibo correcto.
Desafío 3: Errores de registro entre jurisdicciones
Las entradas de pasivos de EE. UU. (retención federal, FICA, retención estatal) y las entradas de la India (TDS, PF, ESIC) pueden registrarse en la cuenta de control incorrecta.
Paso práctico: Mantenga cuentas de control independientes para el IRS, cada estado, TDS, PF y ESIC en lugar de utilizar una cuenta de «pasivo fiscal» consolidada.
Desafío 4: Diferencias entre el registro de nómina y el libro mayor
Las retenciones a nivel de empleado en EE. UU. y los valores de TDS o PF en la India pueden no coincidir con las cifras registradas en el libro mayor al cierre del mes.
Paso práctico: Ejecute una conciliación entre el registro y el libro mayor para cada empleado utilizando los códigos de deducción de nómina (EE. UU.: FIT, SIT, FICA; India: TDS, PF, ESIC).
Desafío 5: Las reversiones y los pagos devueltos afectan los saldos de pasivo
Los pagos de salarios devueltos, los asientos fiscales incorrectos o los fallos en los depósitos de PF/ESIC mantienen los importes en estado de pasivo durante más tiempo del previsto.
Paso práctico: Revise semanalmente las cuentas de compensación de nómina y reclasifique cada entrada no resuelta a la categoría de pasivo o ajuste correspondiente.
Estos desafíos operativos ponen de relieve dónde se hace necesario un apoyo experto transfronterizo para un control preciso de los pasivos de nómina.
Cómo ayuda VJM Global en la gestión de pasivos de nómina de EE. UU. a la India
VJM Global ayuda a las empresas que trasladan sus operaciones de nómina de EE. UU. a la India mediante la creación de estructuras de pasivos precisas, la alineación de los requisitos legales entre jurisdicciones y el mantenimiento de registros claros para auditorías. Su equipo gestiona los cálculos de retenciones transfronterizas, los depósitos legales, los asientos en el libro mayor y la conciliación de pasivos de nómina para que los importes pendientes se registren correctamente en el balance de situación de pasivos de nómina.
Precisión en las retenciones transfronterizas: VJM Global prepara los cálculos de TDS para EE. UU. (federal/estatal) y la India con hojas de trabajo legales coincidentes para evitar valores de pasivo incorrectos entre jurisdicciones.
Cuentas de control de pasivos asignadas: Crean y mantienen cuentas de libro mayor independientes para el IRS, las autoridades estatales, TDS, PF y ESIC, de modo que los impuestos sobre la nómina se registren como pasivos sin solapamientos.
Seguimiento de depósitos en dos sistemas: Los depósitos en EE. UU. se rastrean a través del EFTPS y los portales estatales; los depósitos en la India, a través de OLTAS, PF ECR y los challans de ESIC para confirmar la liquidación del pasivo.
Conciliación entre registro y libro mayor: Las deducciones a nivel de empleado de los registros de nómina de EE. UU. e India se comparan con las cuentas de pasivo de nómina registradas para evitar clasificaciones erróneas al cierre del mes.
Compensación de ajustes y reversiones: Los pagos devueltos, las reversiones y los ajustes tardíos se revisan y reclasifican, evitando saldos de pasivos de nómina inflados.
Apoyo en auditorías para jurisdicciones duales: VJM Global recopila recibos del IRS, identificadores de pago estatales, datos de TDS, archivos ECR de PF y challans de ESIC en conjuntos de documentación listos para auditoría.
VJM Global ayuda a las empresas a mantener los pasivos de nómina precisos y bien documentados en ambos sistemas de nómina.
Conclusion
La gestión de los pasivos de nómina entre EE. UU. e India requiere una atención minuciosa a los métodos de retención, los ciclos de depósito y los registros legales transfronterizos. Cuando cada partida de pasivo se calcula correctamente y se respalda con la documentación adecuada, las empresas reducen los errores en los libros mayores de nómina y evitan brechas de cumplimiento durante su expansión.
VJM Global apoya a las empresas estadounidenses que trasladan sus operaciones a la India gestionando las retenciones federales y estatales, los cálculos de TDS en la India, los asientos de PF y ESIC, el seguimiento de depósitos y la conciliación de pasivos de nómina. Su equipo prepara registros precisos para el IRS, las agencias estatales, OLTAS, PF y ESIC, de modo que cada pasivo de nómina se mantenga actualizado y verificable en ambos sistemas.
Contacte con VJM Global para mantener sus pasivos de nómina organizados, conformes a la normativa y listos para auditorías a medida que se expande de EE. UU. a la India.
Preguntas frecuentes sobre pasivos de nómina
1. ¿Pueden los pasivos de nómina incluir partidas que no estén vinculadas a los salarios de los empleados?
Sí. Un pasivo de nómina puede incluir cargos impagados por parte del empleador, como la parte de FICA del empleador en EE. UU. o la parte de PF/ESIC del empleador en la India, incluso cuando los salarios ya han sido pagados.
2. ¿Por qué los impuestos sobre la nómina se registran como pasivos antes de aparecer en las declaraciones legales?
Los impuestos sobre la nómina se registran como pasivos porque los importes se adeudan a organismos como el IRS, los departamentos estatales o el Departamento de Impuestos sobre la Renta de la India, pero permanecen impagados hasta que se completa el depósito.
3. Does the payroll liabilities balance sheet change when a deposit is initiated but not yet confirmed?
No. The payroll liabilities balance sheet updates only after official confirmation, such as an EFTPS ID, state receipt, OLTAS challan, PF ECR, or ESIC challan.
4. Can payroll liabilities remain open even if the payroll run is fully processed?
Yes. Items such as garnishments, PF arrears, state withholding catch-up entries, or cross-border reversals can remain as open payroll liabilities until the matching deposit or correction is posted.
5. Do US-to-India payroll transitions create temporary payroll liability categories not seen in single-country operations?
They can. For example, FX timing differences, cross-border clearing entries, or dual withholding adjustments may appear as temporary payroll liability items until reconciled.
VJM Global
Descubre opiniones de expertos, consejos y novedades de VJM Global