

Managing long-term projects often presents the challenge of mismatched timing between the completion of work and the receipt of payments. This discrepancy can make it difficult to accurately report revenue, justify profits, and effectively plan cash flow. For contracts that extend over several months or even years, a more reliable method is needed to align financials with the progress of the work. The percentage of completion accounting method offers a practical solution to this issue.
Most general and speciality commercial contractors use PoCM to report revenue on multi-month projects. This accounting approach lets you recognize revenue as a project progresses, not just when it's finished. It gives a more accurate view of your earnings, especially in construction, engineering, or custom manufacturing industries, where delivery takes time and every phase counts.
In this blog, you’ll see how it works, when to use it, and how it can give you better control over your financial reporting.
You use the percentage of completion accounting method to recognize revenue and costs during long-term contracts, typically those extending beyond one accounting period. This prevents revenue from piling up until the project ends and gives you a realistic financial snapshot.
This method allows U.S.-based businesses to recognize revenue and expenses as a project moves forward, providing a more accurate financial picture over the course of the contract. It is especially useful for U.S. companies working on long-term projects, where revenue and costs are tracked based on the progress made in completing the work.
You should use the percentage of completion accounting method as it provides a more accurate reflection of a project's financial status. It also matches revenue recognition with the progress of the work, and offers better financial visibility for projects that span multiple periods.
The Percentage of Completion Accounting Method works best in situations where long-term contracts or projects span multiple accounting periods, such as construction or large-scale manufacturing. You should choose this method when the project has a clearly measurable progress and a reliable basis for estimating its completion.
The Percentage of Completion Accounting Method is a widely used approach for recognizing revenue and expenses over the life of long-term projects. While this method can be extremely beneficial for U.S.-based businesses, there are certain challenges to keep in mind. U.S. companies need to accurately estimate the completion percentage and project costs to avoid overestimating or underestimating revenue.
Following this process, you recognize income as work progresses, giving you steadier profits and timely insights into each contract’s financial health.
So, what do you gain by using this method? Let’s break down the practical benefits beyond just ticking compliance boxes.
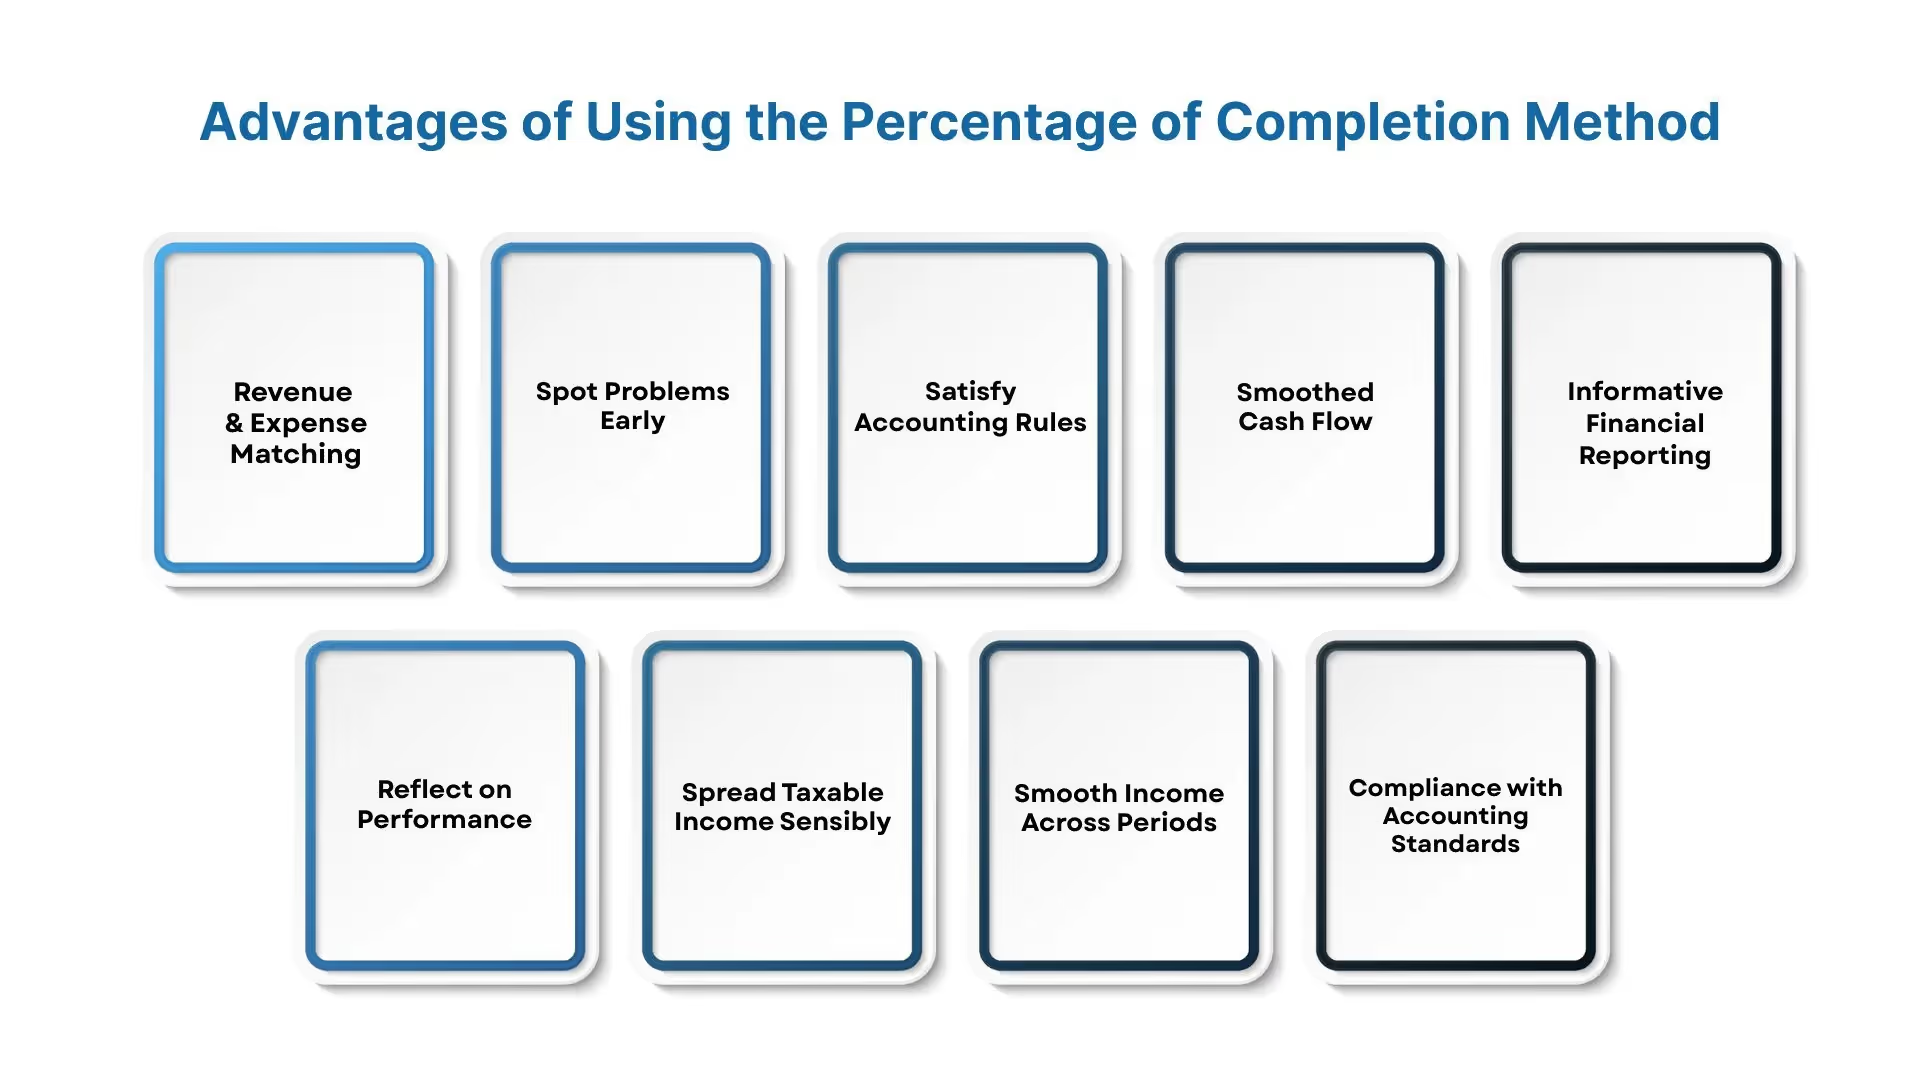
The percentage of Completion Accounting Method provides a realistic view of income over multiple accounting periods. The benefits of using the percentage of completion method in accounting are as follows:
Lea también: Precios de transferencia: Método de costo adicionado
Al aplicar este método, usted informa los ingresos y los costos a medida que se devengan, lo que le ofrece unas finanzas más predecibles, una mayor transparencia y una mayor credibilidad ante las partes interesadas.
Tras conocer los beneficios, examinemos la mecánica de cómo este método rastrea e informa el progreso del proyecto.
Este método contable de porcentaje de finalización es especialmente beneficioso para las empresas estadounidenses que operan en sectores donde los proyectos abarcan varios periodos fiscales. Las empresas estadounidenses pueden utilizar este enfoque para reflejar el progreso continuo de un contrato, asegurando que los informes financieros coincidan con mayor precisión con el trabajo realmente completado. Puede seguir un proceso paso a paso para reconocer los ingresos a medida que avanza su proyecto. Así es como se hace:
Divida su trabajo en etapas medibles, ya sea mensual o por hitos, para registrar el progreso. Estas etapas sirven como base para el reconocimiento de ingresos.
Comience creando un cronograma de trabajo en curso (WIP, por sus siglas en inglés) para realizar un seguimiento del precio del contrato (con órdenes de cambio aprobadas), el costo total proyectado, los costos reales hasta la fecha y las facturaciones enviadas al cliente. Este cronograma consolida su cálculo de ingresos y muestra cualquier sobrefacturación o subfacturación.
Calcule el progreso con esta fórmula:
Porcentaje completado = Costos hasta la fecha ÷ Costo total estimado
Esto le indica qué parte del trabajo ha terminado.
Reconozca los ingresos multiplicando el porcentaje de finalización por el valor total del contrato:
Ingresos reconocidos = Porcentaje completado × Precio del contrato
Por lo tanto, si ha completado el 50% de un contrato de $120,000, registra $60,000 en ingresos.
Calcule la sobrefacturación o subfacturación como:
Ingresos reconocidos – Facturación por hitos
Un resultado positivo (subfacturación) aparece como un activo; uno negativo (sobrefacturación) se refleja como un pasivo en su balance general.
Multiplique el mismo porcentaje de finalización por el costo total estimado para calcular el gasto del periodo actual. Luego, reste esa cifra de los ingresos para obtener el beneficio.
Actualice los costos, la facturación y el progreso al final de cada periodo contable, repitiendo los pasos del 2 al 5 para mantener sus estados financieros al día.
Este método mantiene sus informes de ingresos sincronizados con el trabajo realizado. Usted actualiza las estimaciones a medida que avanza el trabajo para mantener la precisión.
Existen varias formas de calcular el progreso. Analicemos los diferentes métodos utilizados para determinar el avance de un proyecto.
El método contable de porcentaje de finalización es ideal para empresas estadounidenses que gestionan contratos con una duración superior a un año, como grandes proyectos de construcción o desarrollo de software por fases. Para las firmas de contadores públicos (CPA) en EE. UU. que manejan estos proyectos, este método garantiza que los ingresos y los costos se reconozcan de manera consistente a medida que avanza el trabajo, reduciendo el riesgo de discrepancias financieras. Puede seleccionar el método de cálculo según el tipo de proyecto y lo que pueda medir de forma fiable:
Base el grado de finalización en los costos incurridos en comparación con el costo total proyectado. Este es el método más utilizado, especialmente en la construcción, ya que los costos reflejan el progreso.
% de finalización = Costos incurridos ÷ Costo total estimado
Ejemplo: Si ha gastado 40 000 $ de un presupuesto estimado de 80 000 $, ha completado el 50 %.
Lea también: Costo de registro de una empresa en la India
Mida el progreso mediante el esfuerzo, como horas de trabajo o de maquinaria, dividido por el total de horas estimadas. Esto funciona si las horas están estrechamente relacionadas con el resultado.
% de finalización = Horas trabajadas ÷ Total de horas estimadas
Ejemplo: Si su equipo registra 1200 horas de las 2400 previstas, se encuentra al 50 %.
Cuente los entregables que ha completado respecto al total del contrato. Utilice este método cuando los resultados sean uniformes y cuantificables.
% de finalización = Unidades entregadas ÷ Unidades totales
Ejemplo: Si termina 6 de 10 casas idénticas, su porcentaje de finalización es del 60%.
Bajo los marcos contables modernos (ASC 606 / IFRS 15), se aplican estos dos métodos:
La comparación entre los diferentes métodos de porcentaje de finalización es la siguiente:
Seleccione un método que se alinee con la forma en que realiza el seguimiento del progreso del proyecto y manténgalo para contratos similares. Esto le proporcionará informes de ingresos claros y coherentes a medida que avance su trabajo.
VJM Global ayuda a las empresas de software y servicios a aplicar el método de porcentaje de finalización correcto (basado en costes, esfuerzo o resultados) utilizando datos de proyectos fiables. Gestionamos el reconocimiento de ingresos y el seguimiento de costes por hitos, ayudando a nuestros clientes a informar con precisión sobre el progreso de sus contratos. Nuestro soporte contable ha ayudado a reducir errores en la declaración de ingresos para clientes que gestionan proyectos multifase en la India y en el extranjero.
Una vez que conozca sus opciones, hagamos los números y calculemos sus ingresos.
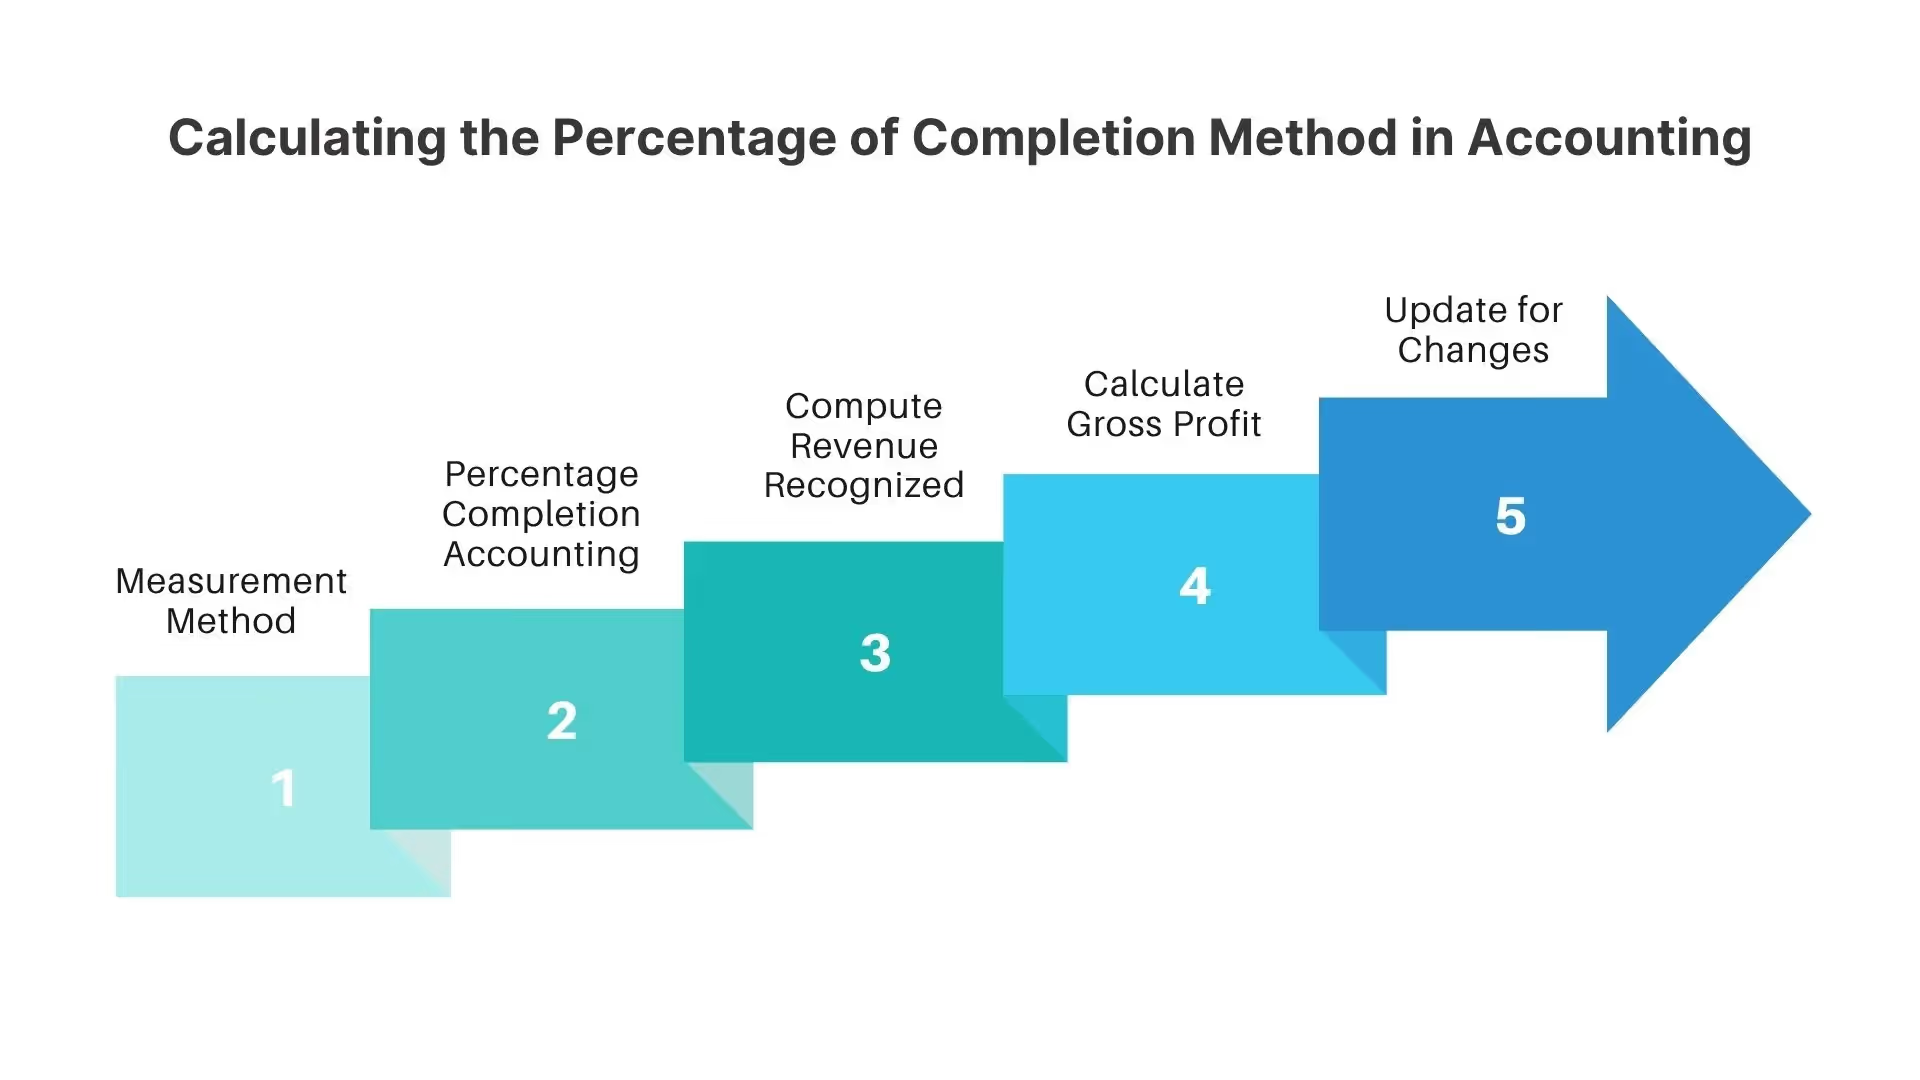
Siga un proceso estructurado y directo para calcular el reconocimiento de ingresos a medida que avanza su proyecto. Los pasos clave para contabilizar el cálculo del porcentaje de finalización son:
Seleccione el enfoque que realice el seguimiento de su progreso con mayor precisión:
Elija su medida de progreso (coste sobre coste, esfuerzo realizado o unidades entregadas) y calcule:
Porcentaje de finalización = (Costes o esfuerzo incurridos ÷ Total estimado)
Luego, aplíquelo tanto a los ingresos como a los gastos totales.
or:
= Hours Worked ÷ Total Estimated Hours
or:
= Units Delivered ÷ Total Units Expected
For example, if you’ve spent $4,000 out of an $8,000 estimated budget, you’re 50% complete.
Multiply the completion percentage by the total contract value:
Revenue to Date = Percentage Complete × Contract Price
For example, if your contract is $12,000 and you’re 50% complete, record $6,000 in revenue.
You may also compute the profit earned:
Gross Profit Earned = Revenue to Date – Costs Incurred to Date
For example, if that's $6,000 – $4,000, your gross profit is $2,000 this period.
Reassess total cost and revenue estimates each period. Adjust your calculations when estimates change.
By adhering to these steps, you align revenue and expenses with actual work. Companies using this method report revenue progressively, avoiding irregular spikes and offering clear financial insight.
This next step is about applying what you’ve calculated to your financial statements. Here’s how revenue and expenses show up on your books.
In the accounting percentage of completion method, you recognize revenue and expenses in line with project progress, with no waiting until final delivery.
Multiplique el porcentaje completado por el precio total del contrato para determinar los ingresos obtenidos hasta el momento.
Ejemplo: Si ha gastado 4000 $ de un presupuesto de costes de 8000 $ (50 %) en un contrato de 12 000 $, usted reconoce 6000 $ en ingresos.
Utilice la fórmula:
Ingresos hasta la fecha = % completado × precio del contrato
Gastos hasta la fecha = % completado × coste total estimado
Ejemplo: Por tanto, si el contrato suma 100 000 $ y usted ha completado el 30 %, reconoce 30 000 $ en ingresos y gastos.
Aplique el mismo porcentaje para reconocer una parte equivalente del coste total estimado:
Gastos hasta la fecha = costes totales estimados × porcentaje completado
Si el coste total estimado es de 8000 $ y el porcentaje completado es del 50 %, usted registra 4000 $ en gastos.
Lea también: El ITC no es elegible para gastos incurridos en actividades de RSC.
Reste los importes reconocidos en periodos anteriores de los totales acumulados para determinar qué debe registrar como ingresos y gastos durante este periodo.
Compare los ingresos obtenidos con lo que ha facturado:
Ejemplo: Si ha completado el 50 % de un contrato de 100 000 $, pero ha facturado el 60 %, ha facturado 10 000 $ en exceso (10 % × 100 000 $).
Usted hace coincidir los informes financieros con el rendimiento real registrando los ingresos y los costes a medida que avanza el trabajo. Esa claridad evita cambios bruscos al finalizar el proyecto y mantiene actualizadas las cifras del balance.
Antes de empezar, vale la pena saber dónde pueden surgir problemas. Aquí le indicamos qué debe vigilar y cómo evitar los errores más comunes.
Al utilizar el método contable de porcentaje de finalización, tenga en cuenta sus vulnerabilidades y salvaguardas. Al seguir estos pasos, mantendrá la precisión de los ingresos, se protegerá contra el uso indebido y mantendrá su flujo de caja mientras utiliza el método de porcentaje de finalización.
Base los ingresos en estimaciones de costes y progreso. Si subestima los costes totales o infla el progreso, corre el riesgo de declarar beneficios incorrectos. Se enfrenta a la posibilidad de reconocer demasiados ingresos ahora y tener que revertirlos más adelante.
Debido a que registra los ingresos basándose en estimaciones, un seguimiento de costes impreciso o unas suposiciones optimistas pueden dar lugar a beneficios o pérdidas falsos. Las empresas que declaran costes incorrectos pueden distorsionar sus ganancias; un caso famoso fue el de Toshiba, que infló sus beneficios antes de que los reguladores intervinieran.
Compare los importes facturados con los ingresos reconocidos:
Es posible que reconozca ingresos antes de recibir el efectivo. Esa situación puede tensar la liquidez, especialmente si los clientes retrasan los pagos o si los ciclos de facturación se alargan.
Debe ceñirse a un método: coste sobre coste, horas dedicadas o unidades entregadas, y actualizar las estimaciones en cada periodo. Cambiar de método o no revisar las estimaciones introduce inconsistencias y riesgos de auditoría.
Cuando ajusta el alcance o los costes, debe volver a calcular el progreso. Las órdenes de cambio frecuentes o tardías complican la elaboración de informes y pueden requerir ajustes de regularización; estos afectan a los beneficios y a los saldos de activos/pasivos.
Dado que este método depende de las estimaciones de la dirección, corre el riesgo de manipulación intencionada o accidental, desplazando ingresos o costes entre periodos para suavizar los resultados. Empresas de alto perfil han hecho un mal uso de esto, atrayendo el escrutinio de los reguladores.
Según los PCGA (ASC 606) y las NIIF 15, solo puede aplicar este método si:
You need detailed WIP tracking, real-time cost capture, and regular estimate reviews. Without strong internal controls and integrated systems, you struggle with accuracy and audit readiness.
By watching these areas, you reduce financial and regulatory risk and maintain stakeholder trust.
Now that the theory is clear, the following section covers where this method works in business situations.
The U.S. businesses will benefit from the method by keeping their financial statements more up-to-date and matched with the actual progress of a project, which is especially helpful for investors or stakeholders who need a real-time view of financial performance. These examples reveal how PoCM tracks income and costs in real time.
Apply this method to the bill based on tangible progress. For example, if you incur half of the estimated costs for a $800,000 project, you record 50% of revenue ($400,000) in that period. You track progress in your WIP report and adjust billings and revenue accordingly.
Use it for custom, multi‑phase contracts that are year‑long software builds. Rather than waiting for delivery, you log progress (e.g., module completion or hours spent) and recognize revenue monthly based on that progress.
Also Read: How to Start a Software Company in India
Use this for large manufacturing or shipbuilding contracts that span multiple periods. As milestones or stages are met, you report proportionate revenue and costs.
The tax and reporting requirements are as follows;
These applications offer practical insight into how this method is used in real work across industries like construction, technology, and heavy machinery while meeting regulatory requirements.
You might wonder why you’d use this instead of the completed contract method. The following section will help you decide between PoC and CCM.
You should pick the percentage of completion accounting method (PoCM) when you want to spread revenue and costs throughout a project rather than waiting until it finishes. Here's why many prefer it:
Con el método de porcentaje de finalización (PoCM), los ingresos y gastos se reconocen gradualmente a medida que avanza el proyecto, lo que genera resultados financieros más constantes. Por el contrario, el método de contrato completado (CCM) retiene toda la información hasta que finaliza el proyecto, lo que provoca oscilaciones bruscas en los ingresos.
Usted muestra a las partes interesadas, inversores, prestamistas y auditores cómo es su desempeño durante un proyecto. El CCM dificulta la evaluación de su salud financiera a mitad del proyecto.
Bajo el PoCM, usted paga impuestos gradualmente a medida que obtiene ingresos. El CCM podría concentrar toda la carga fiscal en un solo año, lo que podría afectarle más si las tasas impositivas aumentan.
Lea también: Sin retención de impuestos (TDS) en la compra de software.
Las normas GAAP y del IRS generalmente exigen el uso del PoCM para contratos a largo plazo, a menos que su empresa sea lo suficientemente pequeña como para calificar para las excepciones del CCM. Eso convierte al PoCM en su opción predeterminada en la mayoría de los casos.
El CCM evita las estimaciones al esperar a conocer los costos e ingresos reales, pero el PoCM ofrece una imagen financiera más precisa y relevante. El equilibrio está entre la simplicidad (CCM) y la visión estratégica (PoCM).
Si sus estimaciones son sólidas y el progreso es medible, el PoCM le brinda información más clara y oportuna que el CCM. El CCM sigue siendo una opción cuando las estimaciones no son fiables o si su empresa es legalmente pequeña. De lo contrario, el PoCM hace que sus informes sean más informativos y coherentes.
No tiene que gestionar esto solo. Si necesita ayuda para configurar o administrar el proceso, aquí le explicamos cómo nuestro equipo en VJM Global puede intervenir.
Si gestiona contratos a largo plazo, especialmente en desarrollo de software o servicios que abarcan meses, el método de contabilidad de porcentaje de finalización puede aclarar sus informes de ingresos. VJM Global ayuda a las empresas de software a aplicar este método contable con precisión y cumplimiento, sin importar dónde operen.
Con una profunda experiencia en las normas contables GAAP de EE. UU. y de la India, VJM Global apoya a su empresa mediante:
Desde la configuración inicial hasta los informes mensuales, VJM Global facilita la gestión de contratos de ingresos a largo plazo sin conjeturas. Reserve una cita para ver cómo su equipo puede simplificar la contabilidad de PoC y mantener su negocio listo para auditorías.




