


¿Por qué el estado de flujos de efectivo bajo GAAP se considera uno de los informes más críticos en el análisis financiero? Un estado de flujos de efectivo GAAP muestra cómo entra y sale el dinero de una empresa, proporcionando claridad sobre la salud financiera, el cumplimiento normativo y la confianza de los inversores. Para las empresas estadounidenses y las firmas de CPA, es un requisito de presentación de informes estándar, y la SEC exige información comparativa de flujo de efectivo para al menos dos años bajo la Regulación S-X, Regla 3-02.
¿Alguna vez le ha resultado abrumador preparar o revisar estos estados, especialmente durante los períodos pico de informes o auditorías? Este blog le guiará a través de la estructura, los métodos de preparación, los pasos de conciliación, las técnicas de análisis y los desafíos comunes de un estado de flujos de efectivo GAAP. VJM Global puede ayudar a las empresas estadounidenses y a las firmas de CPA con informes de flujo de efectivo precisos y conformes a GAAP, adaptados a sus necesidades.
Al preparar informes financieros, el estado de flujos de efectivo es obligatorio bajo GAAP si su empresa está sujeta a las normas de información de EE. UU. La SEC hace cumplir esto para mantener la transparencia y la comparabilidad, otorgando al estado de flujos de efectivo la misma importancia que al balance general y al estado de resultados.
Este estado muestra las entradas y salidas de efectivo durante un período, brindando claridad sobre la liquidez y la capacidad para cumplir con las obligaciones. La rentabilidad por sí sola no es suficiente, ya que una empresa puede reportar ingresos netos pero aun así enfrentar problemas de liquidez si los flujos de efectivo operativos son débiles.
Para cumplir con GAAP, debe organizar el estado en tres categorías de actividad. Cada categoría destaca una parte diferente del panorama financiero:
Para comprender mejor el papel del estado de flujos de efectivo, resulta útil compararlo directamente con el estado de resultados y el balance general. La siguiente tabla muestra cómo cada informe contribuye a una visión financiera completa:
Al presentar los tres informes juntos, usted ofrece a las partes interesadas una perspectiva completa del rendimiento, la estabilidad y la disponibilidad de efectivo.
Lea también: Comprender las diferencias entre GAAP y GAAS
Comprender la estructura prepara el terreno para desglosar los componentes clave de un estado de flujos de efectivo GAAP.
Un estado de flujos de efectivo GAAP se divide en tres secciones que separan las fuentes y los usos del efectivo. Cada sección muestra un aspecto diferente de cómo se mueve el dinero a través de su negocio, lo que permite a las partes interesadas evaluar la estabilidad financiera y la toma de decisiones con mayor precisión.
La sección de actividades operativas muestra cuánto efectivo genera o consume su negocio principal. Se centra en las transacciones cotidianas que determinan si sus operaciones pueden sostenerse por sí mismas sin depender de financiación externa.
Ejemplos de entradas y salidas de efectivo que incluiría son:
Debido a que GAAP exige precisión, también debe ajustar los ingresos netos por partidas que no son en efectivo. Los ajustes comunes incluyen depreciación, amortización y gastos por impuestos diferidos. Estas partidas reducen o aumentan los ingresos reportados, pero no cambian el flujo de efectivo real.
Esta sección es revisada minuciosamente por auditores e inversores. Un flujo de efectivo operativo positivo y constante demuestra que su empresa puede cubrir gastos, pagar deudas y reinvertir sin depender de financiación externa.
Las actividades de inversión se centran en cómo asigna recursos a activos a largo plazo o cómo recupera fondos de ellos. Estas transacciones muestran si está expandiendo sus operaciones o liquidando activos para obtener efectivo.
Los flujos de efectivo en esta sección suelen incluir:
La dirección de estos flujos de efectivo tiene un significado importante:
Por ejemplo, si compra equipos de fabricación por 200.000 dólares, la salida muestra su compromiso con la expansión. Si vende espacio de oficina sin usar, la entrada señala un cambio para liberar capital de trabajo.
Lea también: Comprender las normas contables de consolidación según los US GAAP
Una vez que conoce los componentes, el siguiente paso es decidir qué método de preparación funciona mejor bajo los PCGA (GAAP).

Al preparar un estado de flujo de efectivo bajo los PCGA, puede seleccionar el método directo o el indirecto. Ambos cumplen con los PCGA, pero difieren en cómo se presentan las actividades operativas. Comprender estos métodos le ayuda a decidir qué enfoque se ajusta a sus necesidades de presentación de informes y a las expectativas de sus partes interesadas.
El método directo presenta las entradas y salidas de efectivo a medida que ocurren. Usted muestra los recibos reales de los clientes y los pagos a proveedores, empleados y otras partes operativas. Este enfoque ofrece una visión clara de cómo se mueve el dinero a través de sus operaciones.
Los elementos típicos enumerados bajo el método directo incluyen:
Aunque este método ofrece transparencia, requiere registros detallados de todas las transacciones en efectivo, lo que hace que su preparación sea laboriosa. Por esta razón, la mayoría de las empresas estadounidenses lo evitan, aunque los PCGA permiten su uso.
El método indirecto comienza con la utilidad neta del estado de resultados y la ajusta por partidas que afectan las ganancias reportadas pero no el efectivo real. Este método es ampliamente adoptado porque conecta la utilidad neta con el flujo de efectivo de las actividades operativas, un vínculo que los auditores e inversores suelen considerar útil.
Los ajustes clave que se realizan bajo el método indirecto incluyen:
El método indirecto es el preferido por la mayoría de las empresas estadounidenses y firmas de contadores públicos, ya que se alinea con los datos que ya están disponibles a partir de la contabilidad basada en el devengo. Reduce el tiempo de preparación y, al mismo tiempo, cumple con los requisitos de los PCGA.
Para aclarar la diferencia, aquí tiene una comparación de ambos métodos:
Una vez definidos los métodos, puede pasar al proceso paso a paso para preparar el estado financiero completo.
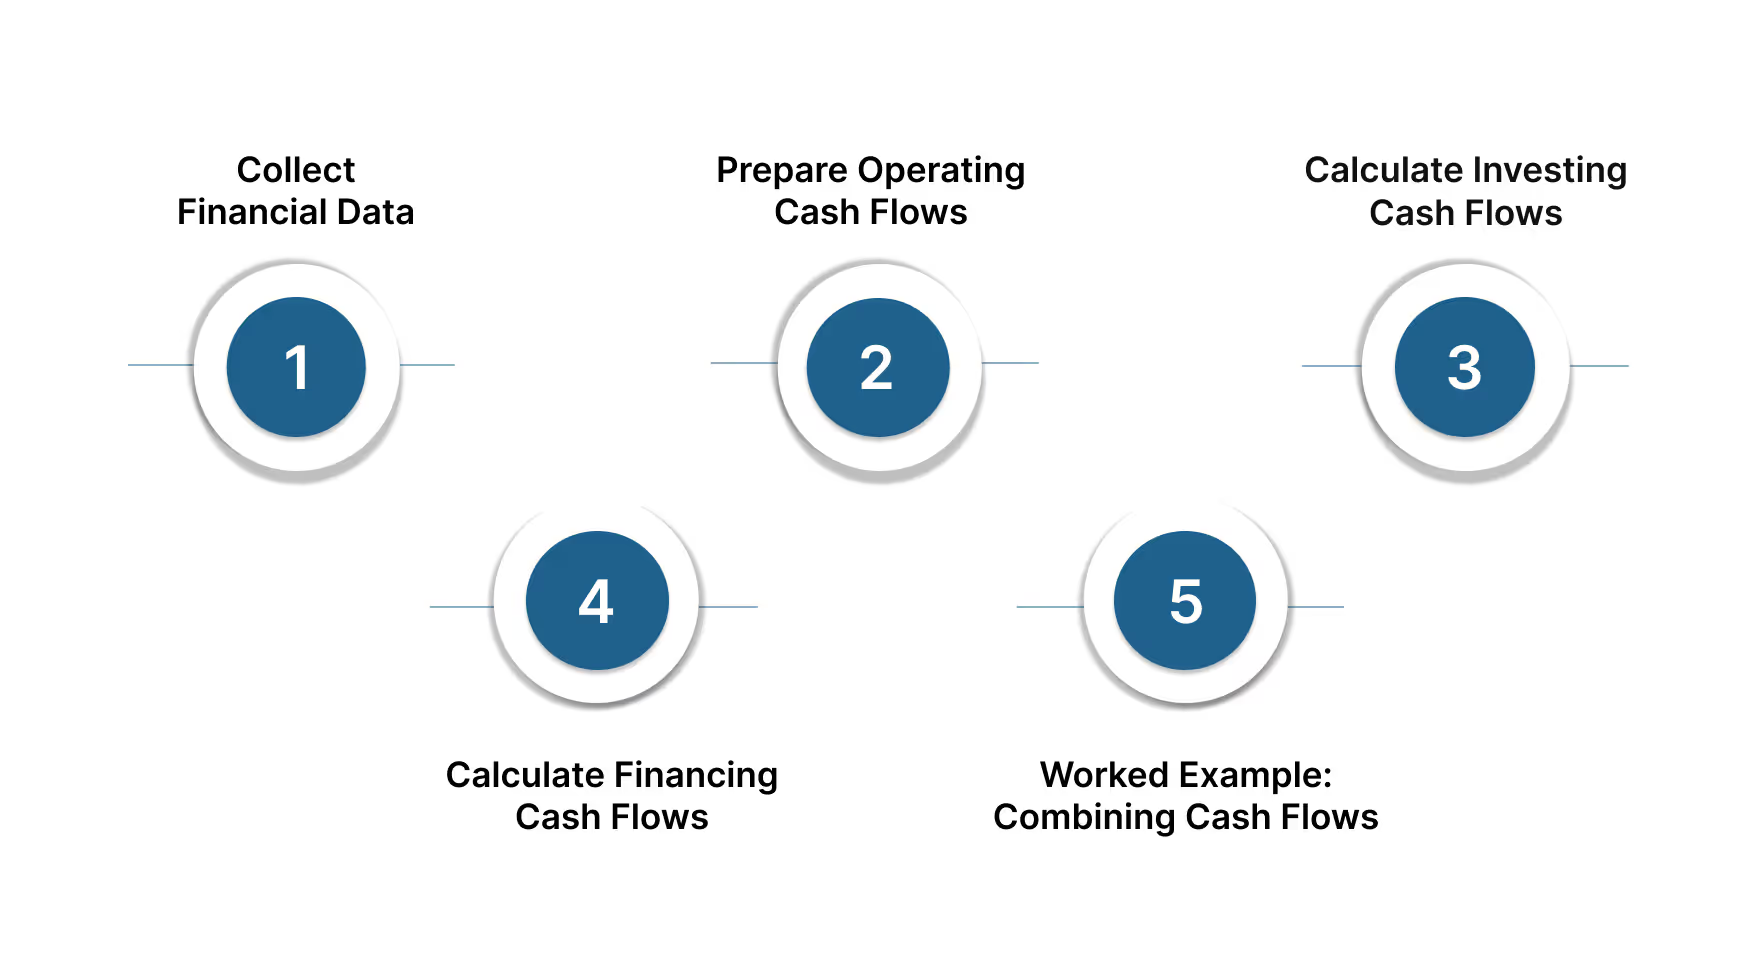
Al preparar un estado de flujo de efectivo bajo los PCGA, dividir el proceso en pasos le ayuda a mantener la precisión y la coherencia. Cada etapa conecta los datos de sus informes financieros con las tres categorías de actividades definidas por los PCGA. Al seguir este método, se asegura de que su estado refleje el flujo de efectivo real y no solo asientos contables.
Comience reuniendo la información de los estados financieros de su empresa. El estado de resultados le proporciona la utilidad neta, mientras que el balance general le ayuda a realizar un seguimiento de los cambios en activos, pasivos y patrimonio entre periodos. Las notas a los estados financieros proporcionan contexto, como detalles sobre transacciones sin efectivo o compras de activos.
Por ejemplo:
Este paso se centra en el efectivo generado o utilizado por las actividades comerciales diarias. Puede utilizar el método directo o el indirecto, ambos permitidos bajo los PCGA.
Ejemplo de cálculo (indirecto):
Los flujos de efectivo de inversión se relacionan con las transacciones de activos a largo plazo. Usted registra el efectivo gastado en la compra de propiedades, planta o equipo, así como los ingresos por la venta de activos o títulos de inversión.
Algunos ejemplos incluyen:
Los PCGA requieren que mantenga estos elementos separados de las actividades de financiación para que los lectores puedan ver claramente si usted está expandiendo, contrayendo o liquidando inversiones.
Los flujos de efectivo de financiación muestran cómo obtiene y reembolsa capital. Usted reporta actividades como pedir préstamos, pagar deudas, emitir acciones y distribuir dividendos.
Algunos ejemplos incluyen:
Los PCGA (GAAP) también exigen la divulgación de actividades de financiación significativas que no implican efectivo, como la conversión de deuda en capital, aunque no afecten a los saldos de efectivo inmediatos.
Reunir las secciones muestra el efecto completo del movimiento de efectivo. Supongamos que su empresa reporta lo siguiente en un año:
Su estado de flujo de efectivo bajo PCGA se vería así:
Este total debe coincidir con el cambio en su saldo de efectivo que se muestra en el balance general, lo cual sirve como una verificación de validación.
¿Le resulta difícil mantener la precisión de los estados de flujo de efectivo bajo PCGA durante los ciclos de mayor actividad?
VJM Global puede:
Después de preparar el estado financiero, la conciliación y la validación confirman la exactitud de sus flujos de efectivo reportados.
La preparación de un estado de flujo de efectivo bajo PCGA no está completa hasta que se concilian y validan las cifras. Estas comprobaciones confirman que los números se alinean con su estado de resultados y su balance general, lo que reduce la posibilidad de problemas de auditoría o sanciones reglamentarias. Al centrarse en la conciliación y la validación, usted brinda a los inversores, auditores y reguladores la confianza de que sus informes son fiables.
Comience conciliando el ingreso neto con el efectivo neto proporcionado por las actividades operativas. Este paso explica las diferencias entre las ganancias basadas en el devengo y el efectivo real. Se realizan ajustes por gastos que no implican efectivo y cambios en el capital de trabajo para que las cifras reflejen la liquidez real.
Por ejemplo:
Esta conciliación muestra a las partes interesadas cómo se pasa de la utilidad reportada al efectivo generado realmente por las operaciones de su negocio.
El efectivo final reportado en su estado de flujo de efectivo debe ser igual al saldo de efectivo en su balance general. Este paso actúa como un control interno. Si los números no coinciden, sabrá que hay un error de clasificación, omisión o cálculo.
Ejemplo de validación:
Cuando estas cifras coinciden, puede confirmar que el estado de flujo de efectivo es coherente con la posición financiera general de la empresa.
Una clasificación precisa garantiza el cumplimiento de los PCGA (GAAP) y evita señales de alerta durante las auditorías. Clasificar erróneamente el pago de un préstamo como un gasto operativo, o tratar las compras de activos como actividades de financiación, puede distorsionar los ratios financieros y generar preocupaciones regulatorias.
Las comprobaciones clave de clasificación incluyen:
Al seguir las normas de los PCGA para la clasificación, usted mantiene la coherencia, mejora la comparabilidad y reduce la probabilidad de costosas reexpresiones.
Lea también: Comprender las normas de reconocimiento de ingresos según los US GAAP
Una vez validado, el estado puede analizarse para revelar información financiera que respalde mejores decisiones.
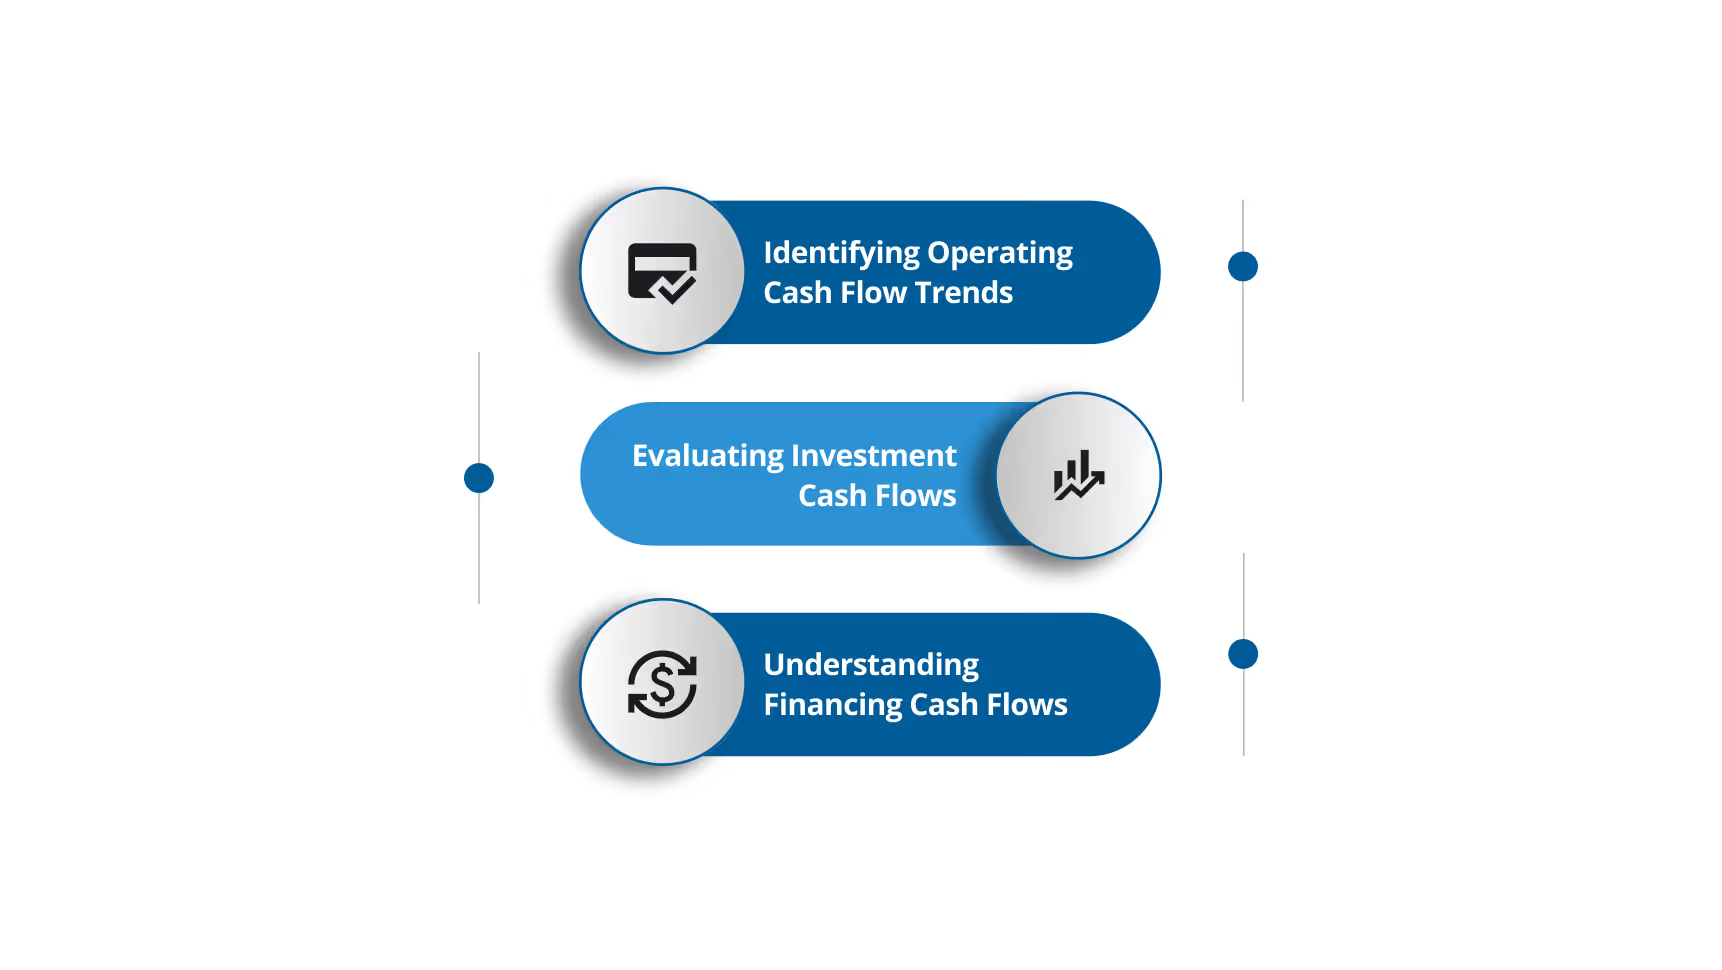
Analizar un estado de flujo de efectivo bajo PCGA le ayuda a interpretar algo más que simples números. Al desglosar las actividades operativas, de inversión y de financiación, puede ver si el efectivo se genera de forma sostenible, si los recursos se reinvierten con prudencia y cómo se gestiona el capital. Cada sección destaca diferentes señales sobre la estabilidad, el crecimiento y el riesgo.
Los flujos de efectivo operativos muestran cuánto efectivo genera su empresa a partir de sus actividades principales. Unos flujos de efectivo positivos y constantes en esta sección indican que su empresa puede cubrir gastos, pagar deudas e invertir sin depender de financiación externa.
Los puntos clave a observar incluyen:
Los flujos de efectivo de inversión revelan cómo utiliza los fondos para activos a largo plazo o cómo recupera valor de ellos. Estos flujos le ayudan a usted y a sus partes interesadas a entender si su empresa está posicionada para la expansión o la contracción.
Puntos a considerar:
Al comparar estos flujos a lo largo de varios periodos, puede distinguir entre ventas de activos puntuales e inversiones de crecimiento sostenido.
Los flujos de efectivo de financiación reflejan cómo gestiona su estructura de capital a través de deuda y capital propio. Muestran si está recaudando fondos, pagando obligaciones o devolviendo valor a los accionistas.
Las señales importantes incluyen:
Aunque el análisis aporta valor, también debe ser consciente de los desafíos comunes y cómo resolverlos. Muchas empresas estadounidenses optimizan este proceso subcontratando servicios de contabilidad e impuestos en la India, obteniendo tanto ahorro de costes como apoyo experto en cumplimiento normativo.
Aunque el análisis aporta valor, también debe ser consciente de los desafíos comunes y cómo resolverlos.
Incluso si sigue estrictamente las normas GAAP, la preparación de un estado de flujo de efectivo puede conllevar varias dificultades. Estos desafíos suelen surgir al gestionar ajustes no monetarios, garantizar una clasificación adecuada y manejar transacciones complejas. Abordarlos correctamente le ayuda a mantener la precisión, evitar riesgos de cumplimiento y presentar información fiable a auditores e inversores.
Las partidas no monetarias afectan a los ingresos netos pero no al efectivo, lo que significa que debe ajustarlas al preparar los flujos de efectivo operativos. Si no las contabiliza correctamente, su estado financiero podría sobreestimar o subestimar la liquidez.
Ejemplos de ajustes comunes incluyen:
Solución práctica: Cree una lista de verificación de partidas no monetarias recurrentes a partir de sus notas financieras. Revise esta lista en cada período de informe para asegurarse de que todas las partidas se registren antes de finalizar el estado de flujo de efectivo.
Uno de los errores más frecuentes es colocar las transacciones en la sección incorrecta. Esta clasificación errónea puede distorsionar los ratios y generar confusión entre las partes interesadas que dependen de desgloses precisos.
Ejemplos de ubicaciones incorrectas comunes incluyen:
Solución práctica: Utilice una guía de clasificación que se alinee con las normas GAAP. Capacite a su equipo contable con ejemplos y revise las clasificaciones en cada ciclo de informe para garantizar la precisión.
Las transacciones complejas a menudo requieren un tratamiento especial bajo GAAP. Si las pasa por alto o las trata incorrectamente, su estado financiero podría entrar en conflicto con sus estados financieros consolidados.
Ejemplos a tener en cuenta incluyen:
Solución práctica: Revise la guía del Financial Accounting Standards Board (FASB) sobre transacciones complejas y aplique plantillas estandarizadas para la elaboración de informes. Cuando sea necesario, consulte con auditores externos o asesores contables para confirmar el cumplimiento.
Abordar estos desafíos lleva naturalmente a explorar cómo VJM Global respalda la preparación precisa de estados de flujo de efectivo bajo GAAP. Muchas empresas estadounidenses subcontratan actualmente servicios contables y fiscales en la India para obtener eficiencia de costos, precisión y tiempos de respuesta más rápidos, lo que lo convierte en una opción estratégica junto con los esfuerzos de cumplimiento internos.
Abordar estos desafíos lleva naturalmente a explorar cómo VJM Global respalda la preparación precisa de estados de flujo de efectivo bajo GAAP.
La subcontratación en 2025 va más allá del ahorro de costos. Se trata de construir una función financiera que sea confiable, escalable y que cumpla con las normativas. VJM Global trabaja con firmas de CPA y empresas medianas de EE. UU. para gestionar desafíos operativos, garantizar el cumplimiento de los GAAP y fortalecer el control financiero. Al optar por subcontratar desde EE. UU. a la India, usted obtiene la ventaja de una doble experiencia tanto en los marcos estadounidenses como en los indios, mientras reduce significativamente los costos generales.
Al combinar la experiencia en GAAP de EE. UU., la eficiencia de costos y los equipos offshore escalables, VJM Global fortalece la calidad y la confiabilidad de su proceso de informes financieros.
Un estado de flujo de efectivo bajo GAAP le ofrece mucho más que simples números. Conecta la estructura, los métodos de preparación, la conciliación, el análisis y la clasificación en un informe que refleja la liquidez real. A lo largo de este blog, ha visto cómo las actividades operativas, de inversión y de financiación conforman el estado, cómo la conciliación valida la precisión y cómo el análisis descubre la estabilidad o el riesgo financiero. También aprendió sobre los desafíos comunes, como los ajustes no monetarios y los errores de clasificación, junto con soluciones prácticas para abordarlos.
El cumplimiento de los GAAP no es opcional. Es la base de la credibilidad ante auditores, inversores y reguladores, y afecta directamente la toma de decisiones. ¿Son sus estados de flujo de efectivo bajo GAAP lo suficientemente precisos como para respaldar las decisiones que definen el futuro de su empresa?
¿Se siente presionado durante la temporada de auditoría o la presentación de informes mensuales? VJM Global le brinda el apoyo offshore que necesita para gestionar los picos de informes mientras mantiene el cumplimiento intacto. Programe una consulta hoy mismo!
R: Una empresa puede reportar ingresos netos pero flujos de efectivo operativos negativos. La subcontratación desde EE. UU. a la India puede ayudar a identificar estos problemas a tiempo con el apoyo de expertos.
R: Muchas no logran conciliar el efectivo final con el balance general. La subcontratación de servicios fiscales desde EE. UU. a la India garantiza una conciliación precisa y el cumplimiento normativo.
R: La subcontratación desde EE. UU. a la India combina la experiencia en GAAP con una ejecución rentable, mejorando la precisión, ahorrando tiempo y manteniendo el cumplimiento para las empresas estadounidenses.
R: Los prestamistas examinan el flujo de efectivo para evaluar la capacidad de pago. Las empresas estadounidenses que subcontratan a la India obtienen estados financieros precisos y oportunos que respaldan la financiación.
R: Los cambios en las cuentas por cobrar, las cuentas por pagar y el inventario afectan el efectivo. La subcontratación a la India garantiza que estos ajustes se rastreen de manera correcta y eficiente.
R: La externalización a la India combina la experiencia en GAAP con una ejecución rentable, lo que mejora la precisión, ahorra tiempo y mantiene el cumplimiento normativo para las empresas estadounidenses.




