


Las empresas de Singapur que operan en la India se enfrentan a un complejo panorama normativo que difiere fundamentalmente del de su mercado de origen. Al ser el mayor inversor extranjero directo de la India durante siete años consecutivos —con una aportación de 14.940 millones de dólares en el ejercicio 2024-25—, las empresas singapurenses deben gestionar los requisitos de auditoría legal conforme a la Ley de Sociedades de 2013, las declaraciones de FEMA ante el RBI, el cumplimiento del GST y la documentación de precios de transferencia para cada transacción entre partes vinculadas. A diferencia del marco simplificado SFRS/IFRS de Singapur, la India exige el cumplimiento de las Ind AS o las normas contables indias (Indian GAAP), la presentación de múltiples declaraciones ante diversos organismos (MCA, RBI, GST, Hacienda) y un conocimiento especializado de las disposiciones del convenio para evitar la doble imposición (DTAA) entre la India y Singapur. Elegir la firma de auditoría adecuada en la India no es solo un trámite administrativo; afecta directamente a la exposición al riesgo, a la confianza de los inversores y a la continuidad operativa.
Por qué las empresas de Singapur necesitan un socio de auditoría especializado en la India
El entorno normativo de la India para las empresas de propiedad extranjera opera en múltiples niveles. Toda empresa india, independientemente de su volumen de negocios, debe designar un auditor registrado en el ICAI en virtud de la Sección 139 de la Ley de Sociedades de 2013. Las empresas de Singapur no pueden utilizar a su auditor nacional; solo los contadores públicos registrados en el Instituto de Contadores Públicos de la India (ICAI) cumplen los requisitos de la Sección 141.
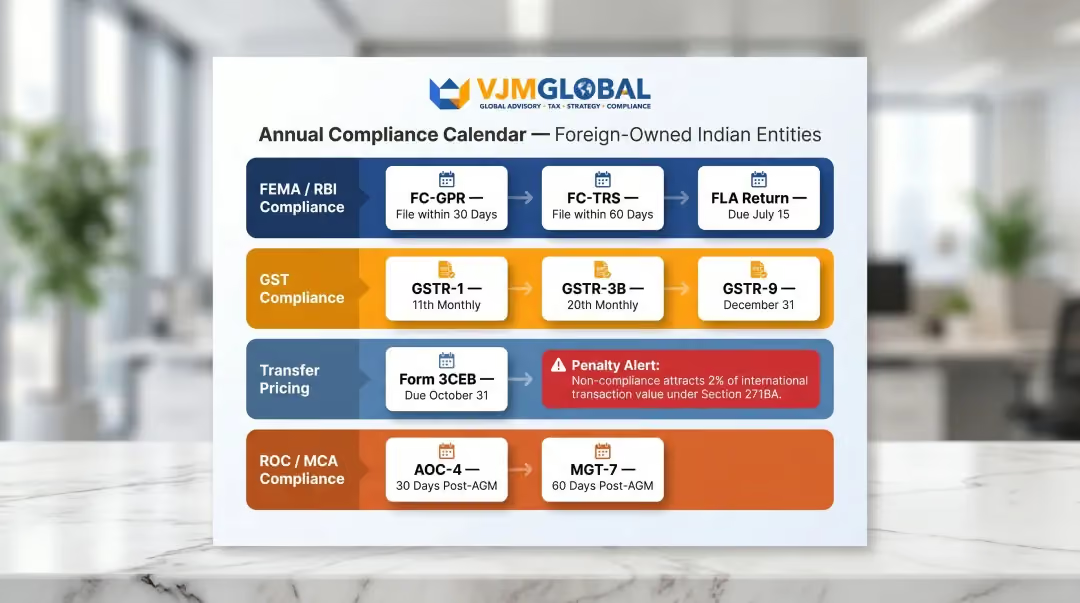
Declaraciones FEMA/RBI: FC-GPR (en un plazo de 30 días tras la asignación de acciones), FC-TRS (en un plazo de 60 días tras la transferencia de acciones), declaración FLA (15 de julio anualmente)Cumplimiento del GST: GSTR-1 mensual (día 11 del mes siguiente), GSTR-3B (día 20), GSTR-9 anual (31 de diciembre)Precios de transferencia: Formulario 3CEB con fecha límite el 31 de octubre para transacciones internacionales superiores a 10 millones de rupias, con sanciones del 2% por incumplimientoDeclaraciones ante el ROC: AOC-4 (en un plazo de 30 días tras la Junta General Anual), MGT-7 (en un plazo de 60 días)
Las normas contables añaden otra capa que suele confundir a los equipos de consolidación desprevenidos. Las empresas de Singapur presentan sus informes bajo las normas SFRS (alineadas con las IFRS), mientras que las filiales indias utilizan las Ind AS (para empresas con un patrimonio neto superior a 2.500 millones de rupias) o las antiguas normas contables indias (Indian GAAP). Sin un auditor que domine ambos marcos, los ajustes de consolidación para instrumentos financieros, contabilidad de arrendamientos y medición del valor razonable pueden dar lugar a reexpresiones o salvedades en la auditoría.
Las 10 mejores firmas de auditoría en la India para empresas de Singapur
VJM & Associates LLP (VJM Global)
VJM & Associates LLP, que opera como VJM Global, aporta más de 30 años de experiencia en contabilidad y asesoramiento, siendo miembro de EAI International. Con sede en Noida (Delhi NCR), la firma ha prestado servicios a más de 500 empresas internacionales en EE. UU., Reino Unido y Australia. Su enfoque transfronterizo —que abarca la entrada en la India, el cumplimiento de FEMA y la externalización contable— la convierte en una opción ideal para las PYMES y empresas de mediana capitalización de Singapur que necesitan asistencia integral desde la constitución hasta el cumplimiento continuo.
PwC India
EY India
Ernst & Young India, que audita a través de S.R. Batliboi & Co. LLP, lidera por número de mandatos de auditoría con 146 asignaciones en el Nifty-500 (15% de cuota de capitalización de mercado). Sus Servicios de Asesoramiento en Transacciones (TAS) y su equipo dedicado a Precios de Transferencia —dirigido por el líder nacional Vijay Iyer— gestionan análisis de evaluación comparativa bajo las directrices de la OCDE para transacciones intercompañía entre la India y Singapur. La capacidad de asesoramiento en Ind AS de la firma ayuda a las matrices de Singapur a alinear los informes del grupo con los estados financieros de sus filiales indias.
Grant Thornton Bharat
BDO India es la firma miembro en la India de BDO International, la quinta red de contabilidad más grande del mundo, con 15.000 millones de dólares en ingresos globales y operaciones en más de 166 países. Su amplia práctica abarca auditoría legal, asesoría contable, impuestos corporativos, nóminas y cumplimiento de GST. La conectividad internacional y la experiencia en Ind AS de BDO India la hacen una opción práctica para las sociedades holding de Singapur que necesitan auditorías alineadas con la presentación de informes IFRS a nivel de grupo.
RSM India (la entidad de auditoría Suresh Surana & Associates LLP) forma parte de RSM International, la sexta red más grande del mundo, con 8.000 millones de dólares en ingresos y más de 51.000 profesionales en más de 120 países. Con operaciones en 12 ciudades de la India y aproximadamente 2.200 profesionales, RSM India es reconocida por su auditoría interna, asesoría de riesgos, documentación de precios de transferencia y cumplimiento normativo. Las empresas de Singapur enfocadas en controles internos y gestión de riesgos operativos encontrarán en la práctica de auditoría de RSM una alternativa capaz para el mercado medio frente a las "Big 4".
SS Kothari Mehta & Co., establecida en 1971 y con 17 socios que poseen entre 20 y 50 años de experiencia, presta servicios a empresas cotizadas y startups en los sectores de manufactura, TI/ITES y servicios financieros. Con sucursales en Delhi (sede central), Mumbai, Kolkata y Chandigarh, la firma ofrece auditoría legal, control financiero interno y asesoría de riesgos con prestigio nacional, a precios accesibles para empresas en crecimiento.
Fundada en 1941, Lodha & Co. es una de las firmas de contadores públicos más antiguas de la India, con oficinas en Mumbai, Delhi, Chennai, Hyderabad, Kolkata y Jaipur. La cartera de clientes de la firma incluye bancos centrales, compañías de seguros y organizaciones del sector público. Las empresas de Singapur en los sectores bancario, de seguros u otros sectores regulados encontrarán en la larga trayectoria y la profunda experiencia en auditoría legal de Lodha & Co. una opción independiente y confiable.
La selección de la firma de auditoría adecuada va más allá de las credenciales. Para las empresas de Singapur con filiales o inversiones en la India, cuatro criterios determinan si una firma puede realmente gestionar su carga de cumplimiento.
La firma debe demostrar una capacidad probada en el manejo del cumplimiento de FEMA y las presentaciones ante el RBI, que son exclusivas para accionistas extranjeros. Los requisitos clave incluyen:
Solicite a las posibles firmas que compartan ejemplos específicos de compromisos con empresas extranjeras y su proceso para coordinar las presentaciones ante múltiples organismos reguladores.
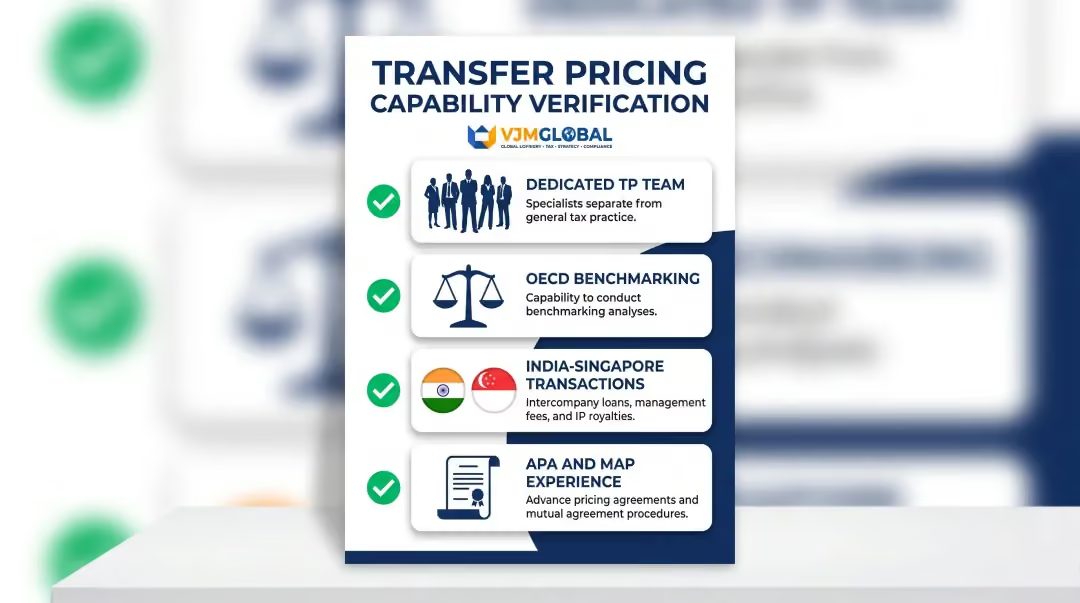
La India exige documentación de precios de transferencia (archivo local) para transacciones internacionales que superen los 10 millones de rupias (₹1 crore), y el formulario 3CEB requiere la firma de un contador público antes del 31 de octubre. Las sanciones alcanzan el 2% del valor de la transacción por incumplimiento.
Verifique que la firma cuente con:
Las empresas matrices de Singapur que presentan informes bajo SFRS(I) (esencialmente idéntico a las IFRS) requieren informes de auditoría indios que se concilien fácilmente con los estados financieros del grupo. Confirme que la firma pueda manejar:
Las empresas con un patrimonio neto inferior a 2.500 millones de rupias (₹250 crore) que aún presentan informes bajo los GAAP indios enfrentan las mayores brechas de conciliación, por lo que esta capacidad no es negociable para las matrices de Singapur.
Los clientes internacionales suelen enfrentarse a respuestas tardías, cambios constantes de interlocutor y diferencias horarias. Priorice a las firmas que ofrezcan:
Cada firma de esta lista fue evaluada bajo criterios específicos que son fundamentales para las empresas de Singapur que gestionan filiales en la India, yendo más allá de la simple capacidad de auditoría general.
Los criterios de selección incluyeron:
La lista abarca desde las "Big 4" y firmas globales de nivel medio hasta firmas boutique especializadas en la India, para adaptarse a empresas de Singapur de todos los tamaños y niveles de complejidad.
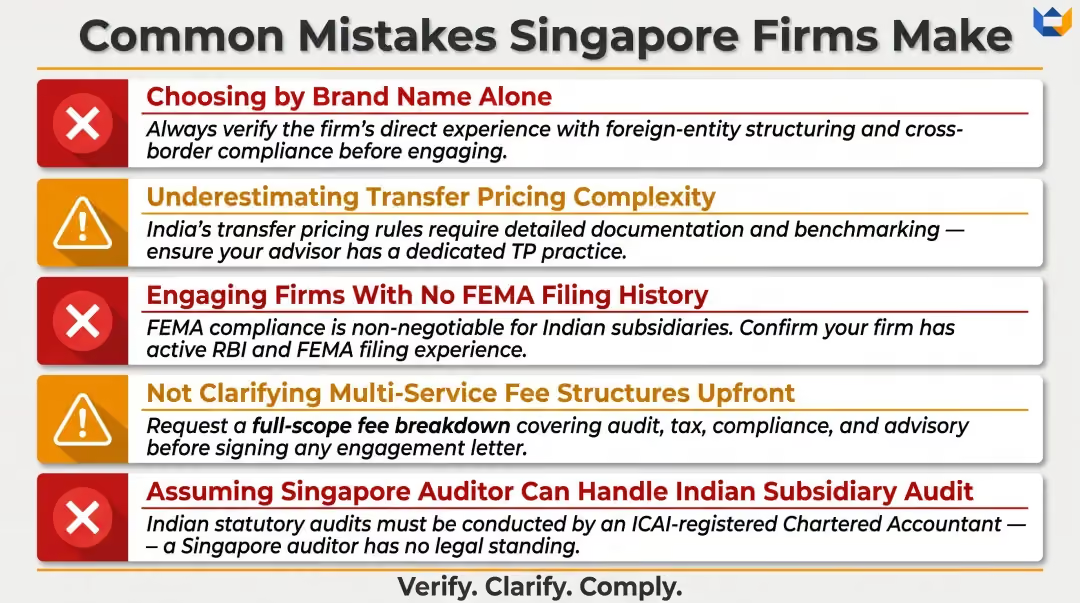
Estos criterios también ayudan a explicar los errores que cometen muchas empresas de Singapur al elegir un socio de auditoría en la India, a menudo por centrarse en los indicadores equivocados.
Errores comunes que cometen las empresas de Singapur:
Para las empresas de Singapur que operan en la India o que están entrando en el mercado, la firma de auditoría ideal combina un profundo conocimiento técnico de la normativa india con una comprensión de las estructuras transfronterizas, las disposiciones del tratado India-Singapur y las normas de información financiera del grupo. El tamaño de la firma es menos importante que sus capacidades específicas: experiencia en FEMA, historial de auditoría de entidades extranjeras, competencia en precios de transferencia y experiencia en Ind AS.
Al evaluar posibles firmas, haga preguntas específicas:
El socio adecuado identifica los riesgos de cumplimiento antes de que se agraven y se coordina directamente con su equipo en Singapur a medida que su negocio en la India crece.
VJM Global lleva más de 30 años apoyando a empresas extranjeras en la India, cubriendo presentaciones iniciales ante la FEMA, auditorías legales y cumplimiento de precios de transferencia. La firma atiende a pymes y empresas medianas de Singapur a través de un equipo dedicado a clientes internacionales, con capacidades que incluyen:
Con sede en Delhi NCR y una política de precios transparente, VJM Global está diseñada para empresas que necesitan un único socio responsable para todas sus operaciones en la India. Contáctenos en [email protected] para discutir sus necesidades.
Las 10 principales incluyen a VJM & Associates LLP, Deloitte India, PwC India, EY India, KPMG India, Grant Thornton Bharat, BDO India, RSM India, SS Kothari Mehta y Lodha & Co. La elección correcta depende del tamaño de la empresa, el sector y si el proyecto implica cumplimiento transfronterizo o de entidades extranjeras.
Las firmas "Big 4" (Deloitte, PwC, EY, KPMG) son adecuadas para grandes multinacionales y entidades cotizadas, mientras que las firmas de nivel medio como Grant Thornton Bharat o BDO India se ajustan a empresas en crecimiento. Las firmas boutique especializadas como VJM Global son la mejor opción para pymes extranjeras que necesitan un apoyo personalizado en auditoría y cumplimiento para su entrada en la India.
La India reconoce a las "Big 4" (Deloitte, PwC, EY, KPMG) junto con dos firmas de red internacional de nivel medio —Grant Thornton Bharat y BDO India— como las seis principales por su red global, ingresos y base de clientes internacionales. Algunas listas también incluyen a RSM India como un séptimo actor relevante.
RSM India, BDO India y Grant Thornton Bharat atienden bien a las empresas del mercado medio, mientras que las "Big 4" gestionan los mandatos de grandes empresas. Para entidades de propiedad extranjera, las firmas con experiencia en cumplimiento normativo y FEMA, como VJM Global, aportan un valor significativo al trabajo de auditoría interna.
Sí, las empresas de Singapur deben designar una firma de auditoría india registrada ante el ICAI para la auditoría legal de su filial india bajo la Ley de Sociedades de 2013. El auditor de la matriz en Singapur no puede realizar la auditoría de la filial india, por lo que la selección de una firma de contadores públicos (CA) india registrada en el ICAI es un requisito legal.
Las obligaciones clave incluyen declaraciones ante la FEMA y el RBI (FC-GPR, FC-TRS, declaración FLA, informe anual de desempeño), declaraciones de GST (GSTR-1, GSTR-3B, GSTR-9), declaraciones de impuestos sobre la renta corporativa y pagos a cuenta, documentación de precios de transferencia (Formulario 3CEB) y declaraciones anuales ante el ROC (AOC-4, MGT-7). Gestionar esto respetando los plazos requiere el apoyo coordinado de una firma de contadores públicos india cualificada.




