Transfer Pricing (TP) has become a crucial aspect of financial management for businesses operating in the GCC region, which includes countries like the UAE, KSA, Qatar, Oman, Bahrain, and Kuwait.
The UAE's Federal Tax Authority now mandates that businesses with revenues exceeding AED 200 million, or those part of multinational groups with consolidated revenues over AED 3.15 billion, must prepare comprehensive TP documentation.
For businesses engaged in intercompany transactions, understanding and complying with these regulations is essential to avoid hefty penalties and ensure smooth operations.
This blog provides a comprehensive overview of the existing TP regulations in GCC member states, recent developments in the UAE and KSA, and the financial impacts of non-compliance.
Puntos clave
Normativas de PT más estrictas en el CCG: Países como los EAU, Arabia Saudita y Catar han endurecido las normas de precios de transferencia para evitar la erosión de la base imponible y el traslado de beneficios, con requisitos de documentación como el archivo maestro, el archivo local y el informe país por país (CbCR).
Alcance ampliado en Arabia Saudita: Desde enero de 2024, los contribuyentes del Zakat están incluidos en las normativas de PT de Arabia Saudita, aplicándose a las transacciones entre partes relacionadas y establecimientos permanentes (EP).
Documentación de PT gradual en Arabia Saudita: Arabia Saudita introduce una documentación gradual para los contribuyentes del Zakat, siendo el cumplimiento obligatorio para transacciones superiores a 48 millones de SAR a partir del ejercicio fiscal 2027.
Impacto financiero y cumplimiento: Los ajustes de PT afectan al IVA y a los derechos de aduana, lo que puede aumentar las obligaciones de IVA y los costes aduaneros. El incumplimiento puede dar lugar a sanciones graves, incluidas multas y ajustes fiscales.
What are the Transfer Pricing (TP) Regulations in the GCC Region?
The tax dynamics across GCC countries have changed significantly, leading to increased focus on Transfer Pricing (TP), especially since most of the region has joined the Base Erosion and Profit Shifting (BEPS) framework.
Here are the Transfer Pricing regulations for each GCC region
1. United Arab Emirates (UAE)
Informe país por país (CbCR): Desde 2019
Normativas de PT: En vigor desde el 1 de junio de 2023.
Servicios especializados: Asistencia con el impuesto sobre sociedades, precios de transferencia e impuestos internacionales.
2. Saudi Arabia (KSA)
Informe país por país (CbCR): Desde 2018
Aplicabilidad: Las normativas de PT se aplican a todas las personas jurídicas, incluidas las empresas mixtas.
Documentación: Se requiere archivo local, archivo maestro, formulario de declaración de transacciones controladas y documentación general.
Declaración de impuestos: Debe incluirse la declaración de PT.
Resolución anticipada: Permitida.
Sanciones: Se aplican sanciones por incumplimiento según la Ley del Impuesto sobre la Renta.
3. Qatar
Informe país por país (CbCR): Desde 2018
Aplicabilidad: Se aplica a las transacciones entre entidades residentes en Catar y entidades extranjeras en regímenes fiscales preferenciales o países cooperativos/no cooperativos.
Métodos de fijación de precios: Preferiblemente, el uso del método del Precio Comparable no Controlado (CUP), aunque también se permiten los métodos de la OCDE.
Documentación: Se requieren archivos local y maestro.
Declaración de impuestos: La declaración de PT debe acompañar a la declaración anual de impuestos.
Resolución anticipada: Permitida.
Sanciones: Se aplican sanciones por incumplimiento según la Ley del Impuesto sobre la Renta.
4. Oman
Informe país por país (CbCR): Desde 2020
Aplicabilidad: No existen normativas de PT específicas, pero las transacciones entre partes relacionadas se supervisan mediante medidas de la Ley del Impuesto sobre la Renta.
Métodos de fijación de precios: Se recomiendan las directrices de la OCDE.
Documentación: Recomendada pero no obligatoria. La documentación debe estar disponible cuando se solicite.
Resolución anticipada: Permitida.
Sanciones: Se imponen por incumplimiento.
5. Bahrain
Informe país por país (CbCR): Desde 2021
Aplicabilidad: No existen normativas de PT específicas.
Métodos de fijación de precios, documentación, resolución, sanciones: No aplicables debido a la ausencia de un régimen formal de PT.
6. Kuwait
Informe país por país (CbCR): No aplicable (Kuwait no se ha adherido a BEPS).
Aplicabilidad: Las normativas de PT se aplican a las transacciones entre entidades nacionales y extranjeras en condiciones de plena competencia.
Documentación: Requiere documentación para contratos y costes/gastos declarados con partes relacionadas.
Resolución anticipada: No aplicable.
Sanciones: No aplicables a menos que se aplique un tratado fiscal.
La adopción de las regulaciones de Precios de Transferencia en los EAU en 2023 marcó un cambio en el sistema de cumplimiento fiscal de la región. Para comprender cómo deben adaptarse las empresas a estos cambios, veamos el marco de documentación específico que los EAU han implementado.
¿Cuáles son los requisitos de documentación de Precios de Transferencia en los EAU?
Los EAU siguen un enfoque estructurado de tres niveles para la documentación de Precios de Transferencia (PT), alineándose con el marco establecido por la OCDE. Estas normas de documentación más estrictas se aplican desde junio de 2023.
Los EAU exigen tres documentos clave, aunque no todos se aplican a todas las empresas:
Document
Purpose
Threshold for Requirement
Master File
Provides an overview of the global business group.
Required when a local entity crosses AED 200 million in revenue, OR when the group revenue is above AED 3.15 billion.
Local File
Details specific transactions of the UAE entity.
Required when a local entity crosses AED 200 million in revenue, OR when the group revenue is above AED 3.15 billion.
CbCR (Country-by-Country Report)
Provides a summary of income, tax, and operations in all countries.
Required when the group revenue is above AED 3.15 billion
CbCR (Informe País por País)
Proporciona un resumen de los ingresos, impuestos y operaciones en todos los países.
Requerido cuando los ingresos del grupo superan los 3.150 millones de AED
Además de estos archivos, toda empresa que realice operaciones con partes vinculadas debe presentar un Formulario de Divulgación junto con su declaración de impuestos, sujeto al cumplimiento del umbral establecido
Archivo Maestro: El Archivo Maestro ofrece una visión global del grupo y debe actualizarse anualmente, aunque solo se presenta cuando se solicita. Debe incluir:
Estructura del grupo, cubriendo aspectos legales y operativos
Las actividades comerciales clave y la estrategia general del grupo
Información sobre transacciones intercompañía
Estados financieros consolidados y los métodos de fijación de precios aplicados
Archivo Local: El Archivo Local es más detallado y se centra específicamente en las transacciones entre la entidad en los EAU y sus partes vinculadas. Este archivo debe demostrar:
La estructura de gestión de la entidad y sus competidores
Una descripción de cada transacción vinculada
Contratos o acuerdos entre las partes que realizan la transacción
Detalles financieros, junto con la prueba del método de fijación de precios utilizado
Informe País por País (CbCR): Este informe es obligatorio solo para empresas con ingresos globales superiores a 3.150 millones de AED. El CbCR debe presentarse anualmente dentro de los 12 meses posteriores al cierre del ejercicio fiscal del grupo. Debe incluir:
Ingresos, beneficios, impuestos, activos y número de empleados por país
Una lista de todas las empresas del grupo y sus actividades correspondientes
¿Necesita soluciones contables expertas para su empresa en los EAU? Si su negocio en los EAU requiere soluciones de externalización contable, VJM Global puede ayudarle. Sus servicios especializados brindan apoyo experto para gestionar registros financieros, garantizar el cumplimiento y optimizar sus operaciones contables. ¡Obtenga una consulta gratuita!
Más allá de la preparación de la documentación requerida, la elección del método de precios de transferencia afecta directamente a cómo se preparan estos documentos y qué pruebas deben mantenerse para demostrar el cumplimiento.
¿Cuáles son los métodos de Precios de Transferencia aprobados en los EAU?
La Autoridad Federal de Impuestos (FTA) exige a las empresas mantener documentación detallada que respalde la metodología de precios utilizada, de modo que refleje las operaciones comerciales reales. Los EAU reconocen 5 métodos principales de fijación de precios para transacciones intercompañía:
Método CUP (Precio Comparable no Controlado): Ideal para comparar precios de productos básicos o artículos vendidos en mercados abiertos.
Método de Precio de Reventa: Utilizado habitualmente por distribuidores, este método se centra en el margen de reventa tras deducir el coste de los bienes vendidos.
Método de Coste Adicionado: Adecuado para empresas manufactureras, requiere un desglose preciso de los costes directos e indirectos.
TNMM (Método del Margen Neto Transaccional): El método más utilizado, que exige estudios de evaluación comparativa sólidos para determinar los márgenes adecuados.
Método de Partición de Beneficios: El más adecuado para operaciones integradas, aunque es complejo y requiere muchos datos, a menudo necesitando un análisis financiero detallado.
Si bien los EAU han establecido su marco, la vecina Arabia Saudita ha estado refinando su enfoque con una sofisticación notable. Las recientes actualizaciones regulatorias del Reino reflejan una fijación de precios que equilibra el rigor del cumplimiento con la seguridad para el contribuyente.
KSA Transfer Pricing Updates and Key Developments
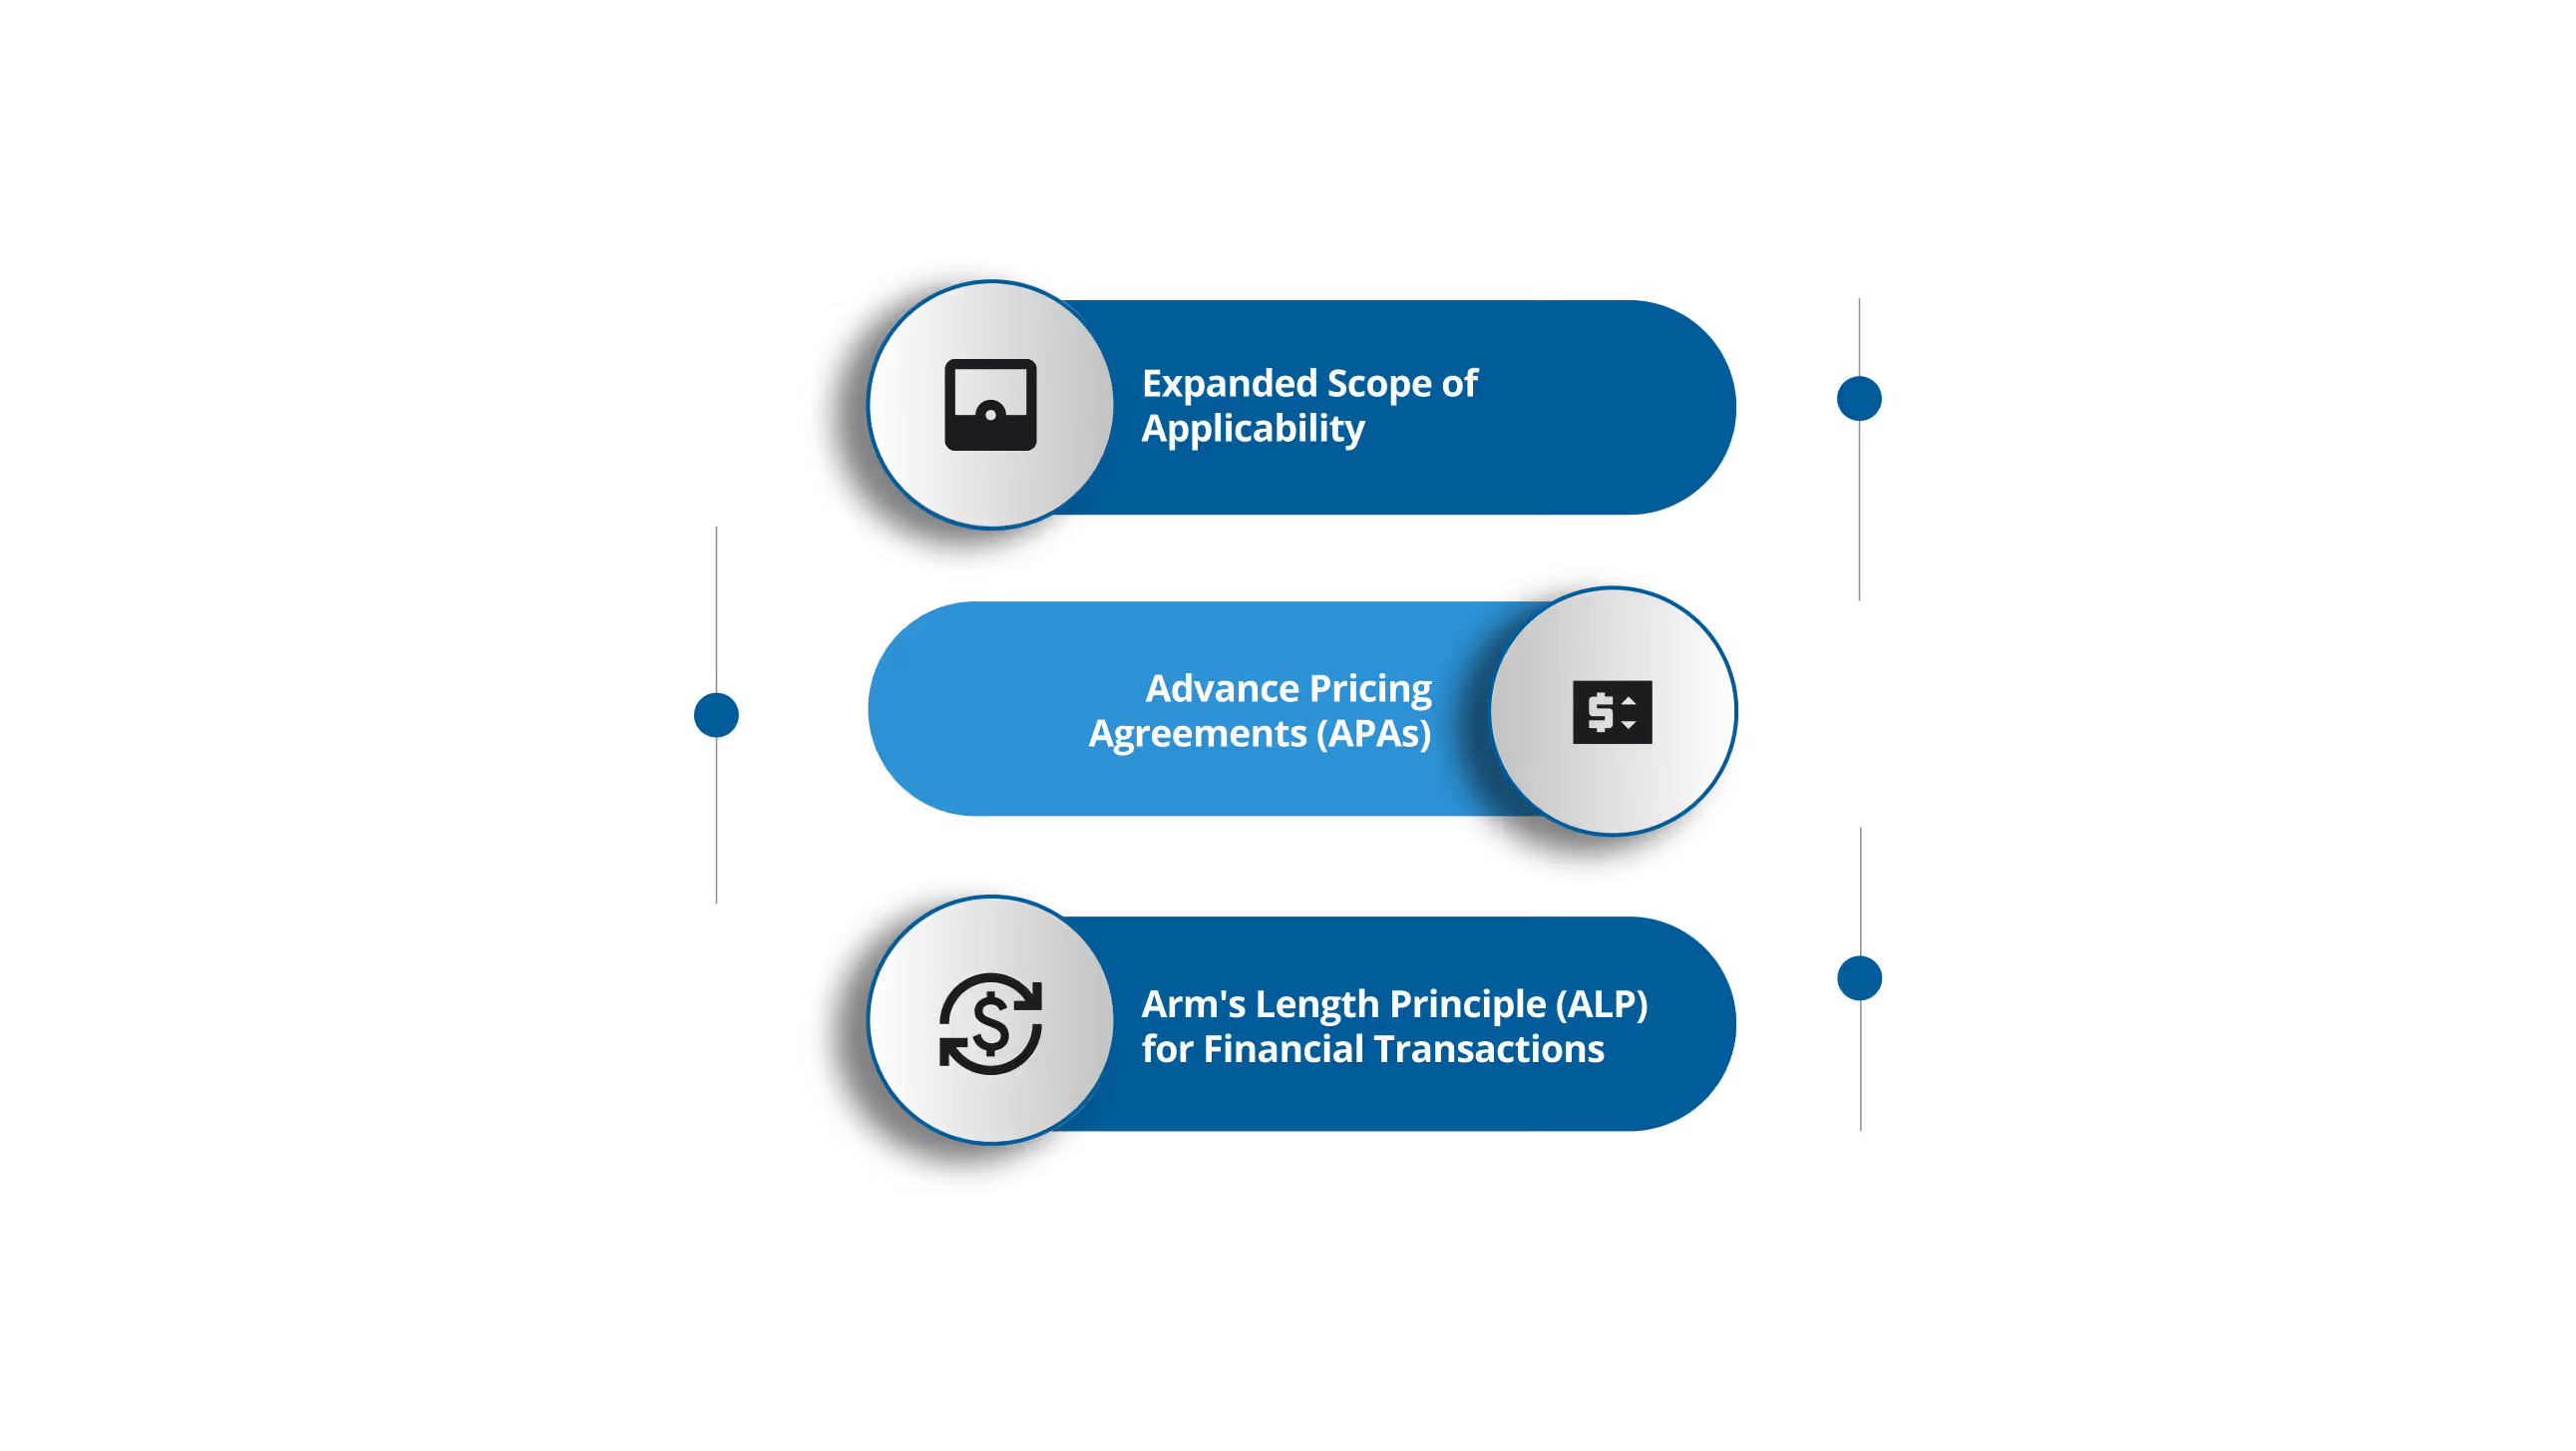
In June 2024, the Kingdom of Saudi Arabia (KSA) released the 3rd edition of its Transfer Pricing (TP) Guidelines, issued by the Zakat, Tax, and Customs Authority (ZATCA). These updates introduce changes, including an expanded scope of applicability and the introduction of a formal Advance Pricing Agreement (APA) program.
Below is an analysis of the key KSA Transfer Pricing updates:
1. Expanded Scope of Applicability
The updated TP provisions extend the regulations to a broader range of entities and transactions:
Zakat Payers Included: Starting from fiscal years beginning on or after January 1, 2024, TP provisions are extended to Zakat-paying entities. This includes anyone considered a taxpayer under the Income Tax system, Zakat Regulations, or both.
Transactions Covered: TP regulations apply to all taxpayers, including Permanent Establishments (PEs). The provisions cover transactions between related parties or entities under common control (defined as ≥50% ownership) or effective control (via governance, funding, or business). Both international and domestic transactions are now included.
2. Advance Pricing Agreements (APAs)
A major development is the introduction of a formal APA program, which is aimed at increasing tax certainty and reducing disputes:
APA Program Launch: ZATCA has launched an APA program for both taxpayers and Zakat payers for financial years beginning on or after January 1, 2024. A new section detailing APAs has been added to the guidelines.
Eligibility and Duration: APAs are available for transactions valued at no less than SAR 100 million. Once approved, an APA is effective for 3 financial years, during which the agreed-upon TP policy cannot be challenged by the tax authority.
Application Requirements: Multinational groups must submit their applications at least 12 months before the start of the relevant financial year. The application must include information on the group structure, transaction descriptions, financial statements, functional analyses, and competitor studies.
3. Arm's Length Principle (ALP) for Financial Transactions
Saudi Arabia’s Transfer Pricing framework guidelines also provide detailed guidance on applying the Arm’s Length Principle (ALP) to financial transactions.
Debt vs. Equity Characterization: The guidelines emphasize the need to properly define whether transactions should be classified as loans or equity. This distinction determines the treatment of the transaction under Saudi tax regulations.
Debt Capacity Analysis: A debt-to-equity ratio analysis is required to assess whether the company can bear the proposed debt, as third-party lenders may not lend excessive amounts. This is important for Zakat payers, as it impacts the Zakat Base when a transaction is reclassified from a loan to a capital contribution.
ALP Factors: To comply with the ALP for loan agreements, taxpayers are required to analyze several factors, including:
Characteristics of the financial instruments involved.
Economic conditions and the company’s business strategy.
Intangibles: The guidelines also require businesses to assess transactions involving intangible assets to determine which party within the multinational group benefits from the returns generated by those assets.
These policy shifts have direct implications for how businesses structure their compliance processes. The documentation expectations have evolved, particularly for entities subject to Zakat, requiring careful attention to new thresholds and timelines.
What Are the Revised Documentation and Reporting Requirements for KSA Transfer Pricing?
The updated KSA Transfer Pricing guidelines introduce new documentation obligations, with a phased approach, particularly for Zakat payers. Here’s a breakdown of the key changes:
Mandatory Documentation Threshold: Taxpayers must maintain Master and Local Files if their related-party transactions exceed SAR 6 million annually. Exemptions apply to small businesses and natural persons.
Affidavit Requirement: In addition to the Disclosure Form, which must be filed with the annual income tax/Zakat declaration, taxpayers must submit an Affidavit (Chartered Accountant Certificate). This certificate must confirm that the multinational enterprise (MNE) group’s TP policy is consistently applied to the taxpayer in KSA.
Zakat Payer Phased Documentation Requirements
Below is a summary of the implementation phases, detailing the compliance thresholds and the point at which documentation becomes mandatory.
Phase
Aggregated Value of Related Party Transactions
Compliance Status
Phase 1 (Effective 1 January 2024)
≤ SAR 48 million
Not Applicable
> SAR 48 million and < SAR 100 million
Voluntary
≥ SAR 100 million
Mandatory
Phase 2 (Effective 1 January 2027)
≤ SAR 48 million
Not Applicable
> SAR 48 million
Mandatory
≥ SAR 100 million
Mandatory
Exemptions:
Wholly state-owned companies are exempt from Zakat, and investment funds are not required to comply with specific documentation requirements.
Group companies filing a consolidated Zakat return are exempt from TP reporting for internal transactions involving entities where they hold less than 100% ownership.
Meeting documentation requirements represents just one of the compliance equations. The real complexity arises when transfer pricing interacts with other tax regimes, creating potential misalignments that can expose businesses to unexpected liabilities or audit scrutiny.
What are the Financial Impacts and Compliance Challenges for Businesses Operating in the GCC
Managing transfer pricing, VAT, and customs duties simultaneously presents a unique challenge for businesses operating in the GCC. The adjustment in transfer pricing affects VAT and customs duties, so maintaining consistency is crucial across all tax filings.
For Instance, the introduction of Value Added Tax (VAT) in the UAE, KSA, Oman, and Bahrain complicated this landscape. Many businesses were caught off guard by VAT, and the rapid implementation timelines left companies scrambling to comply with the new tax regime.
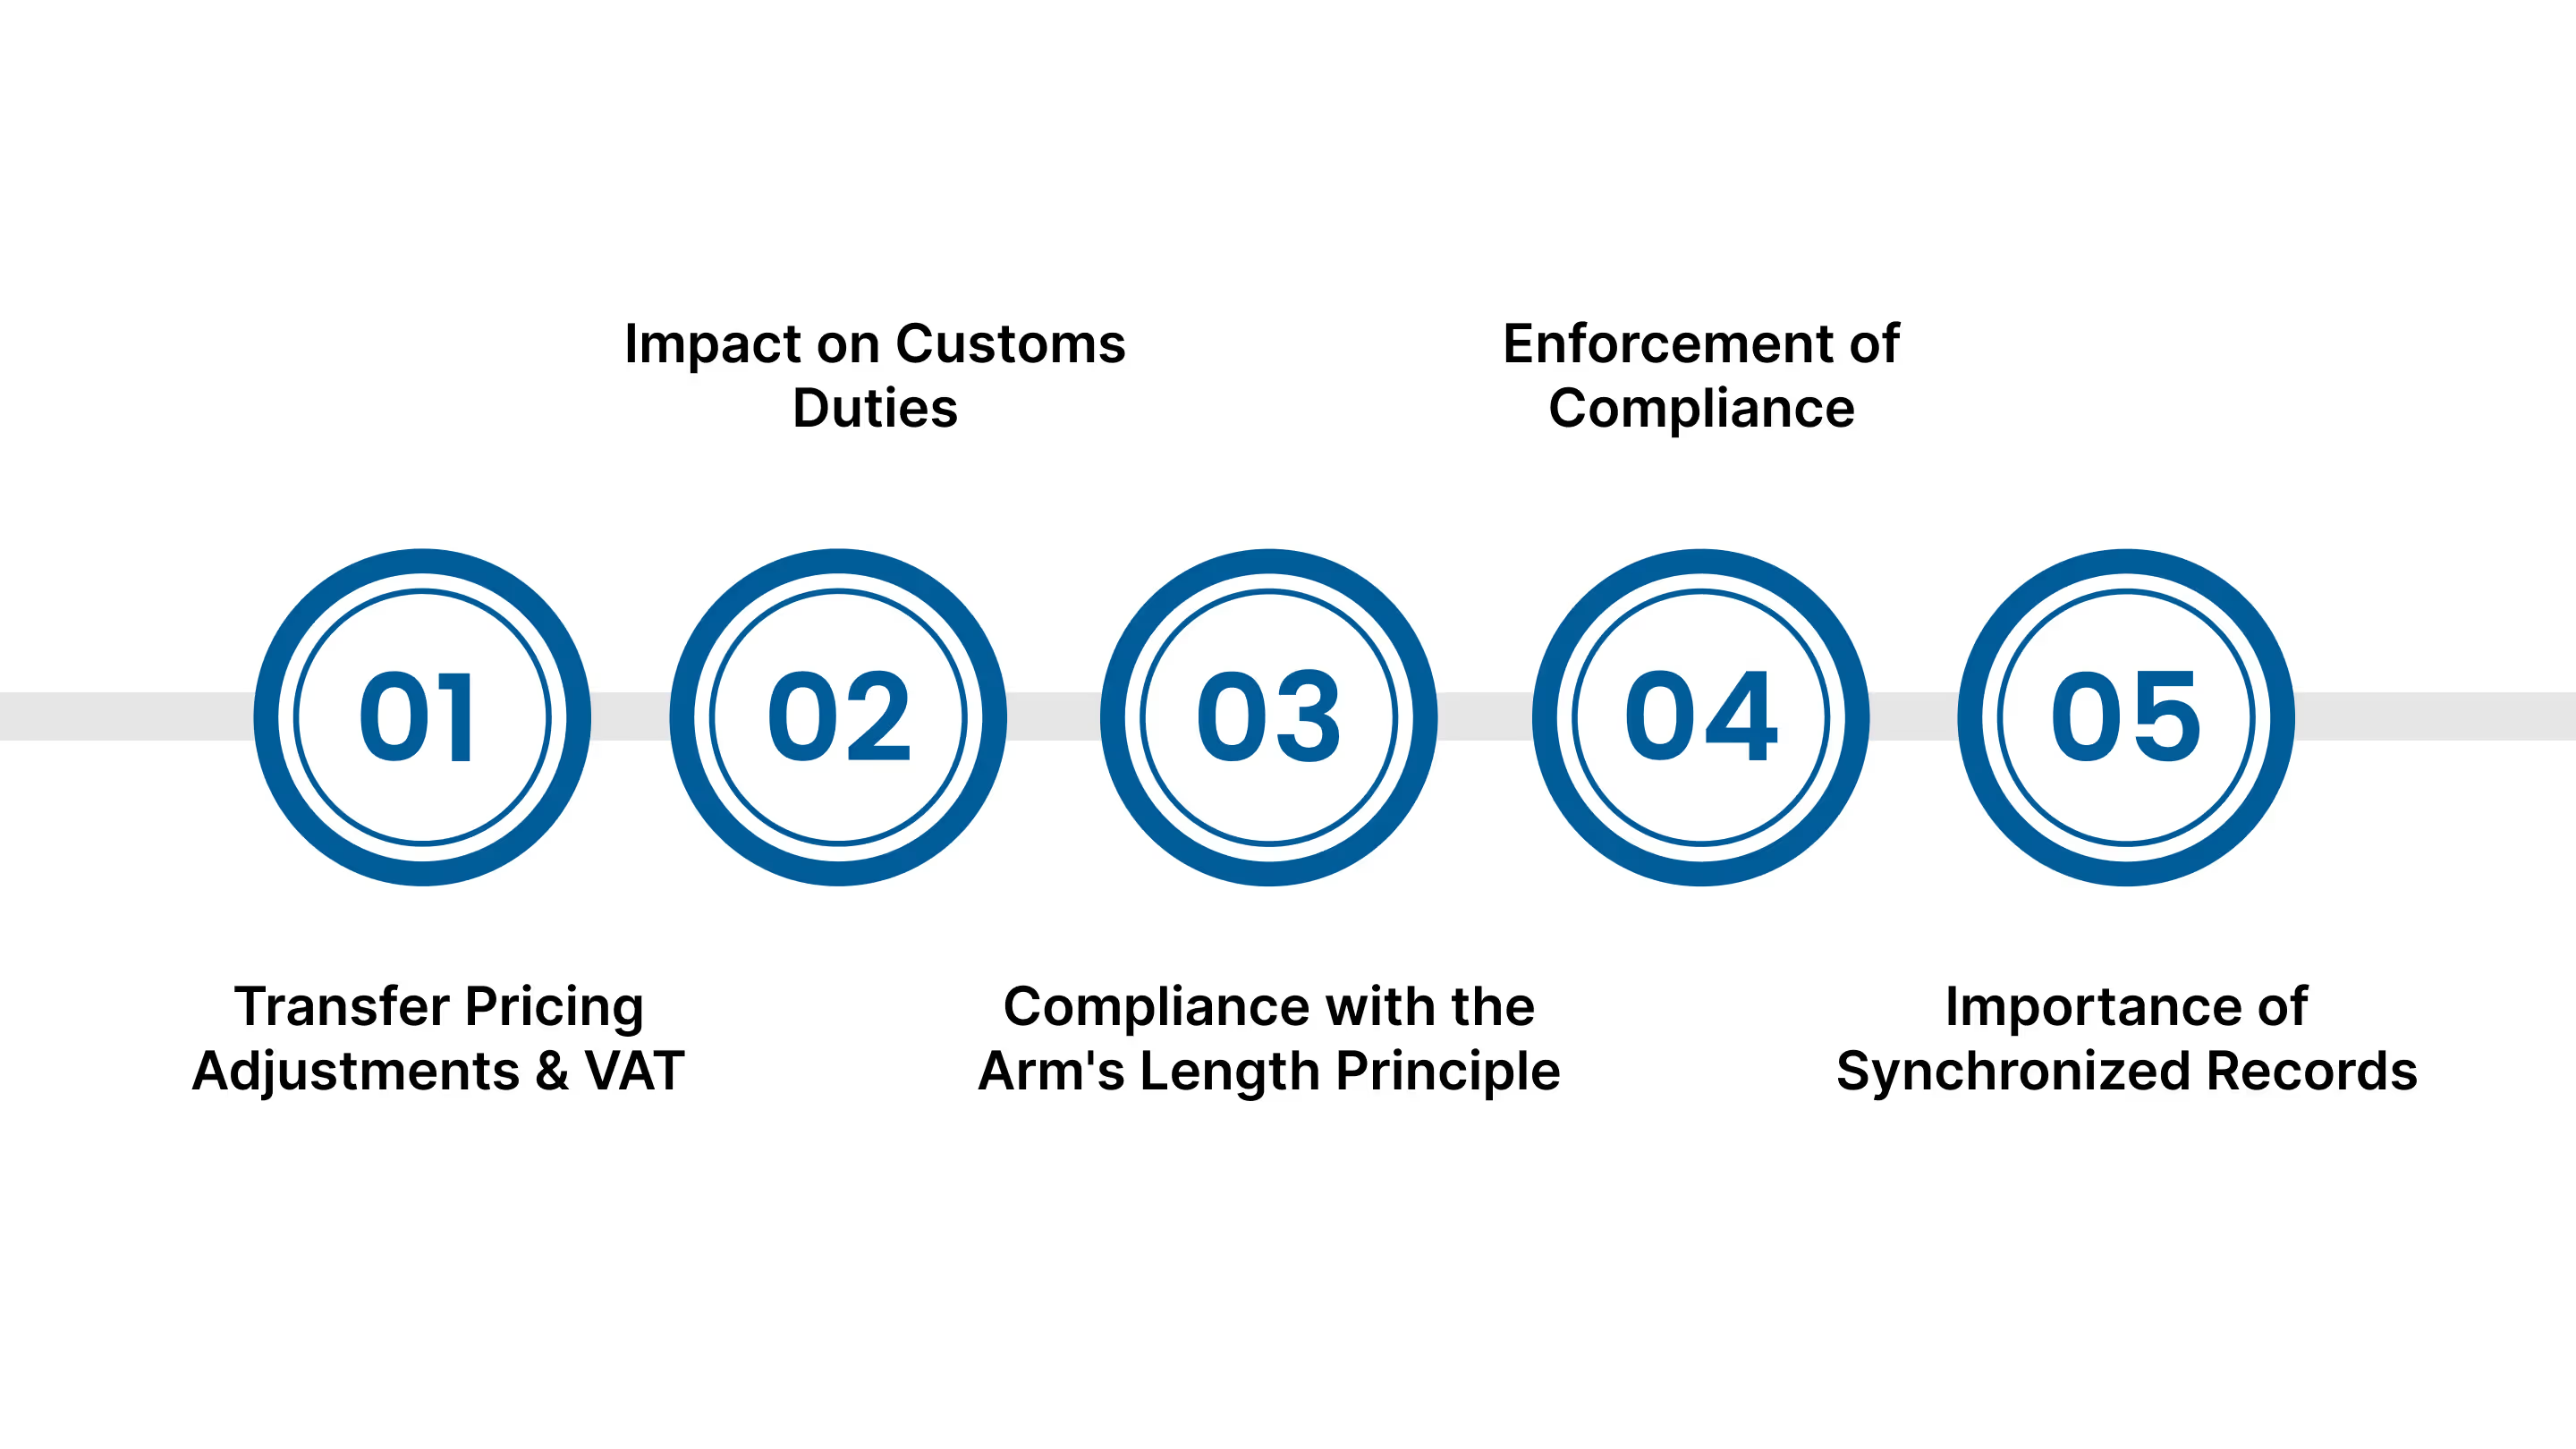
1. Transfer Pricing Adjustments and VAT
Upward adjustments to transaction values may result in additional VAT liabilities.
Downward adjustments could lead to VAT credits, potentially affecting previously declared amounts.
2. Impact on Customs Duties
Increases in transaction values may result in higher customs duties.
Decreases in transaction values can reduce customs liabilities.
Accurate documentation is essential to justify these adjustments and ensure consistency in filings.
3. Compliance with the Arm's Length Principle
Companies must prove their transactions comply with the arm’s length principle, ensuring they reflect what independent parties would agree upon in similar circumstances.
Non-compliance, inadequate documentation, misstatements, and late filings can result in severe fines.
4. Enforcement of Compliance
GCC states, such as the UAE, have strong legal frameworks and are enhancing audit capabilities, particularly in high-risk sectors and among large taxpayers.
Timely and accurate documentation is crucial to minimize risks and avoid hefty fines.
5. Importance of Synchronized Records
Businesses must ensure that changes in transfer pricing are accurately reflected in VAT and customs records.
Real-time updates in financial records are necessary to effectively navigate the interlinked tax frameworks and avoid scrutiny by tax authorities.
Addressing these challenges requires specialized expertise and a deep understanding of the region's evolving regulatory environment. Businesses looking to manage these complexities often benefit from partnering with advisors who can provide solutions across tax, accounting, and compliance functions.
How VJM Global Can Support Your Business with International Consulting Needs
In the transfer pricing regulations across the GCC, businesses require a trusted partner to simplify the complexities and provide compliance. VJM Global, a leading firm specializing in tax, accounting, and business consulting services, offers solutions to meet the unique needs of companies operating in the region.
Audit Support & Outsourcing: Assistance with internal and external audits, providing necessary data and documentation for regulatory reviews.
International Tax Planning & Consulting: Tax advisory services focused on corporate tax planning, cross-border taxation, and minimizing tax liabilities.
Business Setup & Regulatory Compliance: Support for company registration, obtaining licenses, and compliance with local laws, especially for foreign businesses.
Corporate & Investment Advisory: Consulting on corporate governance, investment strategies, and business restructuring to optimize operations and manage risks.
GST Tax Advisory: Guidance on GST and indirect tax compliance, helping businesses navigate complex tax regimes across different countries.
Conclusion
Las regulaciones de precios de transferencia (PT) en la región del CCG se han vuelto cada vez más complejas, con avances significativos en países como los EAU, Arabia Saudita, Catar, Omán y Baréin.
A medida que las empresas cumplen con estas normativas, es esencial comprender los requisitos de documentación, como el archivo maestro (Master File), el archivo local (Local File) y el informe país por país (CbCR), junto con las implicaciones financieras y los desafíos de cumplimiento que surgen al gestionar los precios de transferencia en conjunto con el IVA y los derechos de aduana.
Las empresas deben adoptar medidas proactivas, asegurando el cumplimiento del principio de plena competencia para evitar sanciones severas y optimizar su posición fiscal.
A medida que el panorama regulatorio se vuelve más estricto, asociarse con expertos como VJM Global puede brindar un apoyo invaluable. Sus servicios, que incluyen la externalización contable, la planificación fiscal internacional, el apoyo en auditorías y la constitución de empresas, están diseñados para ayudar a las empresas a navegar eficazmente estas complejidades.
Los precios de transferencia se refieren a la fijación de precios de bienes, servicios o propiedad intelectual intercambiados entre entidades relacionadas dentro de una empresa multinacional. Esto garantiza que las transacciones entre dichas entidades reflejen precios basados en el mercado.
2. ¿Cuáles son los objetivos de los precios de transferencia?
Los objetivos principales de los precios de transferencia son asignar los beneficios de manera justa entre las distintas jurisdicciones, garantizar el cumplimiento de las leyes fiscales y prevenir la evasión fiscal mediante la aplicación del principio de plena competencia.
3. ¿Cómo se pueden evitar los precios de transferencia?
Los precios de transferencia en sí no se pueden evitar, pero las empresas pueden minimizar los riesgos cumpliendo con las normativas locales, manteniendo una documentación precisa y utilizando métodos de fijación de precios adecuados.
4. ¿Cuáles son las ventajas y desventajas de los precios de transferencia?
Las ventajas incluyen la optimización fiscal y la asignación de la rentabilidad. Las desventajas incluyen la complejidad del cumplimiento, las posibles sanciones por incumplimiento y la carga administrativa que supone la documentación.
5. ¿Cuáles son los riesgos de los precios de transferencia?
Los riesgos incluyen auditorías fiscales, sanciones por incumplimiento, daños a la reputación y ajustes financieros si las autoridades fiscales detectan discrepancias en los precios o en la documentación.
VJM Global
Descubre opiniones de expertos, consejos y novedades de VJM Global