


Understanding financial consolidation can be a challenge for businesses, especially when it comes to managing interests in variable entities. ASC 810 plays a crucial role in determining how businesses disclose their interests and relationships with subsidiaries and variable interest entities (VIEs). Without a clear grasp of ASC 810, companies risk non-compliance, improper reporting, and financial misstatements, leading to potential audits, fines, and stakeholder distrust.
This blog will break down the key principles behind ASC 810, focusing on the requirements for consolidating financial statements and identifying VIEs. You will be given insights needed to ensure compliance and enhance financial reporting accuracy.
ASC 810 is a key U.S. GAAP standard established by the Financial Accounting Standards Board (FASB) to guide companies in consolidating financial statements. It ensures that businesses with multiple entities stay compliant when reporting financials, especially during mergers, acquisitions, or expansion efforts.
This standard is particularly relevant for industries like SaaS, where companies often have a complex network of investments and partnerships. ASC 810 helps businesses tackle situations involving acquisitions, joint ventures, or the use of Variable Interest Entities (VIEs).
ASC 810 provides two main models for consolidation:
These models are essential for understanding how control is determined and how consolidation should be applied.
Lea también: Comprender las normas de contabilidad de arrendamientos según los US GAAP: una guía completa
Now that we’ve defined ASC 810, let’s understand how it can enhance the accuracy and transparency of your financial reporting.
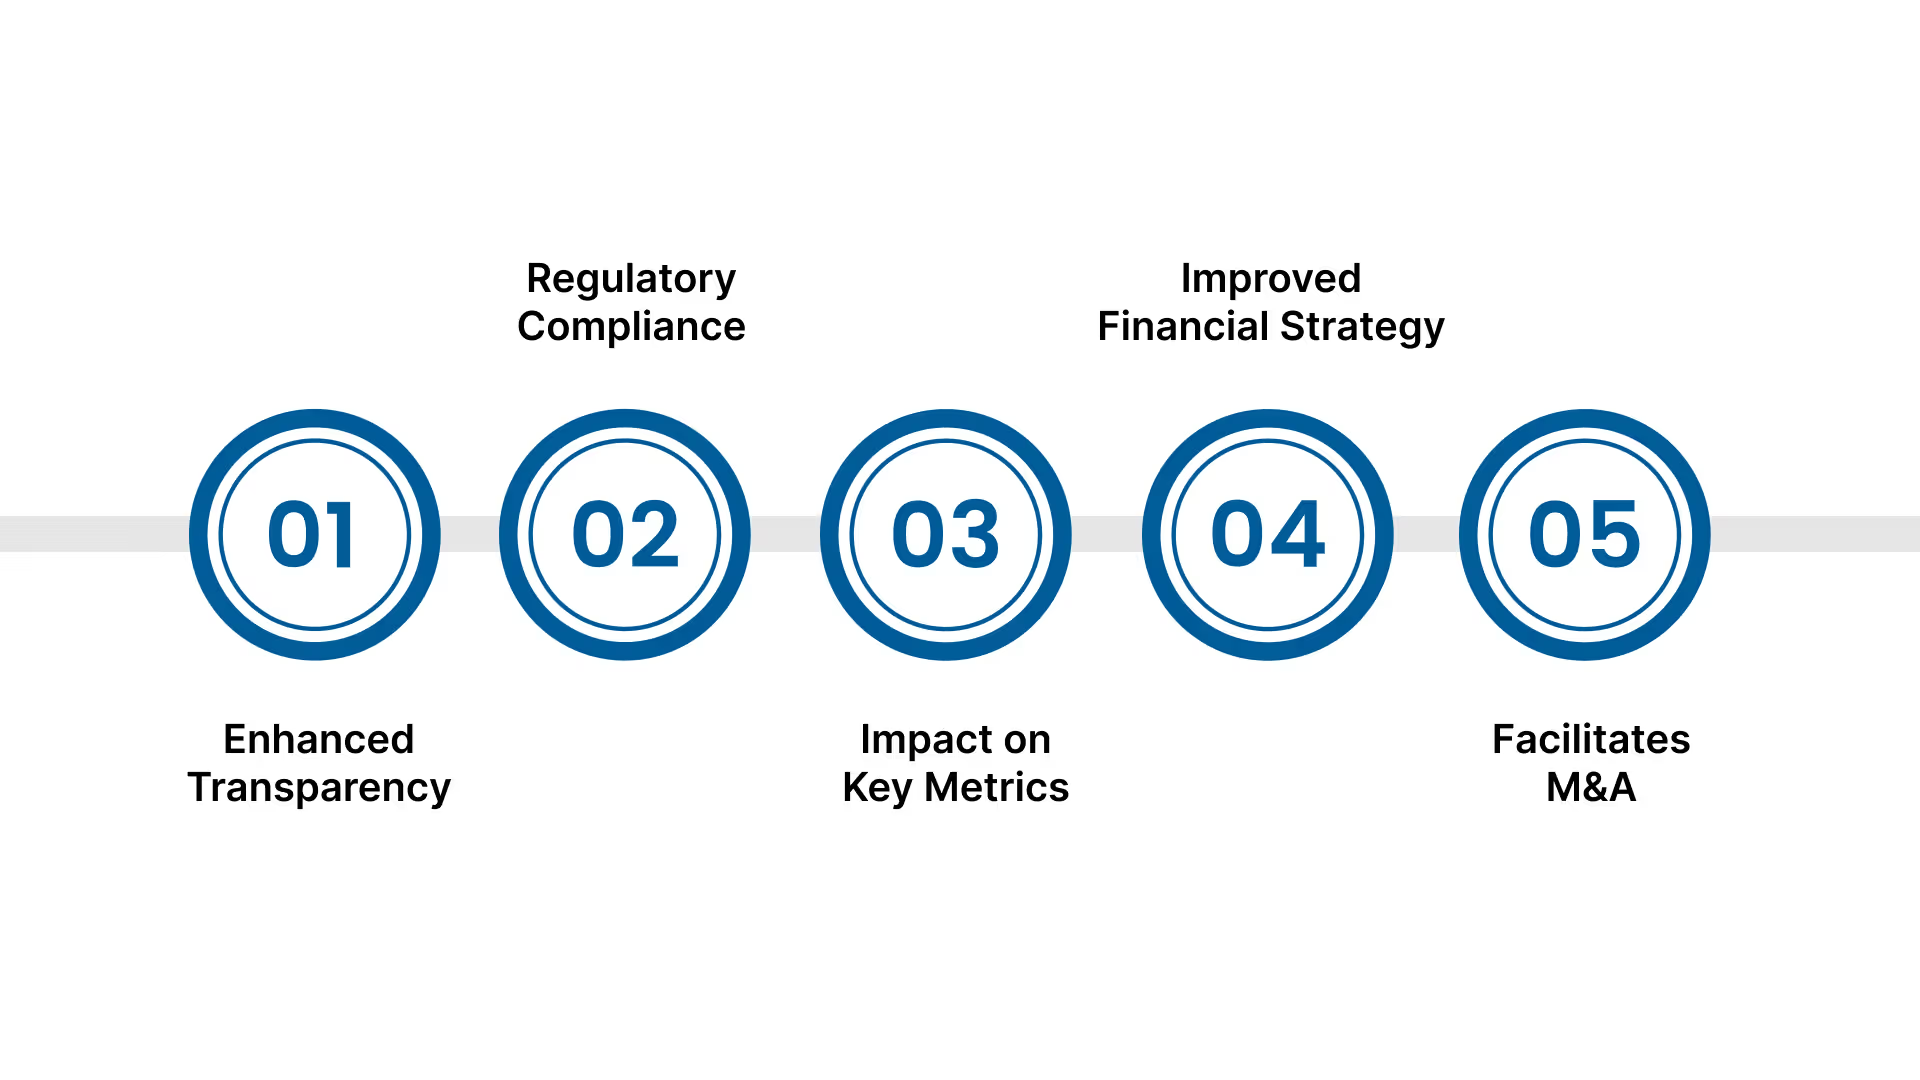
ASC 810 provides clear guidance for consolidating financial statements across multiple entities, offering several benefits for SaaS companies:
Consolidating financial results into one set of statements offers investors a clear, unified view of the company’s performance. This reduces the complexity of analyzing multiple separate statements, helping investors make more informed decisions and assess risk with greater accuracy.
Adhering to ASC 810 ensures SaaS companies comply with U.S. GAAP, which is crucial for businesses with subsidiaries or joint ventures. Compliance builds trust and credibility with investors and regulators, protecting against legal risks and maintaining market confidence.
Consolidation directly affects key financial metrics such as revenue, profitability, and cash flow. Accurate consolidation ensures these metrics reflect the true financial health of the business, supporting strategic decision-making and capital-raising efforts.
A consolidated financial view helps identify inefficiencies, streamline operations, and allocate resources more effectively. By consolidating financial data, SaaS companies can align their resources more effectively across different business units and improve operational efficiency.
Para las empresas involucradas en fusiones y adquisiciones, la norma ASC 810 simplifica el proceso de integración. Garantiza la precisión en la información financiera, agiliza la diligencia debida y minimiza las sorpresas tras la adquisición.
La ASC 810 fortalece la transparencia financiera, el cumplimiento normativo y la planificación estratégica, proporcionando a las empresas SaaS un camino más claro hacia el crecimiento y la estabilidad.
VJM Global puede guiar a su empresa SaaS a través de las complejidades de la ASC 810, asegurando una consolidación precisa, el cumplimiento normativo total y una estrategia financiera más sólida. Nuestra experiencia ayuda a optimizar el proceso de consolidación, proteger contra errores financieros y brindar claridad sobre las métricas clave que impulsan el crecimiento.
A continuación, exploraremos cuándo una empresa SaaS debe aplicar prácticas de consolidación según su estructura financiera y sus relaciones.
Una empresa SaaS debe consolidar los estados financieros de otra entidad si posee un interés financiero de control. Existen dos modelos principales utilizados para evaluar el control:
Si una empresa SaaS posee más del 50% de las acciones con derecho a voto de otra entidad, generalmente tiene el control y se requiere la consolidación. El modelo de interés con derecho a voto asume que la propiedad de más de la mitad de las acciones con derecho a voto otorga a la empresa matriz el control sobre la entidad.
Sin embargo, tenga en cuenta que otros acuerdos contractuales o circunstancias podrían asignar el control a otra parte, incluso si la participación accionaria es inferior al 50%.
En los casos en que los acuerdos contractuales definen el control, se aplica el modelo de EIV. Una EIV es una entidad donde los inversores de capital no están expuestos a suficiente riesgo como para absorber las pérdidas esperadas o disfrutar de los rendimientos potenciales.
En cambio, el control se determina mediante acuerdos operativos o contractuales. Una empresa SaaS debe consolidar una EIV si:
El modelo de EIV garantiza que las empresas consoliden las entidades que realmente controlan, incluso en situaciones donde la propiedad no refleja el control directamente.
Aquí tiene una tabla completa que resume las diferencias clave entre el modelo de Entidad de Interés Variable (EIV) y el modelo de interés con derecho a voto bajo la norma ASC 810.
Cada modelo aborda diferentes tipos de control y ayuda a determinar el enfoque correcto para consolidar las finanzas según la naturaleza de la estructura y la gobernanza de la entidad.
Lea también: Comprender las diferencias entre GAAP y GAAS
Ahora que entendemos cuándo es necesaria la consolidación, es fundamental comprender el alcance de la ASC 810 y su aplicación a la situación específica de su empresa.
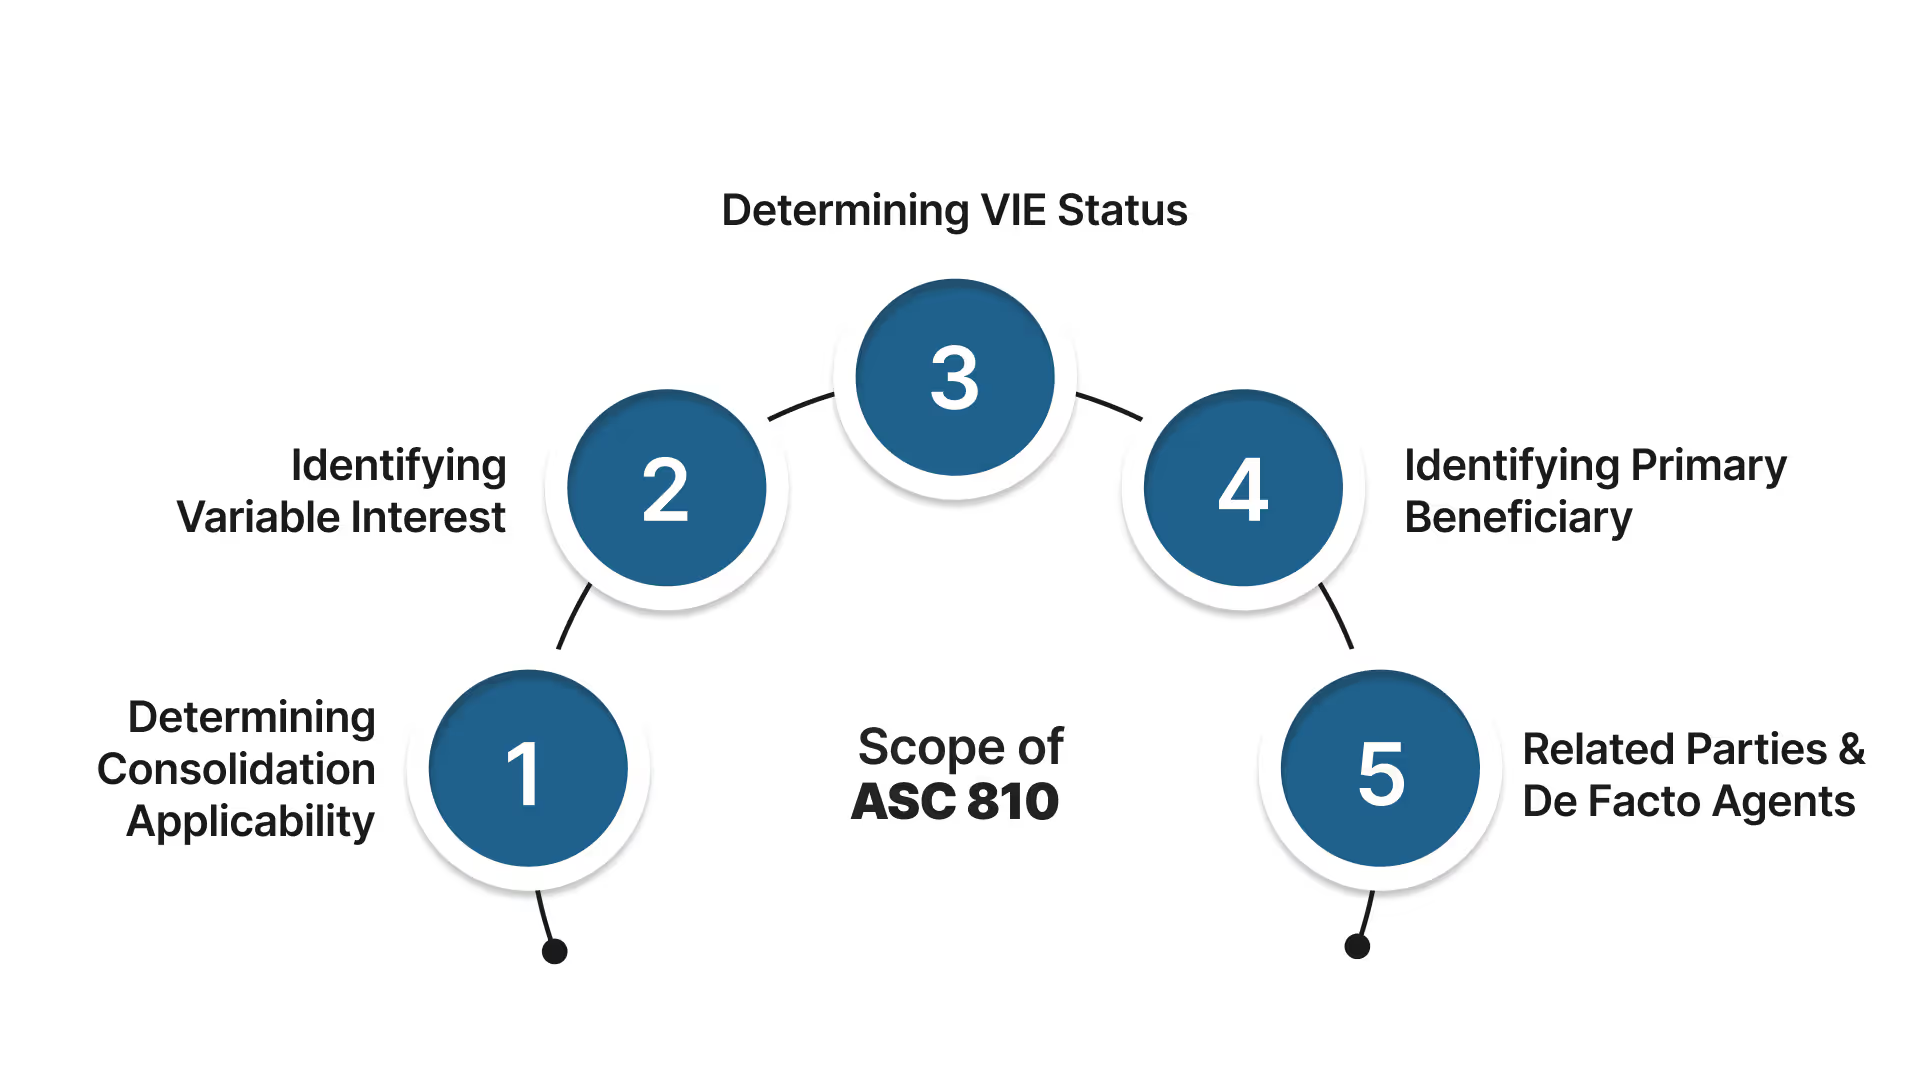
La ASC 810 proporciona pautas claras para determinar cuándo y cómo una empresa debe consolidar sus estados financieros. A continuación, se detalla cómo funciona:
Antes de aplicar la norma ASC 810, el primer paso es determinar si tanto la entidad informante como la entidad legal se encuentran dentro del alcance de la guía de consolidación y del modelo de EIV (entidad de interés variable).
La mayoría de las entidades legales se rigen por la guía general de consolidación de la ASC 810, con algunas excepciones. Si la entidad entra en el modelo de EIV, deben seguirse pasos adicionales.
Los intereses variables se refieren a cualquier interés contractual, de propiedad o pecuniario cuyo valor cambia en respuesta a las variaciones en los activos netos de una entidad legal. Las acciones ordinarias son un ejemplo sencillo: a medida que cambia el valor de los activos de la empresa, el valor de las acciones fluctúa en consecuencia.
Una vez que una entidad informante identifica un interés variable, el siguiente paso es determinar si la entidad legal califica como una EIV. Una entidad legal se considera una EIV si presenta:
Si la entidad legal está fuera del alcance del modelo de EIV, se aplica el modelo de votación. Bajo este modelo, la entidad informante consolida la entidad legal si posee la mayoría de los derechos de voto.
Si la entidad se identifica como una EIV, el siguiente paso es determinar el beneficiario principal, es decir, la entidad informante que consolida la EIV. Una entidad informante consolida una EIV cuando tiene:
Las partes relacionadas y los agentes de facto son fundamentales en el modelo de EIV. Es posible que estas entidades no puedan perseguir sus intereses de forma totalmente independiente de la entidad informante, por lo que es crucial evaluarlas bajo la norma ASC 810.
Para determinar si una entidad se encuentra dentro del alcance de la ASC 810, plantéese las siguientes preguntas:
Para determinar si una entidad es una EIV, verifique si presenta características como:
Comprender el alcance de la norma ASC 810 es fundamental para una presentación de informes financieros precisa, garantizando el cumplimiento normativo y la toma de decisiones informadas sobre la consolidación y las entidades de interés variable.
¿Necesita orientación para abordar la norma ASC 810 y sus complejidades?
En VJM Global, nos especializamos en ayudar a empresas como la suya a comprender e implementar las estrategias de consolidación adecuadas. Permítanos ayudarle a determinar si su entidad está sujeta al modelo de EIV de la norma ASC 810 y guiarle a través del proceso de cumplimiento.Comience hoy mismo para obtener asesoramiento experto y soluciones a medida.
Lea también: Explicación de la fiscalidad de los arrendamientos: impactos de la norma ASC 842, normas del IRS y consideraciones fiscales estatales
Una vez definido el alcance de la norma ASC 810, veamos cómo VJM Global puede ayudarle a afrontar las complejidades de la consolidación financiera.
En VJM Global, nos especializamos en ayudar a las empresas a abordar las complejidades de la consolidación financiera bajo la norma ASC 810. Así es como podemos apoyarle:
Asóciese con VJM Global para abordar las complejidades de la norma ASC 810 y garantizar que su consolidación financiera se gestione de manera eficiente y precisa.
La norma ASC 810 desempeña un papel fundamental para garantizar una consolidación financiera precisa, especialmente al tratar con entidades de interés variable y entidades de interés con derecho a voto. Comprender el alcance, identificar los intereses variables y aplicar el modelo de consolidación correcto son claves para mantener el cumplimiento y la transparencia en la presentación de informes financieros.
Si su empresa está gestionando las complejidades de la norma ASC 810, VJM Global está aquí para ofrecerle orientación y apoyo experto. Contáctenos hoy mismo para comenzar.
La norma ASC 810 proporciona la guía contable para la consolidación de estados financieros, centrándose en cuándo y cómo consolidar entidades según su estructura, como en el caso de las entidades de interés variable (EIV).
El modelo de EIV se aplica a entidades donde los titulares de capital carecen de derechos de toma de decisiones o de la capacidad de absorber pérdidas. Por el contrario, el modelo de interés con derecho a voto se aplica a entidades controladas a través de derechos de voto.
Una entidad es una EIV si carece de capital suficiente para financiar sus actividades o si los titulares de capital carecen del poder para dirigir las actividades económicas significativas.
El beneficiario principal es la entidad informante que tiene tanto el poder de dirigir las actividades significativas de la EIV como los beneficios económicos (es decir, el derecho a absorber pérdidas o recibir ganancias).
La norma ASC 810 garantiza que sus estados financieros reflejen con precisión el control y los intereses financieros en las subsidiarias, lo que conduce a una presentación de informes más transparente y conforme a la normativa.




