

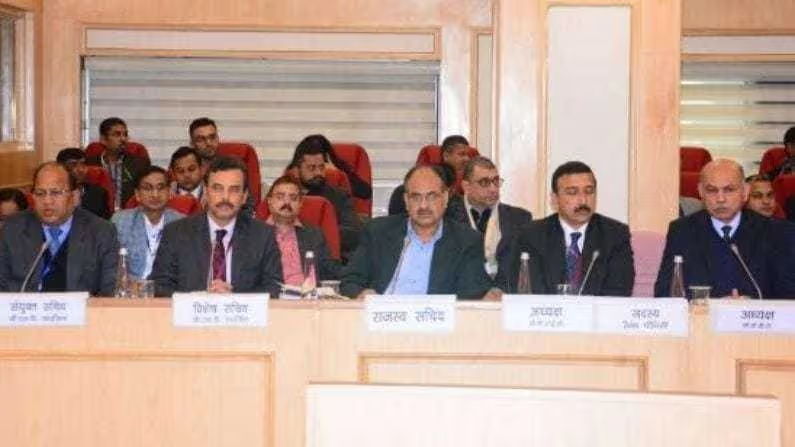
2020年1月7日にデリーで開催された第2回州税務長官および中央税務長官全国GST会議。財務省歳入局長のアジェイ・ブーシャン・パンディ博士が議長を務めたこの会議の主なモットーは、物品サービス税制度の議論と合理化でした。この会議の主な焦点は、第2回全国GST会議を立ち上げ、歳入漏れを食い止めることでした。
これは全インド会議の第2版に過ぎませんでした。中央税務当局と州税務当局の両方が出席し、互いに意見を共有することで相乗効果を構築しました。当局は税務当局全体の統一を図るためにいくつかの重要な措置を講じた。このように、会議は大成功を収めたと言えます。GSTC、CBIC、CBDT、DoR、FIU、DGGIなどの機関や州税務当局が参加しています。彼らは、部門間のデータを広めるための機械とメカニズムの使用について話しました。
関係者はいくつかのプレゼンテーションを行いました。CBICコミッショナーが最も影響力のあるものを発表しました。彼は不正なITCの概要を明確に説明しました。それと並行して、DGとDRIはいくつかの事例も提示しました。そのうちの1つはインド全域での事業です。また、ITCまたはIGST.DGによる払い戻しの悪用を制限するためのいくつかの方法論についても話し合い、ARMは不正行為の早期発見についても話し合いました。
彼らは、機械学習、データ分析、人工知能の使用がどのように重要な役割を果たすことができるかについて話しました。CBDTとFIU Indiaは、プレゼンテーションを通じて明確なアプローチを示しました。彼らはSTRの普及とブレーキ回避のためのデータ交換について話しました。一方、CBICのGST政策課では、コンプライアンスギャップを乗り越えることで収益を増やすことについて話しました。彼らの意見によると、コンプライアンスギャップを縮めることで、比類のないクレジットの回収、ノンフィラーの管理、払い戻しの審査が可能になるとのことです。
ムンバイとバドダラのセントラルタックスゾーン事務所も会議に参加しました。また、各国の税務当局におけるコンプライアンス管理と歳入増強をどのように進めているかを示しました。グジュラート州やアーンドラ・プラデーシュ州と並んで、税務当局も彼らの実務を代表しました。
終日開催された会議は、当局者によるいくつかの重要な予防措置で終了しました。ここでそれらを見てみましょう。
当局は、不正な払い戻し請求を制限するための迅速な措置を検討および実施するために、中央および州の職員からなる委員会を設立することを決定しました。委員会の実施は1月末までに行われる予定である。
仮仮払税額控除、不正還付事件に関する主な事件はすべて強制調査されることが決定されていました。
膨大な数の違法行為を考えるとIGST払い戻し 請求担当者は、IGST払い戻しと外国為替送金を組み合わせることが今必要なことであると判断しました。
GSTネットワーク(GSTN)、中央直接税委員会(CBDT)、および中央直接税関委員会(CBIC)は、API(アプリケーションプログラムインターフェイス)を介したデータ交換を確認するための覚書に署名することに合意しました。
RBIとNPCIと協議の上、GST制度を通じた銀行取引および銀行口座情報へのアクセスの調査が可能になる予定です。それとは別に、GST制度をFIUと連携させるための提案もいくつか出された。
当局はまた、CBDTとCBICが発見した回避と不正返金に関する事件のデータを共有することを提案しました。こうすることで、これらの詐欺師の適切なプロファイリングがはるかに簡単になります。
また、外国送金の受領と払い戻しのための銀行口座を1つにまとめることも推奨されました。
物品サービス税制度を合理化するための政府高官のアプローチが称賛に値することは明らかです。コンプライアンスソフトウェア、つまりAIベースの追跡システムという形でのDevOpsの導入は、課税プロセス全体を向上させるために検討できるものです。さらに、会議を通じて講じられた措置は、我が国の課税プロセスをより透明にする十分な可能性を秘めています。最終的には、税務詐欺の余地を圧迫する可能性があります。
もっと読む: 2018年のGST改正法とその影響:20の主要な変更



