


ある経営者のもとに、オーストラリア国税庁(ATO)から突然、一通の通知が届いたと想像してみてください。それは日常的な連絡ではなく、BAS(事業活動報告書)の提出期限遅延とスーパーアニュエーション(退職年金)の未払いに対するペナルティの通知でした。未払い額は、年率 11.43% (日歩複利)の一般利息(GIC)が加算され、当初の負債額を大きく上回るまでに膨れ上がっていました。その企業は利益も出ており、経営も順調でしたが、何を見落としていたのか全く気づいていなかったのです。
このような事態は、多くの経営者が考えている以上に頻繁に起こっています。オーストラリアの税務コンプライアンスは、年に一度の作業で済むものではありません。 GST(物品サービス税)、PAYG(給与所得税)の源泉徴収、スーパーアニュエーション、所得税申告など、それぞれ異なる報告サイクルを管理し続ける必要があります。
本ガイドでは、ペナルティを回避し、期限を管理し、ビジネスのコンプライアンスを維持するための5つの実践的な戦略を紹介します。すでに確立された中小企業の方も、オーストラリアの税務義務に初めて取り組む方も、ぜひ参考にしてください。
ビジネスにおける税務コンプライアンスとは、ATOが課すあらゆる義務を正確かつ期限内に履行することを指します。オーストラリアの企業にとって、これには以下が含まれます。
これは個人の納税義務とは根本的に異なる課題です。個人は年に1回の確定申告で済みますが、企業は四半期、月次、年次といった異なる期限を持つ複数の義務を同時に管理しなければなりません。
オーストラリア国税庁(ATO)の監視体制は非常に強力です。 2022-23年度における中小企業の税務ギャップは272億ドルに達しました。これは、申告漏れや未申告によって徴収できなかった税額の大部分を占めています。
ATOが措置を講じた場合、経済的な損失は急速に膨れ上がります。
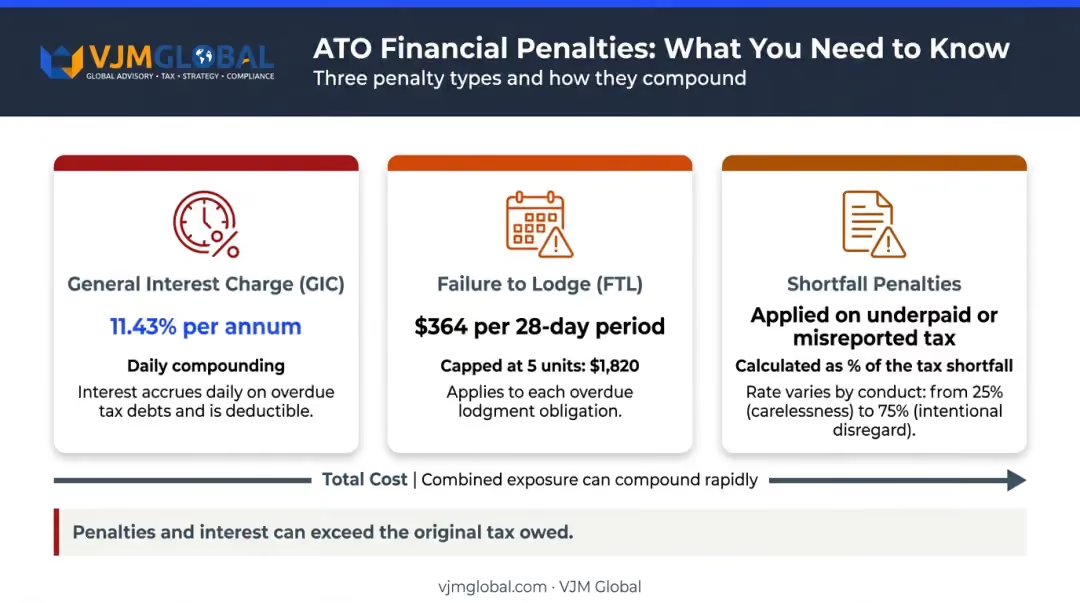
多くの場合、ペナルティと利息の合計は本来の納税額を上回ります。つまり、申告漏れや報告ミスは、本来の税額よりもはるかに大きな損失を招く可能性があるのです。
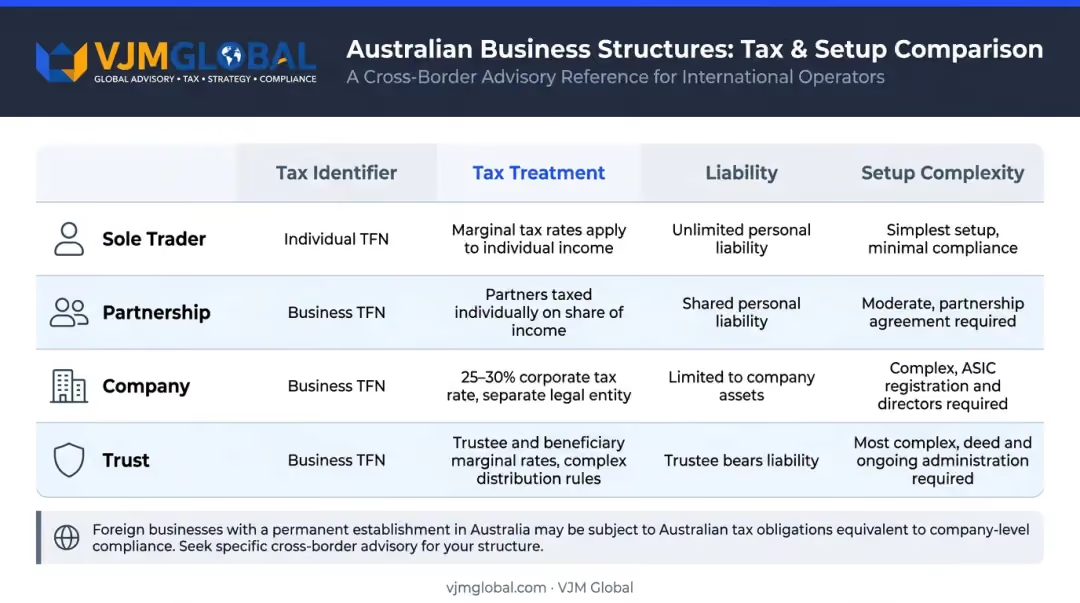
オーストラリアには主に4つの事業形態があります。 個人事業主、パートナーシップ、会社、信託。それぞれに異なる義務があり、事業形態の選択を誤ったり、その要件を理解していなかったりすると、初日からコンプライアンス上の欠陥が生じることになります。
事業を開始する前に、以下の準備ができているか確認してください:
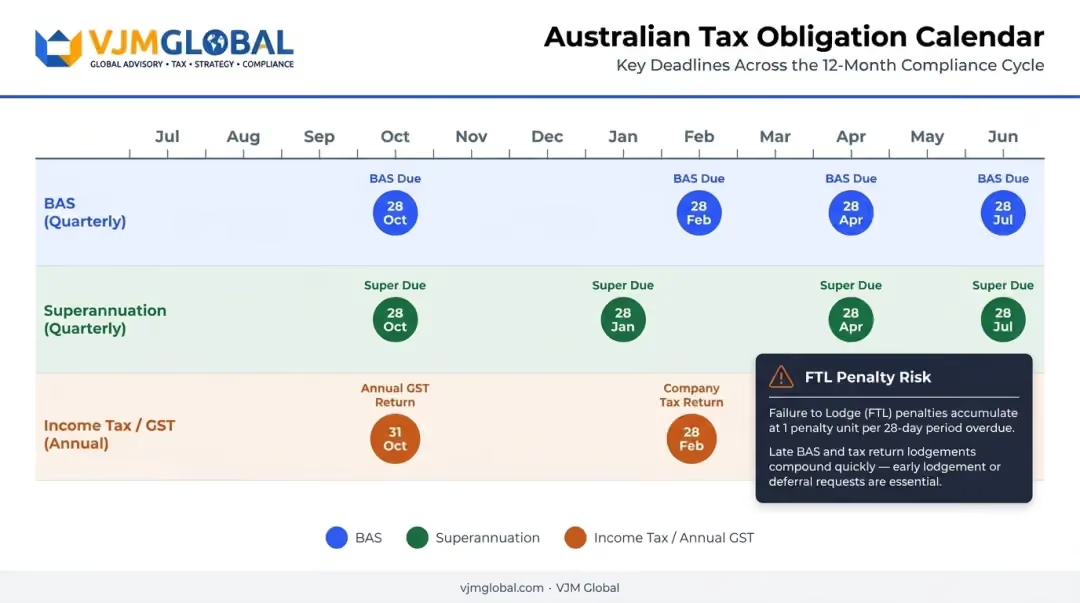
スーパーアニュエーションの支払いは任意ではありません。スーパーアニュエーション・ギャランティー(SG)の料率は以下に達しました。 2025年7月1日に12% — これは法律で定められた最終的な引き上げ率です。雇用主は四半期ごとの期限(10月28日、1月28日、4月28日、7月28日)までに正しい金額を支払う必要があります。期限を過ぎると、以下が課されます。 スーパーアニュエーション・ギャランティー・チャージ(SGC)、これには未払い額に加えて追加の罰金と利息が含まれます。
リスクは取締役レベルで高まります。 取締役に対する罰則制度の下では、取締役は未払いのPAYG源泉徴収税、GST(物品サービス税)、およびスーパーアニュエーション・ギャランティ・チャージ(退職年金拠出金)に対して個人的な責任を問われる可能性があります。つまり、会社のコンプライアンス違反が、個人の経済的負債となるのです。
外国資本の企業にとって、コンプライアンスの状況はより複雑です。オーストラリアに支店を持つ米国や英国の企業は、 恒久的施設(PE)を通じて現地の納税義務が生じる可能性があり、その支店に帰属する利益に対してオーストラリアの税金が課されます。
国境を越える関連会社間の取引には、移転価格税制も適用されます。事業を開始する前に、事後ではなく事前に、どのオーストラリア法が自社の組織形態に適用されるかを特定することが、コストのかかる遡及的な修正を回避する最も確実な方法です。
オーストラリア国税庁(ATO)は、企業に対し、取引内容を説明するすべての記録を 最低5年間保管することを義務付けています。記録は英語(または容易に翻訳可能な形式)で作成し、監査やコンプライアンス調査の際に求められたらすぐに提示できるようにしておく必要があります。
実務上、正確な記録保持とは以下のことを指します。
ATOはデータマッチングを通じて、 年間6億件以上の取引 を収集しています。これは、事業収入を銀行データ、業界ベンチマーク、金融機関や政府機関からの第三者報告と照合するものです。また、ATOは業界別の小規模事業者向けベンチマークを公開しており、これを用いて期待される範囲外の数値を報告している企業を特定しています。
税務調査の対象となりやすい記録管理の不備:
こうした不備を避けることは、単に監査を乗り切るためだけのものではありません。月次や四半期の照合を行うことで、ビジネスには年間を通じて次のような実利が生まれます。
継続的な 記帳サポートにかかる費用は、 ATO(オーストラリア国税庁)の調査下で記録を再構築するために支払う専門家報酬やペナルティよりも、ほぼ確実に低く抑えられます。

注記: 登録税理士は、ATOの申告プログラムを通じて申告期限の延長を受けることができます。これは、専門家のサポートを利用する企業にとって実用的なメリットとなります。
PAYG(給与支払時源泉徴収)分割納付制度では、企業は年間を通じて推定所得税を前払いする必要があります。法人およびスーパーファンドの場合、通常、分割納付対象となる所得が以下の基準に達すると、ATO(オーストラリア国税庁)によって自動的に登録されます。 200万ドル以上、または想定税額が 500ドル以上の場合。分割納付対象所得が 2,000万ドル を超える企業は、毎月の申告と納付が義務付けられています。
これにより納税が年間を通じて分散されるため、キャッシュフローが予測しやすくなり、申告時に多額の納税を一括で行う必要がなくなります。義務があるにもかかわらず制度を利用しない場合は、ペナルティが科されます。
税金を年度末の予期せぬ出費ではなく、固定の運営コストとして捉えましょう。年間を通じて資金を確保している企業は、申告時の支払い不足を確実に回避できます。
以下の項目を、確定した支出項目としてキャッシュフロー予測に組み込んでください。
申告不履行(FTL)ペナルティ 28日ごとに1ペナルティユニットが加算され、申告が未完了のまま継続されます。上限は5ユニットで、それを超えると規模に応じた倍率が適用されます。2026年7月1日以降、1ユニットあたり364ドルとなるため、四半期ごとのBAS(事業活動報告書)の提出が1回遅れただけでも、中小企業はFTL(申告遅延)ペナルティだけで1,820ドルを負担することになり、未払い額には別途GIC(一般利息)が課されます。
事業用口座を分けることは、コンプライアンスの観点から事業主ができる最もシンプルな構造上の決定です。 オーストラリア政府のビジネスガイダンス によると、私的な取引と事業上の取引を分けておくことで、財務書類、活動報告書、確定申告書の作成にかかる時間とコストを削減できるとされています。
具体的には、以下のメリットがあります。
Xero、MYOB、QuickBooksなどのクラウドツールは、銀行の取引データと直接連携し、取引を自動的に分類して、BAS作成に必要なレポートを生成します。従業員を雇用している企業の場合、 Single Touch Payroll (STP) の導入が2019年から義務付けられており、給与データ(賃金、PAYG源泉徴収、スーパーアニュエーション情報)が給与支払いのたびに自動的にATOへ報告されます。
優れた会計ソフトが対応する主要なコンプライアンス機能:
ATOの「Online Services for Business」プラットフォームを利用すれば、BAS(事業活動報告書)の提出、支払い状況の追跡、登録情報の更新、提出履歴の確認をすべて一元管理できます。デジタル化への移行は、ATOが推進する完全オンライン化の取り組みとも合致しており、書類の紛失や記入ミスといったリスクを排除できます。
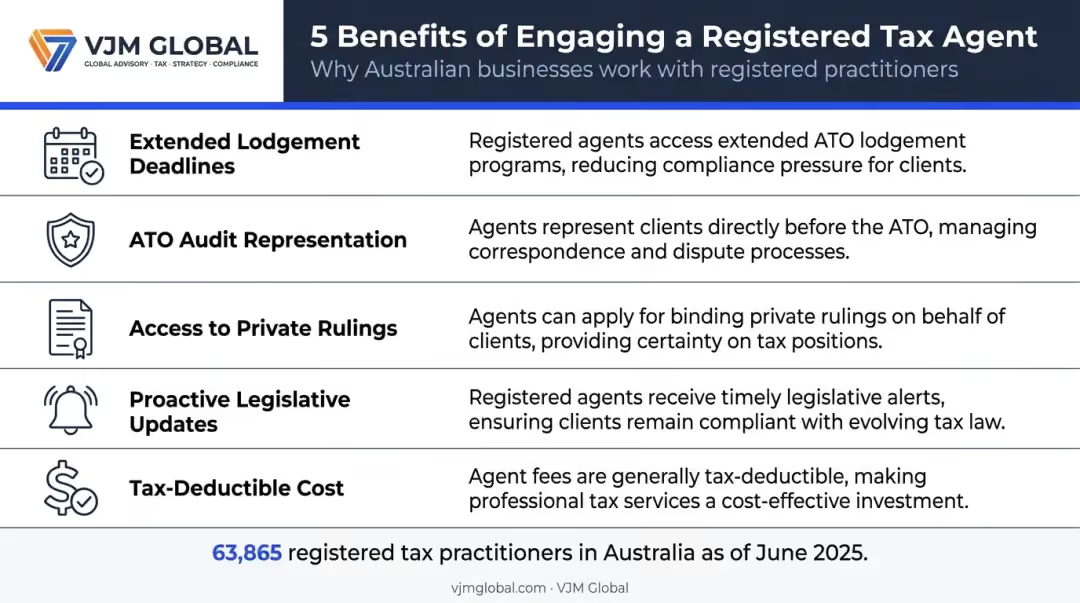
オーストラリアの税法は常に変化しています。税率や基準額は変動し、事業形態や売上高、取引の種類によって義務の内容も大きく異なります。資格を持つ登録税理士や 公認会計士 に依頼することで、申告の正確性を保ち、適正な控除を受けながら、ペナルティのリスクを最小限に抑えることができます。
オーストラリアには 63,865名の登録税務専門家 がおり(2025年6月30日時点)、税務専門家委員会(TPB)によって規制されています。専門家と連携することで、ビジネスに以下のメリットがもたらされます。
複数の法域にまたがって事業を展開する企業(オーストラリアに支店を持つ外国企業や、海外の関連当事者と取引を行うオーストラリア企業など)は、コンプライアンス義務が急速に複雑化します。特に以下の分野では 専門的なアドバイス が必要です:
これらには、オーストラリアの税制と関連する外国の税制の両方を理解しているアドバイザーが不可欠です。
VJM Globalの公認会計士チームは、多国間にまたがるコンプライアンス管理を支援しており、特にオーストラリア、米国、英国に関連するクロスボーダー構造に強みを持っています。インドへ進出する企業に対しては、30年以上にわたる国際税務の経験に基づき、インドのGST(物品サービス税)、法人税、移転価格、FEMA(外国為替管理法)アドバイザリーを含む統合的なコンプライアンスサポートを提供しています。
ビジネスにおける税務コンプライアンスとは、ATO(オーストラリア国税庁)が課すあらゆる義務(申告書の提出、GSTの納付、PAYG源泉徴収の管理、スーパーアニュエーション(退職年金)の義務履行など)を正確かつ期限内に果たすことを指します。これらを怠ると、罰金や延滞税が課されるほか、法的なリスクにさらされる可能性があります。
オーストラリアで事業を行う企業は、最低限以下の義務を果たす必要があります。
コンプライアンス違反には、オーストラリア国税庁(ATO)による罰金、未払い額に対する日次複利の利息、および監視の強化が科されます。悪質なケースでは法的措置が取られることもあり、最終的な支払額が当初の税額を大幅に上回ることも珍しくありません。
企業はすべての財務記録を最低5年間保管する義務があります。これには領収書、請求書、銀行取引明細書、給与関連記録、資産台帳などが含まれます。ATOは、この期間中であればいつでも監査やコンプライアンス調査の一環としてこれらの提示を求めることができます。
税務コンプライアンスとは、現在の法的義務を正確かつ期限内に果たすことを指します。一方、タックスプランニングとは、将来を見据えて財務構造を合法的に最適化し、 将来の税負担を軽減するための戦略です。どちらも重要であり、コンプライアンスは罰則を防ぎ、プランニングは収益性を高める役割を果たします。




