


インドはシンガポールにとって第7位の貿易相手国であり、シンガポールは一貫してインドへの対内直接投資(FDI)の主要な供給国の一つとなっています。この関係は、確かな政策的後押しによって支えられています。現在、多くのセクターにおいて自動承認ルートによる100%の外資出資が認められており、かつてシンガポールを拠点とする起業家が直面していた最大の障壁の一つが取り除かれました。
14億人を超えるインドの拡大する消費者基盤と、急速に進むデジタルインフラの普及は、フィンテックから製造業に至るまで、あらゆるセクターで確実な需要を生み出しています。また、インド・シンガポール包括的経済連携協定(CECA)および租税条約(二重課税回避協定)により、国境を越えたビジネス参入における摩擦とコストがさらに軽減されています。
本ガイドでは、2026年にシンガポールの投資家がインドで参入すべき有望なビジネスセクターと、市場参入前に考慮すべき実務上のポイントを解説します。
シンガポールは、インドのFDI環境において有利な立場にあります。インドはシンガポールにとって第7位の貿易相手国であり、シンガポールは一貫してインドへのFDI供給国トップ3にランクインしています。
この関係は強固な制度的枠組みの上に築かれています。インド・シンガポールCECAは優先的な市場アクセスを提供し、二重課税回避協定(DTAA)は国境を越えた所得に対する税負担を軽減します。
東南アジアの金融・ビジネスの玄関口としてのシンガポールの役割は、インドとの間に自然な相乗効果を生み出しています。シンガポールを拠点とする投資家は、以下の恩恵を受けられます。
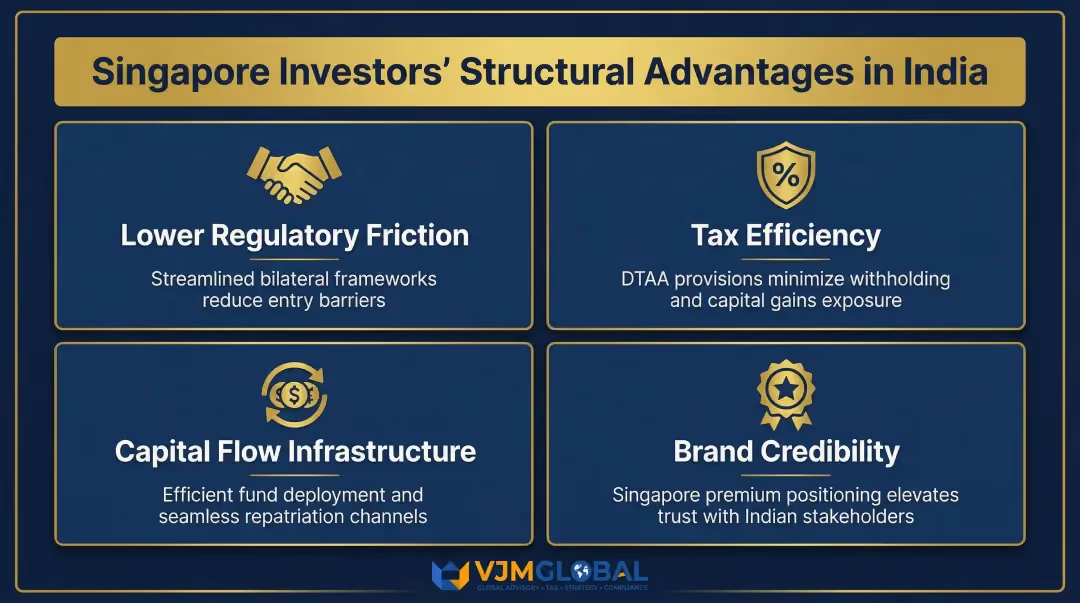
以下のセクターは、これらの構造的な優位性がビジネスチャンスに直結する分野です。
以下の各ビジネスは、市場規模、FDIのアクセシビリティ、インド特有の需要、そしてシンガポールの投資家が持つ構造的な優位性に基づいて評価されています。ご自身の資本状況やリスク許容度に合わせて機会を見極めてください。
世界的なITアウトソーシング拠点としてのインドの地位は、依然として比類のないものです。インドのITセクターは、英語を話す膨大なテック人材とシンガポールより大幅に低い人件費を背景に、2026年までに3,500億ドル規模に達すると予測されています。インドでは毎年150万人以上の工学系卒業生が輩出されており、高度なスキルを持つ人材へのアクセスが容易です。
シンガポールに本社を置くテック企業は、インドに完全子会社を設立することで、研究開発(R&D)人材の確保、電子機器製造向けの生産連動型インセンティブ(PLI)スキームの活用、そしてインド国内の需要獲得が可能になります。
コスト面での優位性と、アジア太平洋地域との時差の少なさを兼ね備えたインドは、グローバルクライアント向けに拡張性の高い開発体制を構築するシンガポールのテック企業にとって、実用的な拠点となります。
投資額:初期セットアップ(オフィス、採用、コンプライアンス)に300万〜800万ルピー。FDIルート:自動承認ルートによる100% FDI。収益性:ITサービスで30〜40%の粗利益、規模拡大時には12〜18%の純利益。
インドのEコマース市場は、中間層の購買力向上、7億5,000万人を超えるスマートフォン普及率、UPIを通じたデジタル決済の普及により、2027年までに2,000億ドル規模に達すると予測されています。消費者需要は、ファッション、美容、ウェルネス、家庭用品、専門製品など多岐にわたります。
シンガポールの投資家は、以下の理由からこの分野で有利な立場にあります。
投資額の目安FDI(外国直接投資)ルート収益性500万〜2,000万ルピー(在庫、プラットフォーム開発、マーケティング費用)B2B Eコマースは100% FDI可能。B2Cマーケットプレイスモデルには特定の条件あり(在庫型小売は条件付きで許可)ブランドD2Cの売上総利益率は40〜60%、マーケティング費用控除後の純利益率は8〜15%
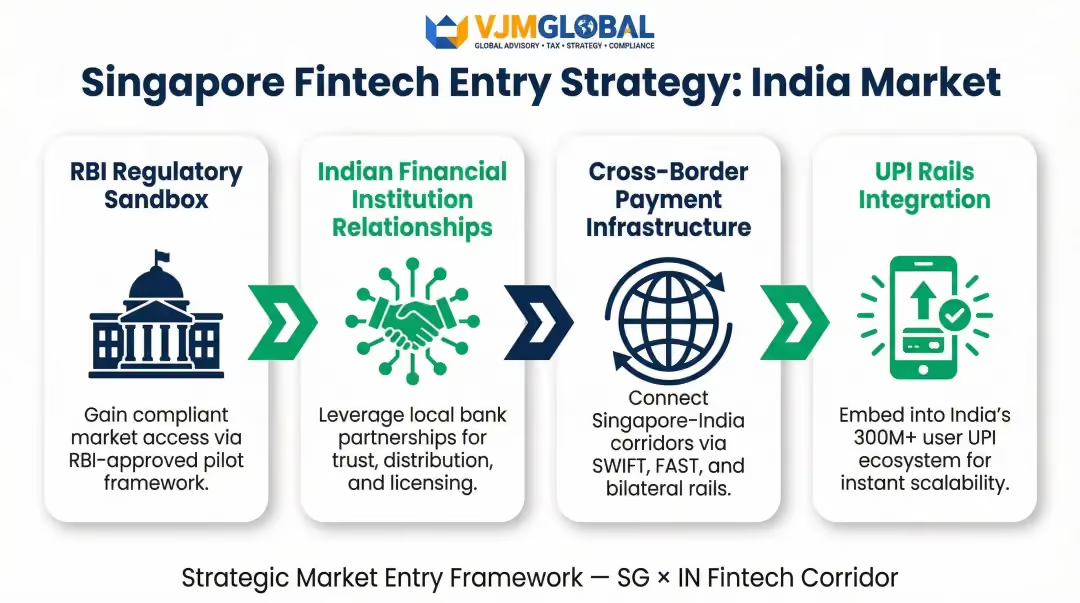
インドは世界最大級のフィンテックエコシステムを擁しており、2029年までに4,200億ドル規模に達すると予測されています。この市場を牽引しているのは、UPIの規模(2026年1月時点で月間217億件の取引)、銀行口座を持たない膨大な人口、そしてデジタル融資、保険販売、決済インフラの急速な成長です。
シンガポールを拠点とするフィンテック企業は、規制対応の経験、金融機関との関係性、そしてインドのデジタル金融スタックに直接適合するクロスボーダー決済インフラという構造的な強みを持ってこの市場に参入します。主な参入ポイントは以下の通りです。
投資額の目安FDI(外国直接投資)ルート収益性2,000万〜1億ルピー(サブセクターにより異なる:決済、融資、NBFCライセンス)FDIはサブセクターにより異なる。NBFC(ノンバンク金融会社)は資本要件(所有権に応じて50万〜5,000万米ドル)を満たせば100% FDI可能。決済アグリゲーターは純資産1億5,000万〜2億5,000万ルピーのインド準備銀行による認可が必要。既存フィンテックのEBITDAマージンは10〜15%、上位四分位の収益成長率は年間70%超
インドは世界第2位の学生人口を抱えており、2億5,000万人以上の学齢児童に加え、スキル開発、試験対策、プログラミング教育、専門的なスキルアップを求める数百万人が存在します。エドテック市場は、手頃なデジタル学習と質の高い資格への意欲の高まりを背景に、2026年までに100億ドルを超えると予測されています。
シンガポールの教育システムの評価は、インドのプレミアム市場において創業者に信頼性という優位性をもたらします。機会が見込める分野は以下の通りです。
投資額の目安FDI(外国直接投資)ルート収益性400万〜1,500万ルピー(技術プラットフォーム、カリキュラム開発、マーケティング)自動承認ルートによる100% FDIが可能。デジタルコンテンツ配信の売上総利益率は50〜70%、規模拡大時の純利益率は15〜25%
インドの生産連動型インセンティブ(PLI)制度は、エレクトロニクス、医薬品、繊維、自動車部品、食品加工など14のセクターを対象としており、総額1兆9,700億ルピーを超える予算が投じられています。この制度では、生産および投資の基準を満たした製造業者に対し、増分売上の4%から6%のインセンティブが提供されます。
エレクトロニクス、特殊化学品、医療機器、食品加工分野のシンガポール企業は、インドの低コストな製造エコシステムを活用しながら、PLIインセンティブを獲得することが可能です。また、インド・シンガポール間の回廊を利用することで、製造品を東南アジアへ再輸出することもでき、地域サプライチェーンの生産拠点としてインドを活用できます。
シンガポールの投資家にとっての主な利点:
投資額の目安FDI(外国直接投資)ルート収益性1,000万〜5,000万ルピー以上(セクターと規模による)ほとんどのPLIセクターで自動承認ルートによる100% FDIが可能。防衛および医薬品分野にはセクター別の制限あり。セクターにより純利益率は8〜20%、PLIインセンティブにより増分収益に4〜6%が上乗せされる



