

英国では現在、無形資産が企業価値の大部分を占めており、その割合は拡大し続けています。英国国家統計局(ONS)のデータによると、2023年の英国における無形資産投資額は2,447億ポンドに達し、有形資産への投資額を853億ポンド上回りました。しかし、この規模にもかかわらず、英国基準に基づく無形資産の会計処理は、財務チームが直面する中で最も技術的に要求の厳しい分野の一つであり続けています。
FRS 102に基づく認識、測定、および償却を規定するルールは厳格かつ容赦のないものです。費用化すべきものを資産計上したり、のれんを誤って分類したりするなど、一度でも誤れば、CTA 2009第8部に基づくその後の税務上の影響が問題をさらに複雑化させる可能性があります。
本稿では、FRS 102における無形資産の定義、認識と測定の方法、のれんの具体的な取り扱い、そしてHMRC(英国歳入関税庁)の法人税ルールと会計処理がどのように相互作用するかという、技術的な核心部分を解説します。
FRS 102第18節では、無形資産を「物理的実体のない識別可能な非貨幣性資産」(18.2項)と定義しています。識別可能性の要件は、以下のいずれかの条件を満たす場合に充足されます。
一般的に該当する資産には、特許権、商標権、著作権、契約に基づく顧客リスト、フランチャイズ契約、ソフトウェアライセンス、競業避止義務契約、ドメイン名などがあります。
対照的に、FRS 102の18.8C項では、以下の資産の計上を明示的に禁止しています。
これについては会計方針の選択の余地はなく、これらの除外は義務付けられています。
企業結合の一部として取得された無形資産については、認識のハードルが高くなります。FRC(財務報告評議会)による2017年の3年ごとの見直し(2019年1月1日以降に開始する期間から適用)に従い、取得した無形資産は、のれんと別個に認識されるために分離可能性の基準と契約上/法的権利の基準の双方を満たさなければなりません。
これは2019年以前の規定よりも制限的であり、また「いずれか一方」のテストを適用するIFRS 3よりも厳格です。実務上、これはFRS 102の下では、より多くの取得無形資産がのれんに吸収されることを意味します。
注:FRCの2024年の定期的見直し(2026年1月1日適用)により、この規定は撤回され、「いずれか一方」のテストに戻ることで、FRS 102はIFRS 3により近づくことになります。この変更に備える企業は、今すぐ取得会計方針を見直すべきです。

再評価の禁止と耐用年数の非確定性の禁止は、英国の財務諸表作成者に実質的な影響を与えます。IFRSの貸借対照表上では価値が上昇し得る資産であっても、FRS 102の下では商業的実態にかかわらず、ゼロになるまで償却しなければなりません。
無形資産は、以下の両方の条件が同時に満たされた場合にのみ認識されます(FRS 102 18.4項)。
これらは結合的な要件であり、一方が欠けても十分ではありません。
FRS 102では、この点について厳格な方針をとっています。以下の項目は、その経済的価値にかかわらず、決して資産計上することはできません。
これらの項目の開発コストは、事業全体の開発コストと明確に区別することができないため、資産計上は一切認められていません。
唯一の例外は内部生成されたソフトウェアであり、認識基準を両方とも満たした場合に限り資産計上が可能です。
FRS 102では、両フェーズの間に明確な境界線を設けています。
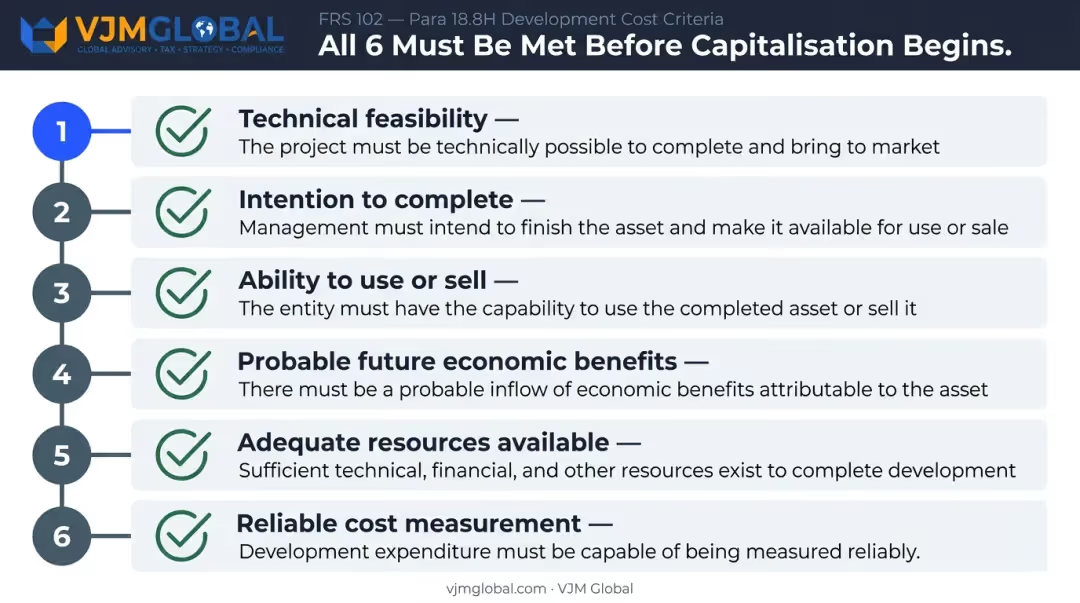
資産計上を開始するには、これら6つすべてを満たす必要があります。その基準に達する前に発生した支出を遡及的に資産計上することはできません。このルールは、すべての基準が満たされていることが証明できる時点からではなく、プロジェクトの途中で資産計上を開始してしまう企業にとって、盲点となりやすい箇所です。
一度認識された無形資産は、FRS 102に基づきすべて耐用年数が有限であるとみなされ、その期間にわたって体系的に償却しなければなりません。償却方法は、経済的便益が消費されるパターンを反映させる必要があります。そのパターンを確実に決定できない場合は、定額法がデフォルトとなります。
FRS 102第18.20項には、重要な実務上のルールが含まれています。企業が耐用年数を確実に推定できない場合、その耐用年数は10年を超えてはなりません。この上限は、2016年1月1日より5年から10年に改正されました。
この上限はフォールバック(代替案)として考えてください。信頼できる推定値が存在する場合はその推定値が優先され、10年を超えることも可能です。根拠が乏しい場合にのみ、10年という上限が適用されます。
IAS 38は異なるアプローチをとっており、耐用年数を「非限定」とすることを認めています。IAS 38に基づき非限定とされた資産は償却されず、代わりに毎年減損テストが行われます。FRS 102を適用する企業には、これに相当する選択肢はありません。
償却方針が決定された後の次のチェックポイントは減損です。各報告日において、企業は減損の兆候が存在するかどうかを評価しなければなりません。FRS 102第27節(第27.9項)には、外部および内部の兆候が以下のように列挙されています。
外部の兆候:
内部指標:
FRC(財務報告評議会)の企業報告レビューによると、減損は2023/24年度に開始された全案件の12%を占めており、2年連続で同様の結果となりました。指摘された繰り返しの弱点には、感度分析の不十分さや、資金生成単位へののれん配分の不明確さなどが含まれます。
無形資産は、処分時または将来の経済的便益が見込まれなくなった時点で認識を中止します。その結果生じる損益(処分による純収入と帳簿価額の差額)は、損益計算書に計上されます。利益を収益として分類することは認められません。
FRS 102における「のれん」は、企業結合からのみ生じるものです。具体的には、企業結合の取得原価が、取得日における識別可能な資産、負債、および偶発負債の公正価値に対する取得企業の持分を超過する額を指します(第19.22項)。自己創設のれんは、いかなる状況においても認識できません。
認識後、のれんは取得原価から累積償却額および減損損失を控除した額で測定しなければなりません。償却は、見積もられた経済的耐用年数にわたって体系的に行う必要があります。その耐用年数を確実に見積もることができない場合、償却期間は10年を超えてはなりません(第19.23項(a))。

上の表は、英国会計基準(UK GAAP)と国際財務報告基準(IFRS)の重要な相違点を示しています。IFRS第3号では、のれんは減損が生じるまで貸借対照表に無期限に計上されるため、突然の多額の減損損失が発生するリスクがあります。一方、FRS 102では、毎年予測可能な償却費が計上されるため、純資産は着実に減少しますが、減損による急激な資産価値の毀損リスクは排除されます。
マイクロ企業(小規模企業)の基準に近い企業の場合、FRS 105を適用すると、FRS 102よりも「のれん」の額が大きくなります。FRS 105では、取得したすべての無形資産を公正価値で分離せず、すべて「のれん」に含めるため、期首の貸借対照表上ののれん額が大きくなります。また、耐用年数が不確実な場合は最大5年で償却されるため、償却スピードも速くなります。
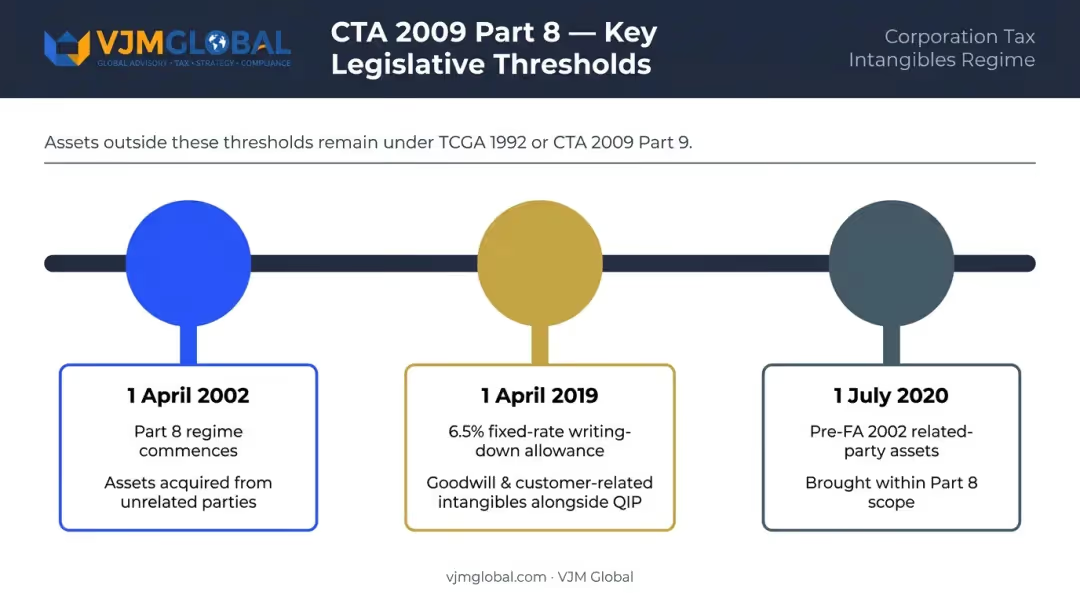
CTA 2009第8部に基づく企業無形資産制度は、概ね会計上の取り扱いに準拠しています。企業が損益計算書を通じて償却費や減損損失を計上する場合、原則としてそれに対応する税務上の損金算入が認められます。再評価による増額や減損の戻し入れなどの会計上の利益は、課税所得として計上されます。第8部が実務上どのように適用されるかは、3つの特定の条件と日付の基準によって決まります。
第8部は、2002年4月1日以降に第三者から創設または取得された無形固定資産にのみ適用されます。それ以前に保有されていた資産は、引き続きキャピタルゲイン課税制度(1992年キャピタルゲイン税法)またはCTA 2009第9部の対象となります。
この境界線は、実務上依然として重要です。長年確立されたブランドやレガシーIP(知的財産)を含む買収では、2002年をまたぐ資産が含まれることが多く、開始日以前と以後の資産を分けて処理する必要があります。
取得日、取引相手との関係、資産区分、適用される税制を明記した詳細な無形資産台帳を維持することは、任意ではなく必須です。
2019年4月1日より、CTA 2009第15A章が導入され、適格知的財産(QIP)と併せて取得されたのれんおよび特定の顧客関連無形資産(顧客情報、顧客関係、未登録商標、および関連ライセンス)に対して、年率6.5%の固定率による損金算入が認められるようになりました。
確認すべき主な条件:
以下の資産カテゴリーは、本制度の対象外となります。
2020年財政法により、2020年7月1日以降に関連当事者から取得された2002年財政法以前の無形資産が、第8部の制度対象となりました。以前は、これらはキャピタルゲイン課税のルールの下に置かれていました。ただし、損失の控除は実現時まで制限される場合があります。2020年3月11日から6月30日までの期間については、駆け込み的な取引を防止するルールが適用されます。
複雑な無形資産ポートフォリオを管理する英国企業、特に国境を越えた知的財産権の保有、ライセンス契約、またはM&A活動に関与する企業は、これらの異なる日付の基準をまたぐ複雑なコンプライアンス上の課題に直面しています。
VJM Globalの公認会計士および税務アドバイザーは、英国企業がFRS 102の取り扱いをCTA 2009(2009年法人税法)の義務に適合させ、利用可能な控除を漏れなく適用できるよう支援します。
購入した無形資産は、認識基準を両方満たした時点で取得原価で資産計上されます。ブランド、顧客リスト、のれんを含む内部生成された無形資産は、FRS 102の18.8C項に基づき、原則として資産計上が禁止されています。例外として、18.8H項の6つの条件すべてを満たす適格な開発費のみが計上可能です。
はい。FRS 102では、18.8H項の6つの基準(技術的実現可能性、完成の意図、信頼性の高いコスト測定など)をすべて満たす場合、開発費を資産計上するという会計方針を選択できます。ただし、研究費は発生時に全額費用処理しなければならず、資産計上の選択肢はありません。
FRS 102では、耐用年数を確実に推定できない場合、償却期間は10年を超えてはならないとされています。これは、体系的な償却ではなく、年次減損テストを条件として耐用年数を「非限定」とすることを認めるIAS 38とは異なります。
FRS 102では、のれんは経済的耐用年数にわたって償却する必要があり、耐用年数を確実に推定できない場合は10年が上限となります。一方、IFRS第3号では、のれんは償却されず、貸借対照表に計上されたまま、少なくとも年1回の減損テストが行われます。
CTA 2009第8部では、一般的に会計上の償却費または減損損失に基づいた税務上の控除が認められますが、これは2002年4月1日以降に取得された資産に限られます。2019年4月1日以降に適格知的財産と併せて取得されたのれんや特定の顧客関連無形資産については、代わりに6.5%の固定率による償却費の控除が適用される場合があります。
FRS 102では、実務上、ほとんどの無形資産には活発な市場が存在しないため、無形資産の再評価は認められていません。IAS 38では、活発な市場が存在することを証明できる場合に公正価値への再評価が認められており、これが完全なIFRSへの移行を検討する企業にとって重要な違いとなります。



