


シンガポールの企業の間で、戦略的な拡大先としてUAE(アラブ首長国連邦)に注目する動きが強まっています。シンガポールとUAEの二国間貿易額は、UAEがGCC(湾岸協力会議)諸国やアフリカ市場への玄関口としての役割を果たしていることから、2025年には279億4,000万シンガポールドルに達しました。
UAEのフリーゾーン(自由貿易地域)における法人税ゼロというメリットに加え、貿易、フィンテック、専門サービス分野での機会拡大により、多くのシンガポール登録企業が、特にDMCCやDIFCといったフリーゾーンにUAE法人を設立しています。
UAEでの法人設立自体は比較的容易ですが、ビジネス銀行口座の開設が最初の大きな運営上のハードルとなることがよくあります。UAEの銀行は、完全外国資本の企業に対してより厳格なKYC(顧客確認)要件を適用しており、ACRA(シンガポール会計企業規制庁)の抽出書類、公証済みの会社書類、実質的支配者(UBO)の申告書など、シンガポール特有の書類が求められます。
どの銀行が受け入れに積極的か、またシンガポールの申請者に何を求めているかを把握しておくことで、承認までの期間が2週間で済むか、3ヶ月の遅延が生じるかの分かれ目となります。
シンガポールとUAEのビジネス回廊は近年大幅に拡大しています。両国は2019年に包括的パートナーシップを締結し、2023年6月に開催された第3回シンガポール・UAE合同委員会において、UAEはシンガポールとの二国間包括的経済連携協定(CEPA)の締結に関心を示しました。
シンガポール企業は、特にUAE内の以下の5つの主要セクターで活発に活動しています:
UAE最大級のフリーゾーンであるDMCCは、登録企業数が25,000社を超え、ドバイへの外国直接投資(FDI)の15%を占めています。シンガポールは、DMCCの主要な国際的アウトリーチ市場の一つに挙げられています。
シンガポール企業は通常、2つの構造のいずれかを通じてUAEに進出します。それぞれに独自の所有権ルール、取引許可、そして極めて重要な点として、UAEの銀行からの審査基準の違いがあります。
項目フリーゾーン(FZE/FZCO)メインランドLLC外国資本比率100%(現地パートナー不要)ほとんどのセクターで100%可能(2020年以降)税務状況免税UAE法人税の対象国内取引制限あり(代理店/販売店経由)UAE市場への直接アクセス銀行承認より予測可能(標準化された書類)追加審査あり。外国資本構造を警戒する銀行も一部存在人気のある選択肢DMCC、DIFC、IFZADED(経済開発局)登録企業
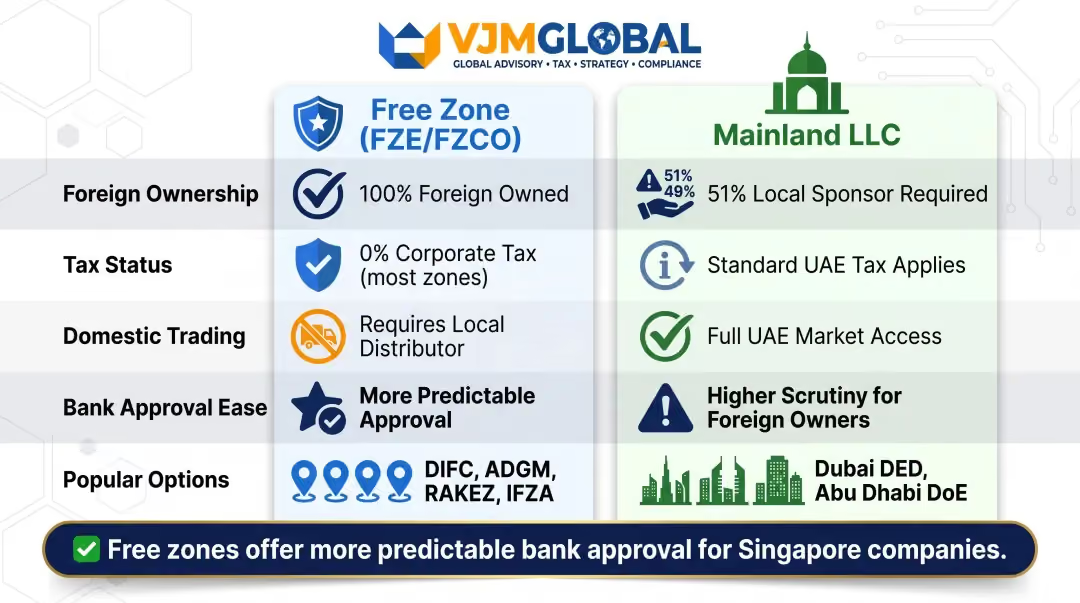
どの構造を選択するかによって、申請を受け入れる銀行、要求される書類、承認までの期間が直接左右されます。UAEの銀行は、非居住者の取締役を擁するシンガポール本社企業の取り扱いにおいて大きく異なるため、銀行選びは法人形態選びと同じくらい重要です。
以下の銀行は、外国資本のシンガポール企業との親和性に基づいて評価されました。各銀行は5つの基準で審査されています:
最適な選択は、企業の規模、取引量、そしてチームがUAEにどの程度物理的に拠点を置いているかによって異なります。
Emirates NBDは資産規模でUAE最大の銀行であり、強力な貿易金融機能を備えた中小企業および法人向け部門を提供しています。物品貿易、流通、または地域的な事業を展開するシンガポール企業にとって、Emirates NBDは強固なメインバンクとしての関係を築くことができます。
シンガポールの企業にとっての主なメリット:
項目詳細最低残高 0 AED(Connectパッケージ、月額249 AEDの手数料)~350万 AED(プラチナ);Primeパッケージは50,000 AEDが必要 多通貨対応 米ドル、ユーロ、英ポンドに対応;SGD送金はSWIFT経由(SGD専用口座の有無は未確認) 口座開設までの期間 標準的な申請で10~15営業日;複雑な構成の場合は4~8週間かかる場合がある 最適な企業 シンガポールの商社、地域統括会社、貿易金融や信用状を必要とする企業
注意:UAE居住者の署名者が必要という要件は、現地に取締役がいないシンガポール企業にとって障壁となる可能性があります。
HSBCはシンガポールで強力な商業基盤を築いているため、シンガポール企業にとって最も馴染みのある国際的な銀行体験を提供します。HSBCの「ワンバンク」グローバルリレーションシップモデルは、この点で大きな強みとなります。すでにHSBCシンガポールで口座をお持ちの取締役の方は、国境を越えたKYC(顧客確認)手続きがスムーズに進み、口座開設の紹介も優先される可能性があります。
強み:
項目詳細最低残高 100,000 AED(Advance Business)~350,000 AED(Premier Business)と報告されている;Flexi Businessは最低残高要件なし 主なメリット 既存のHSBCシンガポールとの取引関係により、UAEでのKYCおよび口座開設が迅速化する可能性がある 口座開設までの期間 Flexi:オンラインで即時開設可能;標準的なビジネス口座:グローバルなコンプライアンスチェックのため8~12週間かかる場合がある 最適な企業 HSBCと既に取引のあるシンガポール企業、国際送金量が多い企業、貿易金融を必要とする企業
重要:最低残高の数値は、HSBC UAEの公式サイトでは確認できませんでした。最新の要件については銀行に直接お問い合わせください。
マシュレク銀行はUAEで最もデジタル化が進んだ銀行の一つであり、従来のビジネス口座に加え、「NeoBiz」という中小企業向けのデジタルファーストな商品を提供しています。さまざまな国籍のスタートアップや中小企業に広く利用されており、フリーゾーン企業の口座開設に対しても比較的柔軟な姿勢をとっています。
シンガポール企業にとっての強み:
項目詳細最低残高 0 AED(NeoBiz Pro:月額99 AED;NeoBiz Pro Plus:月額199 AED);Express Prime:50,000 AED(手数料免除あり) デジタルバンキングの質 24時間365日のモバイルバンキング、会計プラットフォームとのAPI連携、WPS給与支払い、一括送金 多通貨対応 ユーロ、カナダドル、米ドル、英ポンド、豪ドル、NZドル、日本円、サウジアラビアリヤル(SGDは記載なし) 最適な企業 シンガポールの中小企業、テック系スタートアップ、迅速なセットアップと強力なデジタルツールを必要とするコンサルティング会社
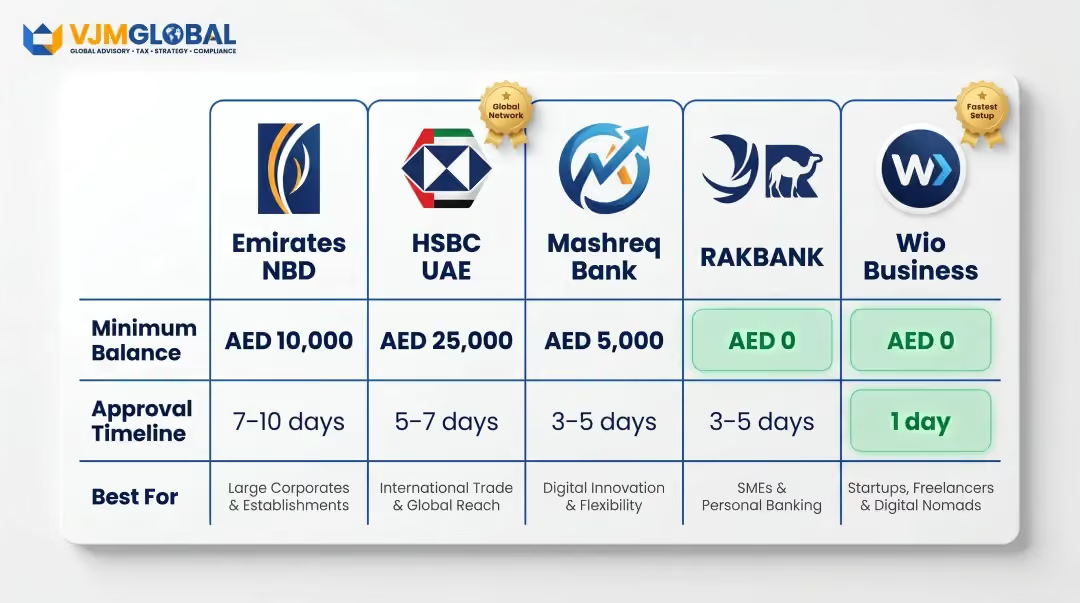
RAKBANKは中小企業向けバンキングに注力しており、大手銀行と比較して参入障壁が低く、オンボーディングも迅速です。UAEでの事業を開始するシンガポール企業、特にフリーゾーンライセンスを保有し、初期の取引量が限られている企業にとっては、コスト効率の良い選択肢となります。
RAKBANKの価値:
項目詳細最低残高 25,000 AED(ビジネス当座預金);RAKstarter:初年度は最低残高ゼロ 対応通貨 AED、米ドル、ユーロ、英ポンド、スイスフラン、日本円(SGDは記載なし) 口座開設までの期間 5~7営業日 最適な企業 UAEのフリーゾーンに進出するシンガポール発のスタートアップや中小企業で、コスト効率の良い初期口座を必要とする企業
シンガポール企業が、最低預金残高に資金を拘束されることなく、可能な限り迅速にセットアップを行いたい場合、Wio Businessは検討に値する選択肢です。ADQ(アブダビ政府系ファンド)とファースト・アブダビ銀行が支援するUAEライセンス取得済みのデジタルバンクであり、最低預金残高ゼロで、アプリから完全にオンラインで口座開設が可能です。
シンガポールを拠点とする創業者にとっての魅力:
重要な制限事項:
機能詳細最低預金残高ゼロ口座開設スピード48時間から5営業日通貨AED、USD、EUR、GBPの専用IBAN(SGDは非対応)最適な用途シンガポール拠点のデジタルビジネス、フリーランス、初期費用を抑えて迅速にセットアップしたいテック企業
Wio Businessは、サービス業のメイン口座として、あるいは貿易中心の企業が従来の銀行と併用するサブ口座として最適です。
シンガポール企業が犯す最も一般的な間違いは、ブランドの知名度だけでUAEの銀行を選んでしまうことです。一部の大手UAE銀行には、UAE非居住者の株主を持つ完全外国資本の法人のオンボーディングを遅らせたり、失敗させたりするような非公式のポリシーが存在します。
申し込み前に確認すべきこと:
利益をシンガポールへ送金したり、シンガポール拠点のスタッフに給与を支払ったり、シンガポールの親会社に請求書を発行したりするシンガポール企業には、効率的なクロスボーダー送金が必要です。
主な検討事項:
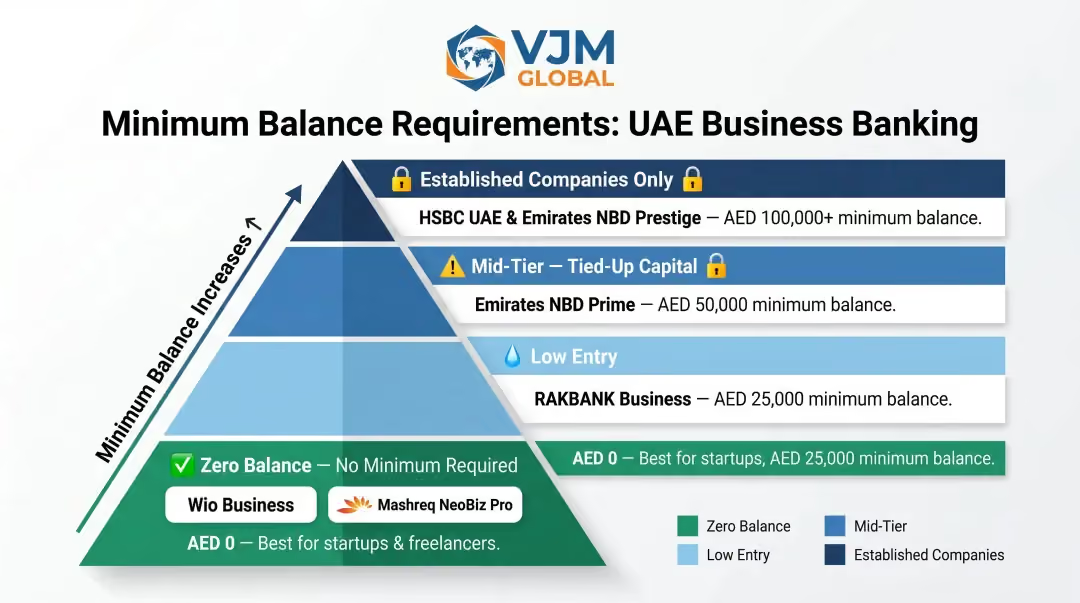
UAEで既に確立された企業とは異なり、UAEに進出するシンガポール企業は、初期のAED流動性が限られていることがよくあります。
真のコストを計算する:
予算別の選択肢:
UAEに居住していないシンガポール法人の取締役がシンガポールからUAEの口座を管理するには、堅牢なオンラインおよびモバイルバンキングが不可欠です。
不可欠なデジタル機能:
検討した銀行の中で、Wio BusinessとMashreq NeoBizがデジタル機能でリードしており、どちらも最初からリモートでの口座管理を前提に構築されています。
UAEの銀行では、口座開設後も継続的なコンプライアンスが求められます:
非活動状態やKYC審査時の書類不足により、口座が凍結される可能性があります。シンガポールを拠点とするチームが現実的に対応可能かどうか、開設前に銀行の継続的なコンプライアンス要件を確認してください。
UAEの法人銀行口座は、フリーゾーン企業、メインランドLLC、支店など、UAEで法的に登記された事業体のみが開設できます。シンガポール企業が、シンガポールの登記のみでUAEの法人銀行口座を開設することはできません。
銀行に相談する前に、以下の準備が必要です:
UAE法人書類:
シンガポールの親会社/株主書類:
法人株主の場合(シンガポール企業がUAE法人を所有している場合):
UAEでは、外国文書に対して(アポスティーユではなく)認証(legalisation/attestation)プロセスを採用しています。
必要な手順:
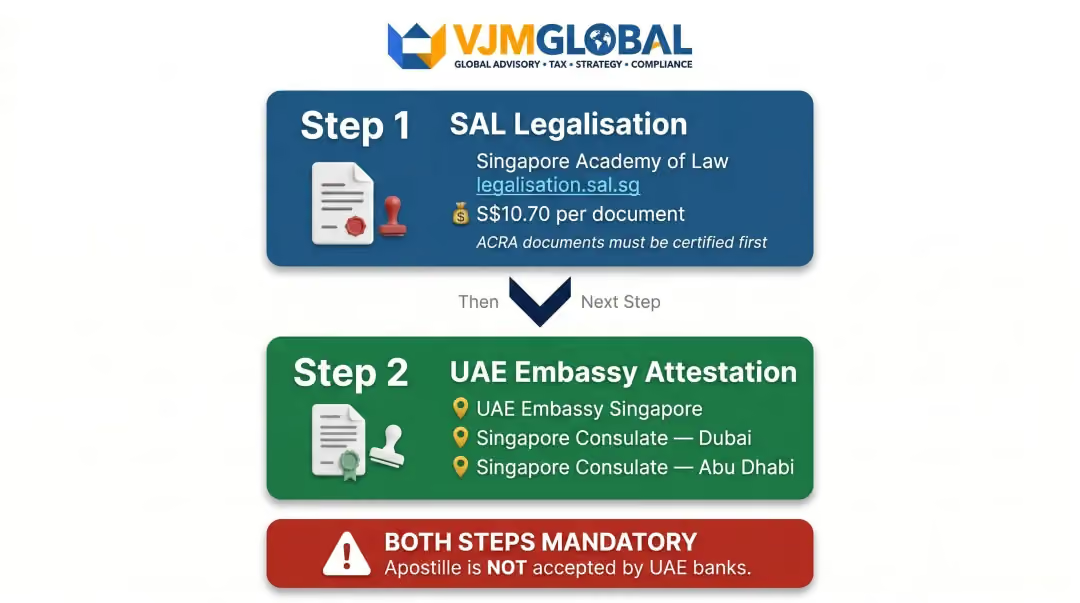
両方のステップが必須です。SAL認証のみ、またはアポスティーユ印のみの文書は、UAEの銀行では受理されません。
一般的なスケジュール:
対面での出席が必要かどうかは銀行によって異なります。開始前に必ず確認してください:
銀行にアプローチする前に文書と事業体構造を適切に整えておくことで、KYCで拒否されるリスクを大幅に軽減できます。VJM Globalは、以下のサポートを通じてシンガポール企業のプロセスを支援します:
シンガポール企業にとって最適なUAEの銀行を選ぶ際は、非居住者の外国人株主を受け入れているか、シンガポールへのAED送金に対応しているか、そして遠隔管理される事業体に対して現実的なコンプライアンス基準を持っているかという、3つの実用的な要素が重要になります。
最も広告で見かける銀行を安易に選ぶのではなく、自社の具体的な状況に合わせて銀行を選定してください:
UAEでの銀行口座開設を最終決定する前に、VJM Globalのような事業設立およびコンプライアンスのアドバイザーにご相談ください。事業体構造、株主関連文書、コンプライアンス義務を適切に準備しておくことで、口座開設の承認率が大幅に向上し、長期にわたって良好な口座状態を維持できます。
UAEでの事業設立および銀行口座開設の準備については、VJM Global([email protected] または +91 98915 76441)までお問い合わせください。
最適な銀行は、会社の規模や国籍によって異なります。国際的なビジネス基盤を持つ外資系企業には、Emirates NBDやHSBC UAEが一般的に推奨されています。中小企業の場合、Wio BusinessやMashreqは口座開設までの期間が短く、最低預金残高の要件も低いため利用しやすいでしょう。
RAKBANKやMashreq NeoBizは中小企業にとって最も利用しやすく、最低預金残高の要件が低く(それぞれ25,000 AEDおよびゼロ)、大手銀行と比較して承認までの期間も短縮されています。
DMCCやDIFCなどのフリーゾーンに拠点を置くドバイの企業は、Emirates NBD、Mashreq、HSBC UAEをよく利用しています。迅速かつ低コストでの開設を希望する企業には、Wio Businessのようなデジタル銀行も注目されています。
S&P Global Market Intelligenceの2025年のデータによると、資産規模に基づくUAEの銀行トップ5は、First Abu Dhabi Bank (FAB)、Emirates NBD、Abu Dhabi Commercial Bank (ADCB)、Dubai Islamic Bank (DIB)、Mashreq Bankです。
UAEの伝統的な銀行のほとんどは、法人口座開設のために少なくとも1回の対面訪問を求めています。Wio Businessのようなデジタル銀行はリモートやビデオでの本人確認(KYC)に対応しており、一部の伝統的な銀行でも、リレーションシップマネージャーとのビデオ面談を代替手段として受け入れている場合があります。
必要書類は以下の2つのカテゴリーに分類されます。
注:SALによる認証およびUAE大使館での領事認証が必要です。アポスティーユは受け付けられません。



