申告書を提出しない人の場合に従うべき標準業務手順には、期日内にGSTR 3Bを未提出した場合の適切な担当者による最善の判断評価が含まれます。
すべての納税者は、毎月20日までに物品サービス税(「GST」)の支払いと、GSTR-3Bフォームへの申告書の提出を行う必要があります。第四に 翌月の。納税者が当該期日までにGSTR-3Bを提出しなかった場合、納税者は1日あたり20インドルピー/50インドルピーの延滞料を支払うことが義務付けられています。GST ポータルは、翌月の GSTR-3B への申告遅延に対する罰金を自動的に入力します。
さらに、納税者が2か月間連続してGSTR-3Bを提出しなかった場合、管轄の査定担当官は次のことを行います。 GST 登録をキャンセル そのような納税者については、自然正義の原則に従ったうえで。
厳しい規定があるにもかかわらず、同省は依然としてGST申告書の提出を正規化するためにさまざまな措置を講じています。2019年12月24日付けの通達129/48/2019-GSTを参照の上、同省は次の事項を規定しています。 「返品申告者以外の場合に従うべき標準操作手順」。
GST法の関連規定:
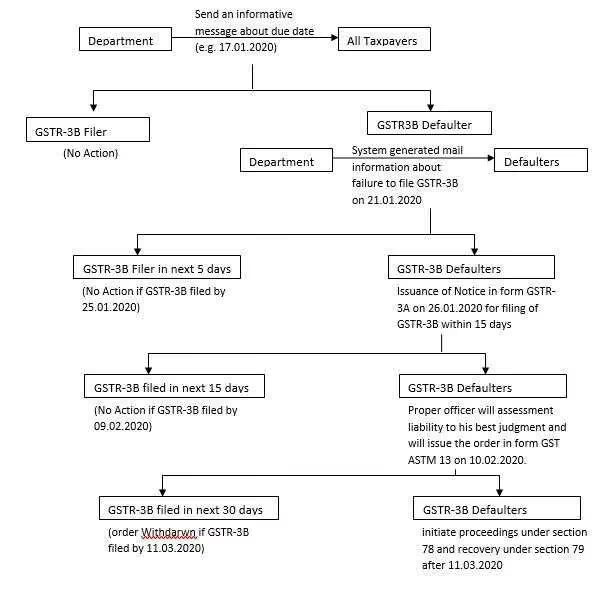
返品申告者以外の場合に従うべき手続き
ステップ 1: システムによって生成されたメッセージが、期日の3日前に登録者全員に送信され、期日までに課税期間の申告書を提出するよう促されます。
ステップ 2: GSTR-3B の提出期限が切れると、期限までに返品を提出しなかったことを知らせるシステム生成のメールがすべての債務不履行者に送信されます。そのコピーは、権限のある担当者および所有者/パートナー/KARTA/ディレクターに送信されます。
ステップ 3: GSTR-3B の提出期限が切れてから 5 日後、GSTR-3B を提出しなかった者には、CGST 法第 46 条に基づく通知と GSTR-3A 形式の規則68項の通知が送付されます。当該通知により、本人は15日以内に当該申告書を提出する必要があります。
ステップ 4 債務不履行者が GSTR-3A の発行後 15 日以内に GSTR-3B を提出しなかった場合、適切な役員は CGST 法第 62 条に基づき、当該者の納税義務の査定に進むことができます(つまり、その判断の最善の範囲で)。査定中 納税義務、適切な担当者は、入手可能なすべての資料*を考慮し、GST ASMT-13の形式で注文を発行します。このような注文の概要は、GST DRC-07 という形式でアップロードされます。
*対外販売の詳細はGSTR-1形式で入力され、対内供給の詳細はフォームに自動入力されます GSTR-2A、電子運送状ポータルを通じて入手可能な情報、または検査などの他の情報源を通じて収集された情報
ステップ 5: 不履行者がGST-ASMT-13の注文処理から30日以内にフォームGSTR-3Bで返品を提出した場合、その注文は取り下げられたものとみなされます。ただし、失敗した場合は、適切な役員が CGST 法の第 78 条に基づく手続を開始し、CGST 法第 79 条に基づいて回復手続きを開始することができます。
ステップ 6: コミッショナーは、収入を保護するために、事案の事実に基づいて、FORMGST ASMT-13 の発行前に CGST 法第83条に基づく仮添付を選択することができます。
ステップ 7: 登録者が6か月連続してGSTR-3Bを提出しなかった場合、適切な役員はCGST法第29(2)条に基づいて登録の取り消しを求める訴訟を起こします。