

シンガポールのスタートアップ企業であれ、多国籍グループの現地法人であれ、監査免除のルールを理解することは、コンプライアンスコストを削減しつつ、財務上の説明責任を維持する助けとなります。会社法第205C条に基づき、一定の要件を満たす「小規模企業」は、義務付けられている年次法定監査を免除されます。しかし、多くの経営者は、いつ免除が適用されるのか、どのような義務が残るのか、そして最近の規制変更が自社にどのような影響を与えるのかを十分に理解していません。
本ガイドでは、シンガポールの監査免除の枠組みについて、対象となる企業、グループ構造が適格性に与える影響、継続して求められる財務上の義務、そしてACRA(シンガポール会計企業規制庁)による2026年の見直しが貴社にどのような意味を持つ可能性があるのかを解説します。
シンガポール会社法第205C条に基づき、すべての法人には原則として毎年財務諸表の監査を受ける義務があります。しかし、一定の要件を満たす「小規模企業」はこの義務を免除され、財務上の説明責任を損なうことなくコンプライアンスコストを削減できます。
免除が意味すること:
免除されないこと:
現在の枠組みは、以前のより限定的なルールに代わるものです。2015年7月1日以前は、年間売上高が500万シンガポールドル未満の免除対象非公開会社(EPC)のみが免除の対象でした。2014年会社(改正)法により、これがより広範な「小規模企業」の概念に置き換えられ、売上高、資産総額、従業員数という定量的な基準が導入されました。この構造は2015年7月1日から施行され、より多くの企業が免除を受けられるようになりました。
監査免除の対象となるには、貴社は以下の2つの主要な条件を満たす必要があります。
公開会社は、規模にかかわらず、この免除の対象外です。
貴社が以下の基準のうち少なくとも2つを満たしている場合、「小規模企業」として適格となります。
基準:年間総売上高1,000万シンガポールドル以下基準:総資産期末時点で1,000万シンガポールドル以下基準:常勤従業員数期末時点で50名以下
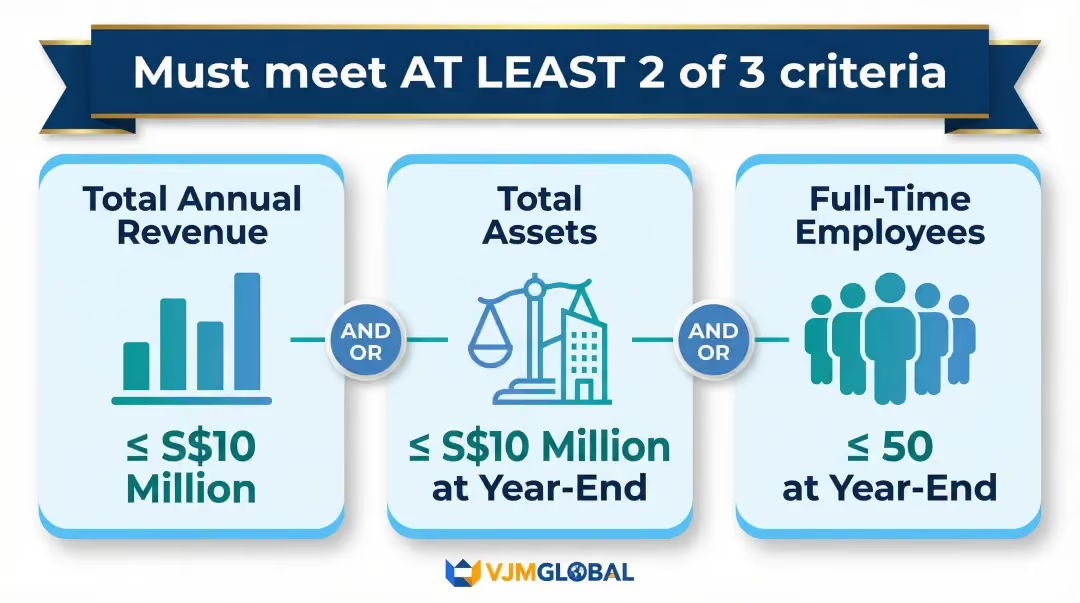
免除ステータスを維持するためには、これらの基準を直近2期連続の会計年度で満たす必要があります。
設立から2年未満の企業には、簡略化された評価基準が適用されます。
例:貴社が最初の会計年度にある場合、その年度の基準のみを確認します。3つの基準のうち2つを満たせば、直ちに免除対象となります。
2015年7月1日より前に設立された企業には、以下の経過措置が適用されました。
旧EPC基準とは異なり、現行の枠組みでは法人株主に対する制限はありません。法人株主がいる場合でも、免除の資格が失われることはありません。
貴社が企業グループの一部である場合、監査免除の判断はより複雑になります。個別の企業とグループ全体の双方が基準を満たす必要があります。
「グループ」とは何を指しますか?
二重の要件:
どちらか一方の条件を満たすだけでは不十分であり、両方を同時に満たす必要があります。
小規模グループは、直近2会計年度連続で、連結ベースにおいて以下の3つの基準のうち少なくとも2つを満たす必要があります。
連結数値は以下から算出されます。
「当社の子会社は単体で小規模企業に該当するため、監査は免除されます。」
「当グループは小規模グループなので、すべての子会社が自動的に免除対象となります。」
グループが「小規模グループ」の基準を満たしているかを評価する際、海外で設立または拠点を置く企業を含むグループ傘下のすべての事業体が連結数値に含まれます。ただし、会社法第205C条に基づく監査免除はシンガポール国内で設立された企業にのみ適用され、外国子会社は引き続き各管轄区域の監査要件に従う必要があります。
一度資格を得れば、2つの失格事由のいずれかが発生しない限り、翌年度以降も免除が継続されます。
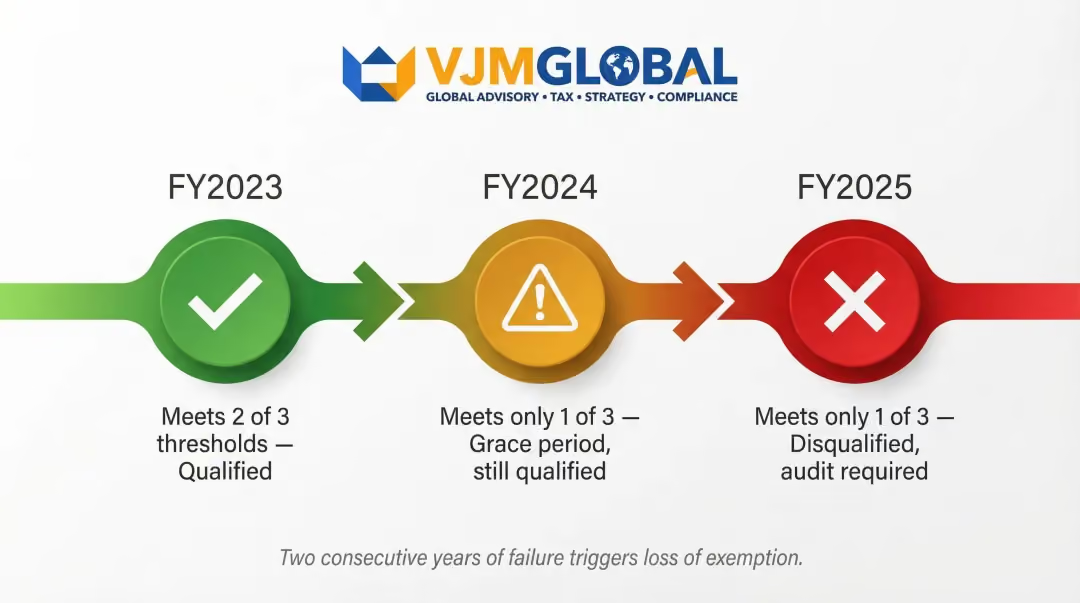
資格の喪失は即座に行われるわけではありません。1年基準を満たせなかっただけで免除が取り消されることはありません。監査免除資格を失うには、2年連続で基準を満たせない必要があります。
例:
失格となった場合、会社は直ちに以下のコンプライアンス対応をとる必要があります。
基準値に近い業績で運営されている場合は、監査ステータスの変更に慌てることがないよう、毎年財務状況を追跡してください。予期せず免除対象外となった場合、厳しい期限内に監査人を任命しなければならず、対応に追われることになります。
監査免除は、会社の基本的な財務上の義務を免除するものではありません。いくつかの要件は引き続き適用されます。
会社法第199条に基づき、すべての会社は以下の要件を満たす会計帳簿を備え置く義務があります。
適切な帳簿を維持できないことは、免除対象の企業であってもコンプライアンス違反となります。
免除対象の企業であっても、以下の対応は必須です。
財務諸表は監査不要(監査人によるレビューなし)ですが、会社の業績を真実かつ公正に反映している必要があります。その責任は全面的に経営陣が負います。複数の法域にまたがる事業を展開している場合、VJM Globalが提供するような外部委託の会計サポートを活用することで、SFRSに準拠した財務諸表の作成と正確な申告を確実に行うことができます。
免除対象の企業であっても、発行済株式総数の5%以上を保有する株主は、会社に対して法定監査の実施を要求する権利を有しています。これは経営陣に対する牽制機能であり、必要に応じて少数株主が説明責任を求めることを可能にするものです。
2026年2月、ACRAはシンガポールの監査免除枠組みに関する正式な見直しを発表しました。2015年に設定された1,000万シンガポールドルという基準額以降、企業の平均資産価値や収益が大幅に増加していることが背景にあります。
ACRAは、オーストラリア、英国、ニュージーランド、マレーシアなどの比較可能な法域において、インフレや経済成長を考慮し、近年監査免除の基準額を引き上げていることに注目しています。法域 収益基準 資産基準 従業員基準 発効日 オーストラリア5,000万豪ドル以上 2,500万豪ドル以上 100人以上 2019年7月1日英国1,500万ポンド以下 750万ポンド以下 50人以下 2025年4月6日ニュージーランド3,300万ニュージーランドドル超 6,600万ニュージーランドドル超 該当なし 2025年9月29日マレーシア300万リンギット以下 300万リンギット以下 30人以下 2027年1月1日
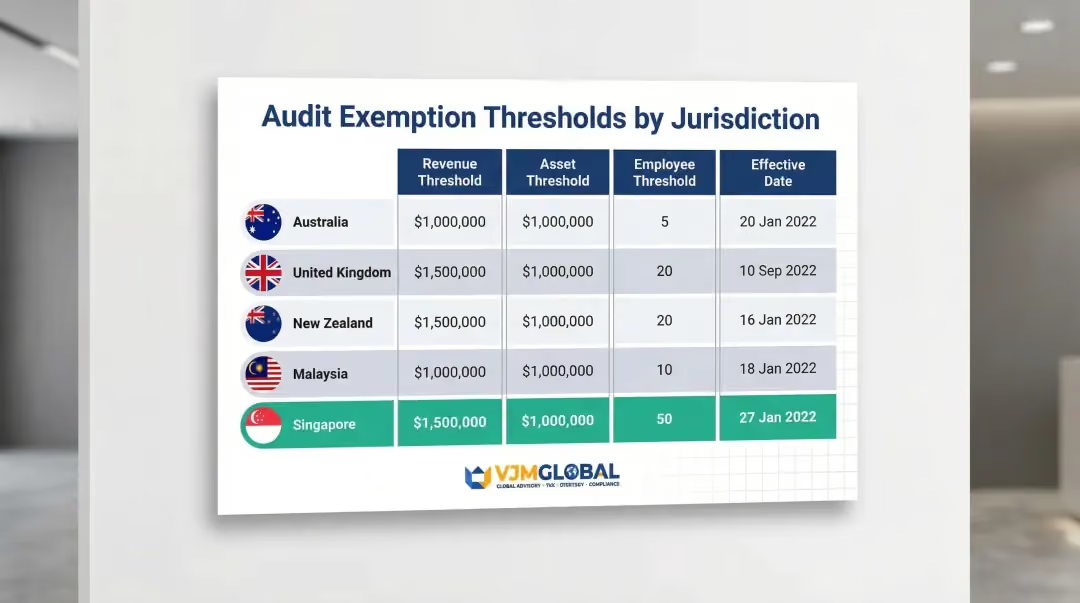
ACRAは主に以下の2点に焦点を当てています。
対象となる業界との協議は2026年3月に開始されました。企業はACRAの公式レビューページを通じて最新情報を確認し、直接フィードバックを提出することができます。
基準額が引き上げられた場合、現在1,000万シンガポールドルの基準をわずかに上回っている企業(特に大規模グループの子会社)は、最終的なガイドラインが公表された時点で、改めて免除資格を再評価する必要があります。
監査免除とは、シンガポール会社法第205C条に基づく規定であり、一定の要件を満たす「小規模企業」は、義務付けられている年次法定監査を免除されるというものです。これにより、SFRS(シンガポール財務報告基準)に準拠した財務諸表の作成・提出義務は維持しつつ、コンプライアンスコストを削減することが可能になります。
シンガポールで設立されたすべての企業には、原則として法定監査が義務付けられています。ただし、「小規模企業」(または「小規模グループ」に属する企業)の要件を満たす非公開会社は免除されます。また、休眠会社も第205B条に基づき、別途免除の対象となる場合があります。
非公開会社の場合、直近2会計年度連続で、以下の3つの基準のうち少なくとも2つを満たせば対象となります(売上高1,000万シンガポールドル以下、総資産1,000万シンガポールドル以下、従業員数50名以下)。グループ企業の場合は、さらに小規模グループの連結基準を満たす必要があります。
ACRA(シンガポール会計企業規制庁)への正式な申請や承認は不要です。要件を満たせば自動的に免除が適用されます。ただし、企業は毎会計年度に自社の適格性を評価し、そのステータスを裏付ける文書を保管しておく必要があります。
はい。2年ルールはこの制度の核心です。免除を受けるには、直近2会計年度連続で3つの定量的基準のうち少なくとも2つを満たしている必要があります。同様に、免除資格を失う場合も、2年連続で基準を満たせなかった場合に限られます。
会社法において、すべてのシンガポール企業に内部監査が義務付けられているわけではありません。通常、SGX(シンガポール証券取引所)上場企業や特定の規制対象事業体にのみ求められます。本記事で解説している監査免除制度は、法定(外部)監査の要件に関するものです。
監査人なしでSFRS準拠の財務諸表を作成するには?
監査免除の対象となっても、SFRSに準拠した正確な財務諸表を作成する義務は免除されません。VJM Globalの公認会計士チームは、シンガポールで事業を展開する米国、英国、オーストラリア企業を含む海外企業に対し、コンプライアンスに準拠した帳簿管理やクロスボーダーの会計業務をサポートしています。国際的なコンプライアンス分野で30年以上の経験を持つ私たちが、不要なオーバーヘッドを抑えつつ、貴社の円滑な運営を支援します。要件についてはお気軽にご相談ください。



