

シンガポールの監査法人やコーポレートファイナンスチームは、多方面からかつてない重圧にさらされています。アジアでも特に規制の厳しい金融ハブにおいて、ACRA(シンガポール会計企業規制庁)のコンプライアンス期限は容赦なく迫り、専門家報酬は高騰し続け、人材不足も深刻化の一途をたどっています。ACRAの監査品質指標(AQI)は、この問題の深刻さを浮き彫りにしています。上場企業を監査する非大手4法人における離職率は、2020年の31%から、2022年9月までの12ヶ月間で49%にまで上昇しました。これは単なる人員配置上の課題にとどまらず、決算報告の繁忙期において企業が到底許容できない構造的な脆弱性となっています。
シンガポールの監査法人や企業財務チームは、多方面から高まるプレッシャーに直面しています。ACRA(シンガポール会計監査規制庁)のコンプライアンス期限は容赦なく訪れ、専門職の報酬は上昇し続け、アジアでも特に規制の厳しい金融ハブの一つであるこの地では、人材プールが縮小の一途をたどっています。ACRAの監査品質指標(AQI)は、この問題の深刻さを浮き彫りにしています。上場企業を監査する非ビッグ4法人の離職率は、2022年9月までの12ヶ月間で49%に達し、2020年の31%から上昇しました。これは単なる人員不足の注釈ではなく、繁忙期に法人が吸収しきれない構造的な脆弱性です。
多くの法人がまず耳にするのはコスト削減という言葉ですが、運用の観点からはさらに深い意味があります。ACRAの申告期間における拡張可能なキャパシティの確保、ワーキングペーパーの迅速な作成、そしてシニア監査人が準備作業から解放され、判断を要するレビュー業務に集中できる環境の構築です。
監査サポートのアウトソーシング(インド活用)とは?
ワーキングペーパーの作成および監査ファイルの整理財務諸表の照合および差異分析コンプライアンス関連文書の作成および規制当局への提出サポート監査サンプリングの設計および実証手続証憑突合、確認状の送付、データテスト
これらは、ジュニアおよびミドルレベルの監査人のリソースを大量に消費する、時間のかかる業務です。
これは、ACRAの規制に基づきシンガポールでライセンスを保持しなければならない法定監査人を置き換えるものではありません。シンガポールの公認会計士法では、すべての法定監査について、ACRAに登録された公認会計士(PA)による署名を義務付けています。アウトソーシングは準備やサポート業務のみを対象としており、署名権限はシンガポールで登録された公認会計士のみが保持します。
これは、業務の配分を見直すためのデリバリーモデルだとお考えください。シニア監査人はクライアント管理、規制対応、複雑な専門的判断に集中し、インドのチームが基礎的な作業を担います。
シンガポールの法人がインドへ監査サポートをアウトソーシングする主なメリット
メリット1:監査品質を損なうことなく大幅なコスト削減を実現
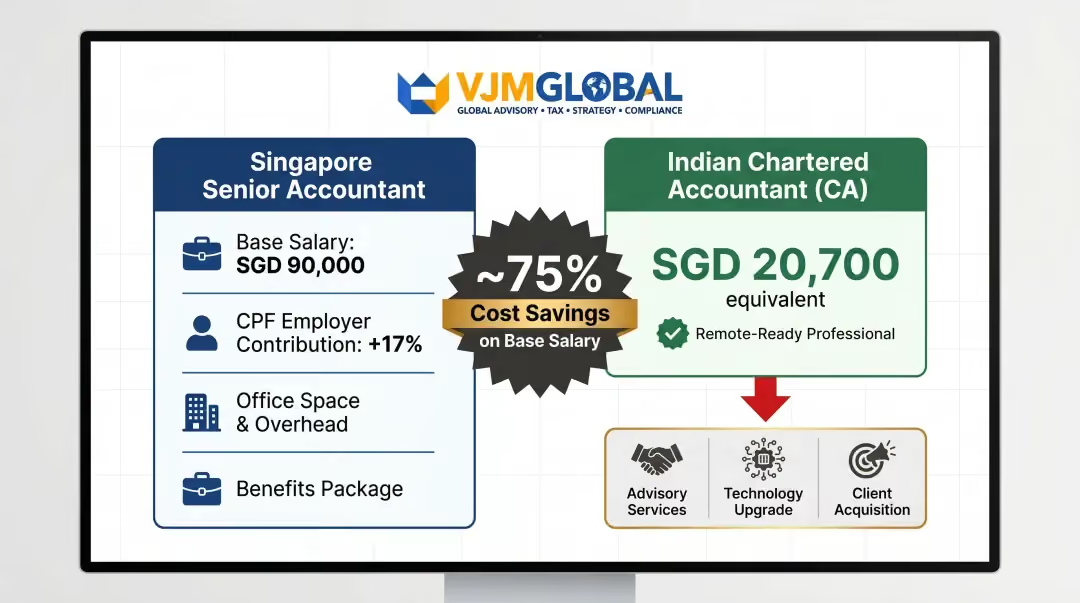
シンガポールの会計専門職の労働コストはアジアで最も高い水準にあります。「Robert Half 2026 Singapore Salary Guide」によると、シニア会計士の年収は8万〜9万5,000シンガポールドルです。内部監査は特に需要の高い職種として挙げられており、人材不足が給与の高騰を招いています。
インドへのアウトソーシングは、次のようなコスト優位性をもたらします。同等の資格を持つインドの公認会計士(CA)は、賃金構造の違いにより、大幅に低いコストで同等の成果を提供します。2025年5月のICAI(インド勅許会計士協会)のデータによると、新規資格取得者の平均年収は約129万6,000ルピー(約2万700シンガポールドル)です。シンガポールのシニア会計士の9万シンガポールドルとインドのCAの2万700シンガポールドルを比較すると、基本給だけで約75%の差があります。
シンガポールの雇用主によるCPF(中央積立基金)拠出金(最大17%)、オフィス賃料、福利厚生、管理オーバーヘッドなどのフルコストを考慮するとこの差は縮まりますが、依然としてコスト上の優位性は極めて大きいです。
監査のオーバーヘッドから解放されたコストを、アドバイザリーサービス、技術投資、または新規顧客獲得に再配分可能処理ファイルあたりのコスト低下により、人員を比例して増やすことなく、より多くのクライアントに対応可能デロイトの「2024 Global Outsourcing Survey」によると、経営幹部の80%が、コストだけでなく熟練人材へのアクセスを主な理由として、アウトソーシングへの投資を維持または拡大する計画であると回答しています。
最適な対象:
クライアントの業務量が増加しているものの、フルタイムの増員を正当化できないシンガポールの小規模から中規模の監査法人に最適です。このコスト構造により、固定費を増やすことなく業務量の増加に対応することが可能になります。
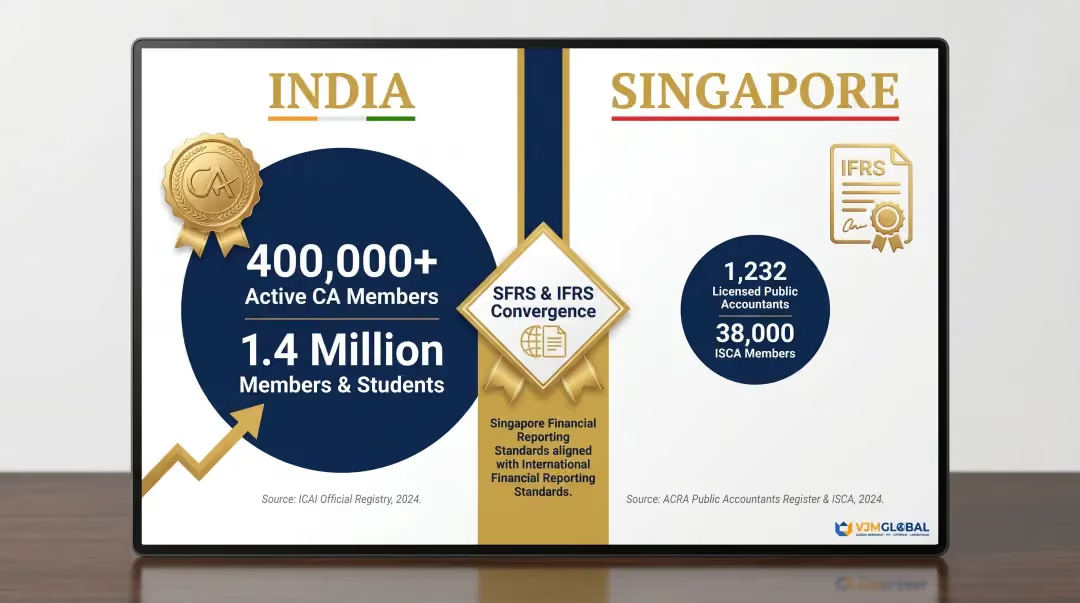
インドでは毎年、多数の監査資格を持つ専門家が輩出されています。ICAI(インド勅許会計士協会)は世界で2番目に大きな会計専門職団体であり、40万人以上の会員を擁し、140万人の会員および学生のネットワークを形成しています。
参考までに、シンガポールの公認会計士数は2024年3月時点でわずか1,232名です。インドの有資格会計士の人口は、シンガポールのISCA会員数38,000人の約10倍に相当します。
シンガポールの財務報告基準(SFRS)はIFRSと実質的に統合されており、インドの監査専門家はシンガポールの業務に即座に対応可能です。会計基準審議会(ASC)は、SFRS(I)がIFRSと本質的に同一であることを認めています。
ICAIのCAカリキュラムでは、最終試験レベルでInd AS(IFRSに準拠したインド会計基準)が必須となっており、実務に携わるインドのCAは日常的にIFRS準拠の基準を扱っています。
この専門知識が実務でどのように提供されるか:
インドの監査サポートチームは、シンガポール特有のACRA要件、SSA(シンガポール監査基準)、およびクライアント固有のテンプレートについて指示を受け、共有プラットフォームやSOP(標準作業手順書)を通じて既存のワークフローに統合されます。30年以上の監査・税務経験を持つVJM Globalのチームは、IFRS、米国GAAP、PCAOB基準の訓練を受けた100名以上の会計専門家を擁し、透明性の高いGAAP/IFRS準拠の財務諸表作成を可能にしています。
実務上のメリット:
監査のオーバーヘッドから解放されたコストを、アドバイザリーサービス、技術投資、または新規顧客獲得に再配分可能処理ファイルあたりのコスト低下により、人員を比例して増やすことなく、より多くのクライアントに対応可能デロイトの「2024 Global Outsourcing Survey」によると、経営幹部の80%が、コストだけでなく熟練人材へのアクセスを主な理由として、アウトソーシングへの投資を維持または拡大する計画であると回答しています。
最適な対象:
複雑な案件や複数拠点にまたがる監査業務において、シンガポールの監査法人が常勤スタッフを増員せずに専門的なリソースを必要とする場合に最も効果を発揮します。グループ監査、多国籍企業の関連会社、クロスボーダー報告におけるVJM Globalの経験は、インドの外部委託パートナーを通じて得られる専門性の深さを物語っています。
スピードと専門性は相互に補完し合うものですが、短期間での拡張性こそが、時差のメリットが具体的に活きるポイントです。
シンガポール標準時(SGT)はUTC+8、インド標準時(IST)はUTC+5:30です。この2.5時間の時差により、同日中での効率的な連携が可能です。シンガポールのチームが午後に業務を依頼すれば、翌朝には完了した成果物を受け取ることができます。これにより、欧米との8〜12時間の時差があるアウトソーシングとは異なり、残業コストをかけずに実質的な稼働時間を延長できます。
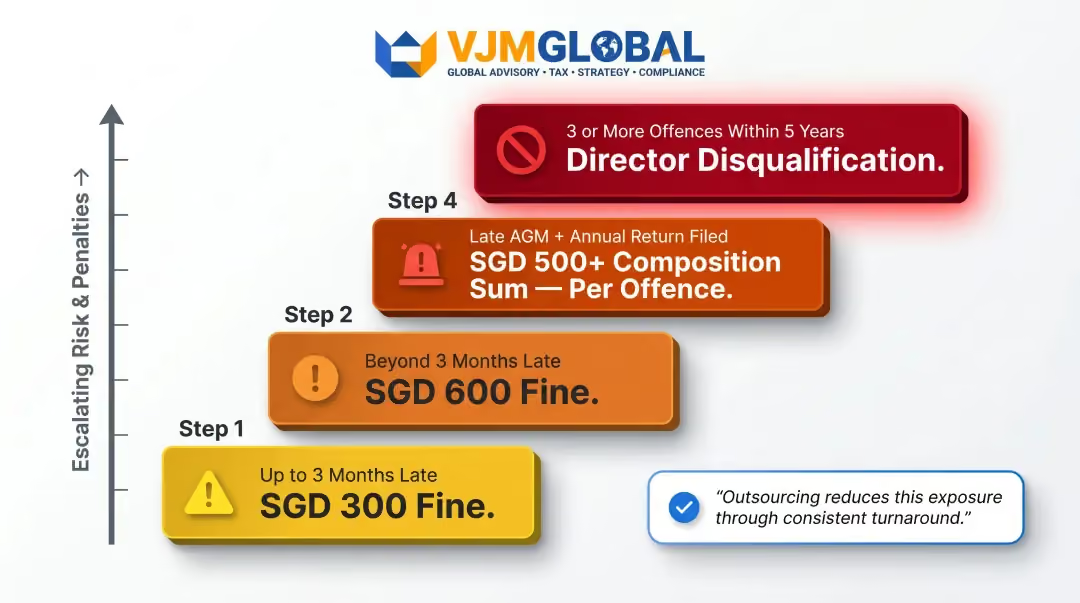
インドのアウトソーシング企業は、ACRAへの提出期限や決算期の繁忙期に合わせて、シンガポールの監査法人が採用プロセスを経ることなく、数日以内に監査スタッフを増員できます。参考までに、非上場企業は会社法第197条に基づき、会計年度終了後7ヶ月以内に年次報告書を提出しなければなりません。12月決算の企業の場合、その期限は7月となり、多くの監査法人にとっての繁忙期と重なります。
期限がもたらすリスク:
監査のオーバーヘッドから解放されたコストを、アドバイザリーサービス、技術投資、または新規顧客獲得に再配分可能処理ファイルあたりのコスト低下により、人員を比例して増やすことなく、より多くのクライアントに対応可能デロイトの「2024 Global Outsourcing Survey」によると、経営幹部の80%が、コストだけでなく熟練人材へのアクセスを主な理由として、アウトソーシングへの投資を維持または拡大する計画であると回答しています。
最適な対象:
決算期が集中する時期やIPO監査のサポート、複数のクライアントの監査が重なる時期など、監査業務が季節的に集中する企業に最も効果的です。インドの豊富な人材プール(公認会計士40万人以上、会計学生85万人以上)は、シンガポールの公認会計士数1,232人という市場規模では対応できない規模で有資格者を提供できるため、繁忙期における迅速な人員確保が可能になります。
監査サポートチームを完全に社内で構築・維持するシンガポールの会計事務所は、給与コスト、福利厚生費、採用費の増大に直面しています。これは、会計人材の不足が深刻化している現状において特に顕著です。シンガポール公認会計士協会(ISCA)は「人材パイプラインの構築」を戦略的優先事項と位置づけ、候補者支援に1,500万シンガポールドルを投じていますが、学生の間では会計学よりもデータサイエンスや環境サステナビリティを選択する傾向が強まっています。
拡張性のあるサポート体制がないまま、繁忙期に社内チームが疲弊すると、一般的に以下のような問題が発生します。
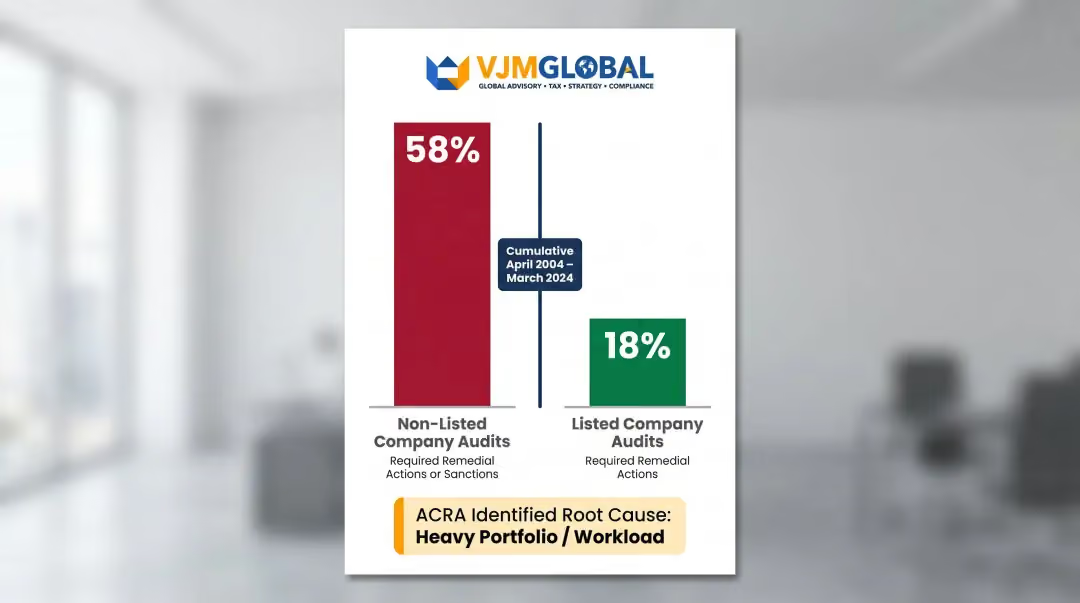
ACRAの「2024年監査規制報告書」がこれを裏付けています。2004年4月から2024年3月までの累計で、非上場企業の監査検査の58%が是正措置や制裁を必要としたのに対し、上場企業の監査ではわずか18%にとどまりました。
ACRAは、「監督不足」といった一般的な説明に終始するのではなく、「過重なポートフォリオや業務負荷」といった根本的な原因を調査するよう明示的に推奨しています。Christensenらによる査読済み研究(2021年、『Accounting, Organizations and Society』誌掲載、178回引用)もこれを裏付けており、チームの業務負荷が重いほど、特にチームメンバーのパフォーマンス評価が低い場合に、監査品質が低下することが確認されています。
キャパシティの逼迫はコンプライアンスリスクを生むだけでなく、成長を阻害します。監査業務を低コストで拡張できない事務所は、対応可能なクライアント数が制限されるため、アウトソーシングという手段を用いない限り、収益の拡大が直接的に制限されてしまいます。
機会損失も同様に深刻です。日常的な監査準備に追われるシニア監査人やパートナーは、戦略的なアドバイザリー業務、事業開発、品質レビューといった、シンガポールの会計事務所が本来競争力を発揮し、差別化を図るべき業務に集中できなくなります。
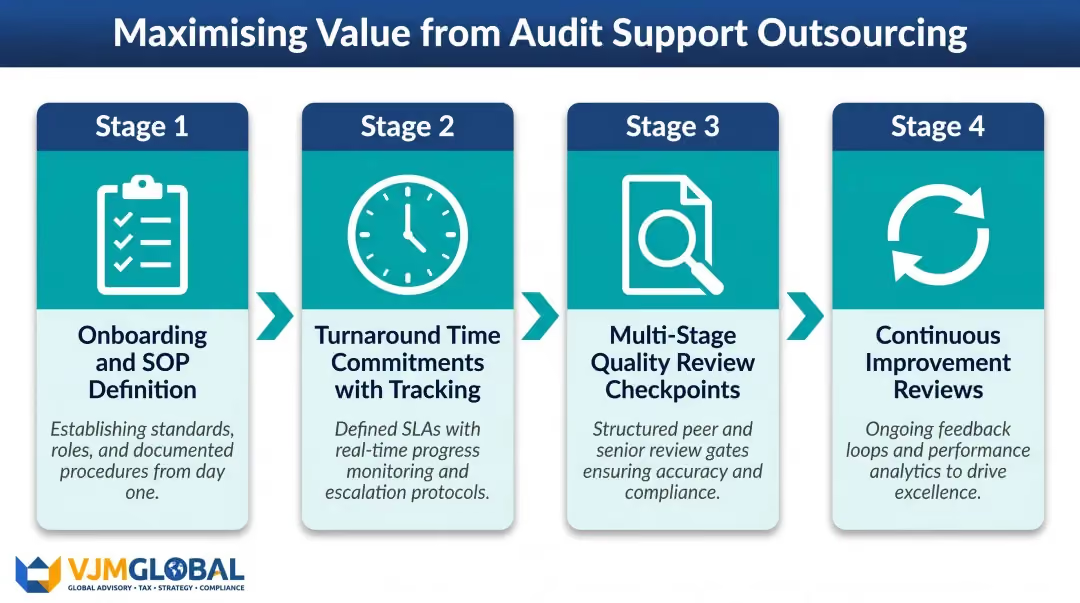
監査サポートのアウトソーシングは、明確なプロセス、一貫したガバナンス、そして適切なパートナーシップに基づいて構築された場合に最大の価値を発揮します。シンガポールの会計事務所が初日からどのように体制を構築すべきかをご紹介します。
VJM Globalのオンボーディングプロセスには、クライアントの監査手法への適応、米国会計基準(US GAAP)、IFRS、PCAOB基準に関するトレーニング、そして主要な連絡窓口となる専任監査コーディネーターの配置が含まれます。
オンボーディング完了後は、長期にわたって一貫したパフォーマンスを維持することに重点が移ります。SLAに基づくレポーティング、定期的な品質レビュー、明確なエスカレーションプロトコルにより、オフショアチームは導入時だけでなく、その後も確実に成果を提供できるようになります。品質ガバナンスの仕組みには以下を含めるべきです。
IFRS/SFRSに準拠した監査サポートの実績、強固なデータセキュリティプロトコル(シンガポールのPDPA要件を考慮)、および確かな定着率を誇るプロバイダーを探してください。PDPA第26条では、海外へのデータ転送において同等のデータ保護を保証する法的義務が求められており、これは契約条項、拘束的企業ルール(BCR)、またはコンプライアンス認証を通じて満たすことができます。
VJM Globalの95%というクライアント定着率と、監査・金融サービスにおける30年以上の経験は、シンガポールの企業がアウトソーシングパートナーに期待すべき基準を明確に示しています。データセキュリティの面では、以下の機能を提供するプロバイダーを選定してください。
シンガポールの企業にとって、インドへの監査サポートのアウトソーシングは、現地の監査チームが直面している業務負荷の増大、構造的な人材不足、ACRAの厳しい期限といった切実な課題への解決策となります。非上場企業の監査の58%に品質上の欠陥が見られ、年間離職率が49%に達する市場において、わずか1,232名の公認会計士(PA)しか存在しない現状では、現地採用だけでこのギャップを埋めることは不可能です。
アウトソーシングは、一度の契約でその価値を最大限に発揮することは稀です。コスト効率、専門性の深化、一貫した納期といった相乗効果は、プロセスが成熟し、チームが連携を深めるにつれて蓄積されていきます。これを季節的なコスト削減手段としてではなく、長期的なデリバリーモデルとして捉える企業の方が、はるかに優れた成果を上げています。
今すぐ行動を起こす企業は、増大する監査業務への対応、ACRA期限の確実な遵守、そしてオフショアモデルでは代替不可能なクライアントとの関係構築や複雑で判断を要する業務といった、シニア人材が最も注力すべき領域への集中を可能にします。
はい。ACRAの規制に基づき、監査報告書への署名はシンガポールのライセンスを持つ公認会計士が行う必要がありますが、準備作業やサポート業務(ワーキングペーパーの作成、照合、ドキュメント作成など)は、インドの有資格専門家に法的にアウトソーシング可能です。
一般的な業務は以下の通りです。
インド標準時(IST)とシンガポール標準時(SGT)の2.5時間の時差は、同日中に十分な重複時間を生み出します。シンガポールのチームが午後に業務を割り当てれば、翌朝には完了した成果物を受け取ることができます。これは、8〜12時間の時差がある欧米諸国へのアウトソーシングよりも、はるかに実用的な体制です。
SFRSはIFRSと実質的に統合されており、インドの公認会計士は必須のInd ASトレーニングを通じてこれを習得しています。オンボーディング期間中、インドのアウトソーシングパートナーは、シンガポール固有のテンプレートやフォーマットを含む、ACRAのドキュメント要件およびSSA基準にチームを適応させます。
暗号化されたデータ転送、役割ベースのアクセス制御、秘密保持契約(NDA)、およびISO 27001認証を必須とすべきです。契約条項には、シンガポールの基準と同等の保護を海外へのデータ転送においても維持することを義務付けるPDPA(個人情報保護法)第26条への対応を盛り込む必要があります。
実績のあるインドのアウトソーシング企業であれば、通常数日から数週間で監査スタッフを追加配置できます。これは現地の採用サイクルよりもはるかに迅速であり、ACRAへの提出時期に重なるシンガポールの監査業務の季節的な急増に対応する上で非常に有効です。



