

Federal Excise Tax (FET) on trucks is a federal sales tax applied to the first retail sale of particular heavy trucks, tractors, and trailers.
If you’re a U.S. truck dealer, fleet owner, or a business that regularly purchases commercial vehicles, this tax directly affects your bottom line and compliance obligations.
Under current IRS regulations, the FET is generally 12% of the total sale price of qualifying vehicles, including any parts or accessories sold as part of the transaction (IRS Form 720 Instructions).
Filing and paying it correctly is essential because mistakes can lead to penalties, delayed sales, or audit issues that disrupt operations.
Understanding when the tax applies, which transactions qualify for exemptions, and how to file accurately can save you time, money, and unnecessary stress. This blog will break down the essentials and give you a clear path to staying compliant.
The Federal Excise Tax on trucks is part of a group of federal taxes applied to specific goods and activities. It is not a general sales tax. Instead, it targets certain high-value, high-impact transactions that have a direct link to the federal highway system.
IRSによると、この税金は、内国歳入法第4051条に規定される重量および設計基準を満たす「高速道路走行車両」の最初の小売販売に適用されます。これには通常、個人輸送用ではなく、商用運搬用に製造されたトラック、トラクター、トレーラーが含まれます。
トラックに関して、IRSは対象車両を「乗客以外の荷物を公道で運搬するために主に設計されたもの」と定義しています。トラクターは「公道でトレーラーやセミトレーラーを牽引するために主に設計されたもの」と分類されます(IRSフォーム720の指示書参照)。これらの定義は、取引がFETルールの対象となるかどうかを判断する上で重要です。
Understanding these distinctions helps sellers and buyers avoid costly misclassification. If a vehicle meets the IRS definition and exceeds the weight thresholds, the sale will likely trigger the 12% FET, even if the parties are unaware of the requirement.
あわせて読みたい:米国会計基準(US GAAP)における収益認識基準の理解
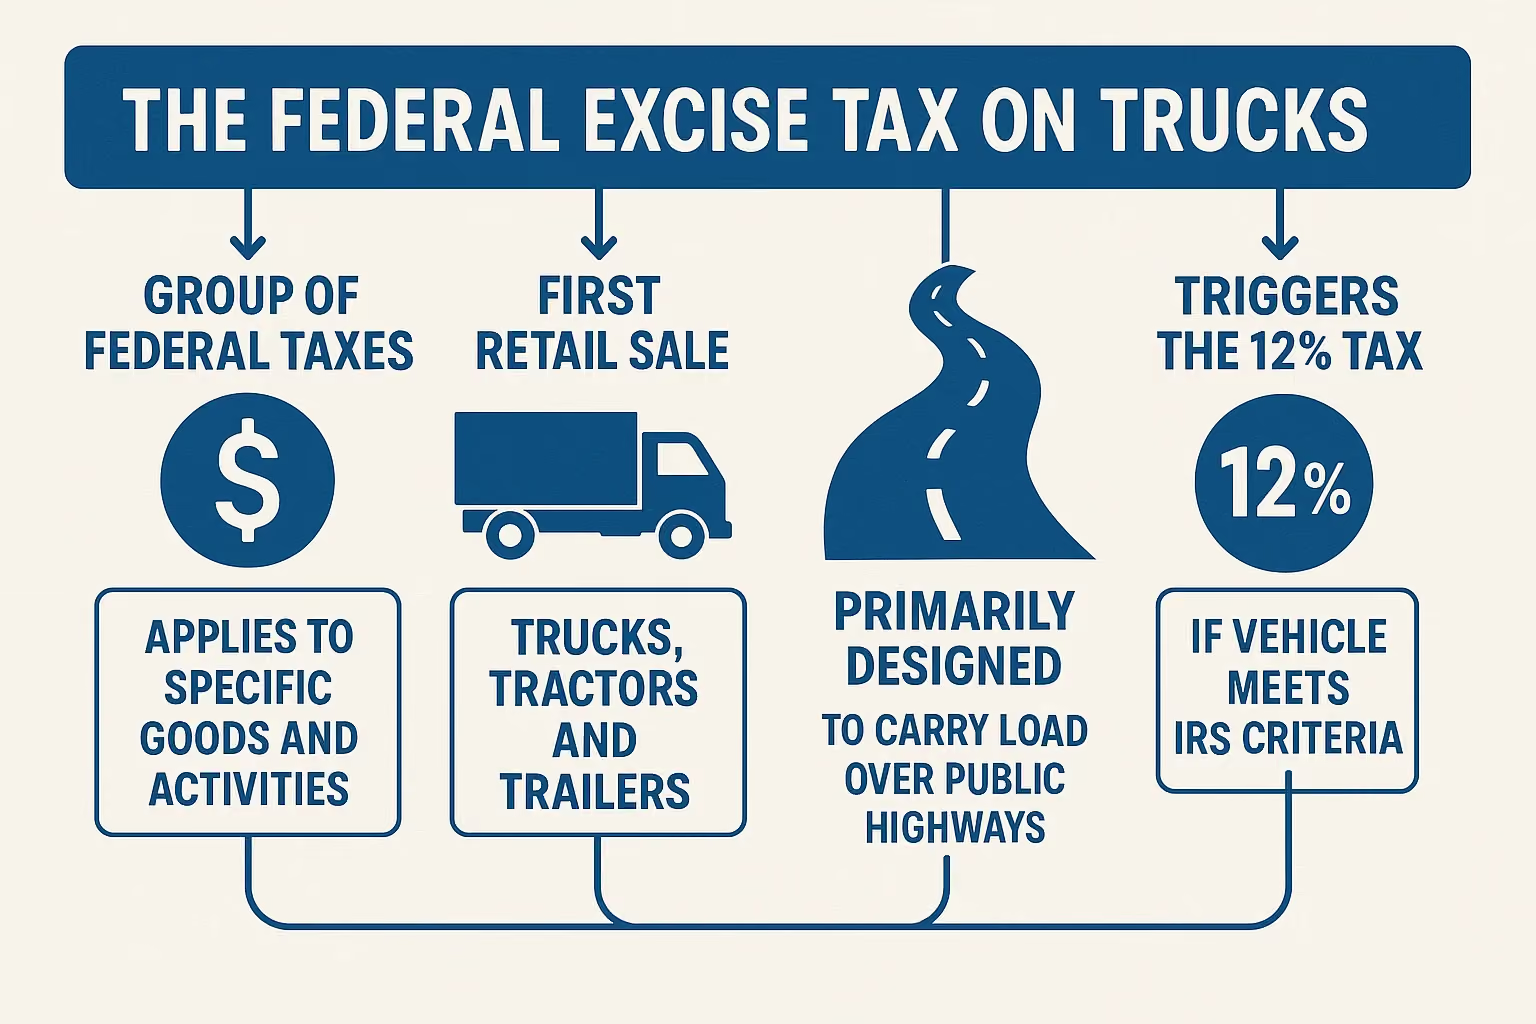
トラックに対する連邦物品税は、特定の物品や活動に適用される連邦税の一種です。これは一般的な売上税ではありません。連邦高速道路システムと直接関連する、特定の高額かつ影響の大きい取引を対象としています。
IRSによると、この税金は、内国歳入法第4051条に規定される重量および設計基準を満たす「高速道路走行車両」の最初の小売販売に適用されます。これには通常、以下が含まれます:
These definitions matter because they determine whether a transaction falls under FET rules. Understanding them helps both sellers and buyers:
Precise classification from the start can make FET compliance much smoother for all parties involved. It also serves as the foundation for understanding the specific circumstances under which the tax must be calculated and paid.
FETは、対象となるトラック、トラクター、またはトレーラーが初めて小売販売されたときに発生します。「最初の小売販売」とは、買い手が転売目的ではなく使用目的で所有権を取得する時点を指します。売り手には、買い手から税金を徴収し、IRSに納付する義務があります。
申告および納税は、連邦物品税の四半期申告書であるIRSフォーム720を使用して行います。このフォームは、該当する四半期の税額の支払いとともに提出する必要があります。ペナルティや処理の遅延を避けるため、正確な報告が不可欠です。
フォーム720の四半期申告期限は以下の通りです:
プロからのアドバイス:企業として、フォーム720で報告する情報を裏付けるために、請求書、売渡証、車両仕様書など、取引記録を明確に保持しておくことが重要です。
これにより、IRSから問い合わせがあった際に、申告の正確性を証明することができます。一貫性のある整理された記録管理は、法的要件を満たすだけでなく、免税や特別な申告措置の対象となるかどうかの判断も容易にします。
申告の時期と方法を把握すれば、税金そのものがどのように計算されるのかをより深く理解できるようになります。
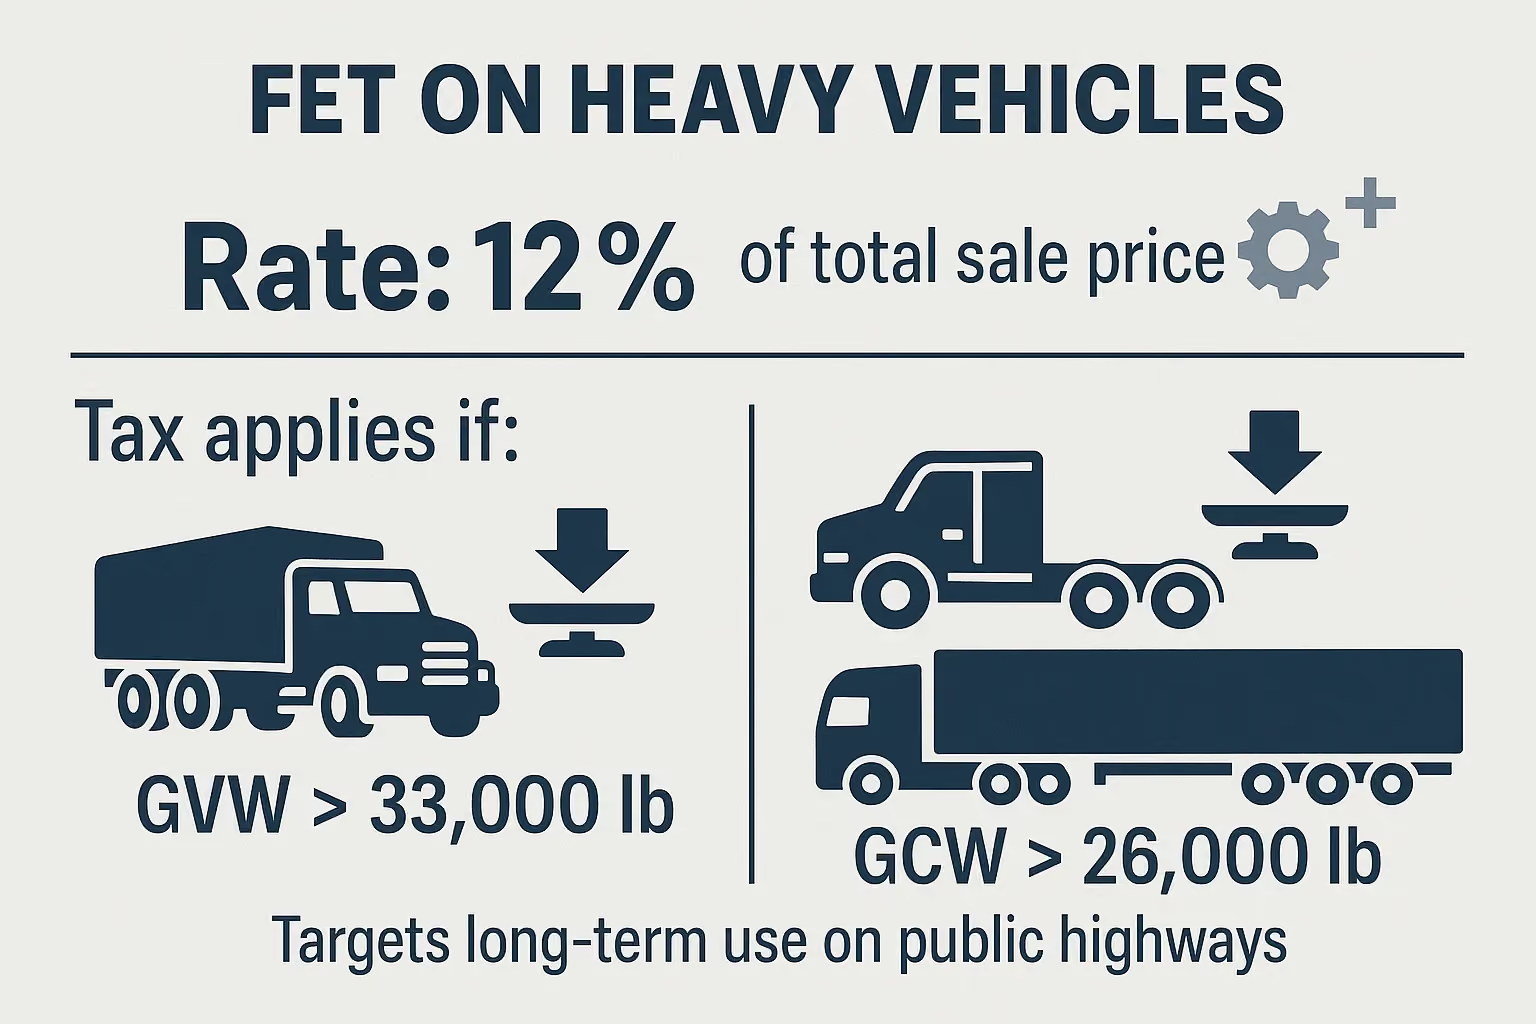
対象となるトラック、トラクター、トレーラーに対する標準的なFET税率は、販売価格合計の12%です。これには車両の基本価格だけでなく、取引の一部として販売される部品や付属品も含まれます。
車両がFETの対象となるかどうかを判断する上で、重量は重要な要素です。一般的に、以下の条件で課税されます:
これらの基準は、公道での長期使用を目的とした大型商用車に課税するためのものです。課税対象額を正確に計算することで、過少申告や過払い防止につながります。
また、特定の販売が免税対象となるケースを把握することで、コスト削減やコンプライアンスへの自信にもつながります。
あわせて読みたい:非公開有限会社設立に必要な書類
多くの場合、中古トラックの販売はFETの対象外となります。これは、この税金が最初の小売販売にのみ適用されるためです。つまり、対象車両に対して一度FETが支払われていれば、その後の販売は一般的に課税範囲外となります。
ただし、例外も存在するため、取引を完了する前に税務上のステータスを確認する必要があります。IRSフォーム720の指示書によると、以下の場合には中古トラックの販売であってもFETが発生する可能性があります:
新車であっても、以下のような特定の取引はFETから除外されます:
IRSの観点から販売が「中古」とみなされるかどうかを明確にすることは、予期せぬ負債を防ぎ、双方のコンプライアンス責任を一致させるために役立ちます。中古トラック販売の取り扱いが明確になったら、次は特定の取引をFETの対象外にできる免税措置について確認しましょう。
トラックに対する連邦物品税(FET)は、単なる事業コスト以上の意味を持ち、公共インフラの資金調達において重要な役割を果たしています。FETを通じて徴収された税収の大部分はハイウェイ・トラスト・ファンド(高速道路信託基金)に充てられ、米国の高速道路システムの建設、維持、補修を支えています。
連邦高速道路局によると、この基金は以下の費用を賄うために役立てられています。
FETは、大型商用車を使用し、公共道路により大きな負荷(より多くのスペースを占有することによる)をかける利用者が、その維持管理費を比例的に負担するように設計されています。
これらの資金の使途を理解することは、なぜこの税が存在するのか、そして民間事業がどのように国家のインフラ優先事項と結びついているのかという、より広い視点を提供してくれます。
あわせて読みたい:
FETのルールは、特に免税措置や改造、高額取引が絡む場合、すぐに複雑化します。対応を誤ると、罰金や手続きの遅延を招く可能性があります。
専門のアドバイザーは、以下のようなサポートを提供します。
商用車の販売、フリート運営、輸出に携わる企業にとって、税務ガイダンスは単なる助け以上の価値があります。それは、利益率を守り、コンプライアンスを維持するために不可欠です。
FETの要件を遵守するには、12%という税率を知っているだけでは不十分です。いつ課税されるのか、どのように正確に計算するのか、どの免税措置が合法的に税負担を軽減できるのかを理解する必要があります。また、事業を中断させることなく継続させるためには、明確な文書化と期限内の申告が求められます。
VJM Globalは、米国の企業、トラックディーラー、公認会計士事務所と提携し、以下のサービスを提供しています。
深い税務知識と業務効率化への注力を組み合わせることで、お客様の義務遂行を支援し、収益を守ります。
一般的に、通常のオペレーティング・リースにはFETは適用されません。ただし、リース期間終了時に実質的に所有権が移転するような契約構造になっている場合、IRSはそれを課税対象の販売とみなす可能性があります。
はい、可能です。多くの金融機関では、FETの金額を車両のローンパッケージに含めることを認めています。つまり、購入者は税金を一度に支払うのではなく、ローンの一部として分割で支払うことができます。
FETは連邦税であり、州や地方の売上税とは別個のものです。両方の税が同一の取引に適用される場合があり、それぞれが独自のルールに従って計算および申告される必要があります。
最初の小売販売前に大幅な改造が行われた場合、その価値は通常FETの計算に含まれます。販売後に行われるアフターマーケットでの作業は、一般的に追加のFETを発生させませんが、保証や州の規制に影響を与える可能性があります。
IRS(内国歳入庁)は通常、フォーム720の提出日から3年間、FET申告を監査する権限を有しています。不正行為や大幅な過少申告があった場合、この期間は延長される可能性があります。
販売が取り消され車両が返品された場合、適切な書類をIRSに提出することを条件に、販売者は支払済みのFETについてクレジットまたは還付を請求できる可能性があります。



