

物品サービス税(「GST」)は、消費/目的地に基づく税です。つまり、商品/サービスの供給から発生するGST収入は、そのような商品/サービスが消費されるその州に発生します。消費国に関する情報は、納税者がGST申告書で提供したデータから政府によって収集されます。
したがって、州間供給(ある州から別の州へ)の場合、州間で歳入を正しく配分するためには、消費国の詳細(供給場所など)をGST申告書に正しく報告する必要があります。
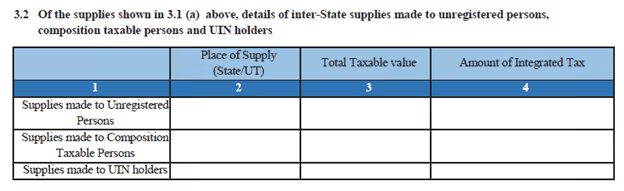
しかし、納税者が州間の供給品を未登録者に適切に報告していないことが、GST監査部門によって指摘されました。このような物資は報告対象です。 ひどく入った フォーム GSTR-3B の表 3.2 そして GSTR-1の表7Bのレート単位(請求額が2.5ラックインドルピー未満)。
ご覧のように、登録納税者はGSTR-1でそのような供給の詳細を適切に開示しているが、GSTR-3Bの未登録者に州間供給を報告しなかったため、その結果、
したがって、 部門 発行しました 円形 89/08/2019-GST日付18日第四に 2019年2月 すべての登録納税者に対し、このような州間供給の詳細を未登録のディーラーに次のように適切に報告するよう指示します。
以下は、GSTR-3Bリターンの表3.2のスクリーンショットです
GSTR-1(2.5ラックインドルピー未満の請求書の価値)の表7には、次の詳細が含まれています。

誤った報告をすると、そのような納税者に対して2017年中央物品サービス税法第125条に基づく罰則手続きが科せられます。
に関する記事を読む GSTR-3B リターンの修正、訂正、および修正
詳細もご覧ください 物品サービス税 (GST) に基づくさまざまな返品




