

米国会計基準(US GAAP)における適切な減価償却方法の選択は、単なる技術的な判断にとどまりません。それはコンプライアンス、報告される利益、そして長期的な税務計画の正確性に影響を及ぼします。現在、米国のミッドマーケット企業の約45%が、経理業務の一部または全部を外部委託しており、外部サポートへの需要が高まっていることがうかがえます。
自社のチームが適切な方法を適用しているか不安を感じたり、監査時のミスによるコストを懸念したりしたことはありませんか?多くの米国企業が同じ課題に直面しています。米国からインドへ業務をアウトソーシングすることで、企業はUS GAAPの減価償却を正確に適用できる熟練した専門家を活用しつつ、間接費を削減することが可能になります。
機械、車両、建物などの固定資産を計上する際、その全額を一度に費用化することはできません。US GAAPでは、減価償却を通じてこれらの資産コストを耐用年数にわたって配分し、利益と財務状況をより正確に反映させます。これにより、購入年度の利益が過大計上されることを防ぎ、米国会計基準への準拠を維持することができます。
減価償却の目的は以下の通りです:
資産配分の例
10万ドルの資産を定額法で減価償却する場合の簡略化した内訳は以下の通りです:
このような構造的な配分により、財務諸表には常に資産の残存価値が示され、ステークホルダーに対して貴社のリソース状況を明確に伝えることができます。
中小規模の米国企業や会計事務所にとって、適切な減価償却方法の適用は極めて重要です。誤った対応は報告利益を歪め、コンプライアンス上の問題を引き起こす可能性があります。QuickBooks、Xero、Gustoといったツールには減価償却追跡機能が統合されていますが、それらがGAAPの要件に沿って設定されていることを確認する必要があります。
あわせて読みたい:GAAPとGAASの違いを理解する
US GAAPの減価償却とは何かを理解することは、企業がなぜ適切な方法を慎重に適用しなければならないのかという根拠となります。
US GAAPに基づいて適用する減価償却方法は、財務結果の見え方に直接的な影響を与えます。それは純利益、資産価値、そして財務諸表全体の信頼性を左右します。もし適用方法に一貫性がなかったり不正確であったりすれば、投資家の信頼を失い、規制当局の注目を集めるようなコンプライアンス上の問題を引き起こすリスクがあります。
減価償却方法を正しく適用する際には、多くの場合、以下のような障壁に直面します:
財務諸表への影響の例
50万ドルの機械を12年ではなく10年で減価償却した場合、年間費用は8,333ドル変動します。その差額は損益計算書に反映され、収益性比率、デット・コベナンツ(財務制限条項)、さらには税務計画にまで影響を及ぼす可能性があります。
適切な手法を適用することで、正確な結果を提示できるだけでなく、ステークホルダーからの信頼性に影響を及ぼしかねない監査上の修正リスクを低減できます。
正確性がなぜ重要なのかを理解することは、米国会計基準(US GAAP)における5つの主要な減価償却手法と、それぞれの最適な活用方法を検討する準備となります。
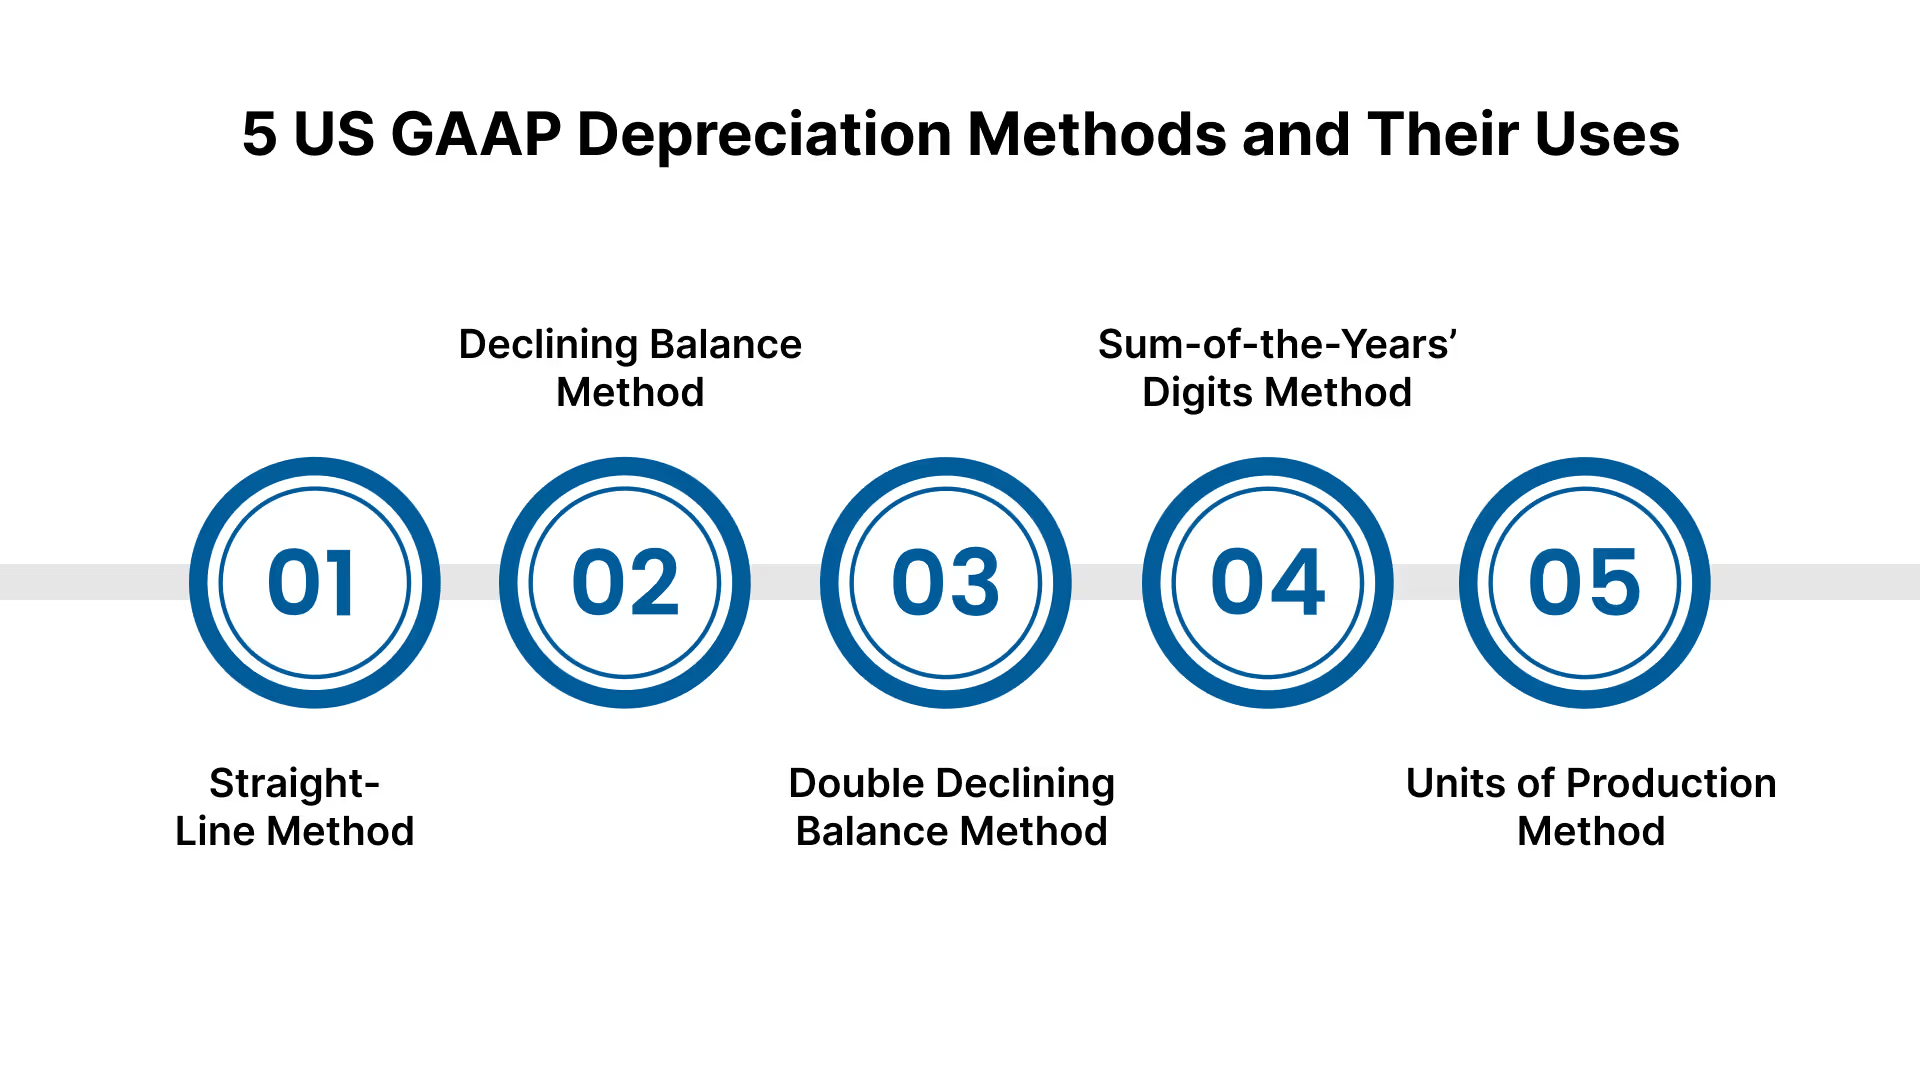
米国会計基準(US GAAP)では、資産の取得原価を耐用年数にわたって配分するために、いくつかの減価償却手法から選択することができます。どの手法を採用するかによって、報告される費用や税務への影響、さらには投資家や監査人が財務結果をどのように評価するかが左右されます。適切な手法の選択は、資産の種類、その資産がどのように価値を生み出すか、そして貴社の報告ニーズによって決まります。
最も一般的な手法です。資産の取得原価を耐用年数にわたって均等に配分し、毎年の費用を一定にします。シンプルで予測しやすく、毎年同等の利益をもたらす資産に最適です。
例:
最適な用途: オフィス家具、建物、または使用状況が安定している資産。
この手法は減価償却を加速させるものです。資産の取得原価の大部分を初期の期間に費用計上し、後の期間は少額にします。購入直後に価値が急速に低下する資産を反映させるのに適しています。
例:
最適な用途: 車両、設備、または初期の摩耗が激しい資産。
これは定率法の一種で、定額法の償却率を2倍にする手法です。より迅速な費用認識を重視しており、テクノロジー関連機器や陳腐化が早い資産に有効です。
例:
最適な用途: ITハードウェア、電子機器、または早期の陳腐化が予想される資産。
この手法は、資産の残存耐用年数を耐用年数の合計で割った割合を用いて、減価償却を加速させます。初期の期間における利用度や便益が高い資産を反映します。
例:
最適な用途: 製造機械や、初期の生産性が高い車両。
この方法は、減価償却を実際の使用量に直接結びつけるものです。コストを年数で按分するのではなく、生産量や稼働時間に基づいて費用を計上します。
例:
適した用途:生産量の測定が可能な設備や機械。特に製造業において有効です。
あわせて読みたい:米国会計基準(US GAAP)におけるリース会計基準の理解:包括的ガイド
各手法を理解すれば、米国企業が適用時に陥りやすい一般的な誤りを把握しやすくなります。
US GAAPの減価償却理論を理解していても、実務上のミスがコンプライアンスを損なうことは少なくありません。減価償却の誤りは単に費用を歪めるだけでなく、監査上の懸念や修正再表示、罰則を招く恐れがあります。その結果、財務報告に対する投資家や規制当局からの信頼が失われる可能性があります。
注意すべき最も頻繁な誤りは以下の通りです。
コンプライアンスリスクの例
300,000ドルの資産に対し、耐用年数を15年ではなく10年で適用した場合、年間減価償却費が10,000ドル過大計上されます。この誤りは報告利益を減少させ、監査時に修正を求められる可能性があります。
米国の公認会計士事務所は、VJM Globalを通じてインドへ監査サポートをアウトソーシングすることで、こうしたリスクを軽減できます。US GAAPに精通した専門家を活用することで、信頼性の高いスケジュール作成や正確な計算が可能となり、繁忙期の業務負荷を補うことができます。
こうした繰り返される誤りは、減価償却業務をインドへアウトソーシングすることが、コンプライアンスの簡素化と報告リスクの低減にいかに有効かを示しています。
US GAAPに基づく減価償却の管理には、一貫した計算、照合、および開示が求められます。多くの中小企業や公認会計士事務所にとって、社内リソースだけでは時間や人員の制約から対応が困難な場合があります。これらの業務をインドへアウトソーシングすることで、GAAP基準を正確に適用できる専門家を活用しつつ、コストを抑制することが可能になります。
アウトソーシングを活用すれば、オフショアチームが以下の業務を代行できます。
得られる主なメリット
中小企業にとっては、アウトソーシングにより社内チームがルーチン計算ではなく財務戦略に集中できる環境が生まれます。公認会計士事務所にとっては、監査の繁忙期にリソースを補強できるため、短期スタッフを雇用する手間を省くことができます。
あわせて読みたい:米国会計基準(US GAAP)における連結会計ルールの理解
アウトソーシングの仕組みを理解すれば、VJM Globalが専門知識と費用対効果の高い実行力を組み合わせることで、いかに米国企業を支援しているかが明確になります。
VJM Globalは、単なるルーチン的なアウトソーシング以上の価値を提供します。コンプライアンスの向上、財務の正確性の構築、そしてコスト削減を実現する体系的なサポートが得られます。米国会計基準(US GAAP)の専門知識とインドの規制に関する知見を組み合わせることで、VJM Globalは、減価償却、監査、そして事業拡大を自信を持って管理できるよう支援します。
VJM Globalにアウトソーシングすることで、単にコンプライアンス要件を満たすだけでなく、コストを抑制しつつGAAPの正確性を維持しながら、ビジネスの変化に適応できる財務機能が構築できます。
米国会計基準(US GAAP)の減価償却手法を理解することは、正確な報告、監査への備え、そして投資家の信頼維持に不可欠です。選択する手法は財務結果を左右し、税務上の成果に影響を与え、ステークホルダーに対してビジネスの信頼性を示す指標となります。
VJM Globalは、米国の中小企業、CPA事務所、成長企業に対し、簿記、監査サポート、法人設立サービスを提供しています。米国会計基準(US GAAP)の知識とインドの規制に関する専門知識を組み合わせることで、正確な減価償却報告、スケーラブルなチーム、そして費用対効果の高いアウトソーシングを実現します。
減価償却や関連する会計業務をインドにアウトソーシングすることで、社内スタッフに過度な負担をかけることなく、正確性、柔軟性、そしてコスト削減を実現できます。
減価償却やコンプライアンスの管理に時間をかけすぎていませんか?VJM Globalの米国会計基準(US GAAP)とインドの規制に関する二重の専門知識は、クライアントの会計コストを最大50%削減する手助けをします。今すぐVJM Globalとの通話を予約し、アウトソーシングがどのように貴社の財務機能を変革できるかをご確認ください。
A:減価償却の選択は、貸し手が使用する収益性指標を変動させる可能性があります。不適切な手法を選択すると、コベナント違反のリスクが生じたり、追加の担保提供を求められたりする恐れがあります。
A:はい。外部委託チームが正確なスケジュールと照合表を作成することで、IRSとの紛争を最小限に抑え、監査に対する防御体制を強化できます。
A:それぞれ個別のスケジュールを維持する必要があります。GAAPは財務報告に重点を置く一方、税務ルールはMACRSのようなIRSのガイドラインに従うためです。
A:QuickBooksやXeroなどのツールをオフショアチームと統合することで、減価償却のリアルタイムな追跡が可能になり、エラーの削減と可視性の向上が実現します。
A:生産高比例法(Units of Production)のような使用量ベースの手法を適用します。これにより、実際の生産量と費用が一致し、製造業などの環境において正確性が向上します。
A: Offshore teams handle time-intensive tasks like reconciliations and schedules. This allows CPA firms to save costs and refocus on advisory.



