

Si usted se encarga de la contabilidad de su empresa, es fundamental que sepa cómo registrar un asiento de cuentas por pagar. Cada vez que recibe bienes o servicios a crédito, sus pasivos aumentan. Si estas transacciones no se registran correctamente, pueden producirse errores en sus informes financieros, retrasos en los pagos y problemas durante las auditorías.
Esta guía le explicará cómo crear asientos de cuentas por pagar precisos, cuándo registrarlos, cómo vincularlos a las cuentas de los proveedores y qué efectos tienen en su balance general y flujo de caja. Tanto si utiliza una contabilidad manual como un software contable, esta información le ayudará a mantener registros financieros claros y exactos.
Un asiento de cuentas por pagar es un registro financiero específico que recoge las transacciones relacionadas con el dinero que su empresa debe a proveedores, vendedores o prestadores de servicios.
Se registra en el libro mayor de su empresa, que es el lugar central donde se rastrean y mantienen todas las actividades financieras.
Cada vez que compra bienes o servicios a crédito, un asiento de cuentas por pagar aumenta sus pasivos pendientes. Por el contrario, cuando realiza pagos para liquidar esas deudas, el asiento reduce el saldo adeudado.
Estos asientos son esenciales para mantener estados financieros precisos, gestionar el flujo de caja y garantizar que su empresa cumpla con sus obligaciones de pago a tiempo. Mantener asientos de cuentas por pagar precisos ayuda a evitar errores, facilita las auditorías y asegura el cumplimiento de las normas contables.
Dato rápido: Los estudios demuestran que casi el 40% de las facturas contienen errores, lo que subraya la necesidad de una gestión cuidadosa de los asientos contables.
Un asiento de cuentas por pagar refleja la obligación de una empresa de pagar por bienes o servicios recibidos a crédito. Garantiza una información financiera precisa y ayuda a realizar un seguimiento de los pasivos pendientes. Los asientos registrados correctamente favorecen el cumplimiento, la preparación para auditorías y la transparencia con los proveedores. Para mantener la claridad, cada asiento debe incluir los siguientes componentes:
Incluir todos estos componentes garantiza que sus asientos de cuentas por pagar sean completos, precisos y fáciles de entender para fines contables y de auditoría.
Lea también: Diferencias clave entre cuentas por pagar y cuentas por cobrar
Ahora, veamos los diferentes tipos de asientos de cuentas por pagar que encontrará.
Los asientos de cuentas por pagar varían según la naturaleza de la transacción. Cada tipo recoge diferentes etapas del ciclo de pago, desde la recepción de facturas hasta la liquidación de las deudas. Un registro preciso garantiza que sus libros reflejen los pasivos en tiempo real y ayuda a mantener la confianza de los proveedores. A continuación, se presentan los tipos más comunes de asientos de cuentas por pagar:
Cuando compre bienes o inventario a crédito, registre la transacción de la siguiente manera:
Si devuelve al proveedor inventario dañado o no deseado, utilice este asiento:
Cuando adquiera activos fijos como equipo o mobiliario a crédito, registre:
Para servicios recibidos a crédito, como consultoría o asesoría legal, utilice este asiento:
Cuando liquide los importes adeudados a sus acreedores, registre:
Registrar correctamente estos diferentes tipos de asientos de cuentas por pagar le ayudará a mantener registros financieros precisos y a gestionar sus pagos de manera eficiente.
Also Read: Understanding the Advantages of Outsourcing Accounts Payable
El momento es crucial. A continuación, le indicamos cuándo debe registrar estos asientos contables.
La precisión en el momento de registrar los asientos de cuentas por pagar es fundamental para mantener registros financieros claros y garantizar una gestión fluida del flujo de caja. Estos son los escenarios clave en los que debe registrar estos asientos:
Al registrar sus asientos de cuentas por pagar de manera oportuna y precisa en estas situaciones, podrá mantener registros financieros exactos, evitar errores y gestionar las obligaciones de su empresa con eficiencia.
Para ayudarle, aquí tiene algunos ejemplos prácticos de cómo registrar estos asientos.
Registrar correctamente los asientos de cuentas por pagar es esencial para mantener la precisión de sus registros financieros. Cuando su empresa adquiere bienes o servicios de un proveedor a crédito, debe registrar estas transacciones puntualmente en su sistema contable.
Existen dos tipos principales de asientos de cuentas por pagar: simples y más detallados, dependiendo de la naturaleza de la transacción.
A continuación, presentamos algunos ejemplos comunes de asientos de cuentas por pagar para ayudarle a comprender cómo registrarlos:
Cuando compra inventario a crédito, el asiento registra el aumento en sus compras y su obligación de pagar al proveedor más adelante.
Ejemplo:
El 5 de marzo de 2025, ABC Traders compró suministros de oficina por valor de 25 000 ₹ a crédito.
Asiento contable:
Si utiliza un sistema de inventario perpetuo, cargue a la cuenta de inventario en lugar de a la de compras.
Si parte del inventario que compró está dañado o no lo necesita y lo devuelve al proveedor, debe reducir sus cuentas por pagar y registrar la devolución.
Ejemplo:
El 12 de marzo de 2025, ABC Traders devolvió al proveedor suministros de oficina dañados por un valor de 5.000 ₹.
Asiento contable:
Cuando compra activos fijos como equipos o mobiliario a crédito, la cuenta de activos aumenta al mismo tiempo que aumenta su pasivo por cuentas por pagar.
Ejemplo:
El 15 de marzo de 2025, ABC Traders compró mobiliario de oficina por valor de 50.000 ₹ a crédito.
Asiento contable:
Si recibe servicios profesionales, como asesoría legal o de consultoría, a crédito, registre el gasto y el pasivo correspondiente.
Ejemplo:
El 20 de marzo de 2025, ABC Traders recibió servicios de consultoría por valor de 15.000 ₹ a crédito.
Asiento contable:
Cuando realiza un pago para liquidar sus cuentas por pagar, el pasivo disminuye y su saldo de caja o banco se reduce.
Ejemplo:
El 30 de marzo de 2025, ABC Traders pagó 30.000 ₹ a su proveedor para liquidar parte de su saldo pendiente.
Asiento contable:
Supongamos que su empresa compra un portátil por valor de 60.000 ₹ a crédito a un proveedor el 1 de abril de 2025. El asiento contable sería:
Cuando paga al proveedor el 10 de abril de 2025:
Registrar estos asientos correctamente le ayuda a mantener la precisión de sus datos financieros, gestionar las relaciones con los proveedores y cumplir con las normas contables.
Lea también: Estrategias efectivas para la gestión de cuentas por pagar
La gestión de las cuentas por pagar implica varias etapas importantes; aquí tiene una visión general del proceso.
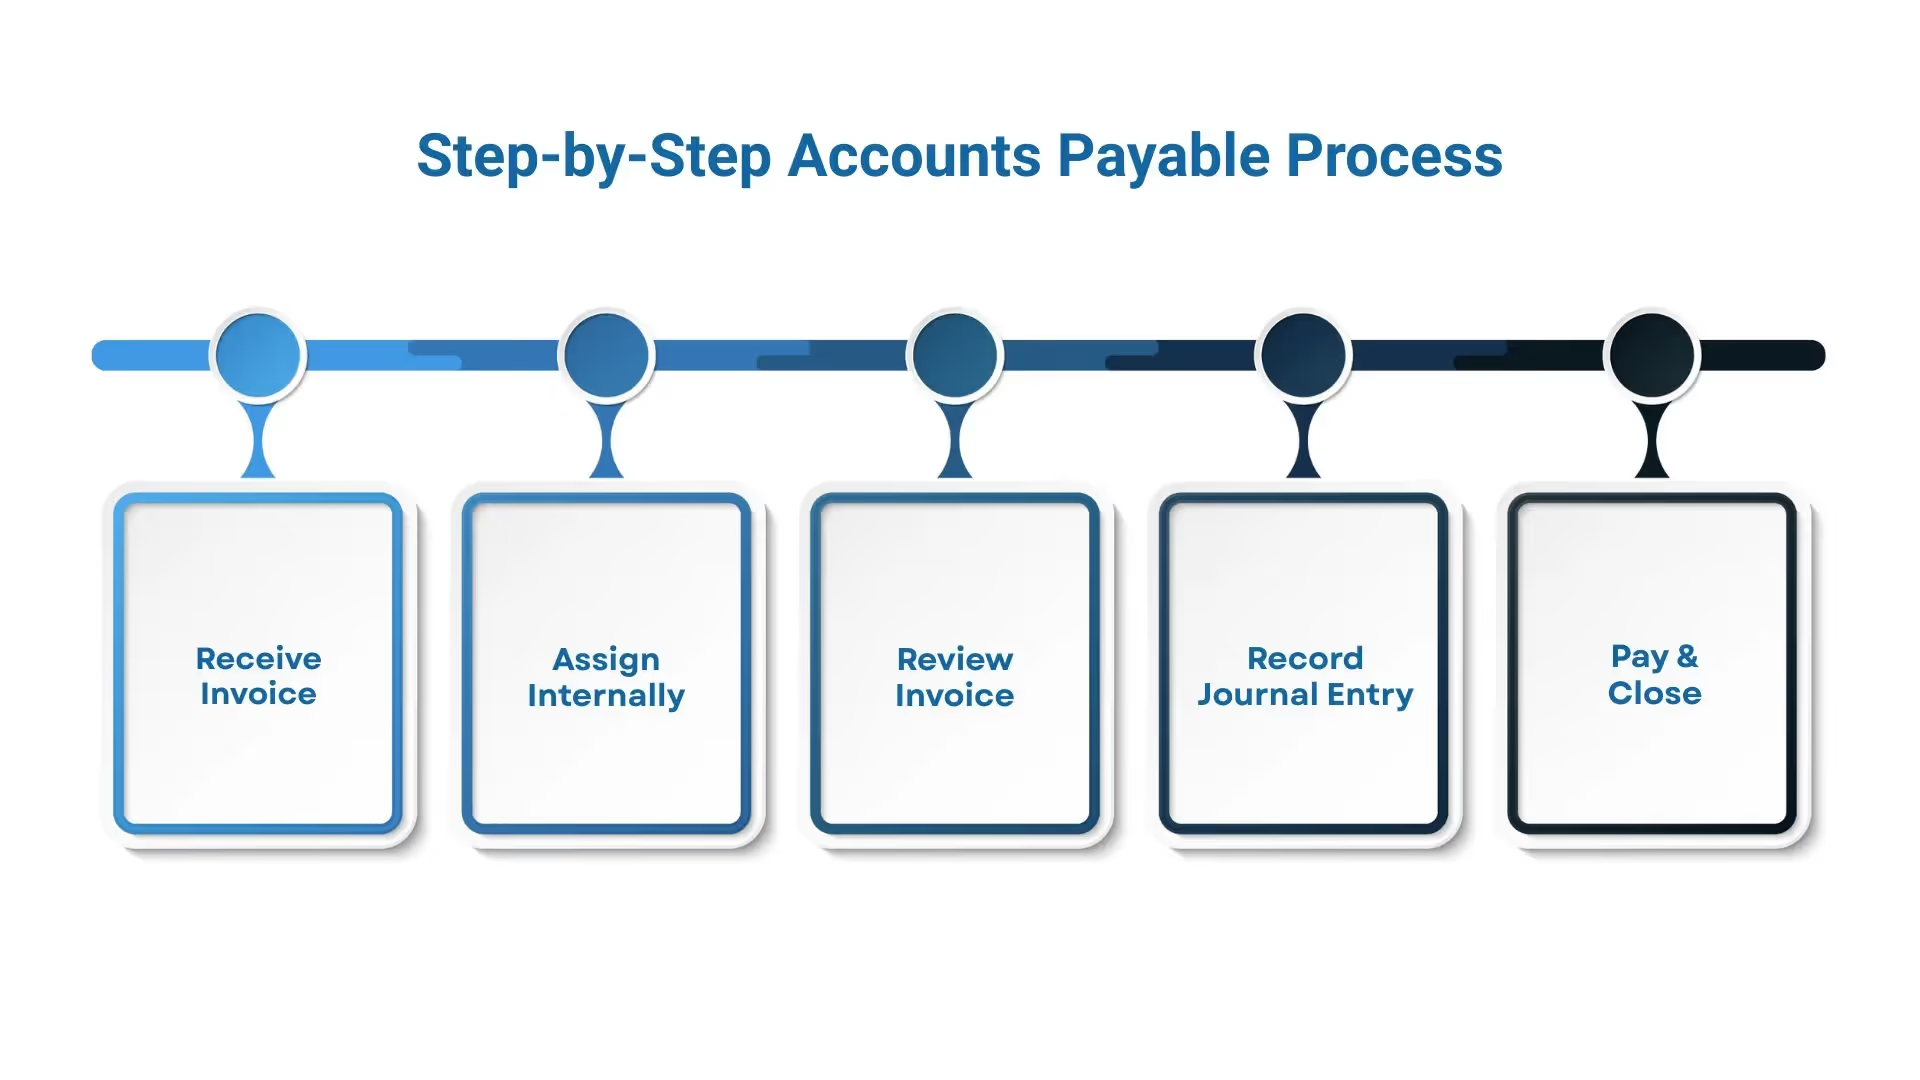
Gestionar las cuentas por pagar de forma eficaz es esencial para mantener unas operaciones financieras fluidas y unas relaciones sólidas con los proveedores.
El proceso varía según el tamaño y la estructura de la empresa. En las empresas más pequeñas, un único responsable de cuentas por pagar puede encargarse de todos los pasos, mientras que las organizaciones más grandes suelen dividir las responsabilidades entre departamentos para obtener mayor precisión y control.
Aquí tiene una guía detallada de las cinco etapas críticas del proceso de cuentas por pagar:
Una vez que el proveedor envía los productos o presta los servicios, le envía una factura para el pago. Las facturas pueden llegar por correo electrónico, fax, correo postal o a través de un portal en línea. Es importante asegurarse de que la factura incluya:
Introducir la factura puntualmente en su sistema contable garantiza un seguimiento y pago oportunos, lo que le ayuda a evitar recargos por demora y a mantener buenas relaciones con los proveedores.
Tras recibir la factura, se asigna internamente para su verificación. Por lo general, el equipo de cuentas por pagar es responsable de:
Este paso es fundamental para prevenir errores, pagos duplicados o fraudes, asegurando que solo se procesen las transacciones autorizadas.
Antes de la aprobación, la factura se revisa cuidadosamente para confirmar que toda la información sea correcta. Esta revisión incluye:
Una revisión precisa de las facturas garantiza que sus pagos se procesen sin demoras y que sus registros contables sean exactos.
Una vez que la factura supera la revisión, debe registrar la transacción en su sistema contable. Esto implica:
Realizar estos asientos puntualmente mantiene su libro mayor preciso y actualizado, reflejando todas las obligaciones pendientes en su balance general.
El paso final es pagar a su proveedor en la fecha de vencimiento o antes. El proceso de pago generalmente implica:
Una vez realizado el pago, se registra otro asiento contable para debitar las cuentas por pagar y acreditar su cuenta de efectivo o banco. Esto cierra la cuenta por pagar y actualiza sus registros.
Seguir estas etapas le ayuda a mantener:
Es igualmente importante conocer los errores comunes y cómo evitarlos. Vamos a explorarlos en la siguiente sección.
Gestionar con precisión los asientos contables de cuentas por pagar es crucial para obtener informes financieros fiables y garantizar el buen funcionamiento de la empresa. Sin embargo, pueden ocurrir varios errores comunes que deriven en fallos o retrasos. Aquí tiene algunos puntos críticos a tener en cuenta:
Al evitar estos errores comunes, se asegura de que su proceso de cuentas por pagar funcione sin problemas y que sus informes financieros sigan siendo precisos.
¿Necesita ayuda experta para agilizar su proceso de cuentas por pagar y evitar errores costosos? Asóciese con VJM Global, expertos en soluciones contables y financieras que pueden optimizar su contabilidad, mejorar la precisión y fortalecer el cumplimiento.
Por último, aquí tiene algunas prácticas recomendadas para mantener su proceso de cuentas por pagar funcionando sin problemas.
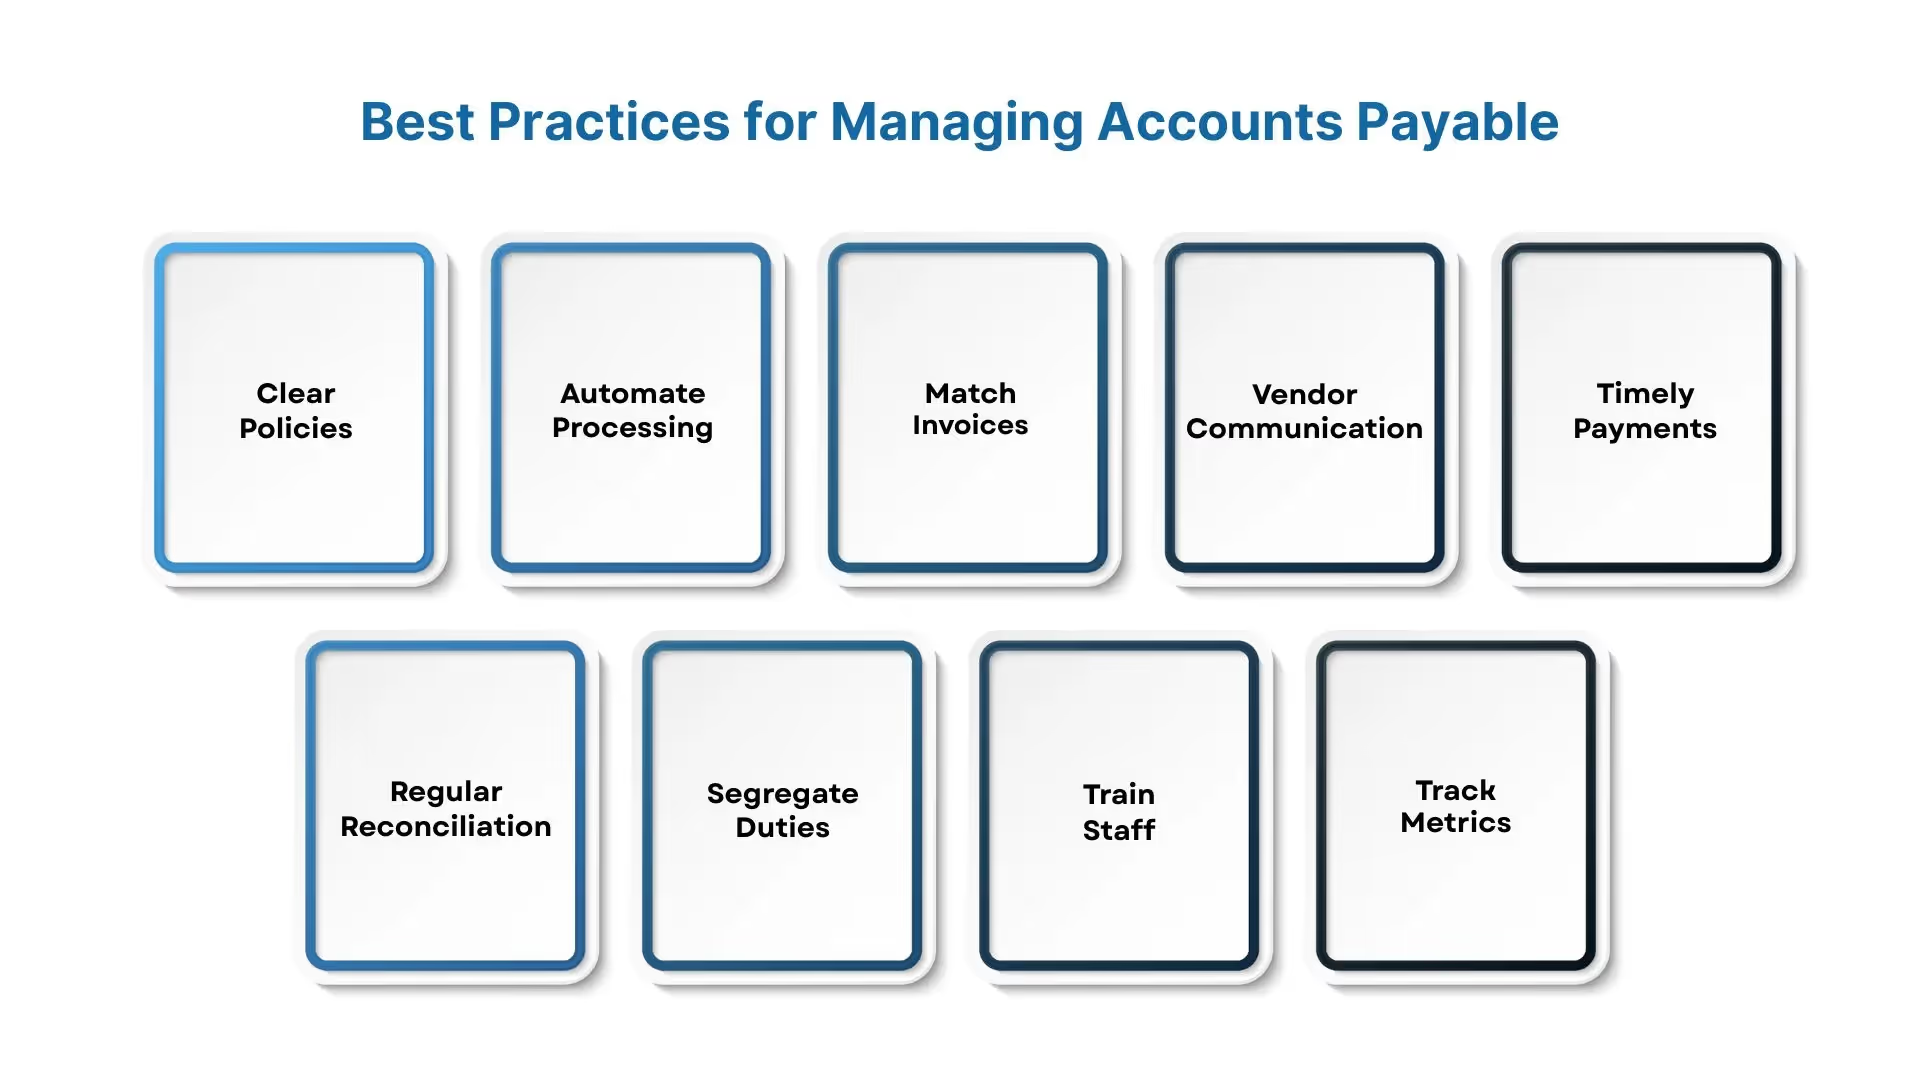
La gestión eficiente de las cuentas por pagar es clave para mantener un flujo de caja saludable, relaciones sólidas con los proveedores y registros financieros precisos. Aquí tiene algunas prácticas recomendadas y probadas para ayudarle a optimizar su proceso de cuentas por pagar:
Al seguir estas prácticas recomendadas, su organización puede gestionar las cuentas por pagar de manera eficiente, reducir costos y mejorar la precisión financiera.
Los asientos contables de cuentas por pagar precisos y oportunos son fundamentales para mantener registros financieros saludables, gestionar el flujo de caja de manera efectiva y fomentar relaciones positivas con los proveedores. Al comprender los diferentes tipos de asientos contables, seguir las etapas adecuadas en el proceso de cuentas por pagar y adoptar las mejores prácticas, su empresa puede evitar errores costosos y agilizar sus operaciones financieras.
Obtenga apoyo experto para su proceso de cuentas por pagar asociándose con VJM Global. Nuestras soluciones contables especializadas y nuestro equipo dedicado le ayudan a mejorar la eficiencia, reducir errores y mantener registros financieros claros y conformes a la normativa.
Siguiente lectura: Beneficios de la contabilidad subcontratada como servicio




