When you manage a family-owned firm, the financial picture is shaped by decisions that rarely follow standard corporate patterns. Capital moves between households, reimbursements happen without formal logs, and long-term customer relationships influence cash timing in ways that traditional systems do not capture. These factors make family business accounting a technical discipline, not an administrative task, because the quality of the records affects profit clarity, tax exposure, and the stability of owner balances.
Owners who rely on the books for planning need accounting that reflects actual behavior inside the firm rather than assumptions built for conventional companies. This is where accurate family business accounting becomes a strategic anchor for daily operations and long-term continuity.
In this guide, you will see five key impacts that directly shape how owners interpret financial data and manage control across generations.
Puntos clave
Family business accounting requires tagging personal spending, capital shifts, and withdrawals to individual owners to prevent profit distortion and maintain accurate household-level balances.
Irregular cash behavior driven by familiar buyers and informal credit cycles can only be forecasted through segment-wise inflow tracking and analysis of relationship-based repayment patterns.
Related-party loans and cross-entity transfers need documented schedules tied to real cash movement instead of verbal agreements to avoid reconciliation gaps during audits.
Approval routes in family firms must reflect real influence patterns, not job titles, making mapped workflows and stored evidence critical for audit clarity and internal control.
Strong historic record reconstruction, often needed in multigeneration firms, resolves missing entries, undocumented adjustments, and legacy gaps that would otherwise affect successors and lender reviews.
What Family Business Accounting Covers
Family business accounting must account for intertwined ownership interests, informal authority structures, and irregular financial habits that develop when relatives manage both cash and control. The work centers on documenting money flows that mix personal priorities with business requirements, while keeping records strong enough for lenders, auditors, and future successors.
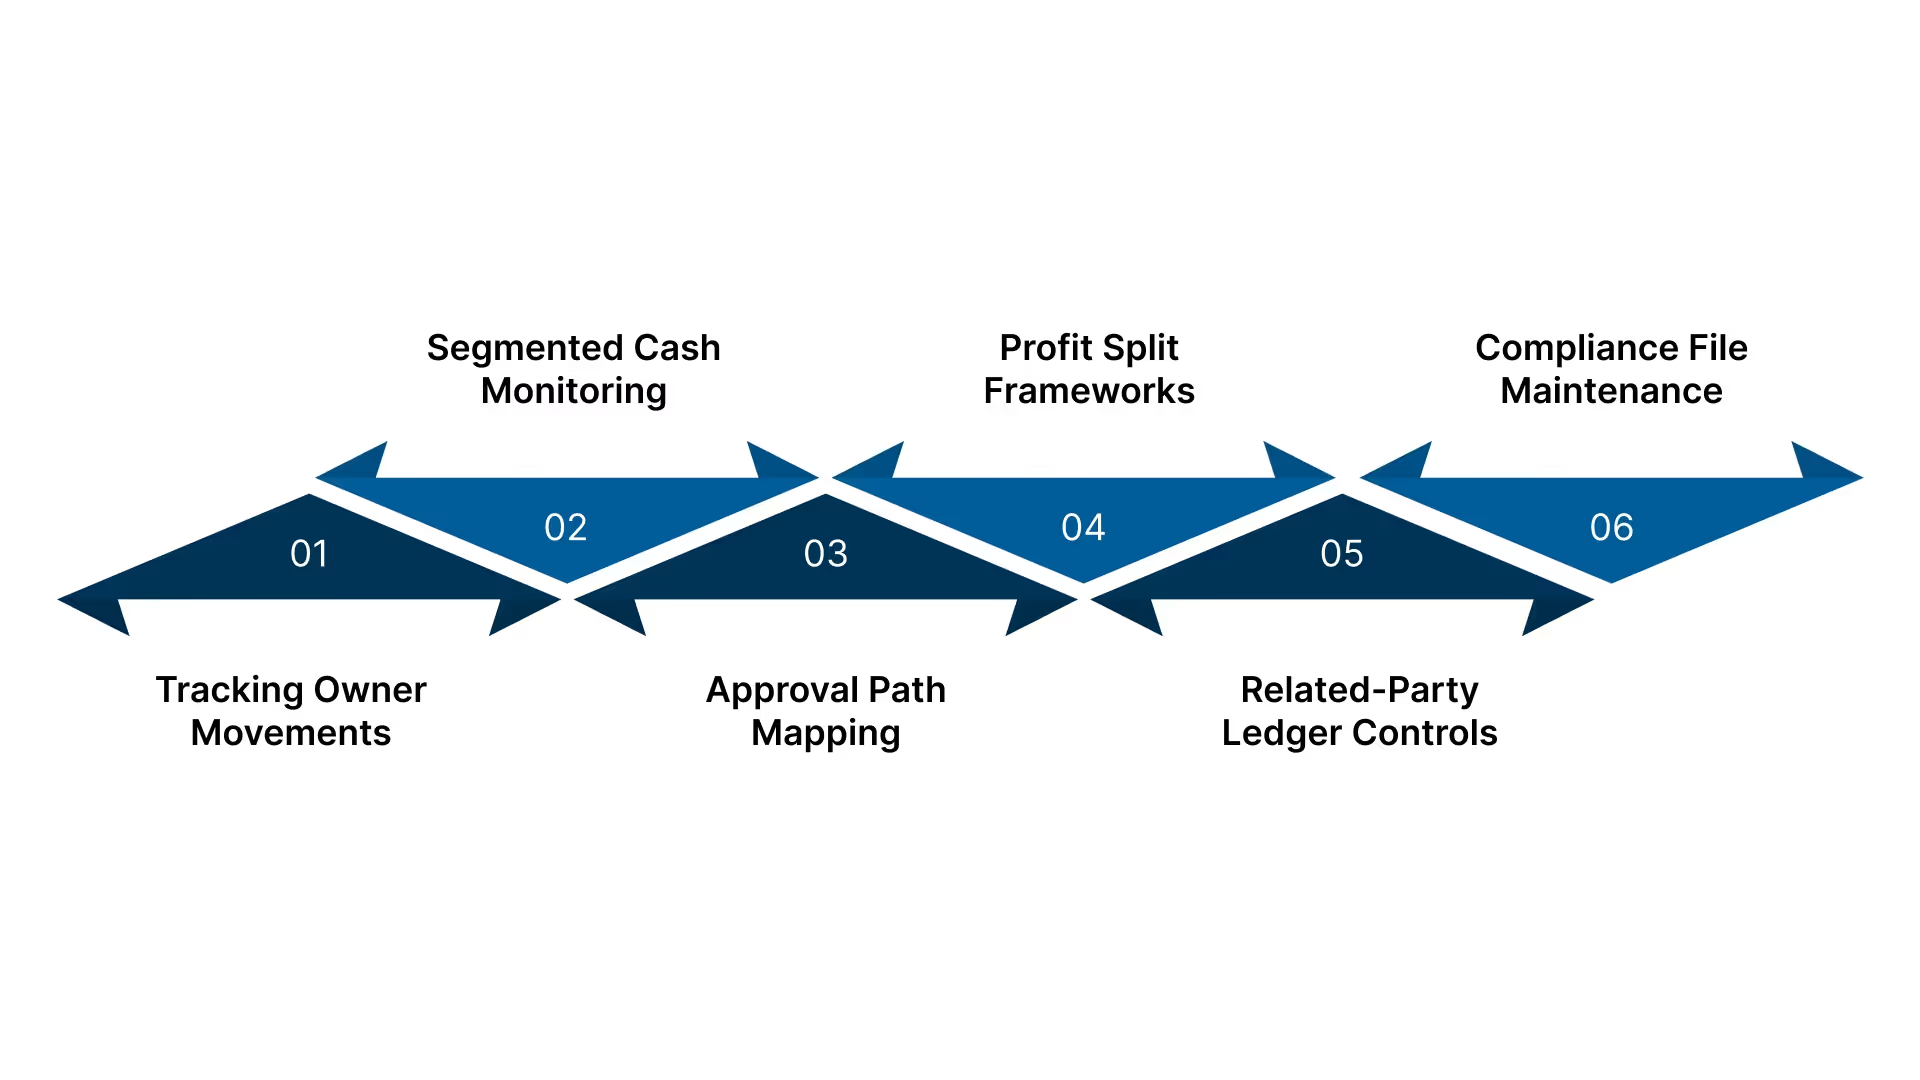
Tracking Owner Movements: Records capital draws, profit withdrawals, and personal payments routed through business accounts, with clear tagging for each family member’s ledger position.
Segmented Cash Monitoring: Maintains daily cash snapshots across product lines, locations, and related family entities to detect stress points tied to seasonal sales or informal credit extended to known parties.
Approval Path Mapping: Builds payment and vendor-setup rules that reflect actual influence patterns in the family, noting who authorizes which items and where conflicts of interest may arise.
Profit Split Frameworks: Creates documented allocation methods for dividends, reserve pools, reinvestment plans, and successor payouts, supported by schedules aligned with tax positions.
Related-Party Ledger Controls: Captures loans, advances, asset transfers, and cross-entity payments among family-owned units with audit-ready schedules for each counterparty.
Compliance File Maintenance: Prepares statutory books, payroll data trails, and evidentiary support for tax filings when leadership duties rotate among relatives during the year.
Once these accounting responsibilities are in place, the gaps created by informal cash habits and overlapping family roles become easier to identify, which leads directly to the pressures most family-run firms face.
Family-run firms often operate with habits carried over from personal money management, which creates pressure points that do not appear in standard corporate accounting. These patterns affect how cash moves, how approvals occur, and how past records can be verified during audits or lender reviews.
Pressure
What It Means in Practice
Untracked Owner Payments
Personal spending is coded as business expenses, leading to misstated profit and incorrect tax positions.
Cash Flow Distortions
Collections depend on long-standing informal credit with familiar buyers, causing unpredictable inflows.
Conflicted Approval Routes
Vendor creation and payments run through relatives with overlapping authority, leaving audit trails unclear.
Unplanned Withdrawals
Owners take periodic cash draws without scheduling, disrupting cash projections and pay cycles.
Inconsistent Payroll Records
Family members shift roles without updated payroll entries, creating mismatched wage reports.
Undefined Related-Party Loans
Money moves between family entities without agreements, complicating statutory reviews and reconciliations.
Missing Legacy Records
Older transactions lack documentation, forcing reconstruction of historic balances for lenders or auditors.
These pressure points reveal where financial blind spots form inside family-run firms, which makes the measurable impacts of strong family business accounting even more visible in day-to-day control.
Outsource your bookkeeping and save time without compromising accuracy. Let us handle the books.
Key Impacts of Strong Family Business Accounting
When family relationships influence spending, withdrawals, approvals, and related-party activity, strong accounting creates a stable data structure that supports lender reviews, tax assessments, and internal governance. Its impact is most visible when informal routines start producing financial blind spots.
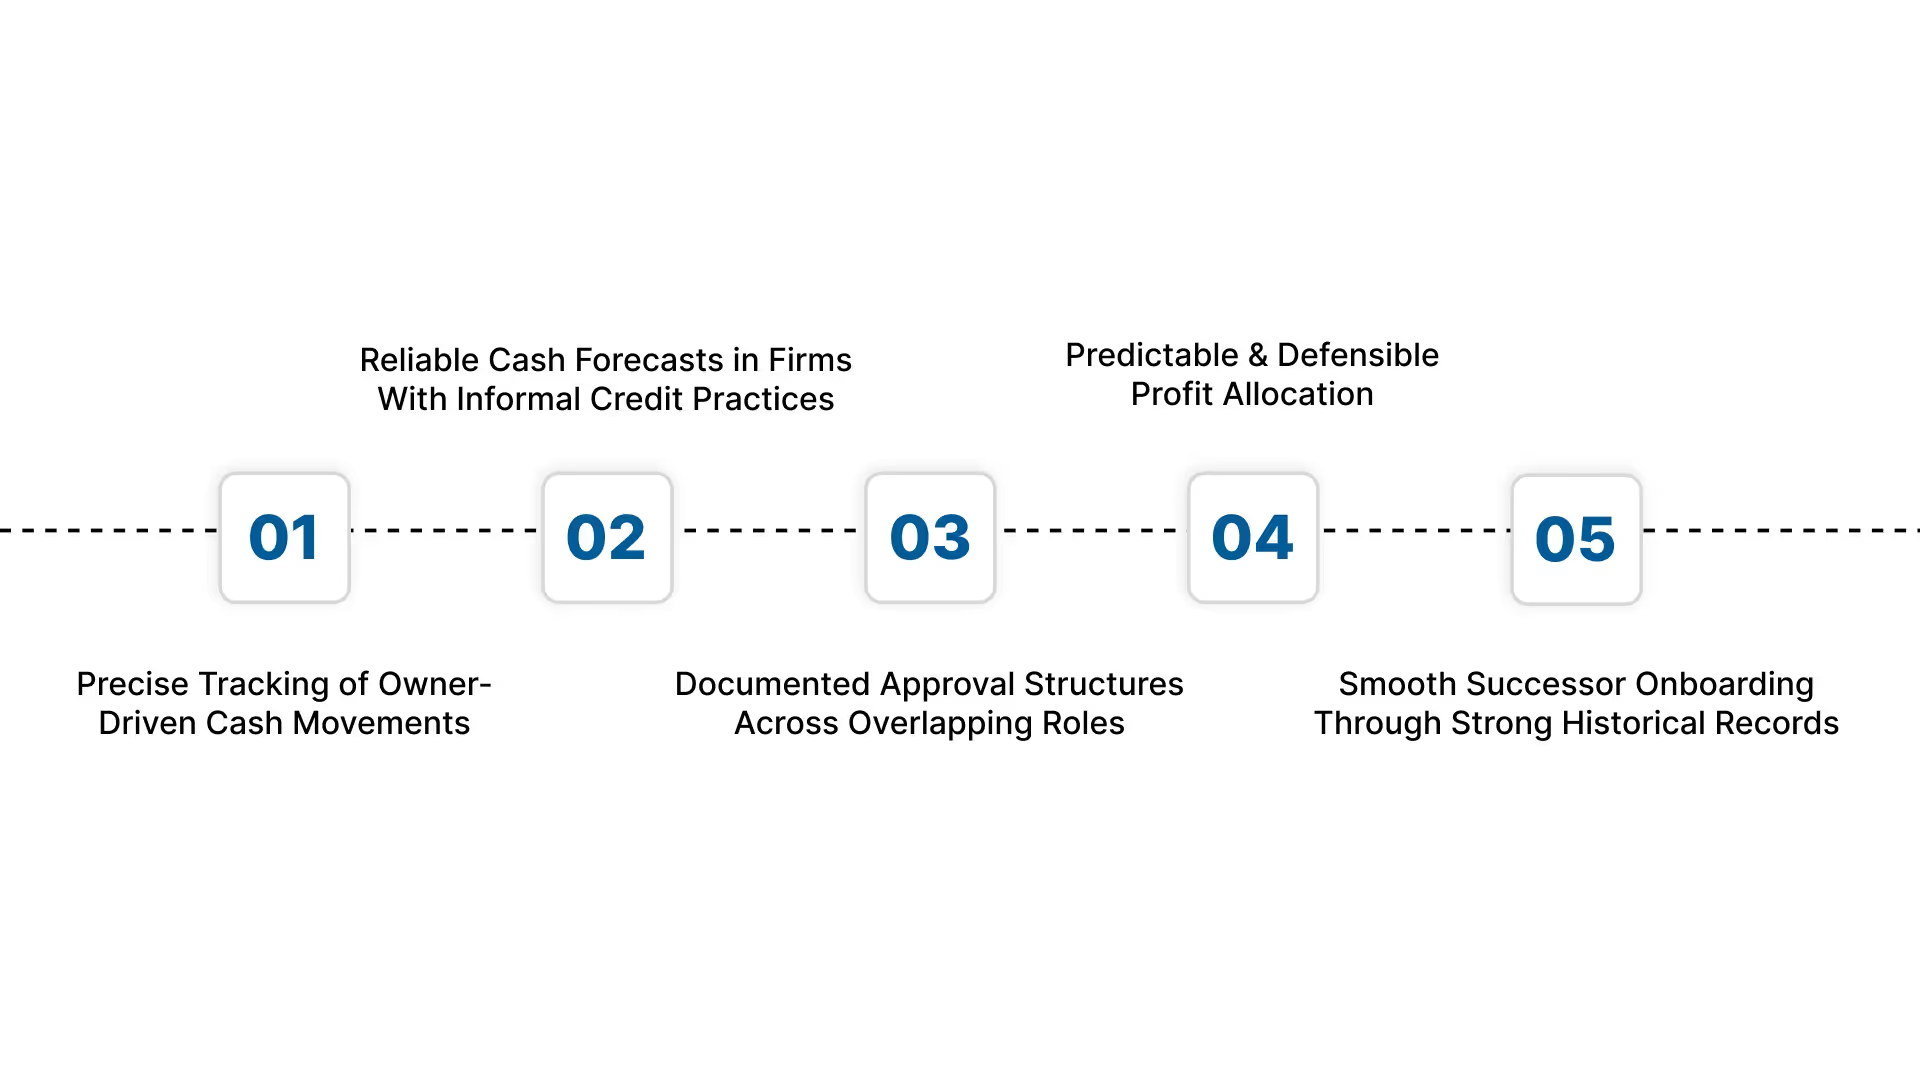
Impact 1: Precise Tracking of Owner-Driven Cash Movements
Strong family business accounting creates documented trails for transactions driven by relatives whose personal and business finances often overlap.
Capital Position Clarity: Maintains running schedules showing each owner’s paid-in capital, reductions, and adjustments tied to tax positions.
Tagged Personal Transactions: Flags personal purchases routed through business accounts, listing who initiated them and which ledger they affect.
Withdrawal Chronology: Maintains timed logs of cash draws so short-term liquidity shifts can be forecast without guesswork.
Impact 2: Reliable Cash Forecasts in Firms With Informal Credit Practices
Many family-run firms extend informal credit to long-term buyers. Strong records convert these habits into measurable patterns.
Perfiles de crédito de clientes: Realiza un seguimiento de las extensiones de crédito otorgadas a compradores conocidos y registra las tendencias de pago a lo largo de los meses y las temporadas.
Entradas de efectivo por segmento: Desglosa el efectivo entrante por línea de producto, sucursal y transacciones entre partes relacionadas para revelar puntos de tensión.
Seguimiento de variaciones: Identifica brechas de efectivo causadas por retrasos en los pagos de familiares o entidades relacionadas.
Impacto 3: Estructuras de aprobación documentadas para roles superpuestos
Los miembros de la familia a menudo ejercen una autoridad informal. La contabilidad introduce controles documentados que eliminan la ambigüedad, algo que VJM Global implementa frecuentemente para clientes en EE. UU.
Mapeo de roles de aprobación: Enumera a cada persona con derechos de aprobación de pagos, proveedores o reembolsos y almacena sus firmas o aprobaciones electrónicas.
Verificaciones de autoridad paralela: Detecta casos en los que dos familiares autorizan el mismo elemento, creando pistas de auditoría contradictorias.
Evidencia de configuración de proveedores: Almacena documentos de respaldo para cada proveedor agregado por miembros de la familia, evitando adiciones no verificadas.
Impacto 4: Asignación de beneficios predecible y defendible
Unos registros sólidos reducen las disputas sobre la distribución de ganancias, especialmente cuando varios hogares dependen del mismo negocio.
Documentación de reparto de beneficios: Mantiene métodos escritos para las distribuciones, mostrando fórmulas, elegibilidad y plazos.
Registros de designación de reservas: Enumera los fondos reservados para pagos de impuestos, colchones de liquidez y obligaciones familiares conocidas.
Justificación de reinversión: Registra por qué se destinaron beneficios a proyectos o activos específicos, creando transparencia para los sucesores.
Impacto 5: Integración fluida de sucesores mediante registros históricos sólidos
Los sucesores a menudo heredan información incompleta o transmitida verbalmente. Una contabilidad sólida preserva el conocimiento institucional que de otro modo se perdería.
Reconstrucción de libros contables históricos: Reconstruye entradas faltantes que afectan los valores de los activos, cuentas por pagar antiguas o ajustes pasados entre partes relacionadas.
Registros de continuidad de políticas: Almacena reglas escritas que cubren la autoridad de gasto, los ciclos de pago y los procesos de resolución de disputas entre generaciones.
Mapas de relaciones entre entidades: Mantiene diagramas que muestran los flujos de efectivo entre todas las entidades controladas por la familia, los cuales VJM Global suele organizar durante las transiciones.
Una vez que estos impactos aparecen en los libros, la diferencia entre un proveedor de servicios rutinario y un socio capaz de manejar patrones vinculados a los propietarios se vuelve clara, lo que lleva a saber qué buscar al elegir uno.
Fortalezca su empresa familiar con un socio que aporte libros claros, controles estables y soporte transfronterizo a través de VJM Global desde EE. UU. hasta la India.
Cómo elegir al socio contable adecuado
La contabilidad de empresas familiares requiere un socio que pueda interpretar la actividad impulsada por los propietarios, reparar historiales incompletos y gestionar los flujos entre partes relacionadas con claridad. VJM Global apoya estas necesidades para muchas empresas familiares en EE. UU.
Experiencia con transacciones vinculadas a propietarios y registros de capital de múltiples hogares: El socio debe clasificar los gastos personales dentro de los libros de la empresa, mantener cronogramas de capital separados para cada hogar y registrar los retiros de manera que se preserven señales de liquidez precisas en todas las sucursales.
Fortaleza en la reconstrucción de brechas históricas y limpieza de registros heredados: Un socio sólido puede reconstruir entradas faltantes a partir de rastros bancarios, corregir actividades entre entidades no documentadas, restaurar libros contables dañados y preparar archivos limpios para prestamistas o auditores sin ajustes recurrentes.
Capacidad para documentar rutas de aprobación basadas en la influencia real: Las empresas familiares dependen de hábitos de decisión informales. El socio debe convertir las rutinas de aprobación verbal en flujos de trabajo rastreables, capturar evidencia de cada acción y detectar la autoridad superpuesta que distorsiona el control de pagos.
Dominio del seguimiento de partes relacionadas y vínculos financieros entre entidades: El socio debe mantener registros de préstamos para todas las unidades controladas por la familia, realizar un seguimiento de los saldos entre entidades, documentar los acuerdos y vincular cada cifra a un movimiento de efectivo identificable en lugar de a acuerdos verbales.
Profundidad en el diagnóstico de patrones de efectivo e interpretación de la estacionalidad: El comportamiento del efectivo a menudo depende de compradores conocidos y crédito informal. El socio debe segmentar las entradas, identificar patrones de tiempo recurrentes y crear proyecciones vinculadas a ciclos de pago reales. VJM Global gestiona esto regularmente.
Estos criterios de selección establecen el estándar, y VJM Global los cumple mediante el trabajo diario con empresas familiares que requieren un manejo preciso de la actividad vinculada a los propietarios y los registros de partes relacionadas.
From bookkeeping to audit prep, we handle it all. Discover how outsourcing can work for you.
Por qué VJM Global apoya eficazmente a las empresas familiares
Las empresas familiares a menudo lidian con gastos vinculados a los propietarios, registros históricos incompletos, ciclos de efectivo irregulares y actividad entre partes relacionadas en todas las entidades. VJM Global maneja estos patrones a diario, aplicando procesos contables estructurados que se ajustan a las realidades del control multigeneracional y los hábitos financieros informales.
Especialización en actividad de efectivo vinculada a propietarios
VJM Global classifies personal transactions inside business books, maintains detailed capital positions for each household, and records withdrawals in a format lenders and auditors can evaluate without clarification.
Capability to Rebuild Fragmented Financial Histories
Many family firms carry partial ledgers. VJM Global reconstructs missing entries from bank traces, archived vouchers, and undocumented adjustments, restoring files so successors and auditors receive complete schedules.
Documented Approval Structures for Overlapping Family Roles
Family influence often outweighs job titles. VJM Global converts verbal approval habits into traceable workflows, storing evidence for vendor setups, reimbursements, and transfers across all involved parties.
Precision With Related-Party Tracking Across Family-Controlled Units
VJM Global maintains loan registers, cross-entity balances, and settlement trails for each unit under family control, tying every figure to identifiable cash movement instead of informal agreements.
Clear Interpretation of Cash Patterns and Relationship-Driven Credit Cycles
Cash behavior in family firms depends on family buyers and seasonal outlets. VJM Global segments inflows, identifies recurring repayment timing, and prepares forecasts tied to real collection habits.
With these capabilities, VJM Global gives family-run firms accounting support that reflects real operational behavior and strengthens financial clarity across every branch of the business.
Conclusión
Strong control over owner-linked spending, multi-household capital movements, and related-party activity gives family-run companies a financial base they can depend on. With accurate family business accounting, owners gain visibility into cash behavior, profit distribution patterns, and the true position of each branch of the family. This level of clarity becomes even more important when lenders, auditors, or successors rely on the books to evaluate risk and continuity.
VJM Global supports US family-run firms that need structured family business accounting capable of handling irregular cash cycles, fragmented historical records, and overlapping authority across relatives. Our team prepares audit-ready files, documents approval paths, and organizes related-party schedules so owners have clean, dependable data for both daily operations and long-term planning.
If your firm needs accounting support that reflects how family-driven decisions shape the books, VJM Global is ready to help you strengthen financial control and create reliable records for future growth.
Preguntas frecuentes
1. How does family business accounting handle personal payments routed through business accounts?
Family business accounting tags each personal expense to the correct owner’s ledger, adjusts capital accounts when needed, and documents the entry so tax exposure is not distorted.
2. Can family business accounting separate capital positions for different branches of the same family?
Yes. It maintains individual capital schedules for each household, recording contributions, withdrawals, reallocations, and settlement entries that clarify ownership without merging balances.
3. How are undocumented related-party loans treated in family business accounting?
They are reconstructed using bank traces, communication records, and timing patterns. Once verified, they are logged with clear schedules showing opening balance, adjustments, and settlement status.
4. What happens when multiple relatives approve payments without a formal workflow?
La contabilidad para empresas familiares transforma esos hábitos informales en registros de aprobación documentados, capturando pruebas de cada acción para que auditores y prestamistas puedan rastrear todas las transacciones.
5. ¿Cómo gestiona la contabilidad para empresas familiares los ingresos que provienen de puntos de venta familiares o de relaciones personales de larga data?
Segmenta los ingresos por punto de venta o grupo de clientes, identifica patrones de plazos de pago vinculados al crédito basado en relaciones y elabora previsiones que reflejan estos comportamientos recurrentes.
VJM Global
Descubre opiniones de expertos, consejos y novedades de VJM Global