

More U.S. companies are dealing with foreign currencies today. Around one-third of all small- and medium-sized U.S. exporters reported export activities in recent years. That means they face foreign-currency exposure.
When exchange rates shift, the impact goes beyond fluctuating cash. Revenue, costs, and even asset values can swing - sometimes by thousands of dollars. That makes foreign currency accounting critical to get right.
If you treat international invoices like domestic ones, you risk misreporting income, inflating expenses, and complicating tax and audit compliance. Proper FX accounting isn't a bonus. It's a must if you're buying, selling, or operating across borders.
This guide walks you through how foreign currency accounting works and why it's essential for U.S. businesses dealing with global transactions.
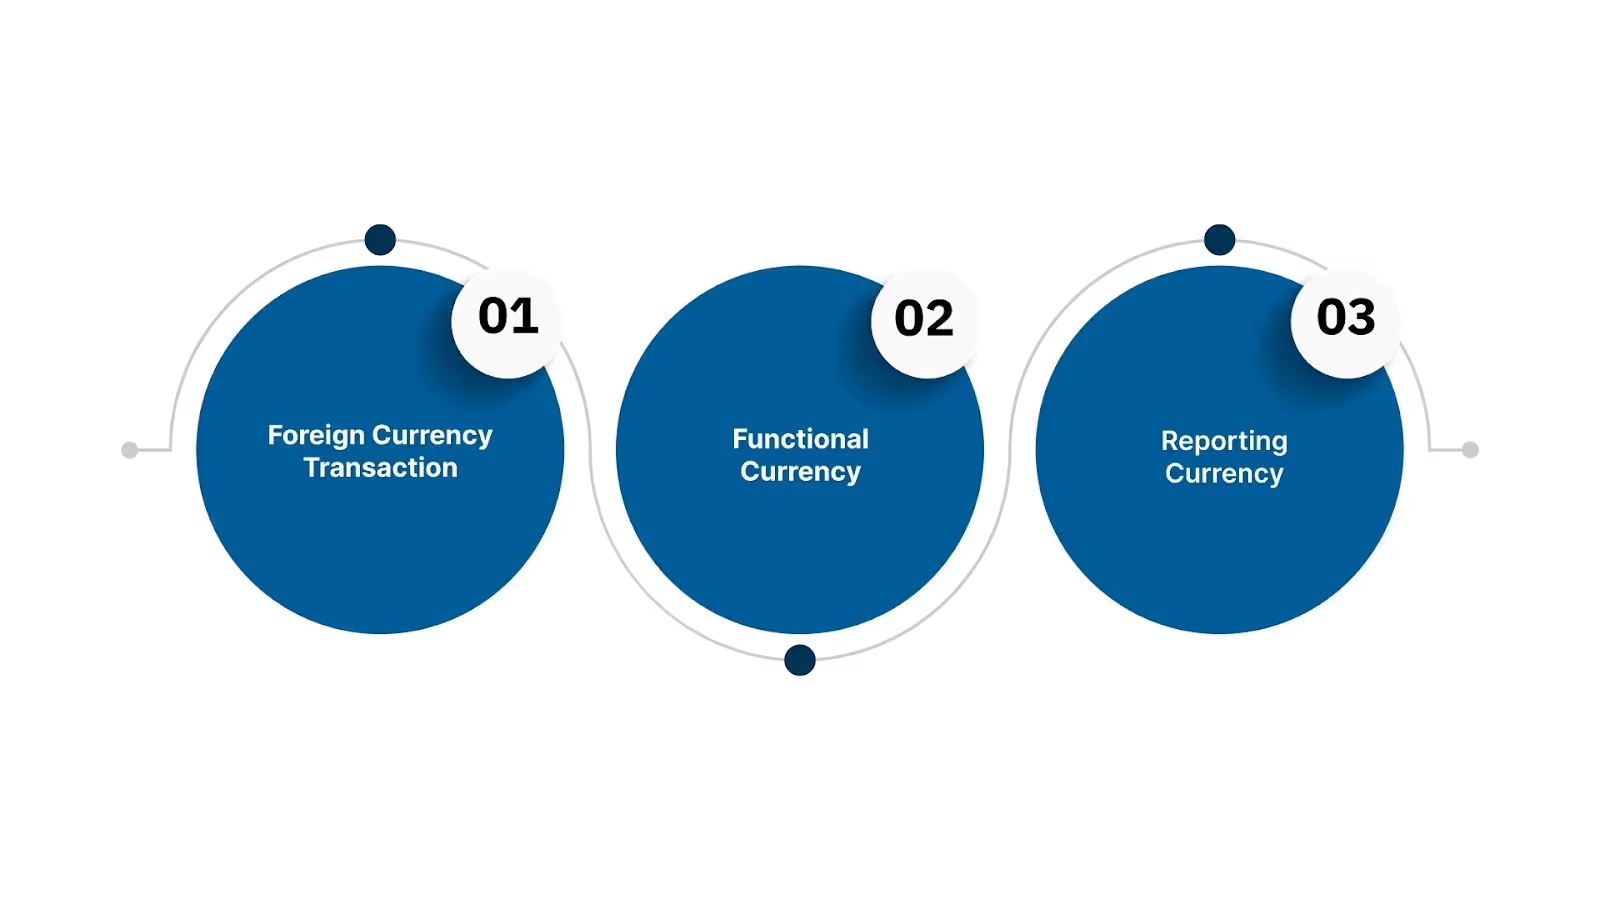
Foreign currency accounting exists because exchange rates change constantly. Any U.S. business that invoices, pays, or reports in another currency needs a way to convert those amounts into U.S. dollars accurately.
That's what this framework does: it tells you which currency to use, which rate to apply, and where gains or losses should show up on your financial statements.
Here are the core concepts businesses need before moving into the more advanced rules.
1. Foreign Currency Transaction
A foreign currency transaction happens anytime you:
These transactions must be recorded in USD using a specific exchange rate, which is where most mistakes begin.
2. Functional Currency
Your functional currency is the currency your business primarily operates in - usually USD for U.S. companies. Under ASC 830, every entity must determine its functional currency, because it determines:
For instance, a U.S. software company sells to Europe but pays staff and expenses in USD. Functional currency = USD.
A U.S. subsidiary manufacturing in Mexico, paying wages and suppliers in MXN, may have functional currency = MXN, not USD.
Choosing the wrong functional currency can distort revenue and expenses for the entire year.
3. Reporting Currency
Your reporting currency is the currency you use for financial statements.
For U.S. companies, this is almost always USD, even if a foreign subsidiary operates in a different functional currency.
This is why translation adjustments exist. It bridges the gap between functional currency and reporting currency.
Now that the core terms are clear, the next question is: How does foreign currency accounting actually work in practice?
Foreign currency accounting can look complicated, but it follows a clear logic once you understand the sequence. These are the questions U.S. businesses and CPA firms ask most often and the exact framework GAAP uses to answer them.
Under ASC 830, the functional currency is the currency that best reflects how the business generates and uses cash. It's not based on preference but on economic reality.
You determine functional currency by looking at:
Choosing functional currency incorrectly leads to misstatements in revenue, expenses, and COGS and is a common audit finding for multinational businesses.
But, now, how are foreign currency transactions recorded under GAAP?
Here's the rule CPA firms use daily:
For Example:
You invoice €10,000 at 1.10 USD/EUR → $11,000 revenue.
Customer pays when the rate is 1.08 → $10,800 collected.
That $200 difference is a foreign exchange loss.
This is where most businesses struggle, especially when AR/AP is large or when payment terms are long.
Now, how does consolidation work when subsidiaries operate in different currencies? When a U.S. parent consolidates foreign subsidiaries, GAAP requires:
This is why multi-currency consolidation is one of the most complex areas for CFOs and controllers, and one of the most common reasons companies outsource.
Suggested Read: Understanding US GAAP Consolidation Accounting Rules
When dealing with foreign currency accounting under ASC 830 (U.S. GAAP), many companies confuse two related but very different processes: remeasurement and translation.
The difference matters because each applies under different conditions, uses different exchange rates, and sends gains or losses to other parts of the financial statements.
Here's a breakdown to get it right:
It's important to understand because a multinational with multiple subsidiaries might remeasure some entities, translate others, depending on their functional currencies. Misapplying the wrong method can distort the consolidated balance sheet or income.
Let's understand this with a quick example:
Suppose a U.S. parent owns a subsidiary in Germany. The German entity keeps its books in euros (its functional currency = EUR). At consolidation, the parent needs to present in USD (reporting currency = USD).
If, instead, the German subsidiary had kept its books in USD (not EUR), then each foreign-currency transaction in euros would be remeasured into USD at the transaction date or period-end rate. This would generate FX gains/losses in the income statement each month.
Once you determine the functional currency correctly, you know whether to apply remeasurement or translation. Getting it wrong can misstate your income, assets, and equity.
Also Read: Preparing a GAAP Cash Flow Statement? Outsource from the US to India
Now that the mechanics are clear, how do you handle foreign currency exposure in day-to-day accounting without errors or a messy month-end close?
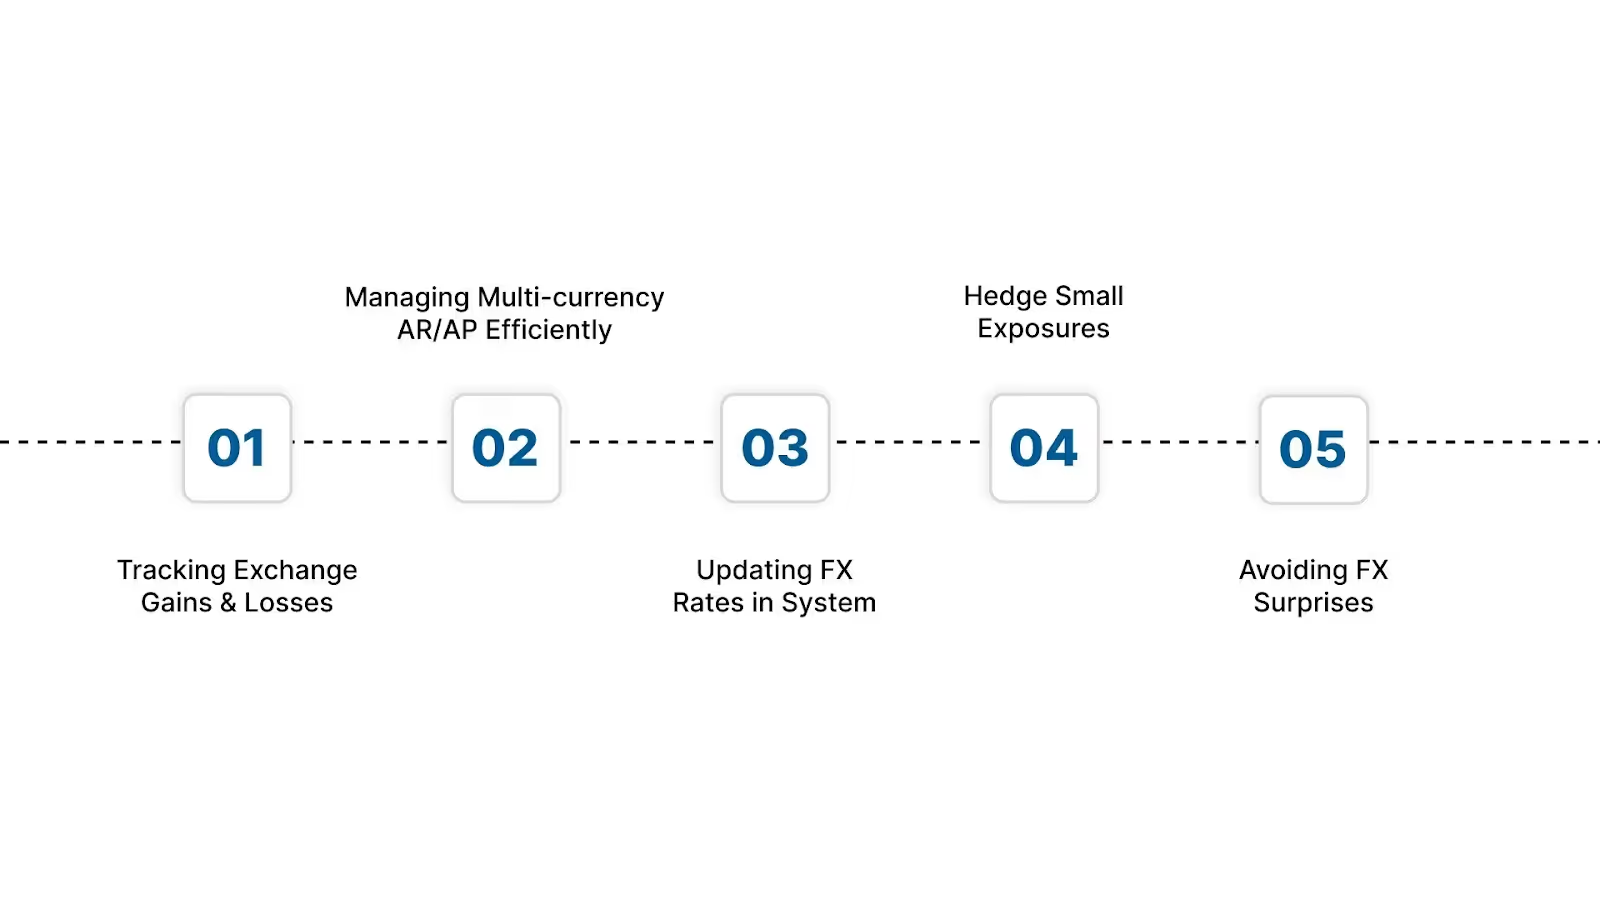
Foreign currency issues rarely show up during big transactions. They show up in the day-to-day close. These kinds of problems can become a headache when trying to keep monthly reporting clean.
Here are some quick strategies for you to handle your foreign currency in a non-chaotic manner:
Exchange gains and losses come from one place: changes in the exchange rate between the invoice date and settlement date.
To manage them cleanly:
Many U.S. controllers only review FX at quarter-end, which leads to messy catch-up entries and unpredictable earnings. Month-end revaluation prevents that.
How do you manage multi-currency AR/AP without creating chaos? The biggest exposure usually sits in open receivables and payables. Two rules keep things under control:
AR/AP is where most unexpected FX losses show up, not in bank accounts.
How often should you update FX rates in your system? Well, it depends on transaction volume:
The key is consistency. Using yesterday's rate for some entries and today's rate for others is one of the most common causes of audit adjustments.
Most small businesses don't need derivatives. But you should consider bare hedging if:
Sometimes hedging isn't about speculation. It's about preventing a 2% exchange movement from wiping out a 4% margin.
Now, how do you avoid FX surprises at month-end? Most "FX surprises" come from one of two issues: either a wrong rate applied at the transaction date, or balances not remeasured at the month-end.
A simple workflow reduces month-end headaches:
If foreign currency adjustments routinely delay your month-end close, VJM Global is here to help you. We help U.S. businesses set up clean remeasurement workflows and automated FX processes to keep your close predictable.
Best practices help with daily workflows, but errors still happen. Let's look at the mistakes that cause the biggest reporting and compliance problems.
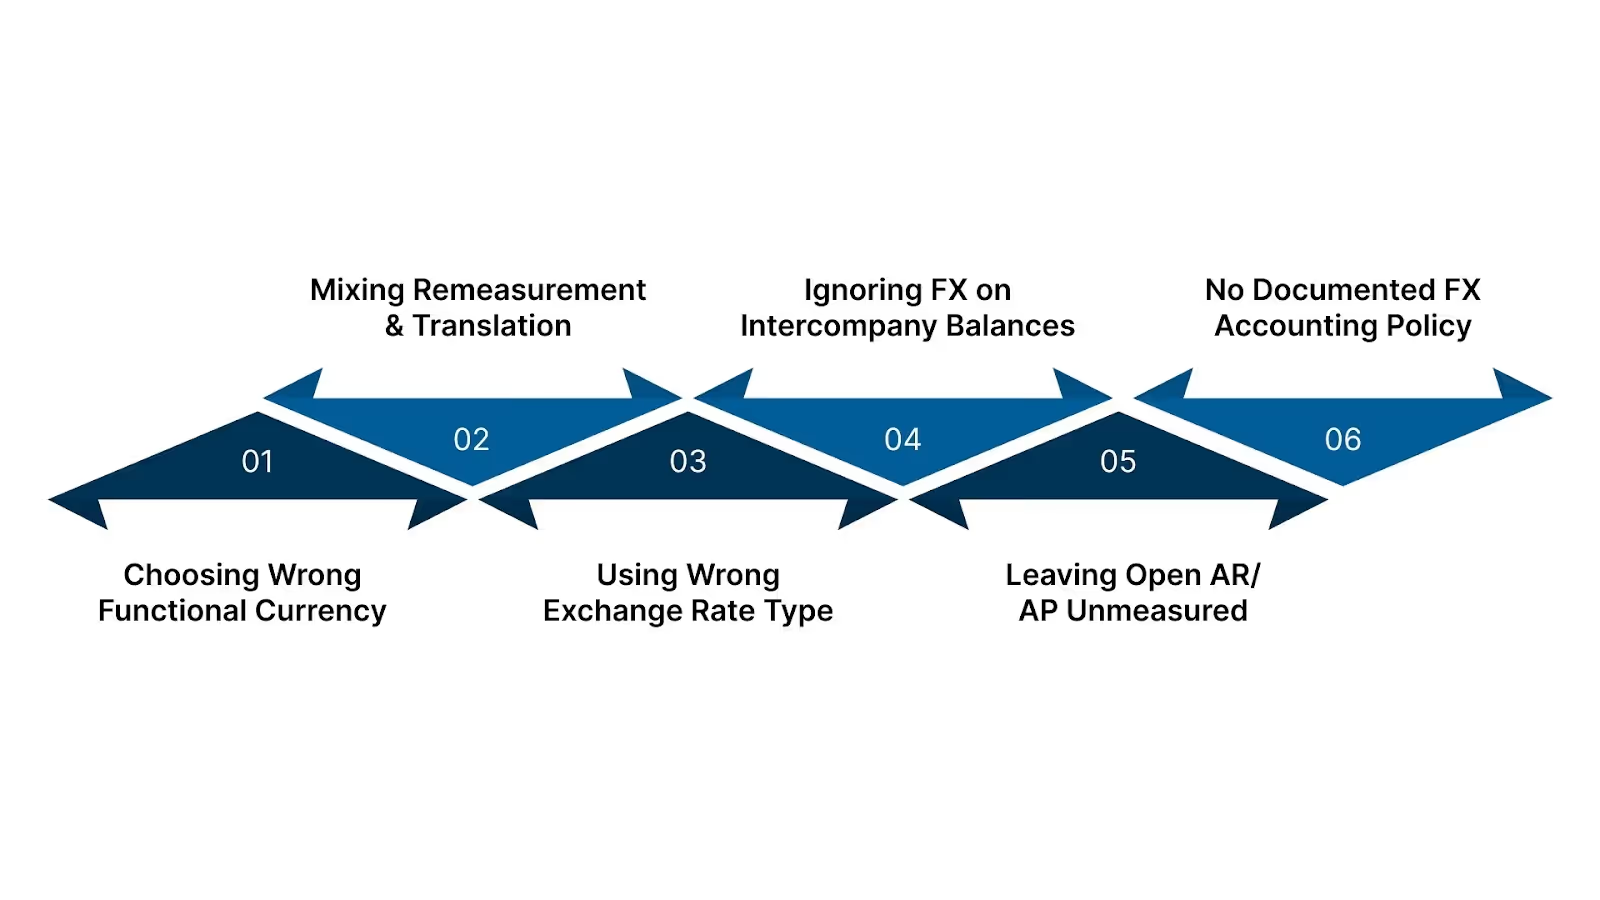
What happens when foreign currency accounting goes wrong? Well, these mistakes don't stay small. They compound across invoices, subsidiaries, and reporting cycles. They're among the most common issues flagged during audits for international businesses.
Below are the mistakes U.S. businesses make most often, paired with the exact fixes that prevent financial misstatements.
A lot of subsidiaries default to USD when another currency drives their actual cash flows. This single error distorts revenue, expenses, assets, and liabilities for the entire year.
¿Cómo evitarlo?
Companies often treat remeasurement (functional currency adjustment) and translation (consolidation adjustment) as the same process. They're not. One hits net income; the other hits OCI.
To avoid it, create two separate workflows:
Lock these workflows into your accounting policies so they're never blended.
Teams often apply average rates where GAAP requires spot rates or use outdated rates from prior periods. This is one of the most common causes of FX-related audit adjustments.
To avoid it, use a simple rate map:
Automate rate feeds to eliminate manual errors.
Intercompany loans and payables create quite an FX exposure that explodes at year-end if not remeasured monthly.
¿Cómo evitarlo?
When receivables and payables sit for weeks without remeasurement, FX gains and losses accumulate without warning. This leads to messy close adjustments.
¿Cómo evitarlo?
Sin una política, los equipos aplican tasas, métodos y prácticas de cierre inconsistentes. Esto genera hallazgos de auditoría y resultados financieros impredecibles.
Para evitarlo, redacte una política breve y clara conforme a la norma ASC 830 que cubra:
Revísela anualmente y capacite al personal al respecto.
Ahora que los riesgos están claros, el siguiente paso es elegir sistemas que prevengan estos errores automáticamente.
La contabilidad en moneda extranjera se vuelve compleja cuando los equipos dependen de hojas de cálculo o sistemas que no pueden automatizar las actualizaciones de tasas, la remedición o la consolidación multidivisa. Las herramientas adecuadas eliminan la mayoría de los errores tratados en la sección anterior.
A continuación, se presentan las herramientas que las empresas estadounidenses y las firmas de contadores públicos (CPA) utilizan realmente, junto con las funciones específicas que son importantes para el cumplimiento de la norma ASC 830.
Ideal para: Pequeñas y medianas empresas estadounidenses con un volumen moderado de transacciones en moneda extranjera
Por qué funciona:
Sin embargo, QuickBooks Online carece de consolidación multi-entidad, por lo que los grupos con subsidiarias extranjeras necesitan una capa adicional.
Ideal para: Empresas estadounidenses que operan en varios países
Por qué funciona:
La automatización de divisas de Xero es una de las funciones más precisas y consistentes del mercado para pequeñas y medianas empresas.
Ideal para: empresas con filiales extranjeras o estructuras multientidad
Por qué funciona:
Esta es la plataforma que eligen la mayoría de los directores financieros de empresas medianas en EE. UU. cuando la complejidad de las divisas aumenta.
Ideal para: empresas de fabricación o distribución con cadenas de suministro globales
Por qué funciona:
Ideal para empresas que trabajan con proveedores extranjeros, fletes, aduanas o almacenes en varios países.
Ideal para: startups estadounidenses en etapa inicial que se expanden internacionalmente
Por qué funciona:
Sencillo pero eficaz para volúmenes de transacciones más ligeros.
Ahora bien, estas opciones están bien, pero ¿qué características son las más importantes al elegir un software de contabilidad con capacidad para gestionar divisas?
Independientemente de la plataforma, estas son las características clave que determinan si el sistema realmente reducirá los errores en la gestión de divisas:
Estas características previenen los errores exactos de moneda funcional, tipo de tasa y remedición mencionados anteriormente.
Una vez cubiertas las herramientas, el siguiente paso es saber cómo elegir el enfoque de contabilidad de divisas adecuado para su empresa.
El enfoque adecuado depende del volumen de sus transacciones, su exposición, sus filiales y sus requisitos de información financiera. Este marco ayuda a las empresas estadounidenses a decidir qué método se ajusta a su realidad y cuándo recurrir a apoyo especializado.
Existen tres estrategias de tipos de cambio que las empresas consideran. Aquí le explicamos cuándo funciona cada una:
Tipo de cambio al contado (tipo de cambio de la fecha de la transacción)
Úselo cuando:
El tipo de cambio al contado es el enfoque más seguro bajo la norma ASC 830 y la única opción que cumple con la normativa para la mayoría de los activos y pasivos.
Tipo de cambio promedio mensual
Úselo cuando:
Los tipos de cambio promedio no pueden utilizarse para activos, pasivos, cuentas por cobrar/pagar o saldos intercompañía. Aquí es donde muchas empresas incumplen los PCGA sin darse cuenta.
Contrato a plazo o tipo de cambio cubierto
Úselo cuando:
Si utiliza coberturas, es necesaria la documentación. Sin ella, la contabilidad se complica rápidamente.
Para decidirlo, debería considerar una sencilla autoevaluación. Si responde "sí" a dos o más de las siguientes preguntas, se recomienda la externalización:
La contabilidad multidivisa es una de las principales categorías de externalización para las firmas de contadores públicos (CPA) y las empresas del mercado medio en EE. UU., ya que es donde los equipos internos pierden más tiempo.
Si no tiene claro qué método de divisas se ajusta mejor a su volumen de transacciones, filiales y requisitos de los PCGA, VJM Global está aquí para ayudarle a resolverlo. Ayudamos a las empresas estadounidenses a evaluar riesgos, establecer el marco contable de divisas adecuado y ejecutarlo con precisión sin retrasar su cierre contable.
La contabilidad en moneda extranjera afecta a todo, desde la precisión de los ingresos hasta la previsibilidad del flujo de caja. Con cada vez más empresas estadounidenses comprando, vendiendo y operando a través de fronteras, cumplir con la norma ASC 830 ya no es opcional. Una remedición limpia, una conversión correcta y unas políticas de tipos de cambio coherentes son lo que mantiene los estados financieros fiables y listos para auditoría.
En VJM Global, ayudamos a las empresas estadounidenses a eliminar la complejidad de las operaciones multidivisa. Así es como apoyamos sus flujos de trabajo financieros transfronterizos:
Asóciese con VJM Global para construir un marco contable de moneda extranjera que sea preciso, conforme a la normativa y diseñado para escalar con sus operaciones globales. Contáctenos hoy para simplificar la gestión de las finanzas internacionales de su empresa.
Se evalúa la moneda que impulsa los flujos de caja de la filial: ventas, mano de obra, materiales, financiación y decisiones de precios. Según la norma ASC 830, la moneda con la influencia económica más sustancial se convierte en la moneda funcional, no la moneda preferida de la empresa matriz.
Utilice el tipo de cambio al contado en la fecha de la transacción. Para ingresos o gastos recurrentes, puede aceptarse un tipo promedio si se aproxima razonablemente a los tipos diarios. Las partidas monetarias como cuentas por cobrar/pagar deben revalorizarse al tipo de cierre del periodo.
Las ganancias/pérdidas no realizadas surgen cuando las cuentas por cobrar, por pagar, préstamos o saldos bancarios en el extranjero se remedian al cierre del mes utilizando el tipo de cambio actualizado. La norma ASC 830 exige esta revalorización incluso antes de que se produzca el pago.
La conversión transforma las finanzas en moneda funcional de una entidad extranjera a la moneda de informe de la matriz. Los cambios en los tipos crean un ajuste de conversión que aparece en Otros Resultados Integrales (ORI), no en el beneficio neto, hasta que la entidad extranjera se venda o liquide.
Utilice un sistema con fuentes automatizadas de tipos de cambio, aplique reglas de tipos coherentes, remedie las partidas monetarias mensualmente y documente su política de ASC 830. La mayoría de los errores de divisas en pequeñas empresas provienen de asientos manuales o del uso inconsistente de tipos.




