


Managing multiple entities can make financial reporting feel overwhelming. A 2024 report notes that 78% of auditors view intercompany accounts as a high-risk area, with manual processes, complex structures, timing differences, and currency conversion ranked among the top causes of financial statement inaccuracies or delays. Without clear rules, it’s easy for numbers to become inconsistent, stakeholders to lose confidence, and compliance risks to escalate.
Gestionar múltiples entidades puede hacer que la presentación de informes financieros resulte abrumadora. Un informe de 2024 señala que el 78% de los auditores considera las cuentas intercompañía como un área de alto riesgo, donde los procesos manuales, las estructuras complejas, las diferencias temporales y la conversión de divisas se clasifican entre las principales causas de imprecisiones o retrasos en los estados financieros. Sin reglas claras, es fácil que las cifras se vuelvan inconsistentes, que las partes interesadas pierdan la confianza y que los riesgos de cumplimiento aumenten.
For U.S. companies with international operations or offshore entities, understanding these rules is essential. It’s not just about compliance; it’s about presenting financials that are accurate, transparent, and ready for scrutiny.
In this guide, we’ll walk through the key principles, models, and challenges of GAAP consolidation, and explain how applying them correctly supports stronger financial reporting.
Before getting into the details, it helps to understand the basics of how consolidation works under U.S. GAAP (Generally Accepted Accounting Principles). In simple terms, consolidation requires a parent company to combine the financial statements of its subsidiaries and present them as a single economic entity. This ensures stakeholders see the full financial picture rather than fragmented results.
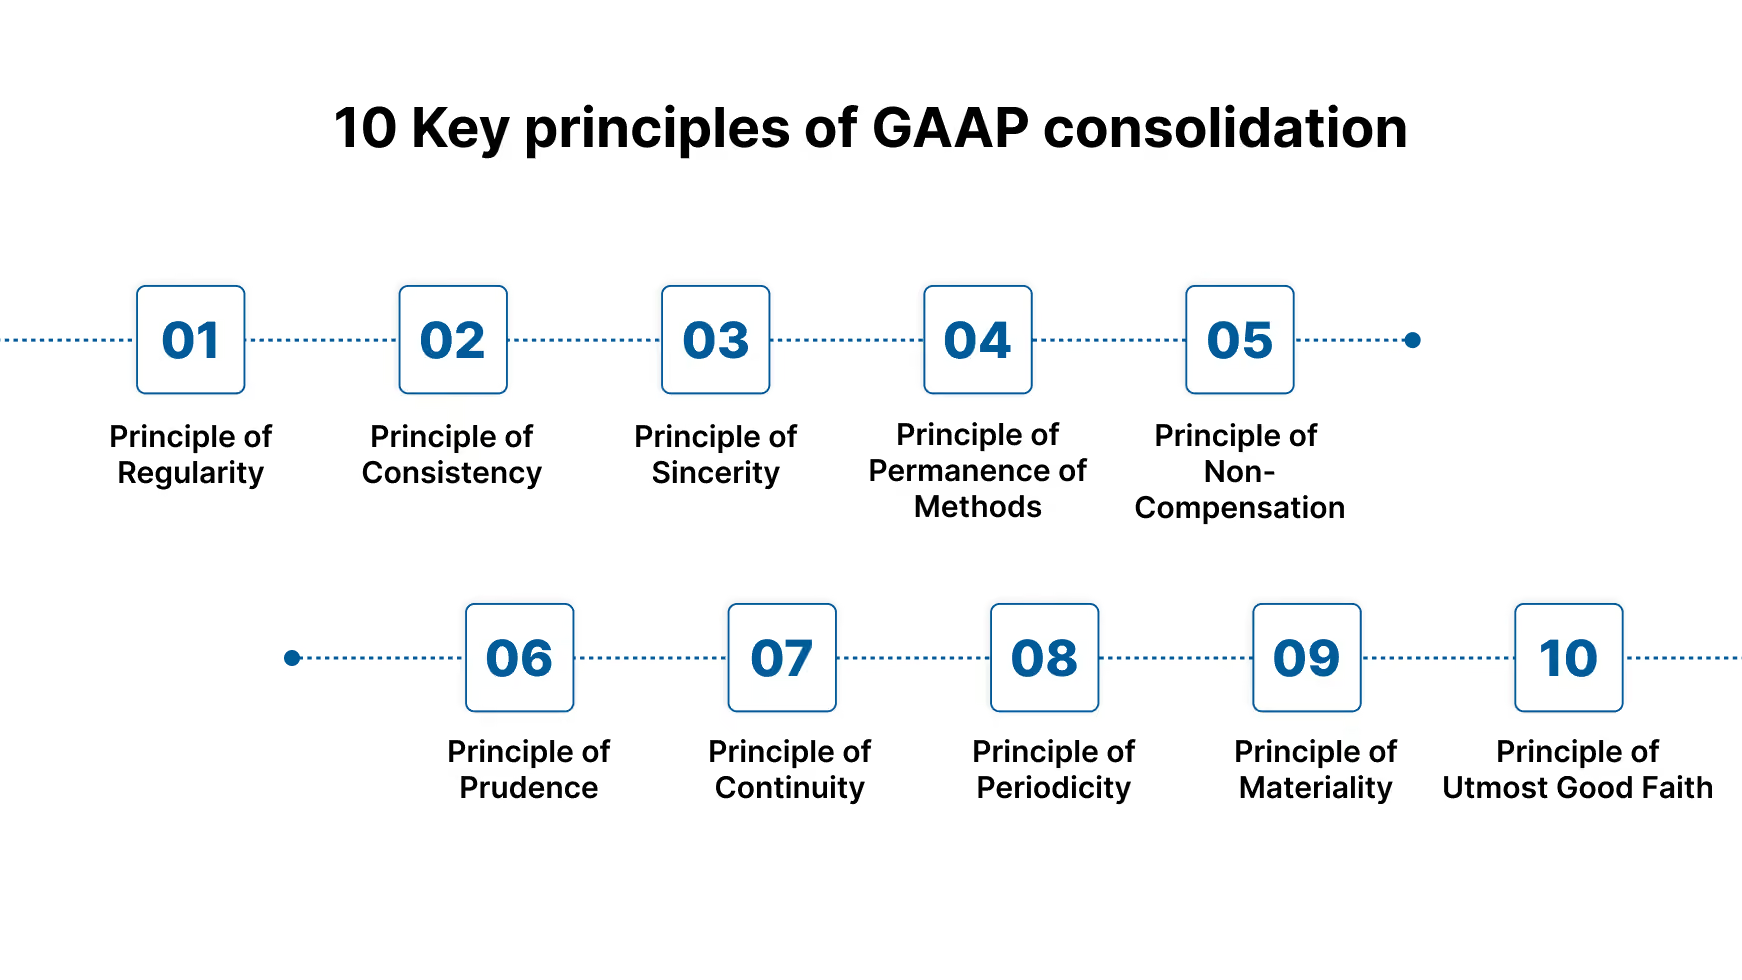
To maintain consistency and credibility in financial reporting, U.S. GAAP (Generally Accepted Accounting Principles) is built on ten core principles. These principles guide how businesses record, report, and present financial data, ensuring that consolidated statements are accurate, transparent, and comparable across reporting periods.
VJM Global helps U.S. businesses simplify consolidation by applying GAAP rules accurately while ensuring subsidiaries in India remain fully compliant with local regulations.
Descripción general de las normas de consolidación de los PCGA de EE. UU.
When deciding whether a company should consolidate another entity, U.S. GAAP provides two main models. These models help determine if the parent has a controlling financial interest and therefore must combine the subsidiary’s financial results into its own.
What it is:The VOE model applies when control is established through direct ownership of voting rights, generally more than 50% of a company’s voting stock.
How it works: If your company owns a majority of the voting shares in another business, you are presumed to have control. Under this model, you must consolidate the subsidiary’s financial results into your statements, eliminating intercompany transactions.
Beneficios:
What it is: The VIE model applies when control isn’t based on majority voting rights. Instead, it focuses on who has the power to direct significant activities of the entity and who absorbs risks or receives benefits from it.
How it works: If your company is involved in an entity where others hold the voting rights but you still bear the financial risks or enjoy most of the rewards, GAAP requires you to consolidate that entity. This prevents businesses from keeping obligations off the books simply because they don’t hold majority shares.
Beneficios:
Lea también: Entendiendo las diferencias entre GAAP y GAAS
Una vez que comprenda los modelos de consolidación, el siguiente paso es saber cuándo está obligado a consolidar los estados financieros de otra entidad con los suyos propios.
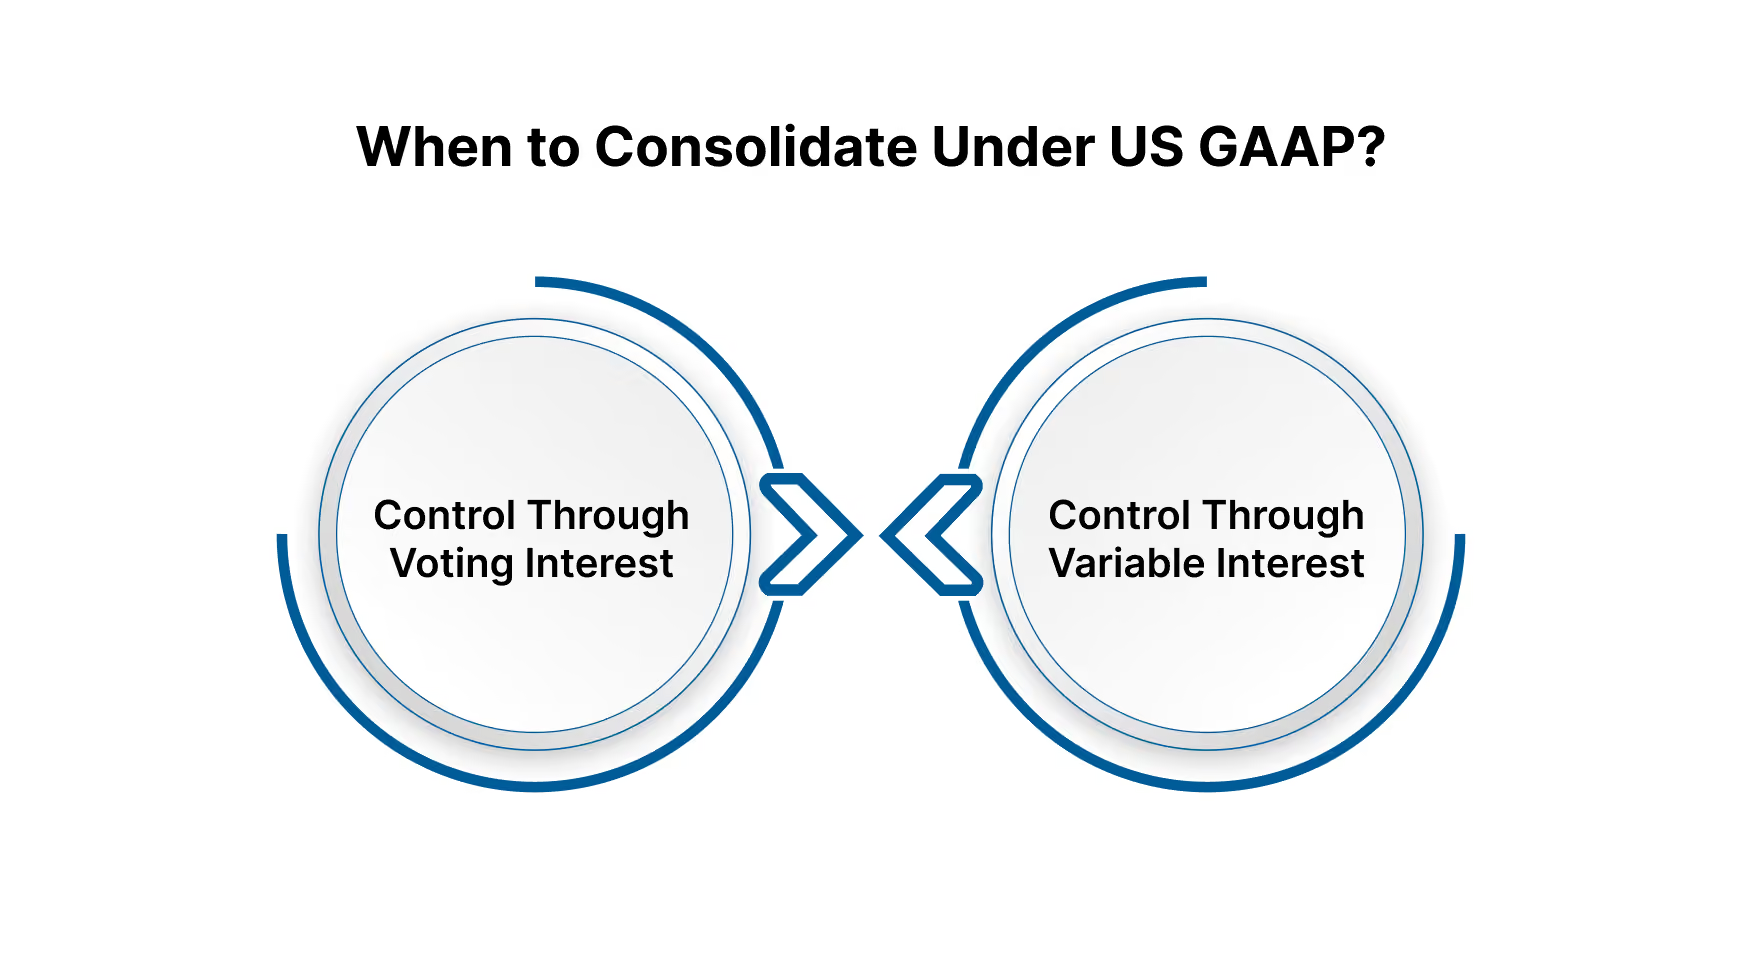
Bajo los US GAAP, la consolidación es necesaria cuando una empresa tiene un interés financiero de control en otra entidad. Esto garantiza que los estados financieros reflejen la verdadera situación económica del grupo en su conjunto.
Antes de analizar los desafíos y beneficios de la consolidación, es importante comprender cómo se comparan los US GAAP con las normas internacionales como las NIIF (IFRS).
Si bien tanto los US GAAP (Principios de Contabilidad Generalmente Aceptados) como las NIIF (Normas Internacionales de Información Financiera) tienen como objetivo garantizar la transparencia y la comparabilidad en la información financiera, sus enfoques difieren significativamente. Los GAAP se basan generalmente en reglas, mientras que las NIIF se basan en principios, lo que puede llevar a diferentes tratamientos para una misma transacción.
Comprender estas diferencias es fundamental para las empresas multinacionales que preparan estados financieros en distintas jurisdicciones.
Lea también: Entendiendo las normas de reconocimiento de ingresos de los US GAAP.
Si bien es esencial comprender las similitudes y diferencias entre los GAAP y las NIIF, las empresas también deben reconocer que aplicar las reglas de consolidación de los GAAP en la práctica puede conllevar sus propios desafíos.
Bajo los US GAAP, ciertos costos deben capitalizarse en lugar de contabilizarse como gastos inmediatos, lo que significa que se registran como activos en el balance general y se asignan a lo largo del tiempo. La regla clave es que solo deben capitalizarse aquellos costos que proporcionen beneficios económicos futuros a la empresa.
Algunos ejemplos incluyen:
Por otro lado, las reparaciones rutinarias, el mantenimiento y los costos administrativos se contabilizan como gastos de inmediato, ya que no generan beneficios a largo plazo. Distinguir adecuadamente entre los costos capitalizados y los gastos ayuda a garantizar una información financiera precisa y el cumplimiento de los GAAP.
Después de analizar cómo los GAAP tratan la capitalización de costos, otra área importante a considerar es cómo se reportan los cheques pendientes en los estados financieros.
Los cheques pendientes pueden generar confusión en la información financiera, y los PCGA (GAAP) ofrecen una guía específica sobre cómo deben tratarse. Según la FASB ASC 210, el enfoque se centra en lo que califica como "efectivo disponible para operaciones corrientes" y cómo ciertos activos y pasivos pueden (o no) compensarse.
En la práctica, funciona de la siguiente manera:
La conclusión: ambas interpretaciones existen, pero lo más importante es la consistencia y la divulgación. Las empresas deben aplicar un enfoque de manera consistente y explicar claramente su tratamiento en las notas a los estados financieros, garantizando la transparencia para auditores, reguladores y partes interesadas.
Lea también: Guía de lista de verificación de auditoría de empresas para negocios
01.webp
Aunque la consolidación bajo PCGA garantiza transparencia y consistencia en la información financiera, aplicar las reglas en la práctica no está exento de dificultades. Las empresas a menudo enfrentan obstáculos técnicos, operativos y de cumplimiento que pueden complicar el proceso.
Los desafíos clave incluyen:
Lea también: ¿Cómo encontrar los servicios de externalización contable adecuados para empresas en EE. UU.?
Comprender y aplicar las reglas de consolidación de los PCGA de EE. UU. es esencial para las empresas que necesitan preparar estados financieros confiables y mantener el cumplimiento. El marco garantiza consistencia, transparencia y precisión, pero a menudo surgen desafíos, desde determinar el control bajo los modelos de derecho a voto o de EIV hasta abordar problemas de informes complejos como la capitalización de costos y los cheques pendientes.
Si usted es una empresa estadounidense o una firma de contadores públicos (CPA) que busca apoyo experto, VJM Global está aquí para ayudarle. Con nuestro profundo conocimiento de las normas contables de EE. UU. y las regulaciones de la India, ofrecemos soluciones offshore confiables y rentables para simplificar la consolidación y la información financiera.
Comuníquese con VJM Global para una consulta gratuita y descubra cómo podemos apoyar sus necesidades de consolidación y cumplimiento a medida que crece internacionalmente. Programe una demostración hoy!
Las reglas de consolidación de los PCGA garantizan que una empresa matriz presente una imagen financiera completa y precisa al incluir los estados financieros de las entidades que controla. Esto ayuda a los inversores y a las partes interesadas a ver la verdadera posición económica de todo el grupo empresarial.
Bajo los PCGA de EE. UU., la consolidación es necesaria si usted tiene un interés financiero de control. Esto puede determinarse ya sea a través de derechos de voto mayoritarios (Modelo de Interés de Voto) o mediante poder significativo y absorción de riesgos (Modelo de Entidad de Interés Variable).
Uno de los principales desafíos es determinar el control en estructuras de propiedad complejas. Aplicar juicios en torno a las Entidades de Interés Variable (EIV) y garantizar una aplicación consistente a lo largo de los períodos de informe también puede ser difícil.
Mientras que los PCGA se basan más en reglas, las NIIF se basan en principios. Esto genera diferencias en áreas como la evaluación del control, la valoración de inventarios y la revalorización de activos. Las empresas que operan a nivel global deben abordar cuidadosamente estas diferencias en sus estados financieros.




