


Reconocer las diferencias entre los US GAAP (Principios de Contabilidad Generalmente Aceptados) y las NIIF (Normas Internacionales de Información Financiera) es fundamental para que los propietarios de empresas en EE. UU. tomen decisiones informadas que afecten a sus informes financieros.
Ambos marcos cumplen el mismo propósito: proporcionar un conjunto de directrices que las empresas deben seguir al preparar sus estados financieros. Sin embargo, su enfoque y aplicación pueden diferir significativamente, especialmente si opera a nivel internacional o está considerando expandir su negocio fuera de EE. UU.
Este blog explorará las diferencias clave entre los US GAAP y las NIIF, y cómo cada sistema afecta a su negocio en EE. UU.
Los GAAP se refieren al conjunto estandarizado de principios, normas y procedimientos contables utilizados en los Estados Unidos para preparar estados financieros. Estas directrices son establecidas por el Consejo de Normas de Contabilidad Financiera (FASB) para garantizar que las empresas informen sobre su desempeño financiero de manera consistente y precisa.
Al seguir los GAAP, las empresas pueden presentar su información financiera de manera clara y transparente, lo que permite a inversores, reguladores y partes interesadas comparar fácilmente los estados financieros entre distintas empresas. Esta consistencia también genera confianza y credibilidad, asegurando que las empresas cumplan con los requisitos normativos para la presentación de informes públicos.
Also Read: How to Find The Right Accounting Outsourcing Services for USA Business?
Para mantener este nivel de transparencia y garantizar el cumplimiento, VJM Global ofrece servicios contables especializados. Ayudamos a las empresas a optimizar sus procesos de información financiera, garantizando la precisión y el cumplimiento tanto de las normas locales como de las internacionales.
Ahora que entendemos qué implican los GAAP, exploremos por qué seguir estos principios es fundamental tanto para las empresas como para las partes interesadas.
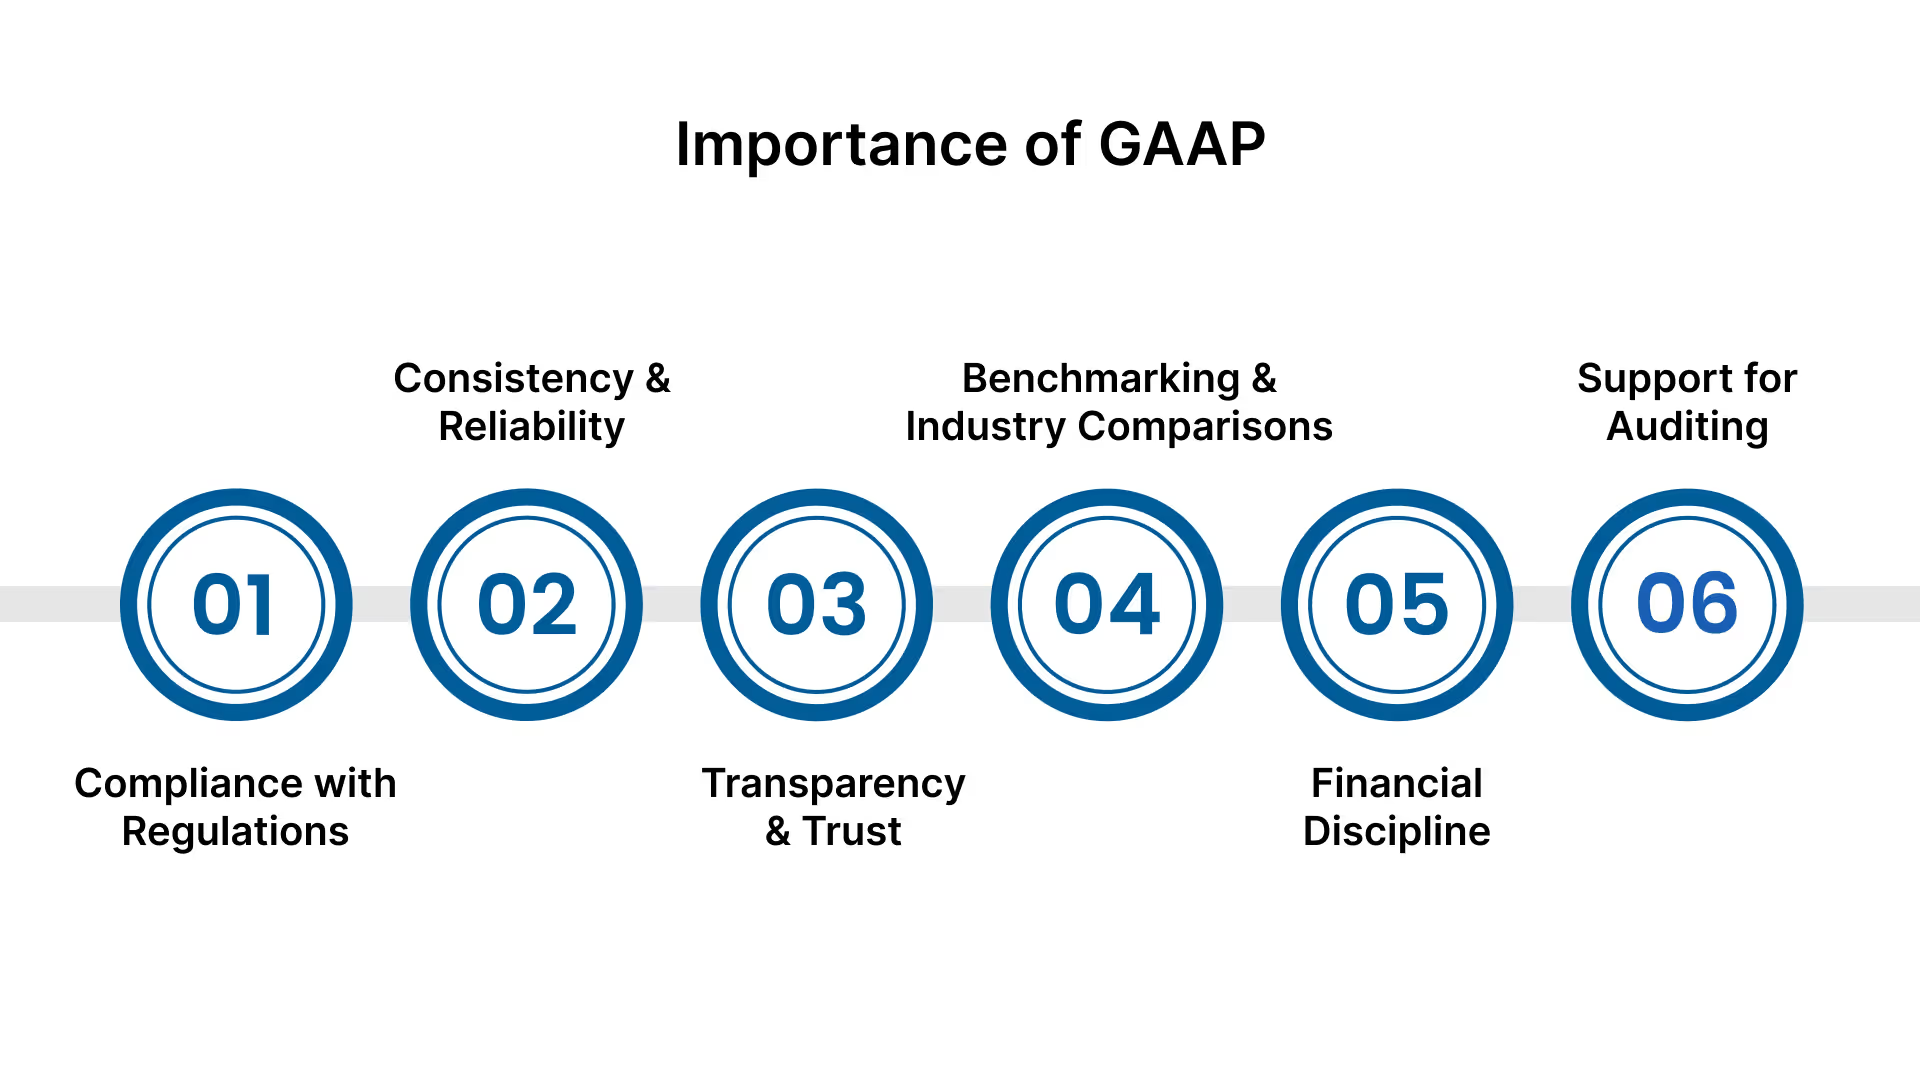
Cumplir con los GAAP es crucial para que las empresas estadounidenses garanticen la consistencia y el cumplimiento en la información financiera. A continuación, se presentan algunas razones clave por las que los GAAP son tan importantes:
Para comprender cómo funcionan los GAAP en la práctica, examinemos los marcos específicos que sustentan estos principios, proporcionando claridad y estructura a las empresas.
El marco de los GAAP proporciona la base sobre cómo las empresas deben reconocer, medir e informar las transacciones financieras. A continuación, se ofrece una descripción general de los componentes clave que conforman el marco de los GAAP:
La ASC 606 proporciona un modelo de cinco pasos para el reconocimiento de ingresos. Esto incluye la identificación de contratos con clientes, la determinación de las obligaciones de desempeño y la asignación de los precios de transacción. Garantiza que las empresas reconozcan los ingresos cuando el control de los bienes o servicios se transfiere al cliente, haciendo que el proceso sea más consistente en todos los sectores.
Bajo la ASC 842, las empresas deben reconocer todos los arrendamientos en el balance general tanto como un activo por derecho de uso como un pasivo por arrendamiento. Este marco cambia la forma en que se clasifican y reportan los arrendamientos, buscando una mayor transparencia sobre las obligaciones de arrendamiento de las empresas, que anteriormente podían permanecer fuera del balance bajo la ASC 840.
ASC 718 regula la contabilidad de la compensación basada en acciones, describiendo cómo las empresas deben medir y contabilizar como gasto las opciones sobre acciones, las acciones restringidas y otras retribuciones en capital otorgadas a los empleados. Esta norma garantiza que las empresas informen con precisión el costo de la compensación de los empleados vinculada a las concesiones y opciones sobre acciones.
ASC 350 proporciona orientación sobre cómo contabilizar y evaluar el deterioro del crédito mercantil (goodwill) y otros activos intangibles. Según esta norma, las empresas deben evaluar el deterioro del crédito mercantil anualmente, o con mayor frecuencia si ocurren ciertos eventos desencadenantes. Este marco garantiza que los estados financieros reflejen el valor real de los activos intangibles.
ASC 320 establece las directrices para la contabilidad de títulos de deuda y capital. Este marco exige que las empresas clasifiquen y midan las inversiones en valores según su intención de mantenerlos hasta el vencimiento, para su negociación o para fines de venta disponible.
Also Read: Company Audit Checklist Guide for Businesses
Tener una comprensión clara del marco de los PCGA (GAAP) nos prepara para explorar ejemplos del mundo real sobre cómo se aplican estos principios en diversas actividades contables.
Los PCGA de EE. UU. proporcionan directrices específicas para diversas prácticas contables con el fin de garantizar la coherencia y la precisión en la información financiera. A continuación, se presentan algunos ejemplos clave de cómo se aplican los PCGA:
El principio de asociación bajo los PCGA de EE. UU. establece que los gastos deben registrarse en el mismo período que los ingresos que ayudan a generar. Por ejemplo, si una empresa incurre en costos para producir bienes que se venden dentro del mismo período, esos costos se asocian con los ingresos de dichas ventas para ofrecer una imagen fiel de la rentabilidad.
Los PCGA de EE. UU. permiten a las empresas elegir entre diferentes métodos de valoración de inventarios, como FIFO (primero en entrar, primero en salir) o LIFO (último en entrar, primero en salir). El método elegido afecta la forma en que se reporta el valor del inventario, especialmente en tiempos de inflación, ya que determina el costo de los bienes vendidos y la valoración del inventario restante.
Bajo los PCGA de EE. UU., la depreciación se calcula utilizando métodos sistemáticos y racionales para asignar el costo de los activos tangibles a lo largo de su vida útil. Un método común es la depreciación lineal, donde el valor del activo se deprecia por igual durante su vida útil.
Ahora que hemos visto ejemplos específicos de los PCGA, es momento de centrar nuestra atención en las NIIF (IFRS), otro marco crucial para las empresas internacionales, y entender cómo se compara con los PCGA.
Las NIIF son las normas contables establecidas por el Consejo de Normas Internacionales de Contabilidad (IASB) y adoptadas por empresas de todo el mundo. Estas normas proporcionan un marco para la preparación y presentación de estados financieros, promoviendo la transparencia y la comparabilidad de la información financiera a través de las fronteras.
Las NIIF tienen como objetivo aportar uniformidad a la información financiera, asegurando que las empresas en diferentes países reporten sus datos financieros utilizando principios coherentes, lo que facilita a los inversores y partes interesadas evaluar la salud financiera de las empresas a nivel global.

Para las empresas, especialmente aquellas que operan en múltiples países o que buscan atraer inversores internacionales, la adopción de las NIIF conlleva varios beneficios:
Also Read: How to Find The Right Accounting Outsourcing Services for USA Business?
A continuación, exploraremos los principios y marcos clave que conforman las NIIF y cómo garantizan una información financiera precisa a nivel mundial.
Las NIIF operan bajo un marco basado en principios, lo cual difiere de la estructura basada en reglas de los US GAAP. En lugar de proporcionar instrucciones detalladas para cada tipo de transacción, las NIIF establecen principios generales que guían a las empresas en la preparación de sus estados financieros. Estos son los principios clave de las NIIF:
De acuerdo con la NIC 2, el inventario debe valorarse al menor valor entre su costo y su valor neto realizable. Esto garantiza que las empresas no sobrevaloren sus inventarios, reflejando una imagen más realista del valor de los activos y las posibles pérdidas.
La se centra en el reconocimiento, la medición y el deterioro de los activos y pasivos financieros. Introduce un enfoque prospectivo para reconocer las pérdidas crediticias esperadas, lo que marca un cambio respecto al modelo de pérdidas incurridas de normas anteriores, algo fundamental para las empresas que evalúan sus riesgos financieros.
La establece un marco integral para el reconocimiento de ingresos, indicando que estos deben reconocerse cuando el control del bien o servicio se transfiere al cliente. Este principio garantiza que las empresas reconozcan los ingresos de manera consistente en todos los sectores y transacciones.
Estos principios generales permiten una mayor flexibilidad en la presentación de informes, pero también exigen que las empresas utilicen su juicio profesional al aplicarlos.
Comprender los principios fundamentales de las NIIF es esencial, pero para apreciar su impacto total, examinemos cómo se aplican estas normas en la práctica mediante ejemplos específicos.
Las NIIF tienen varias características únicas en comparación con los US GAAP, ofreciendo flexibilidad y directrices generales para la información financiera. Aquí hay algunos ejemplos clave:
Bajo las NIIF, los ingresos se reconocen cuando el control de los bienes o servicios se transfiere al cliente. Esto puede diferir de los US GAAP, que a menudo reconocen los ingresos cuando se transfieren los riesgos y beneficios de la propiedad.
Las NIIF ofrecen a las empresas la opción de informar ciertos activos, como propiedades, planta y equipo, a su valor razonable en lugar de a su costo histórico. Esto es particularmente útil para activos sujetos a frecuentes fluctuaciones del mercado, como bienes raíces o instrumentos financieros.
Bajo la NIIF 16, las empresas deben reconocer la mayoría de los arrendamientos en sus balances, lo que significa que los activos arrendados y los pasivos correspondientes deben ser reportados. Esto contrasta con los US GAAP, que distinguen entre arrendamientos operativos y financieros, permitiendo que algunos arrendamientos permanezcan fuera del balance.
Also Read: Company Audit Checklist Guide for Businesses
Ahora que hemos visto cómo funcionan las NIIF en la práctica, es importante compararlas directamente con los GAAP para resaltar sus principales diferencias y similitudes.
The differences between US GAAP and IFRS can significantly impact how businesses report their financial position and performance. The table below outlines the key differences:
With a clear understanding of these differences, it’s also important to explore how GAAP and IFRS affect specific industries, as their application can vary depending on sector-specific needs.
The differences between US GAAP and IFRS can have significant implications across different industries, affecting how businesses in those sectors report their financial performance. Here's how each framework impacts various industries:
Also Read: How to Find The Right Accounting Outsourcing Services for USA Business?
Now that we understand the industry-specific implications, let’s weigh which of the two frameworks, GAAP or IFRS, is the better choice for your business.
The decision of whether US GAAP or IFRS is the better choice depends largely on your business operations, goals, and future plans. Here’s a breakdown to help determine which framework might be more beneficial:
If your company operates primarily within the US or is publicly traded in the US, US GAAP may be the better choice due to its highly detailed, rules-based structure. The clarity and consistency that US GAAP offers are particularly beneficial for smaller businesses or those with more straightforward financial activities.
If your business is planning to expand or already operates globally, IFRS offers greater flexibility and global compatibility, which can help facilitate reporting and compliance in international markets. Many countries require or prefer IFRS for their financial reporting, making it essential for businesses involved in global trade or investment to adopt this framework.
Ultimately, understanding both frameworks and their application can help businesses make an informed choice about which reporting standard is right for them.
If you’re planning to expand your business into India, VJM Global can support you in adjusting to the regulatory system. We specialize in company registration in India, assisting US entrepreneurs, SMEs, startups, and professional service firms in setting up branch offices, liaison offices, or private limited companies.
Understanding the key differences between US GAAP vs IFRS is essential for US business owners and entrepreneurs, especially if you plan on operating internationally or seeking foreign investment. While US GAAP offers a detailed, rules-based approach, IFRS provides a more flexible, principles-based framework. The right choice for your business depends on your industry, international exposure, and long-term goals.
VJM Global provides tailored solutions to help US businesses optimize their financial operations, ensuring compliance with both FASB and IFRS standards. With our expertise, we help you overcome the complexities of financial management while ensuring regulatory compliance.
Schedule a demo with VJM Global to explore how we can support your financial strategy and ensure adherence to FASB and IFRS compliance.
US GAAP is rules-based and more detailed, while IFRS is principles-based, allowing for greater flexibility in application.
IFRS is the global standard, facilitating consistent and comparable financial reporting across international markets.
Yes, US GAAP is more detailed and prescriptive, which can make it more complex than IFRS, which relies on broader principles.
While US GAAP is required for US companies, those with international operations or plans to go global may choose to adopt IFRS for compatibility.
For small businesses operating primarily within the US, US GAAP is typically more suitable due to its structured guidelines and familiarity. However, global expansion may require IFRS adoption.




