El sector inmobiliario siempre ha sido una de las vías más fiables para generar riqueza. En 2024, el sector inmobiliario de la India atrajo 6500 millones de dólares en inversiones institucionales, lo que supone un salto del 22% respecto al año anterior, una clara señal de la creciente confianza de los inversores y de la resiliencia del mercado.
Pero el crecimiento conlleva complejidad. Los inversores actuales se enfrentan a tipos de interés variables, estructuras fiscales en evolución y una demanda cambiante tanto en espacios residenciales como comerciales. Ya no basta con "comprar y mantener". El éxito a largo plazo en el sector inmobiliario depende de lo bien que planifique sus finanzas, equilibrando el flujo de caja, la deuda, los impuestos y la diversificación.
Tanto si es un comprador primerizo como si gestiona varias propiedades, comprender la planificación financiera puede ayudarle a tomar decisiones más inteligentes, minimizar los riesgos y obtener rendimientos constantes.
En esta guía, exploraremos diez consejos prácticos de planificación financiera para ayudarle a abordar la inversión inmobiliaria con claridad, estructura y confianza.
Puntos clave
La planificación financiera inmobiliaria es crucial: Unos objetivos de inversión claros, un conocimiento sólido de su salud financiera y un presupuesto detallado son fundamentales para tomar decisiones inmobiliarias rentables.
Supervisión y ajustes periódicos: Realice un seguimiento continuo del flujo de caja, el rendimiento de la propiedad y las tendencias del mercado para mantenerse informado y realizar los cambios necesarios en su estrategia de inversión.
Diversifique para reducir el riesgo: Distribuya sus inversiones entre diferentes tipos de propiedades y ubicaciones para protegerse contra las caídas del mercado y lograr rendimientos más estables.
La planificación fiscal puede aumentar los rendimientos: Comprender las deducciones fiscales, las exenciones por ganancias de capital y la amortización le permite minimizar los impuestos y mejorar la rentabilidad general de sus inversiones.
Utilice la financiación con prudencia: Pedir dinero prestado a través de hipotecas o préstamos puede aumentar sus rendimientos, pero es importante evaluar cuidadosamente los términos y los riesgos que conlleva.
Qué es la planificación financiera inmobiliaria y por qué es importante
La planificación financiera inmobiliaria es esencial para los inversores que desean crear y preservar riqueza a través de inversiones inmobiliarias. Más allá del coste de compra inicial, el sector inmobiliario conlleva gastos continuos como impuestos sobre la propiedad, seguros, mantenimiento y reparaciones inesperadas, todo lo cual puede afectar a la rentabilidad.
Sin un plan financiero bien estructurado, los inversores corren el riesgo de sufrir problemas de flujo de caja, perder posibles ahorros fiscales y no estar preparados para las fluctuaciones del mercado o los costes imprevistos. Una planificación financiera adecuada ayuda a los inversores a gestionar estos retos con eficacia y a garantizar el éxito a largo plazo.
Una planificación financiera inmobiliaria eficaz abarca:
Establecimiento de objetivos de inversión claros: Definir objetivos específicos, ya sea para obtener ingresos por alquiler, revalorización de la propiedad o diversificación de la cartera, conduce a estrategias de inversión centradas.
Supervisión del flujo de caja: El seguimiento periódico de los ingresos y gastos ayuda a mantener la liquidez e identifica áreas de reducción de costes.
Preparación para imprevistos: Establecer reservas para gastos imprevistos, como reparaciones de emergencia o periodos de desocupación, protege contra las tensiones financieras.
Consejos para la planificación financiera inmobiliaria
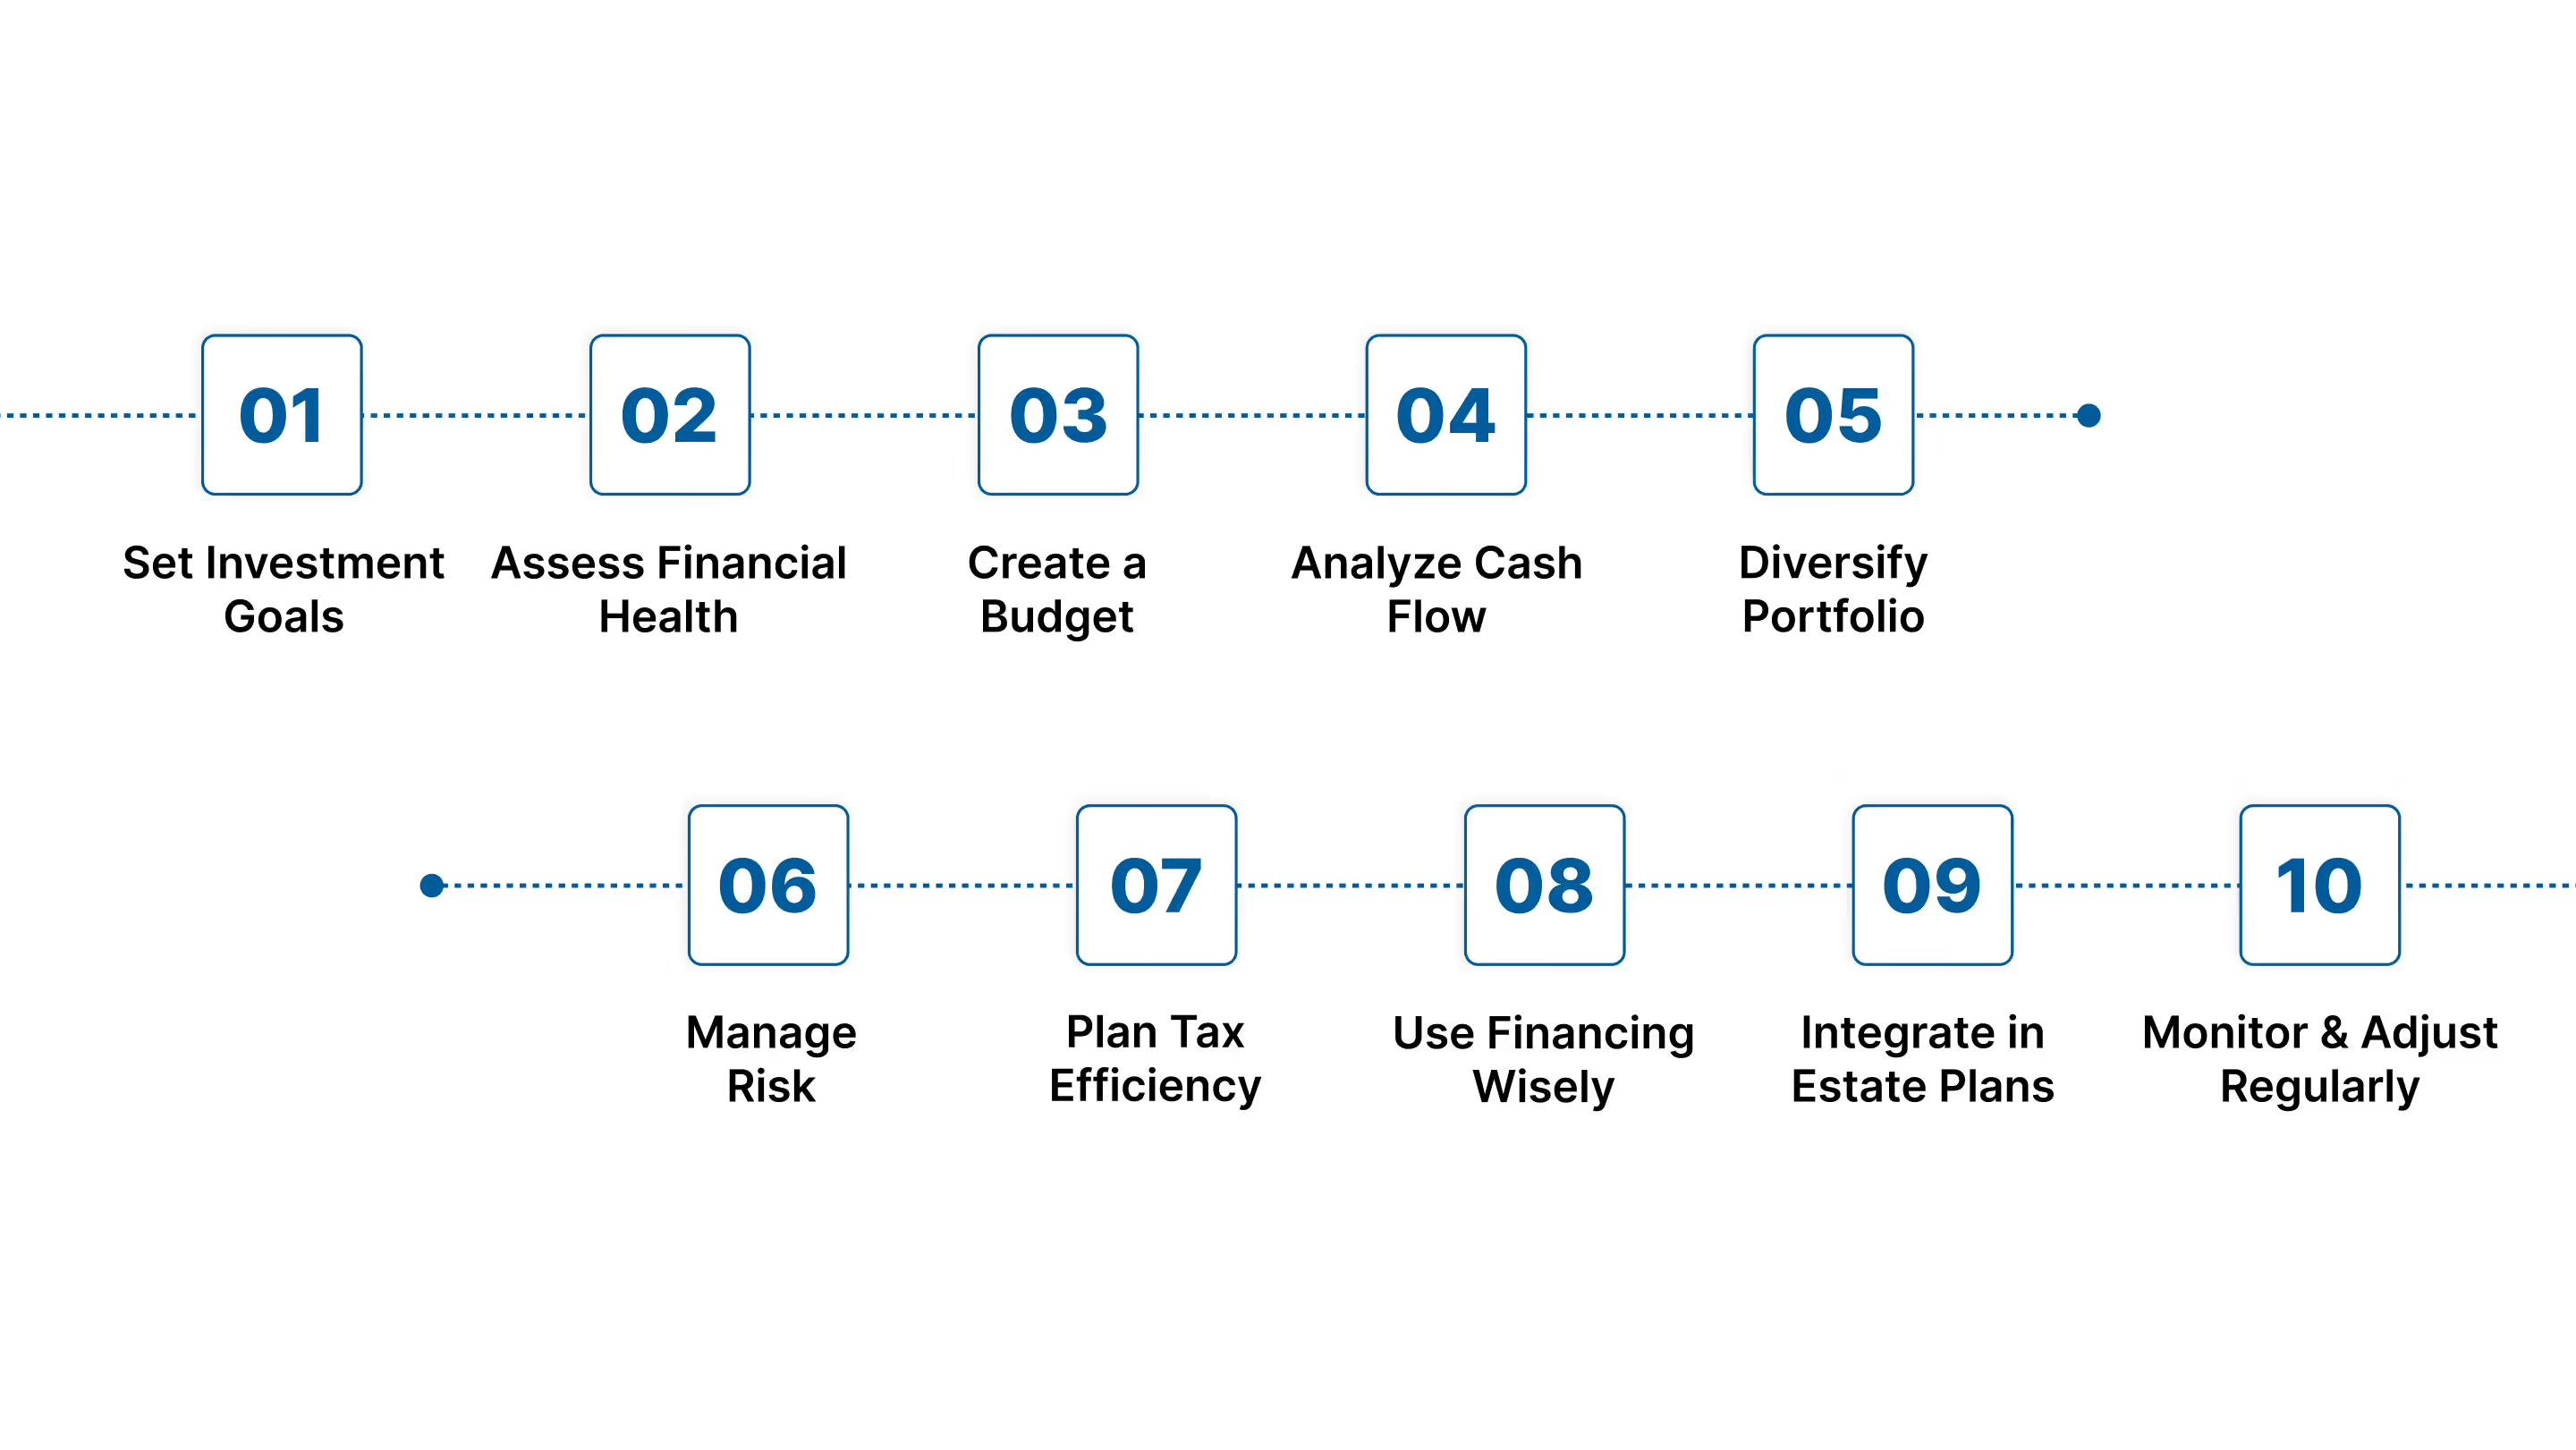
La planificación financiera inmobiliaria es clave para invertir con éxito, gestionar los costes, maximizar los rendimientos y mitigar los riesgos. Una planificación eficaz implica establecer objetivos de inversión claros, comprender su salud financiera y crear un presupuesto detallado. Siguiendo estos consejos, los inversores inmobiliarios pueden construir una cartera resistente que crezca de forma sostenible a lo largo del tiempo.
1. Establezca objetivos de inversión claros
Establecer objetivos de inversión bien definidos es fundamental para el éxito en el sector inmobiliario. Unos objetivos claros proporcionan dirección, ayudando a los inversores a tomar decisiones alineadas con sus aspiraciones financieras.
Aspectos clave a tener en cuenta:
Defina objetivos específicos: Determine si su enfoque se centra en generar ingresos pasivos a través de propiedades de alquiler, lograr la revalorización del capital o participar en proyectos de desarrollo inmobiliario.
Utilice el marco SMART: Asegúrese de que sus objetivos sean específicos, medibles, alcanzables, relevantes y limitados en el tiempo. Por ejemplo, aspirar a adquirir una propiedad que genere un 10% de retorno de la inversión en los próximos 12 meses.
Alinee los objetivos con sus circunstancias personales: Tenga en cuenta factores como su situación financiera actual, su tolerancia al riesgo y su horizonte de inversión para establecer objetivos realistas y alcanzables.
Revise y ajuste los objetivos periódicamente: El mercado inmobiliario es dinámico; reevalúe periódicamente sus objetivos para adaptarse a los cambios del mercado y a sus circunstancias personales.
2. Evalúe su salud financiera actual
Antes de realizar cualquier inversión inmobiliaria, analice su posición financiera. Comprender su salud financiera le ayudará a determinar cuánto puede permitirse invertir, el nivel de riesgo que puede asumir y si está preparado para cualquier fluctuación financiera. Este paso fundamentará las decisiones de inversión y ayudará a evitar el sobreendeudamiento.
Pasos clave para evaluar la salud financiera:
Evalúe la liquidez: Observe su efectivo disponible o sus activos de fácil acceso, como cuentas de ahorro, inversiones líquidas y fondos de emergencia. Saber cuánto puede destinar a una inversión determinará qué tipo de propiedades puede permitirse.
Analice la relación deuda-ingresos: Su ratio de endeudamiento (DTI, por sus siglas en inglés) compara sus obligaciones de deuda mensuales (como préstamos y pagos de tarjetas de crédito) con sus ingresos brutos mensuales. Un DTI más bajo proporciona mayor capacidad de endeudamiento al solicitar financiación inmobiliaria.
Revise su historial crediticio: Una buena calificación crediticia puede abrir las puertas a mejores tipos hipotecarios y condiciones de financiación, reduciendo el coste del préstamo a lo largo del tiempo. Compruebe su historial crediticio con regularidad y tome medidas para mejorarlo si es necesario.
Evalúe el fondo de emergencia: Las inversiones inmobiliarias pueden ser impredecibles, con periodos de desocupación, costes de mantenimiento o reparaciones inesperadas. Disponer de un fondo de emergencia ayuda a amortiguar estas brechas financieras y evita que tenga que liquidar inversiones en momentos difíciles.
Comprenda las implicaciones fiscales: Invertir en propiedades puede tener consecuencias fiscales, como deducciones por intereses hipotecarios, impuestos sobre la propiedad y amortización. Comprenda cómo afectan estos factores a su situación financiera general.
Creating a budget is a fundamental step, as it provides a clear breakdown of expected expenses and income in managing real estate investments. This further helps investors assess whether the property will generate profit or drain resources over time.
Key Components of a Real Estate Investment Budget:
Initial Acquisition Costs: These include the down payment, closing fees, inspection costs, and any necessary repairs or renovations before the property is ready for rental.
Operating Expenses: Regular expenses such as property taxes, insurance premiums, utility costs, and property management fees should be factored in. These are recurring costs that directly affect the property’s profitability.
Maintenance and Repairs: Set aside a portion of your budget for ongoing maintenance, such as landscaping, plumbing, or HVAC repairs.
Vacancy Reserves: Since rental properties don’t always stay occupied, budgeting for vacancies helps you manage periods without rental income. This reserve will help you cover costs during tenant turnover or market downturns.
Capital Expenditures (CapEx): Allocate funds for upgrades or replacements, such as roofing, appliance replacements, or structural improvements..
Contingency Fund: Create a financial cushion for unforeseen expenses or emergencies, such as natural disasters or market shifts, that could affect your property’s cash flow.
4. Analyze Cash Flow and Returns
Assessing cash flow and return metrics is essential for understanding the financial viability of a real estate investment. These analyzes help determine whether the property generates enough income to cover expenses and provide a profit. Analyzing key financial metrics will allow investors to make decisions on property management strategies to maximize returns.
Key Metrics to Evaluate:
Net Operating Income (NOI): Calculated by subtracting operating expenses from gross rental income, NOI provides a clear picture of a property's profitability before financing costs.
Cash-on-Cash Return: This metric measures the annual pre-tax cash flow relative to the total cash invested. It's useful for assessing the immediate return on investment.
Capitalization Rate (Cap Rate): The cap rate is the ratio of NOI to the property's current market value or acquisition cost. It offers a quick estimate of the ROI.
Internal Rate of Return (IRR): IRR represents the annualized rate of return over the investment's holding period, accounting for the time value of money. It helps compare the profitability of different investment opportunities.
Gross Rent Multiplier (GRM): GRM is calculated by dividing the property's price by its gross annual rental income. While not as detailed as other metrics, it provides a quick estimate of value.
5. Diversify Your Portfolio
Diversification in real estate investment involves spreading your investments across various property types, geographic locations, and investment structures to mitigate risk and boost returns. By not concentrating your investments in a single area, you reduce exposure to market fluctuations and unforeseen economic shifts.
Key Strategies for Diversification:
Invest Across Different Property Types: Allocate your investments among residential, commercial, industrial, and retail properties. Each sector responds differently to economic cycles, and diversifying helps balance risks and rewards.
Geographic Diversification: Invest in properties located in various regions or cities. This approach protects your portfolio from localized economic downturns or regulatory changes.
Utilize Real Estate Investment Vehicles: Consider investing through Real Estate Investment Trusts (REITs), Real Estate Mutual Funds, or Crowdfunding platforms.
Incorporate Different Investment Strategies: Combine various investments such as long-term buy-and-hold, short-term flips, or value-added strategies. This will provide a balanced mix of steady income and capital appreciation.
Real estate investments inherently carry risks like market fluctuations, tenant issues, and unforeseen property expenses. Implementing risk management strategies safeguards investments and long-term profitability.
Key Risk Management Techniques:
Risk Avoidance: Steer clear of investments that present excessive risk. For example, avoid properties near lake beds that are prone to natural disasters.
Risk Control: Implementing measures to minimize potential risks. This includes conducting thorough property inspections, maintaining regular maintenance schedules, and screening tenants to reduce the likelihood of legal issues.
Risk Transfer: Shifting the financial burden of certain risks to third parties through insurance policies. Property insurance, liability coverage, and rent loss insurance can protect against unforeseen events.
Diversification: Spreading investments across different property types and geographical locations to mitigate the impact of a downturn in any single market.
Due Diligence: Conducting research before making investment decisions, like analyzing market trends, property histories, and local regulations.
7. Plan for Tax Efficiency
Strategic tax planning is essential for real estate investors aiming to maximize returns and minimize liabilities. India's tax laws offer various provisions that can be used to achieve tax efficiency.
Key Tax Planning Strategies:
Deducciones por préstamos hipotecarios: Según la Sección 24(b) de la Ley del Impuesto sobre la Renta, los inversores pueden solicitar una deducción de hasta 2 lakh de rupias anuales sobre los intereses pagados por préstamos hipotecarios de propiedades de ocupación propia. Además, la Sección 80C permite una deducción de hasta 1,5 lakh de rupias sobre el reembolso del capital.
Aproveche las exenciones por ganancias de capital: Para reducir el impuesto sobre las ganancias de capital a largo plazo (LTCG), los inversores pueden reinvertir los ingresos de la venta de una propiedad en otra propiedad residencial bajo la Sección 54 o en bonos específicos bajo la Sección 54EC.
Solicite deducciones por depreciación: Los inversores inmobiliarios pueden solicitar la depreciación de la propiedad, lo que reduce la renta imponible. Esta deducción está disponible tanto para propiedades residenciales como comerciales.
Optimice la tributación de los ingresos por alquiler: Los ingresos por alquiler tributan bajo el concepto de 'Ingresos por propiedad inmobiliaria'. Los inversores pueden solicitar una deducción estándar del 30% sobre el valor anual neto, que incluye reparaciones y mantenimiento.
Considere los Fideicomisos de Inversión Inmobiliaria (REIT): Invertir en REIT ofrece una forma de obtener ingresos del sector inmobiliario sin necesidad de ser propietario directo. Los REIT en la India se benefician de la transparencia fiscal, lo que significa que los ingresos solo tributan en manos del inversor, no a nivel del REIT.
VJM Global ofrece soluciones integrales para empresas inmobiliarias que establecen operaciones en la India, proporcionando integración con las leyes fiscales locales y el cumplimiento normativo. Desde la optimización y planificación fiscal hasta la externalización de la contabilidad y el asesoramiento para la creación de empresas, VJM Global es su socio comprometido con maximizar su rentabilidad y minimizar sus obligaciones fiscales. Hable con nuestros asesores hoy mismo!
8. Utilización adecuada de la financiación
Utilizar capital prestado es una estrategia fundamental en la inversión inmobiliaria. Al emplear el dinero de terceros a través de préstamos, los inversores pueden adquirir propiedades que, de otro modo, estarían fuera de su alcance. Sin embargo, este enfoque requiere una consideración cuidadosa de los riesgos y costes asociados.
Opciones de financiación clave:
Hipotecas tradicionales: Los préstamos convencionales de bancos o instituciones financieras se utilizan habitualmente para la adquisición de propiedades. Requieren un pago inicial y tienen tipos de interés fijos o variables.
Préstamos de capital privado (Hard Money): Son préstamos a corto plazo garantizados por la propia propiedad, utilizados a menudo para proyectos de reforma y venta rápida. Ofrecen un acceso rápido al capital, pero conllevan tipos de interés más altos y plazos de amortización más cortos.
Prestamistas privados: Particulares o grupos que prestan dinero para inversiones inmobiliarias. Las condiciones pueden ser más flexibles, pero es crucial contar con acuerdos claros para evitar posibles conflictos.
Financiación del vendedor: En este acuerdo, el vendedor actúa como prestamista, permitiendo que el comprador realice los pagos directamente a él. Esto puede ser beneficioso cuando es difícil obtener financiación tradicional.
9. Integrar el sector inmobiliario en planes de patrimonio y sucesión más amplios
Los activos inmobiliarios, ya sean residenciales, comerciales o propiedades de alquiler, suelen representar una parte del patrimonio de una persona. Integrar estos activos en un plan de patrimonio y sucesión es fundamental para su protección y transferencia a las generaciones futuras.
Estrategias clave para la integración:
Establecer estructuras de propiedad claras: Utilice entidades legales como Sociedades de Responsabilidad Limitada (LLC) o Sociedades Limitadas Familiares (FLP) para mantener los activos inmobiliarios. Estas estructuras pueden proporcionar protección contra responsabilidades y facilitar la planificación sucesoria.
Utilizar fideicomisos para la transferencia de activos: Incorpore fideicomisos, como fideicomisos en vida revocables o irrevocables, para gestionar la distribución de los activos inmobiliarios tras el fallecimiento. Los fideicomisos pueden ayudar a evitar el proceso sucesorio y reducir los impuestos sobre el patrimonio.
Implementar técnicas de congelación patrimonial: Se pueden utilizar estrategias como los Fideicomisos de Anualidad Retenida por el Otorgante (GRAT) o los Fideicomisos de Residencia Personal Calificada (QPRT) para transferir activos inmobiliarios en revalorización a los herederos.
Planificar la sucesión de propiedades familiares: Para las propiedades con valor sentimental, como hogares familiares o propiedades vacacionales, es esencial contar con un plan de sucesión claro.
10. Supervisar, revisar y ajustar periódicamente
La gestión eficaz de una cartera de inversión inmobiliaria requiere una supervisión continua y revisiones periódicas para identificar activos con bajo rendimiento, evaluar el impacto de los cambios en el mercado y ajustar las estrategias en consecuencia.
Estrategias clave para la gestión continua de la cartera:
Establecer un calendario de revisión: Fije intervalos regulares, como trimestrales o semestrales, para evaluar el rendimiento de sus inversiones.
Evaluar el rendimiento de cada activo: Analice la generación de ingresos, los costes de mantenimiento y las tasas de ocupación de cada propiedad.
Evaluar las condiciones del mercado: Manténgase al día sobre los indicadores económicos, los tipos de interés y las tendencias del mercado local que podrían afectar al valor de las propiedades y a la demanda de alquiler.
Reequilibrar la asignación de activos: Ajuste la composición de su cartera para mantener el perfil de riesgo-rentabilidad deseado. Esto puede implicar mover inversiones entre diferentes tipos de propiedades.
Implementar estrategias de mejora de valor: Identifique oportunidades de mejora de la propiedad o eficiencias operativas que puedan aumentar el valor y el potencial de ingresos.
Cómo los servicios de contabilidad inmobiliaria de VJM Global mejoran la planificación financiera
VJM Global ofrece servicios especializados de contabilidad externalizada para empresas inmobiliarias, proporcionando una gestión financiera precisa y apoyo estratégico. Así es como sus servicios pueden ayudar en la planificación financiera:
Registro preciso de transacciones: VJM Global gestiona todos los aspectos de la contabilidad inmobiliaria, incluido el registro preciso de las transacciones financieras relacionadas con la gestión de propiedades, ventas y gastos.
Informes financieros puntuales: Reciba informes financieros detallados y fáciles de entender sobre el flujo de caja, las valoraciones de las propiedades y los costes operativos. Los informes periódicos y puntuales le darán una visión clara del rendimiento financiero de su negocio inmobiliario.
Cumplimiento fiscal: Cumplimiento total con las normativas fiscales locales, estatales y federales, gestionando todas las declaraciones y documentación relacionadas con los impuestos. Este enfoque proactivo le ayuda a estar al tanto de sus obligaciones fiscales.
Gestión de cuentas por pagar: Gestionan sus procesos de cuentas por pagar, desde la gestión de facturas hasta el seguimiento de pagos y la conciliación.
Cuentas por cobrar: Cobro puntual de todas sus cuentas por cobrar, incluidos alquileres, ventas y otros pagos.
Sistemas financieros integrados: Integre sus datos financieros inmobiliarios con plataformas en la nube, como QuickBooks y Xero, y obtenga actualizaciones financieras en tiempo real.
Soluciones escalables para el crecimiento: Diseñadas para automatizar tareas rutinarias y proporcionar apoyo financiero experto. Esta escalabilidad le ayuda a gestionar más propiedades sin aumentar los costes generales.
Ahorro de costes: Al externalizar sus servicios contables, puede ahorrar hasta un 50% en costes de contabilidad. Este enfoque rentable elimina la necesidad de contratar personal a tiempo completo.
Conclusion
Incorporar una planificación financiera sólida es esencial para los inversores inmobiliarios que buscan maximizar la rentabilidad minimizando los riesgos. Desde establecer objetivos de inversión claros y evaluar la salud financiera hasta elaborar presupuestos y utilizar estrategias de eficiencia fiscal, cada paso ayuda a crear una base sólida para el éxito a largo plazo.
Diversificar las carteras e integrar el sector inmobiliario en planes de patrimonio y sucesión más amplios impulsa aún más el crecimiento y la sostenibilidad de las inversiones. Al supervisar y ajustar continuamente su estrategia, puede adelantarse a las fluctuaciones del mercado y garantizar una rentabilidad constante. Con la planificación y las estrategias financieras adecuadas, las inversiones inmobiliarias pueden ofrecer recompensas sustanciales a la vez que protegen contra posibles riesgos.
¿Listo para optimizar su planificación financiera inmobiliaria? Asóciese con VJM Global para aprovechar su experiencia en contabilidad inmobiliaria y tomar el control de su futuro financiero. Contáctenos hoy mismo!
Preguntas frecuentes
1. What is the 7% rule in real estate?
The 7% rule in real estate suggests that the annual return on investment (ROI) for a property should ideally be at least 7% of its purchase price. This helps investors gauge whether a property will generate sufficient income relative to its cost.
2. What is the 4 3 2 1 investment strategy?
The 4-3-2-1 investment strategy is a real estate approach where investors allocate their portfolio as follows: 40% in secure, income-producing properties, 30% in moderate-risk assets, 20% in high-growth investments, and 10% in speculative or high-risk properties.
3. What is the 20% rule in real estate?
The 20% rule in real estate refers to the idea that investors should aim for a 20% down payment on a property. This helps secure better financing terms, minimize monthly payments, and reduce the risk of loan default.
4. What is the 10X rule in real estate?
The 10X rule in real estate focuses on setting goals that are ten times bigger than what you initially think is achievable. This approach encourages aggressive action and larger investments to accelerate growth and maximize returns.
5. What is the most profitable way to invest in real estate?
The most profitable way to invest in real estate depends on the investor’s goals, risk tolerance, and market conditions. Common methods include rental properties for consistent cash flow, flipping for quick profits, and REITs (Real Estate Investment Trusts) for passive investment and diversification.
VJM Global
Descubre opiniones de expertos, consejos y novedades de VJM Global