

Imagine a UK manufacturing company acquires a trading subsidiary in India to expand its supply chain. Overnight, the finance director faces a critical question: do we now need to prepare consolidated group accounts? This scenario is increasingly common as UK businesses expand through acquisitions and subsidiary structures, yet many directors remain uncertain about their obligations under the Companies Act 2006.
Consolidated (or group) accounts present a parent company and all its subsidiaries as a single economic entity. Internal transactions between group members are eliminated, giving a clear picture of the group's overall financial position.
Under CA 2006 Section 399, UK parent companies have a statutory duty to prepare these accounts alongside their individual company accounts, unless they qualify for an exemption.
Las cuentas consolidadas (o de grupo) presentan a una empresa matriz y a todas sus filiales como una única entidad económica. Las transacciones internas entre los miembros del grupo se eliminan, lo que ofrece una imagen clara de la situación financiera general del grupo.
Consolidated accounts combine the financial results of a parent company and all its subsidiaries, eliminating intra-group transactions to present the group as a single reporting entity. CA 2006 s399 defines them as comprising:
Under CA 2006 s1162, a parent-subsidiary relationship exists when the parent:
Important: Ownership need not be 100%. Control at any level—even 51%—can create a parent-subsidiary relationship requiring consolidation.
If your company is registered in the UK and has subsidiaries incorporated overseas, those entities must be included in your consolidated accounts. CA 2006 s1173(1) defines "body corporate" to include entities incorporated anywhere with separate legal personality. The subsidiary's country of incorporation does not affect this obligation. What counts is that the parent is UK-registered and exercises control.
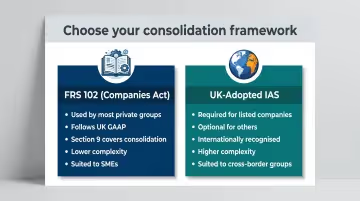
UK parent companies choose between two frameworks based on their size and market status:
FrameworkWho Uses ItKey CharacteristicsComplexityFRS 102 (Companies Act)Most private groupsFollows UK GAAP; Section 9 covers consolidated statementsLower — practical for SMEsUK-adopted IASRequired for listed companies; optional for othersInternationally recognised; once adopted, must continue unless circumstances changeHigher — suited to cross-border groups
Whichever framework applies, the obligation to file on time remains the same.
Las cuentas consolidadas deben presentarse en el Companies House dentro de los siguientes plazos:
Según la sección 451 de la CA 2006, no presentar las cuentas a tiempo constituye un delito penal para cada director que ocupara el cargo en la fecha límite. Las sanciones personales incluyen:
Las sanciones civiles del Companies House también se aplican a la propia empresa, oscilando entre 150 £ (hasta 1 mes de retraso) y 1.500 £ (más de 6 meses de retraso).
La obligación de preparar cuentas consolidadas está vinculada directamente al tamaño del grupo. Según la sección 399 de la CA 2006, las empresas matrices no necesitan preparar cuentas de grupo si el grupo califica como "pequeño".
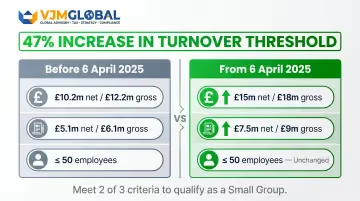
Tras la SI 2024/1303, los grupos califican como pequeños si cumplen al menos 2 de estos 3 criterios:
CriterioCifra netaCifra brutaVolumen de negocios agregado≤ 15 M£≤ 18 M£Total del balance agregado≤ 7,5 M£≤ 9 M£Promedio de empleados≤ 50≤ 50
Cifras netas frente a brutas:
Los límites anteriores eran:
Esto representa un aumento del 47% en el umbral de volumen de negocios; los grupos que se situaban justo por encima de los límites anteriores podrían ahora calificar para la exención por primera vez.
El reglamento 3 de la SI 2024/1303 proporciona un atajo importante: los grupos pueden considerar que los nuevos umbrales se aplicaron en el ejercicio anterior.
Esto evita la regla habitual de calificación de dos años. Los grupos recién elegibles pueden solicitar la exención en su primer año de calificación que comience el 6 de abril de 2025 o después, sin tener que esperar un año adicional para establecer el historial de dos años.
Por lo general, los grupos deben cumplir los criterios de tamaño durante dos ejercicios financieros consecutivos para calificar como pequeños. La única excepción es el primer ejercicio financiero de un grupo: si cumple los umbrales en el primer año, califica de inmediato.
Una vez calificado, un solo año por encima de los límites no elimina la exención de forma inmediata. Dos años consecutivos por encima de los umbrales activarán el requisito de consolidación.
Ciertos tipos de entidades no pueden acogerse a la exención para grupos pequeños, independientemente de su tamaño. Si su grupo incluye alguna de las siguientes, debe preparar cuentas consolidadas:
Nota: Las empresas que cotizan en el AIM no se consideran parte de un "mercado regulado" y pueden utilizar la exención para grupos pequeños si cumplen los criterios de tamaño.
Incluso si su grupo supera los umbrales para grupos pequeños, pueden aplicarse tres vías de exención legal.
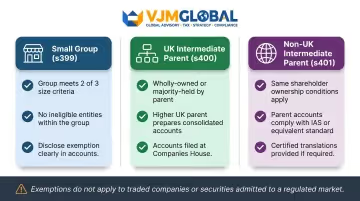
La vía más común. Si su grupo califica por tamaño y no contiene entidades no elegibles, la matriz no necesita preparar cuentas consolidadas.
Condiciones:
Una filial del Reino Unido que a su vez es matriz puede evitar preparar sus propias cuentas consolidadas si una matriz superior en el Reino Unido ya la consolida.
Condiciones:
Esta exención no se aplica a empresas cotizadas.
Cuando la matriz última está constituida fuera del Reino Unido, existe una exención similar, pero con obligaciones de presentación adicionales para las cuentas del grupo extranjero.
Condiciones:
Esta exención no se aplica a empresas con valores en un mercado regulado del Reino Unido.
Las exenciones anteriores se aplican a nivel de la matriz. Por separado, el párrafo 9.9 de la FRS 102 permite excluir a filiales individuales de la consolidación por motivos específicos, aunque esto no exime a la matriz de su obligación general de consolidar:
Las filiales excluidas deben seguir contabilizándose como instrumentos financieros según las secciones 11 y 12 de la FRS 102.
All subsidiary undertakings where the parent has control must be consolidated. Control is determined by:
Esto se aplica por igual a las filiales del Reino Unido y del extranjero. Una matriz británica con una filial comercial en la India y una filial de fabricación en Alemania debe consolidar ambas.
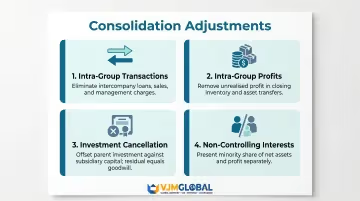
Se requieren cuatro categorías de ajustes para obtener una imagen fiel del grupo:
Transacciones intragrupo — eliminar todos los préstamos, ventas y compras intercompañía, y cargos de gestión entre entidades del grupo para que solo se informe de la actividad externa.
Beneficios intragrupo — eliminar el beneficio no realizado que figura en el inventario final procedente de ventas de la matriz a la filial y ajustar las ganancias no realizadas en las transferencias de activos.
Cancelación de inversiones — cancelar la inversión de la matriz en acciones de la filial contra el capital social y las reservas de la filial, tratando cualquier diferencia restante como fondo de comercio.
Intereses minoritarios — presentar la parte de los accionistas minoritarios en los activos netos y en los resultados por separado de los intereses de los accionistas de la matriz dentro del patrimonio neto.
El fondo de comercio surge cuando el precio de compra supera el valor razonable de los activos netos de la filial en el momento de la adquisición. Según la FRS 102:
Cuando el precio de compra es inferior al valor razonable de los activos netos —conocido como fondo de comercio negativo o compra ventajosa—, se aplica un tratamiento diferente:
Todas las entidades del grupo deben aplicar políticas contables coherentes al preparar las cuentas consolidadas. Si una filial utiliza políticas diferentes, deben realizarse ajustes en la consolidación para alinearlas con las políticas del grupo. Cuando el ajuste no sea viable, se requiere una revelación completa de la discrepancia.
Las empresas del grupo deben preparar sus cuentas con la misma fecha de cierre. El párrafo 9.16 de la FRS 102 permite a las filiales informar hasta tres meses antes del cierre del ejercicio de la matriz si no es viable preparar las cuentas a la misma fecha. Al utilizar fechas de cierre diferentes, se deben realizar ajustes por las transacciones o eventos significativos ocurridos entre la fecha de presentación de la filial y la de la matriz.
Para los grupos que gestionan estructuras complejas de múltiples entidades, aplicar estos requisitos de manera coherente en distintas jurisdicciones puede ser un desafío. El equipo de contabilidad y cumplimiento de VJM Global apoya a empresas del Reino Unido y grupos internacionales con la consolidación, trabajando con las normas contables del Reino Unido y los requisitos de presentación de Companies House.
Con más de 30 años de experiencia y más de 250 empresas del Reino Unido atendidas, la firma aprovecha su red global como miembro de EAI International para entregar cuentas de grupo técnicamente conformes.
Comience por recopilar la información financiera completa de cada entidad del grupo.
Recopile los estados financieros individuales y los detalles de la adquisición:
Confirme la alineación en todo el grupo:
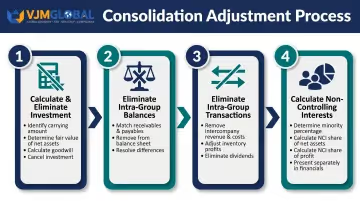
Con los estados financieros alineados, proceda con los cuatro ajustes principales en orden.
Paso 1 — Calcular y eliminar la inversión:
Paso 2 — Eliminar los saldos intragrupo:
Paso 3 — Eliminar las transacciones intragrupo:
Paso 4: Calcule los intereses minoritarios:
Una vez realizados los ajustes, compile los estados financieros consolidados y prepárelos para su presentación.
Estados financieros consolidados a preparar:
Las revelaciones requeridas incluyen:
Para aprobar y presentar:
El proceso implica recopilar los estados financieros individuales de todas las entidades del grupo, realizar los ajustes de consolidación (eliminar transacciones intragrupo, calcular el fondo de comercio, reconocer los intereses minoritarios) y elaborar cuentas combinadas que presenten al grupo como una sola entidad. Posteriormente, estas se presentan ante el Companies House dentro del plazo legal establecido.
Cualquier empresa matriz registrada en el Reino Unido con una o más filiales debe preparar cuentas consolidadas si el grupo supera los umbrales de grupo pequeño según la sección 399 de la Ley de Sociedades (CA 2006). Esto se aplica independientemente de dónde estén constituidas las filiales; las filiales extranjeras deben incluirse en las consolidaciones de la matriz británica.
Para los ejercicios contables que comiencen a partir del 6 de abril de 2025, los grupos califican como pequeños si cumplen al menos 2 de los 3 criterios: cifra de negocios agregada ≤15 millones de libras netos (18 millones brutos), balance de situación ≤7,5 millones de libras netos (9 millones brutos) y una media de empleados ≤50.
Sí. Si la empresa matriz está registrada en el Reino Unido, todas las filiales, independientemente de dónde estén constituidas, deben incluirse en los estados financieros consolidados. Las únicas exclusiones son los motivos limitados contemplados en el párrafo 9.9 de la norma FRS 102 (falta de importancia relativa, restricciones graves o activos mantenidos para la venta).
Sí. Según las secciones 400 (matriz del Reino Unido) o 401 (matriz extranjera) de la Ley de Sociedades de 2006 (CA 2006), una matriz intermedia puede estar exenta si ya está incluida en las cuentas consolidadas de un grupo superior que cumpla con las normas requeridas y se presenten en el Registro Mercantil (Companies House). Se aplican condiciones específicas de aprobación de los accionistas según el porcentaje de propiedad.
Las empresas que soliciten la exención para grupos pequeños deben indicarlo en sus cuentas conforme a la sección 399. Aquellas que utilicen la exención de matriz intermedia deben revelar el nombre de la matriz, su domicilio social, el país de constitución (si es fuera del Reino Unido) y dónde pueden obtenerse sus cuentas. También deben presentarse copias de las cuentas consolidadas de la matriz en el Registro Mercantil.
¿Necesita asesoramiento experto sobre cuentas consolidadas en el Reino Unido? El equipo contable de VJM Global ofrece servicios integrales de consolidación, desde el cumplimiento técnico bajo la norma FRS 102 hasta la presentación ante el Registro Mercantil. Póngase en contacto a través de [email protected] para analizar los requisitos de información de su grupo.




