

Cuando usted es socio de una empresa, se encontrará con un formulario fiscal tan importante como el W-2 o el 1099, pero a menudo mucho más complejo: el Anexo K-1 (Formulario 1065). Este formulario es una pieza esencial del rompecabezas fiscal para millones de estadounidenses. Si usted es socio o trabaja con declaraciones de impuestos de sociedades, necesitará un conocimiento sólido de este documento.
En este blog, analizaremos el propósito del K-1, le mostraremos cómo utilizar el formulario para presentar su declaración de impuestos personal y destacaremos los errores y limitaciones comunes que pueden surgir. Esta guía le ayudará a abordar con confianza las complejidades de la declaración de impuestos de sociedades. Comencemos por lo básico: ¿qué es exactamente este formulario y por qué es tan vital?
El Anexo K-1 es un documento fiscal preparado por una sociedad y emitido a cada socio individual para informar su parte de los ingresos, pérdidas, deducciones y créditos del negocio. Una sociedad se considera una entidad de "transferencia" (pass-through), lo que significa que el negocio en sí no paga impuestos sobre la renta.
En cambio, las ganancias y pérdidas se transfieren a los socios, quienes son responsables de declarar y pagar impuestos sobre su parte en sus declaraciones de impuestos individuales. El K-1 es la hoja de ruta detallada que le indica exactamente qué debe declarar.
Comprender el K-1 es especialmente importante para las pequeñas y medianas empresas y los profesionales contables que las apoyan, ya que es el documento central que conecta la salud financiera del negocio con la situación fiscal personal de cada socio.
El Anexo K-1 es una herramienta vital para garantizar que los resultados financieros de una sociedad se asignen correctamente a sus socios a efectos fiscales. Su función principal es informar con precisión a cada socio sobre su parte específica de los atributos fiscales del negocio para el año.
La sociedad primero calcula sus ingresos, deducciones y créditos totales en su declaración de impuestos principal, el Formulario 1065. Luego, utiliza el Anexo K-1 para dividir estos montos entre todos los socios, según los términos del acuerdo de asociación. Este proceso informa la parte de cada socio de elementos específicos, que incluyen:
Esta información detallada es el vínculo clave que le permite declarar su parte de las ganancias y pérdidas del negocio en su declaración de impuestos personal (Formulario 1040), evitando la doble imposición de los ingresos tanto a nivel de la entidad como a nivel individual. Para comprender completamente el K-1, es esencial entender el tipo de entidad que lo emite.
El concepto de "entidad de transferencia" es fundamental para entender el Anexo K-1. A diferencia de una corporación C tradicional, que paga su propio impuesto sobre la renta corporativo sobre las ganancias antes de distribuir dividendos a los accionistas, una entidad de transferencia evita esta capa adicional de impuestos. Por esta razón, estas entidades también se denominan a veces entidades de "flujo" (flow-through).
El negocio en sí no paga impuestos federales sobre la renta. En cambio, todas las ganancias, pérdidas, deducciones y créditos generados por el negocio se "transfieren" directamente a los socios. Estos socios luego declaran su parte proporcional en sus declaraciones de impuestos individuales. Es por esto que el Anexo K-1 es tan crucial: proporciona las cifras precisas necesarias para calcular la responsabilidad fiscal a nivel individual.
Los tipos comunes de entidades de transferencia incluyen:
Es importante señalar que un socio paga impuestos sobre su parte de los ingresos de la entidad, independientemente de si recibe una distribución en efectivo. Por ejemplo, una sociedad podría optar por retener las ganancias para el crecimiento del negocio, pero los socios aún deben pagar impuestos sobre esos ingresos. El K-1 reflejará estas ganancias no monetarias, asegurando que todos los atributos fiscales se declaren correctamente. El K-1 en sí se divide en secciones específicas que hacen posible esta declaración.
Para un proceso de declaración de impuestos sin problemas, es esencial tener su estructura comercial y contabilidad en orden desde el principio. VJM Global puede proporcionar asesoramiento experto en Constitución de empresas y Externalización contable para ayudar a garantizar que sus finanzas estén siempre listas para el K-1.
Lea también: ¿Por qué las empresas globales confían en las firmas de contabilidad subcontratadas de la India?
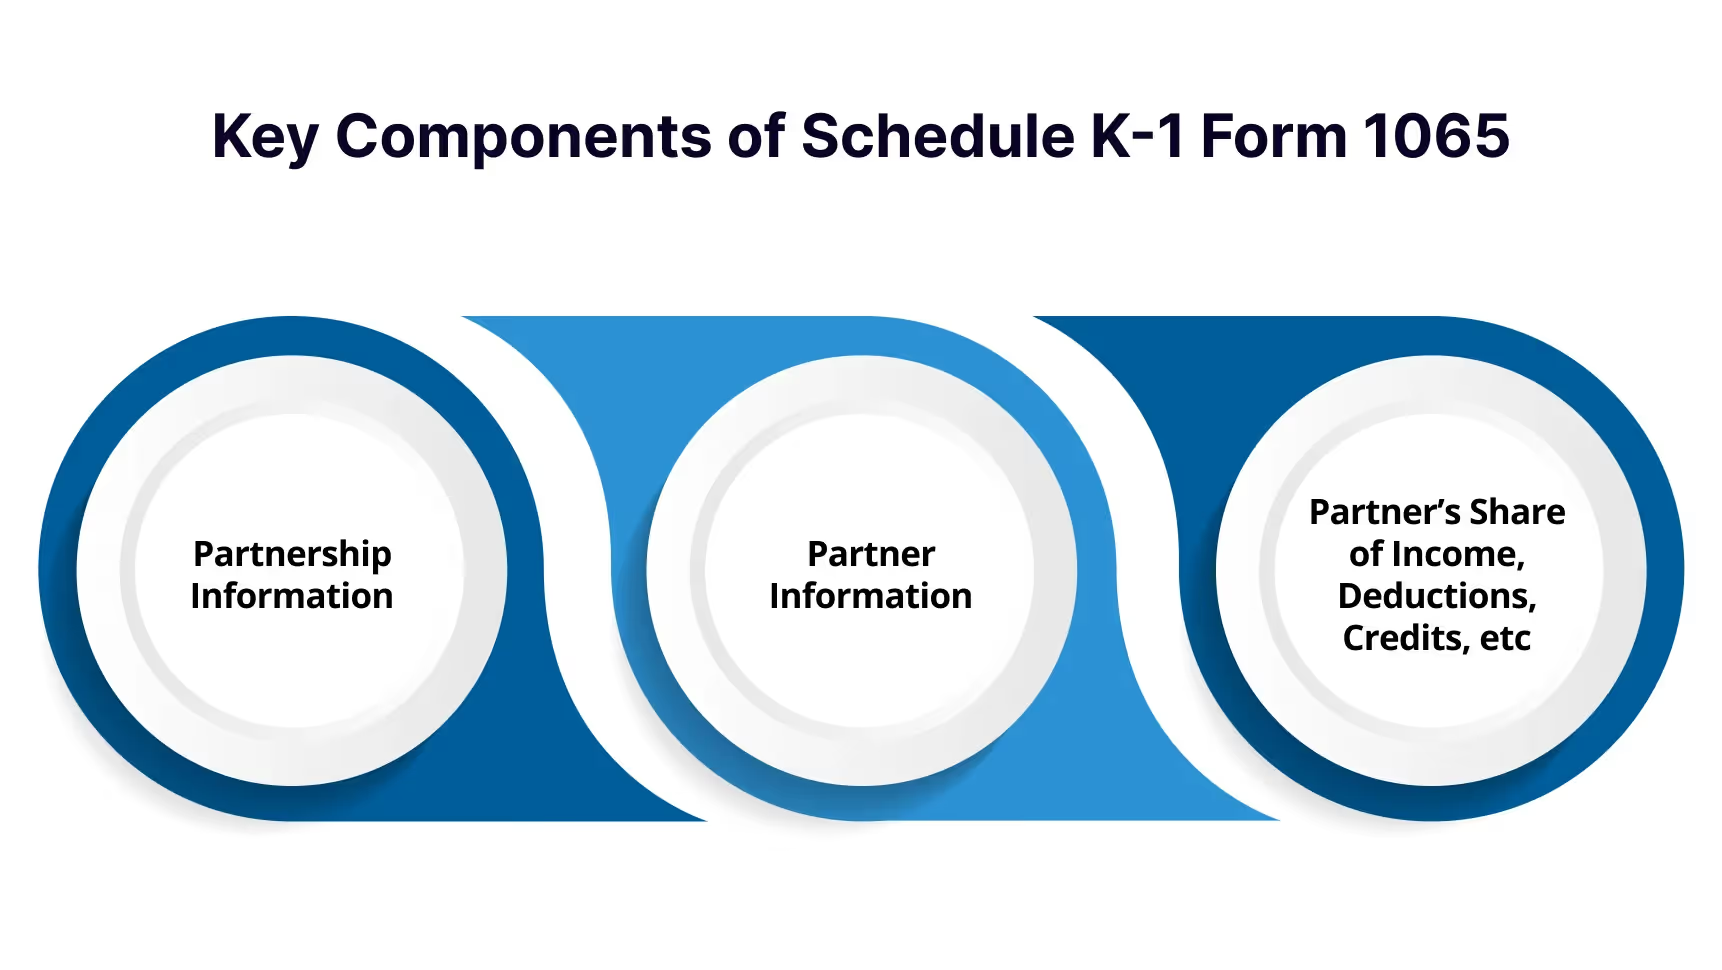
The Schedule K-1 is divided into three distinct parts, each providing a specific piece of information vital for accurate tax reporting.
Each line item in Part III corresponds to a specific line on your personal Form 1040, which makes the K-1 an indispensable guide for accurately preparing your tax filing. Now that we have covered the components, let's look at the practical application of the K-1 when you prepare your return.
The complexity of Part III can be daunting. Rather than manually transferring figures, consider a seamless approach. VJM Global specializes in comprehensive Direct Taxation and International Taxation services, helping you report these details with confidence and accuracy.
Also Read: International Tax Planning Strategies for 2025
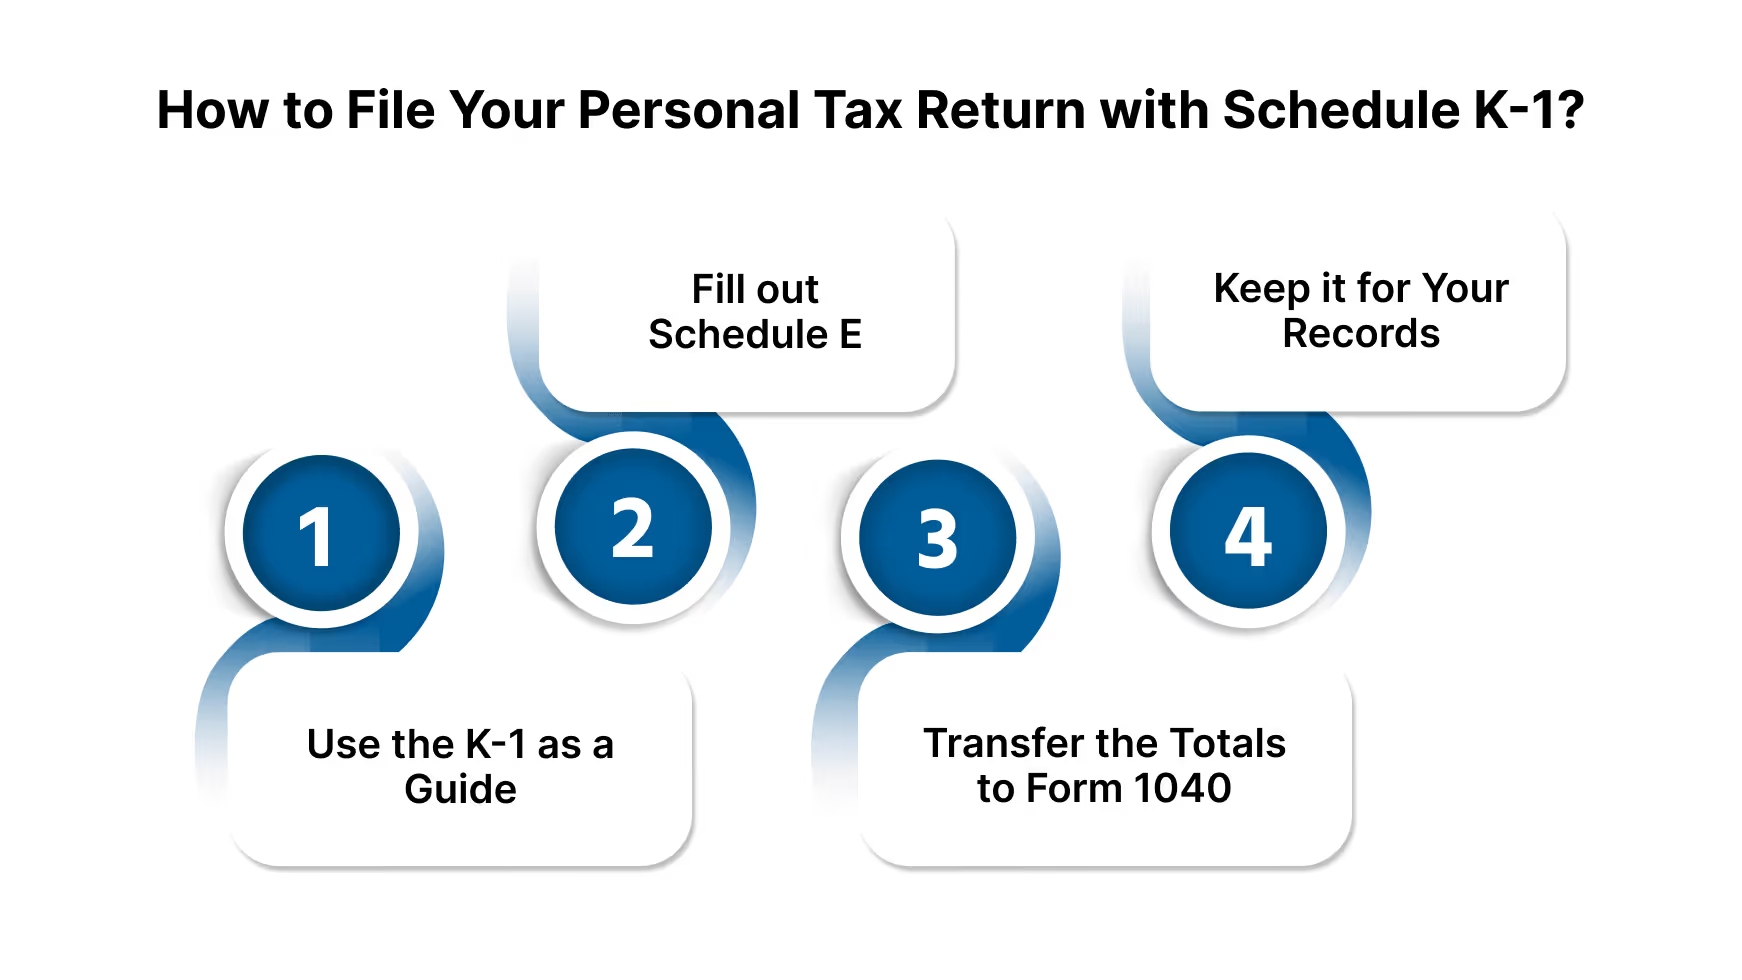
When it comes to filing your personal tax return (Form 1040), the Schedule K-1 is not a form you attach and submit to the IRS. Instead, it serves as a detailed reference document. You will use the information from Part III of the K-1 to fill out a separate form, most commonly Schedule E (Supplemental Income and Loss).
Here's a general overview of the process:
Navigating the complexities of a K-1 can be challenging, and it's always a good idea to consult a tax professional to ensure everything is reported correctly. The partnership is required to send the K-1 to you by March 15th, but extensions are common, so it's not unusual to receive it later. While the process may seem straightforward, there are a number of common pitfalls and limitations that partners often encounter.
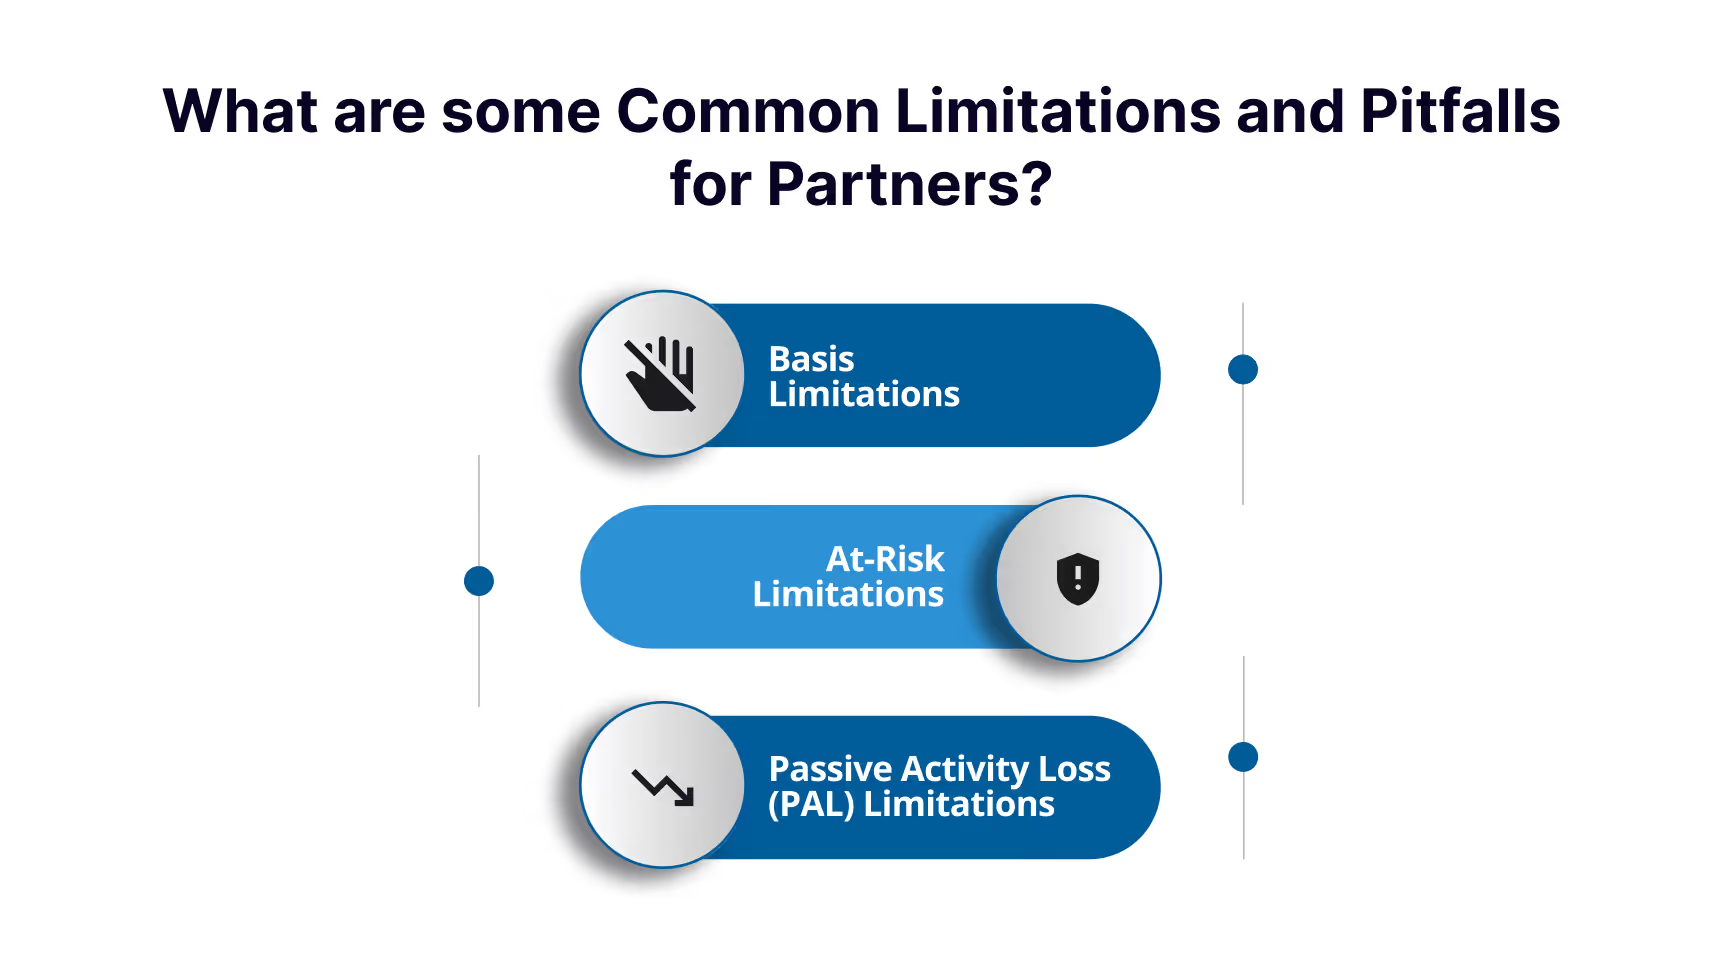
While the Schedule K-1 reports your share of a partnership's financial results, receiving a loss on the form doesn't automatically mean you can deduct it on your personal tax return. The IRS imposes a series of rules that limit the amount of a loss you can claim in a given year. These limitations are applied in a specific order and can be a common source of confusion for partners.
Understanding these rules is vital for correctly reporting your partnership income and losses and avoiding potential issues with the IRS. In addition to these rules, partners may also face challenges related to the form's timely delivery or accuracy.
Navigating complex loss limitations is challenging. VJM Global’s experts offer clear guidance to help you apply the rules correctly, maximize deductions, and stay compliant.
It's common for partners to face challenges with their Schedule K-1, particularly regarding delays in receiving the form or discovering errors once they have it. Knowing how to handle these situations is critical to ensure a smooth tax filing process.
The Schedule K-1 is a cornerstone of tax reporting for partnerships and their partners, but it is not a simple form. While it provides the crucial link between a business's financial results and an individual's tax return, its complexity, combined with the various IRS limitations on deducting losses, makes accurate reporting a challenge.
Understanding the concepts of a pass-through entity, the different parts of the K-1, and the potential pitfalls related to basis, at-risk, and passive loss limitations is essential. However, the intricacies of tracking your partnership basis and correctly applying these rules can be overwhelming for many partners.
Consultar a un profesional fiscal cualificado suele ser la mejor opción para garantizar que cumple con todas las leyes tributarias y declara con precisión sus ingresos y pérdidas. Para su tranquilidad y para obtener asesoramiento experto en todo, desde la gestión de su K-1 hasta la planificación fiscal integral de su empresa, considere ponerse en contacto con el equipo especializado de VJM Global.
¡Contáctenos hoy mismo para externalizar la contabilidad de su empresa!
R. Lo utilizan las sociedades para declarar la parte de ingresos, pérdidas, deducciones y créditos que corresponde a cada socio. Esto permite a los socios individuales declarar correctamente sus ganancias en sus declaraciones de impuestos personales. Es una parte fundamental del sistema fiscal de transferencia para sociedades comerciales.
R. Sí, el formulario fiscal K-1 es esencial. Proporciona las cifras específicas de los resultados financieros de la sociedad que debe declarar en su formulario 1040 individual. Sin él, no podrá completar correctamente su declaración de impuestos personal.
R. La fecha límite inicial para que la sociedad emita el formulario 1065 Anexo K-1 suele ser el 15 de marzo. Sin embargo, las sociedades suelen solicitar una prórroga para el formulario 1065, lo que puede retrasar la entrega del documento fiscal K-1 hasta una fecha posterior.
R. La cuenta de capital declarada en un Anexo K-1 suele ser un punto de partida, pero no es lo mismo que su base ajustada. La base ajustada es una métrica fundamental para un K-1 de sociedad e incluye factores adicionales como la deuda de la sociedad y otros ajustes.
R. El formulario 1065 es la declaración de impuestos principal de la sociedad, que informa al IRS sobre los resultados financieros generales del negocio. El Anexo K del formulario 1065 resume la parte de los beneficios y pérdidas de la empresa que corresponde a todos los socios, sirviendo como resumen antes de que se emitan los formularios K-1 individuales.
R. Si recibe un documento fiscal K-1 corregido, debe utilizar el nuevo formulario para modificar su declaración de impuestos si ya la ha presentado. El original ya no es válido a efectos de presentación, pero debe conservar ambos formularios para sus registros.




