


Late payments are a persistent challenge for U.S. businesses, with 39% of B2B invoices paid late, slowing down revenue collection and straining cash flow. For businesses struggling with these delays, notes receivable offer a formal, legally binding solution.
Unlike regular invoices, notes receivable provide a structured repayment plan that ensures timely payment, helping businesses stay on top of cash flow. Additionally, 91% of mid-sized businesses using automated systems for managing receivables report improved cash flow by speeding up payment cycles and reducing manual errors.
This blog will explore what notes receivable are, how they work, and why they matter to your business's financial health. We’ll also explore practical examples and key strategies for managing accounts receivable notes effectively, helping you stay on top of payments and optimize cash flow. Let’s begin.
Notes receivable are formal agreements where a company lends money or extends credit to a customer through a promissory note. This document legally binds the customer to repay the debt within a set period, often with interest.
Key aspects of notes receivable include:
Businesses often use notes receivable for larger purchases or employee cash advances. Notes receivable can be sold to third parties or used to secure financing, helping businesses manage cash flow more effectively.
Now that we've covered the basics, let's explore how notes receivable differ from regular accounts receivable.
While both notes receivable and accounts receivable represent amounts owed to a business, they differ significantly in terms of structure, payment terms, and legal enforceability. Here’s a comprehensive table of the key differences:
Understanding which type of receivable applies to your business helps you manage credit and forecast cash flow with greater accuracy.
With that distinction in mind, let’s take a closer look at the key components that make up a notes receivable.

Notes receivable are formal agreements to ensure timely payments, often including both a repayment plan and interest. Here’s a breakdown of the key elements:
These components make notes receivable a more secure and structured financial resource than standard accounts receivable.
VJM Global simplifies the management of notes receivable by providing accurate, outsourced accounting services. We ensure proper classification, timely interest tracking, and full compliance, so you can focus on growing your business. Get in touch today.
Understanding these components sets the stage for creating a proper note. Here’s a simple template you can use.
Para las empresas que aceptan pagarés como forma de pago, contar con una plantilla clara y estandarizada es fundamental. A continuación, presentamos un modelo que le ayudará a crear un pagaré con validez legal para sus transacciones:
[Valor principal]
[Ciudad, provincia o territorio, fecha del acuerdo]
Por valor recibido, el abajo firmante, [Nombre del emisor], se compromete a pagar a [Nombre del beneficiario] la suma principal de [Valor principal], con un interés del [Tasa de interés]% anual sobre el saldo pendiente. El interés se devengará desde la fecha de este acuerdo hasta que el principal se haya pagado en su totalidad.
El importe principal y los intereses son pagaderos en moneda de curso legal de los Estados Unidos en [Ciudad y provincia o territorio], según lo especificado mediante notificación por escrito del tenedor del pagaré al emisor, en la fecha indicada. Las condiciones de pago son las siguientes:
A la vista, a más tardar en [duración del plazo]
[Dirección del emisor]
[Firma del emisor]
[Sello del emisor]
[Firma del beneficiario]
[Sello del beneficiario o empresa]
Esta plantilla proporciona una base para crear un pagaré formal en el que tanto la empresa como el cliente puedan confiar.
Lea también: Guía completa sobre asientos contables de cuentas por cobrar
Ahora que dispone de la plantilla, veamos algunos ejemplos prácticos para entender cómo se utilizan los pagarés.
Los pagarés se utilizan habitualmente cuando las empresas formalizan un acuerdo de pago con condiciones específicas. A continuación, se presentan tres ejemplos que ilustran diferentes situaciones:
Si un restaurante compra equipamiento nuevo por valor de 25 000 $ a crédito en una tienda de suministros, el proveedor normalmente espera el pago en un plazo de 60 días.
Dado que el restaurante acaba de abrir y tiene problemas de flujo de caja, solicita una prórroga. El proveedor acepta y emite un pagaré a un año con un tipo de interés del 8%.
Asiento contable en la emisión:
Asiento contable en el pago (vencimiento):
*Interés = $25,000 × 8% = $2,000 durante un año.
Por lo tanto, una factura estándar puede sustituirse por un pagaré, lo que otorga al restaurante más tiempo para pagar y, al mismo tiempo, garantiza el derecho del proveedor a cobrar intereses.
Un cliente compra mercancías por valor de $10,000 a crédito y emite un pagaré a 90 días con un interés anual del 5%. Esto traslada la transacción de cuentas por cobrar a documentos por cobrar.
Asiento contable en la emisión:
Asiento contable en el pago (vencimiento):
El ejemplo anterior es uno de los usos más comunes de los documentos por cobrar: convertir una venta a crédito en un reembolso legalmente vinculante con intereses.
Una empresa presta $5,000 a un empleado, formalizado mediante un pagaré a 1 año con un interés del 6%.
Asiento contable en la emisión:
Asiento contable en el pago (vencimiento):
Por lo tanto, los documentos por cobrar también pueden surgir de préstamos internos, no solo de transacciones con clientes.
Una empresa realiza un pago anticipado de $3,000 a un proveedor, garantizado con un pagaré para asegurar el reembolso.
Asiento contable en la emisión:
Asiento contable en el reembolso:
De este modo, las empresas pueden utilizar los documentos por cobrar para proteger los pagos anticipados realizados a los proveedores.
Un cliente compra equipo por un valor de 12.000 $ pero prefiere pagar en cuotas mensuales con intereses. El acuerdo se registra como documentos por cobrar.
Asiento contable en la emisión:
Asiento contable en la primera cuota:
El ejemplo anterior es un caso de pago estructurado, donde la empresa recibe tanto el capital como los intereses a lo largo del tiempo en lugar de un solo pago global.
Estos ejemplos muestran cómo los documentos por cobrar formalizan las transacciones y proporcionan planes de pago estructurados para diversas situaciones, desde créditos comerciales hasta préstamos a empleados.
¿Tiene dificultades para gestionar documentos por cobrar complejos y mantener el flujo de caja? VJM Global ofrece servicios contables expertos que ayudan a agilizar el proceso, garantizando un registro preciso y un seguimiento eficiente de los pagos, para que su empresa pueda centrarse en el crecimiento y el éxito.
A continuación, exploremos cómo registrar y gestionar estos documentos en su sistema contable.
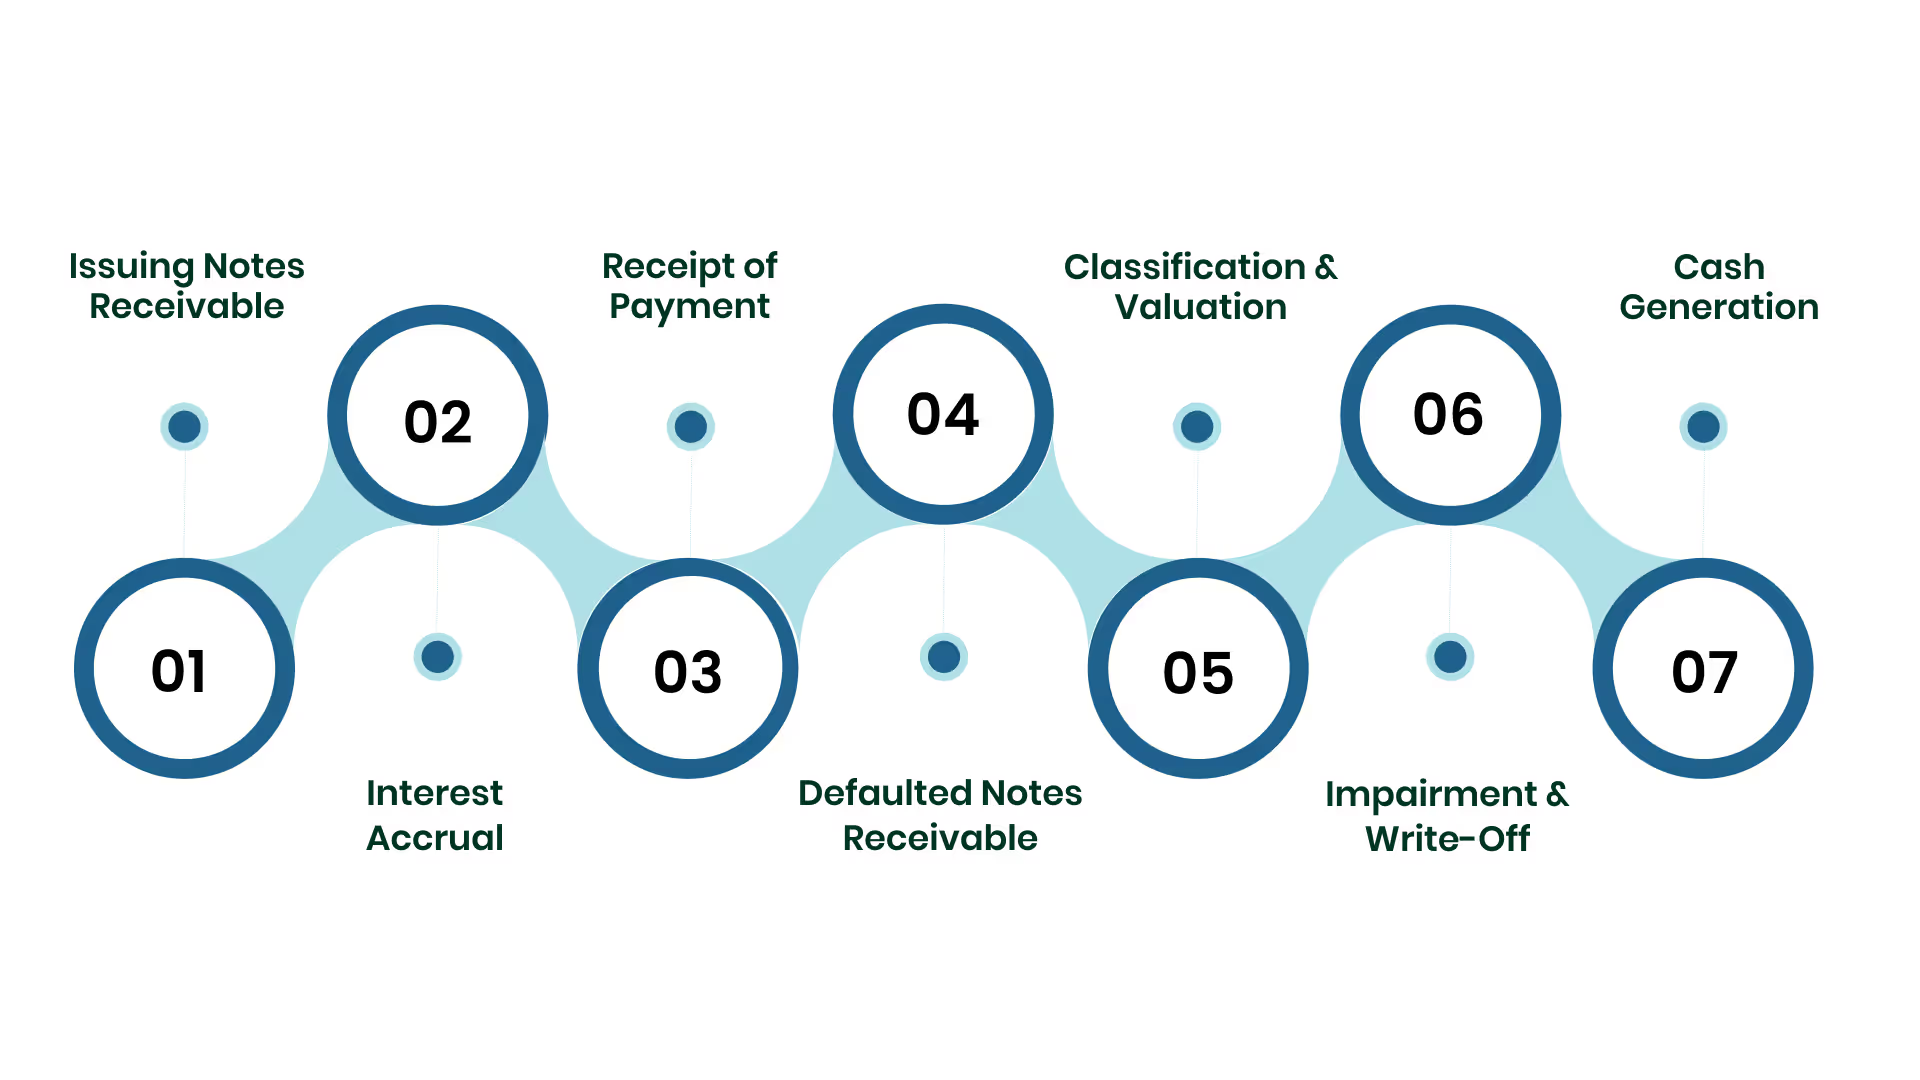
El registro de los documentos por cobrar garantiza que las empresas realicen un seguimiento de los importes adeudados y los clasifiquen como activos en los estados financieros. Estos acuerdos formales definen calendarios de pago estructurados.
Una contabilidad precisa de los documentos por cobrar garantiza que sus estados financieros reflejen sus activos reales, respalda una gestión eficaz del flujo de efectivo y protege contra posibles pérdidas crediticias.
Lea también: Guía de mejores prácticas para la gestión de cuentas por cobrar
Por último, exploremos cómo VJM Global puede ayudar a simplificar todo el proceso, asegurando que sus documentos por cobrar estén bien gestionados.
El seguimiento y la contabilización de los documentos por cobrar pueden llevar mucho tiempo. VJM Global ayuda a las empresas a simplificar este proceso, garantizando precisión, cumplimiento y una mejor gestión del flujo de efectivo. Los beneficios clave incluyen:
Asegúrese de que sus documentos por cobrar se registren con precisión y que su flujo de efectivo siga siendo predecible con VJM Global.
Los documentos por cobrar sirven como acuerdos formales que garantizan el reembolso y proporcionan a las empresas un flujo de efectivo predecible. El registro adecuado, el seguimiento de intereses y la clasificación garantizan estados financieros precisos y reducen el riesgo de deudas incobrables.
Manejar los incumplimientos, deterioros y cancelaciones de forma sistemática protege tanto los ingresos como la integridad de los activos. El uso estratégico de los documentos por cobrar también puede generar efectivo inmediato mediante pignoración, factoraje o cesión, apoyando las necesidades operativas y el crecimiento.
Tome el control de sus cuentas por cobrar y optimice su proceso contable con las soluciones de VJM Global, diseñadas para simplificar la gestión de documentos y fortalecer la confiabilidad del flujo de efectivo. Contáctenos hoy mismo.
Los documentos por cobrar son promesas formales de un cliente de pagarle una cantidad específica, generalmente con intereses, en una fecha determinada. Son un paso más allá de las facturas regulares.
Cuando recibe un documento, carga a la cuenta de Documentos por cobrar y abona a Ventas, Efectivo o Cuentas por cobrar, según la transacción. Esto permite realizar un seguimiento de lo que se debe.
Usted registra los intereses devengados cargando a Intereses por cobrar y abonando a Ingresos por intereses. Esto muestra los intereses que ha ganado pero que aún no ha cobrado.
Los intereses generalmente se calculan como Capital × Tasa × Tiempo. Asegúrese de que el período de tiempo coincida con el plazo del documento, como meses o años.
The maturity date is the day the full principal and any interest must be paid. It marks the end of the note’s term.




