

Si usted es una empresa estadounidense que invierte en innovación o una firma de contadores públicos (CPA) que asesora a clientes, el crédito fiscal por I+D puede ser una herramienta poderosa para reducir su carga impositiva. Bajo el método regular, ofrece un crédito del 20% sobre los gastos de investigación calificados (QRE, por sus siglas en inglés) que excedan el monto base.
La Ley One Big Beautiful Bill (OBBB) ha restablecido la deducción inmediata de gastos para I+D nacional y permite realizar reclamaciones retroactivas para los años 2022 a 2024.
Para las PYMES, startups y firmas de CPA en EE. UU., esto significa mucho más que simplemente presentar el Formulario 6765 del IRS. Se trata de identificar los gastos elegibles, capturar cada dólar de crédito disponible y realizar la presentación con total confianza en 2025.
El crédito fiscal por I+D es un incentivo federal de EE. UU. que recompensa a las empresas por invertir en innovación y desarrollo técnico.
Al permitir que las empresas reclamen un porcentaje de sus gastos de investigación calificados (QRE) contra los impuestos adeudados, se reducen las barreras financieras para la investigación y se apoya el crecimiento a largo plazo.
He aquí por qué es importante:
Este crédito no solo impulsa la innovación, sino que también fortalece la base financiera de una empresa. Sin embargo, a medida que entran en vigor nuevas reglas, es esencial comprender las actualizaciones legislativas que definen cómo las empresas pueden reclamar el crédito por I+D en 2025.
[Infografía: Cronología de los cambios legislativos del crédito fiscal por I+D]
El año fiscal 2025 trae cambios significativos al crédito fiscal por I+D, combinando reglas de deducción inmediata con oportunidades para modificar declaraciones anteriores. Esto es lo que las empresas estadounidenses y las firmas de CPA deben saber:
La Ley One Big Beautiful Bill (OBBB) de 2025 restableció la deducción inmediata para los costos de investigación y experimentación (R&E) nacionales bajo la Sección 174 del IRC.
Anteriormente, las empresas debían amortizar los costos de I+D durante cinco años, lo que reducía las deducciones iniciales. A partir de 2025, los gastos de I+D calificados incurridos en EE. UU. pueden deducirse en su totalidad, mejorando el flujo de caja y reduciendo la renta imponible en el año en que se incurren.
La Ley OBBB permite a las empresas deducir los costos de I+D para los años fiscales 2022 a 2024 de forma retroactiva.
Si su empresa amortizó los costos de la Sección 174 durante este periodo, ahora puede presentar declaraciones modificadas para solicitar reembolsos. Las corporaciones pueden utilizar el Formulario 1120X, mientras que las entidades de transferencia y los declarantes individuales pueden usar el Formulario 1040X.
Bajo la Sección 280C, las empresas que solicitan el crédito por I+D deben reducir sus gastos de investigación deducibles o elegir un crédito reducido.
Coordinar las deducciones de la Sección 174 con los requisitos de la Sección 280C es fundamental para evitar problemas de cumplimiento y garantizar cálculos precisos del crédito. Las firmas de contadores públicos (CPA) que asesoran a sus clientes deben abordar esto desde el inicio durante la planificación de las provisiones fiscales.
Las disposiciones de la Ley de Protección de los Estadounidenses contra los Aumentos de Impuestos (PATH, por sus siglas en inglés) de 2015 siguen vigentes.
Las pequeñas empresas calificadas pueden seguir utilizando hasta 500,000 dólares en créditos fiscales por I+D anualmente para compensar los impuestos sobre la nómina, incluidas las contribuciones al Seguro Social y Medicare. Esto es especialmente valioso para empresas emergentes y compañías en etapas iniciales que no tienen una carga fiscal significativa sobre la renta.
Estas actualizaciones hacen de 2025 un año fundamental para que las empresas estadounidenses y las firmas de CPA aprovechen los créditos por I+D, modifiquen declaraciones anteriores y fortalezcan la planificación fiscal.
Comprender estos cambios es solo una parte de la ecuación; identificar qué actividades cumplen con los criterios del IRS es igual de crítico.
Lea también: Perspectivas sobre la implementación de la norma contable CECL
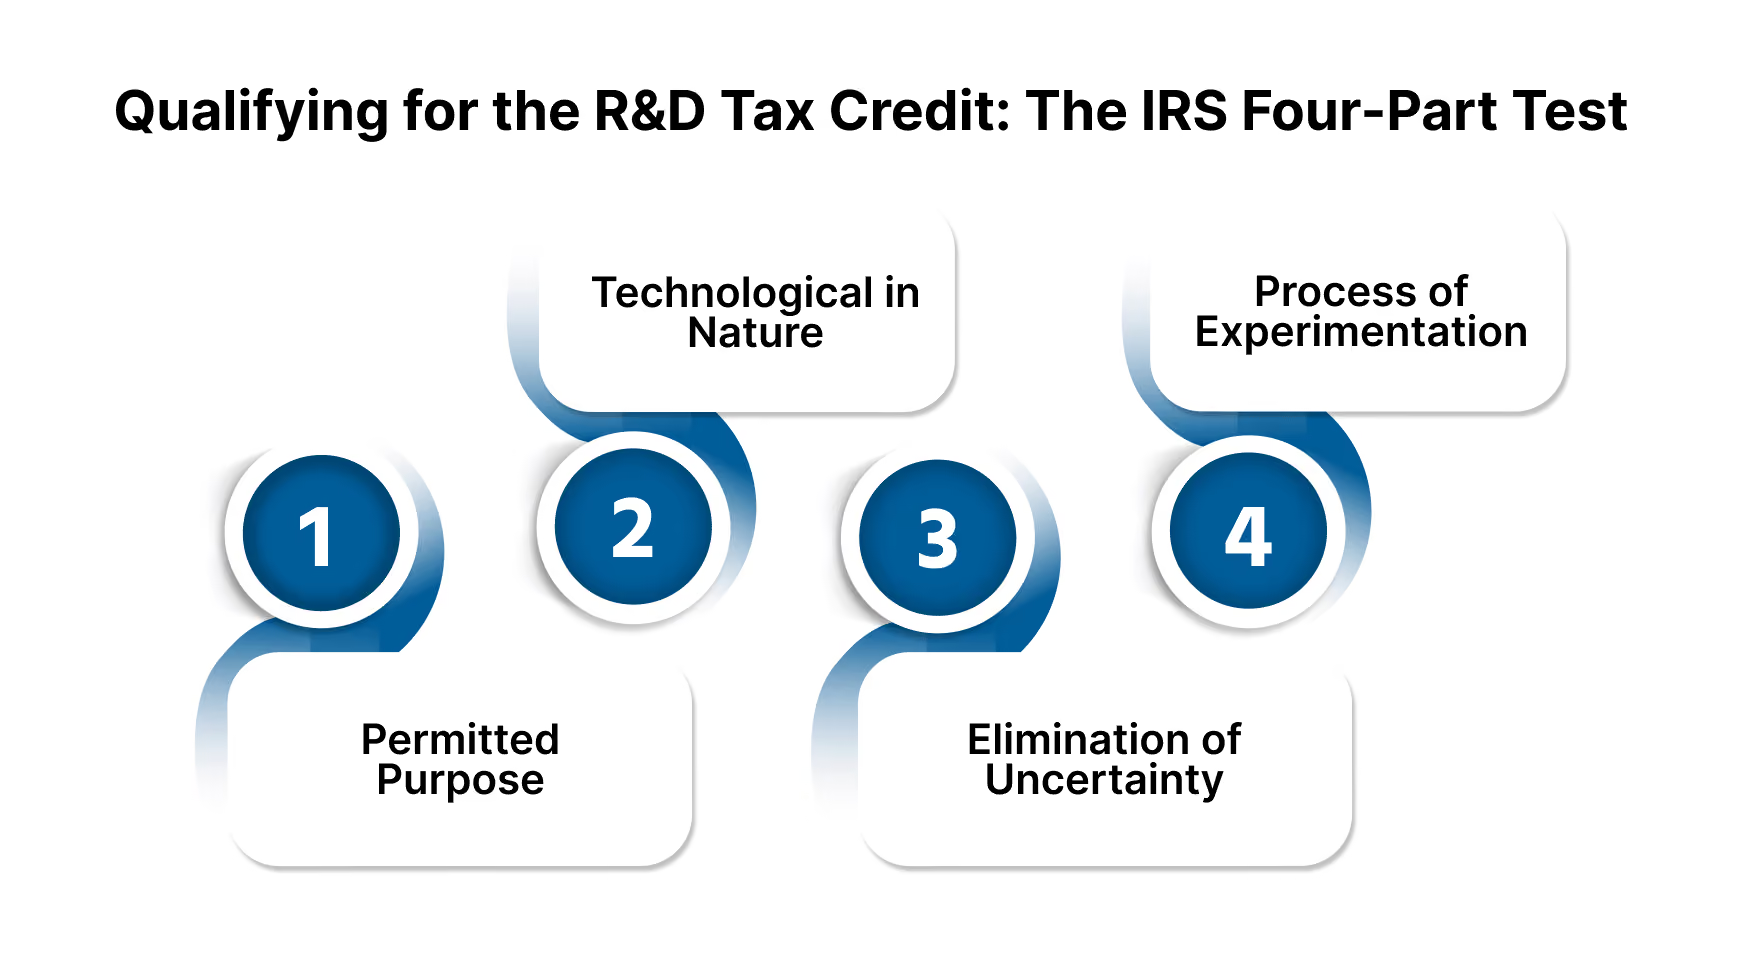
El IRS utiliza una prueba de cuatro partes para definir qué actividades cumplen con el estándar de elegibilidad para el crédito. Esto es lo que implica:
La actividad debe tener como objetivo crear o mejorar un producto, proceso, software, técnica o fórmula. Las mejoras pueden estar relacionadas con el rendimiento, la fiabilidad, la calidad o la funcionalidad. (Sección 41 del IRS).
El proceso de desarrollo debe basarse en principios de las ciencias físicas o biológicas, la informática o la ingeniería (26 U.S. Code § 41; Crédito por aumento de actividades de investigación). El trabajo basado en ciencias sociales, artes o humanidades no califica.
Debe existir incertidumbre sobre la capacidad, la metodología o el diseño. El contribuyente debe demostrar que buscó resolver esta incertidumbre durante la investigación.
Se debe seguir un proceso sistemático de prueba de alternativas. Esto incluye modelado, simulación, creación de prototipos o un método estructurado de prueba y error. El IRS requiere evidencia de que se utilizó un método científico para resolver los desafíos técnicos.
Una documentación clara y bien respaldada es lo que hace que su reclamación resista el escrutinio del IRS. Una vez que la tenga, el siguiente paso es determinar qué método de cálculo, ASC o Regular, ofrecerá el mejor resultado para su empresa.
Las empresas que solicitan el crédito fiscal por I+D deben elegir entre el Crédito Simplificado Alternativo (ASC) y el Método de Crédito Regular, tal como se describe en las instrucciones del Formulario 6765 del IRS.
Cada método tiene sus propias reglas, requisitos de documentación y casos de uso estratégicos:
Una vez que haya elegido el método de cálculo correcto, el siguiente paso es la presentación. Saber cómo completar el Formulario 6765 del IRS y reunir la documentación necesaria garantiza que su reclamación sea precisa y esté lista para una auditoría.
Una vez que haya determinado la elegibilidad y seleccionado su método de cálculo, el siguiente paso es presentar el Formulario 6765 del IRS: Crédito por aumento de actividades de investigación. Este formulario es utilizado por las empresas estadounidenses para declarar los gastos de investigación cualificados (QRE), calcular el crédito y realizar las elecciones necesarias.
A continuación, se detalla cómo está estructurada cada sección del Formulario 6765 del IRS y qué debe incluir:
The IRS expects businesses to maintain contemporaneous records to substantiate their claim. Key documentation includes:
Proper documentation is critical not only for filing but also for withstanding potential audits.
With the OBBB Act of 2025, businesses can retroactively deduct R&D costs and claim missed credits for prior years.
Amending prior returns can generate significant refunds for companies that amortized R&D costs between 2022 and 2024 or failed to claim credits during those years.
[Infographic: How Startups Claim the Payroll Tax Credit]
For early-stage companies without significant income tax liability, the payroll tax credit election allows eligible startups to apply the R&D credit against payroll taxes. This provision is especially valuable for U.S. businesses that are still pre-revenue but investing heavily in research and development.
To qualify, a business must meet both requirements outlined by the IRS:
This election is designed for startups and small businesses focused on growth and innovation, but without taxable income to offset.
Eligible companies can apply up to $500,000 of their R&D tax credit annually against the employer portion of Social Security and Medicare payroll taxes. This amount reflects the expansion introduced under the Inflation Reduction Act of 2022, increasing the previous $250,000 cap (IRS: Inflation Reduction Act Guidance).
By applying the credit to payroll taxes, startups can reduce quarterly employment tax deposits and improve near-term cash flow while still in their growth phase.
This election is beneficial for U.S. startups reinvesting every dollar into product development, allowing them to benefit from the R&D credit immediately rather than waiting until they become profitable.
Además del crédito fiscal federal por I+D, más de 35 estados de EE. UU. ofrecen sus propios incentivos para la investigación y el desarrollo. Estos créditos a nivel estatal pueden aumentar significativamente el ahorro fiscal total cuando se coordinan adecuadamente con las declaraciones federales.
Según los datos recopilados por la Conferencia Nacional de Legislaturas Estatales (NCSL), 37 estados ofrecen actualmente algún tipo de crédito fiscal, subvención o incentivo por I+D. Cada estado tiene sus propias normas, umbrales de elegibilidad y métodos de cálculo.
Cada estado tiene su propia definición de investigación cualificada, normas de documentación y formularios de presentación, por lo que es esencial coordinarlos con las declaraciones federales.
Para maximizar el beneficio de los créditos federales y estatales, las empresas estadounidenses deben:
Las firmas de contadores públicos (CPA) que apoyan a clientes en varios estados deben confirmar la disponibilidad de créditos a principios de año para tenerlo en cuenta en la planificación fiscal general. Cuando se utilizan correctamente, los créditos estatales de I+D pueden aumentar significativamente el retorno de las inversiones en innovación de una empresa.
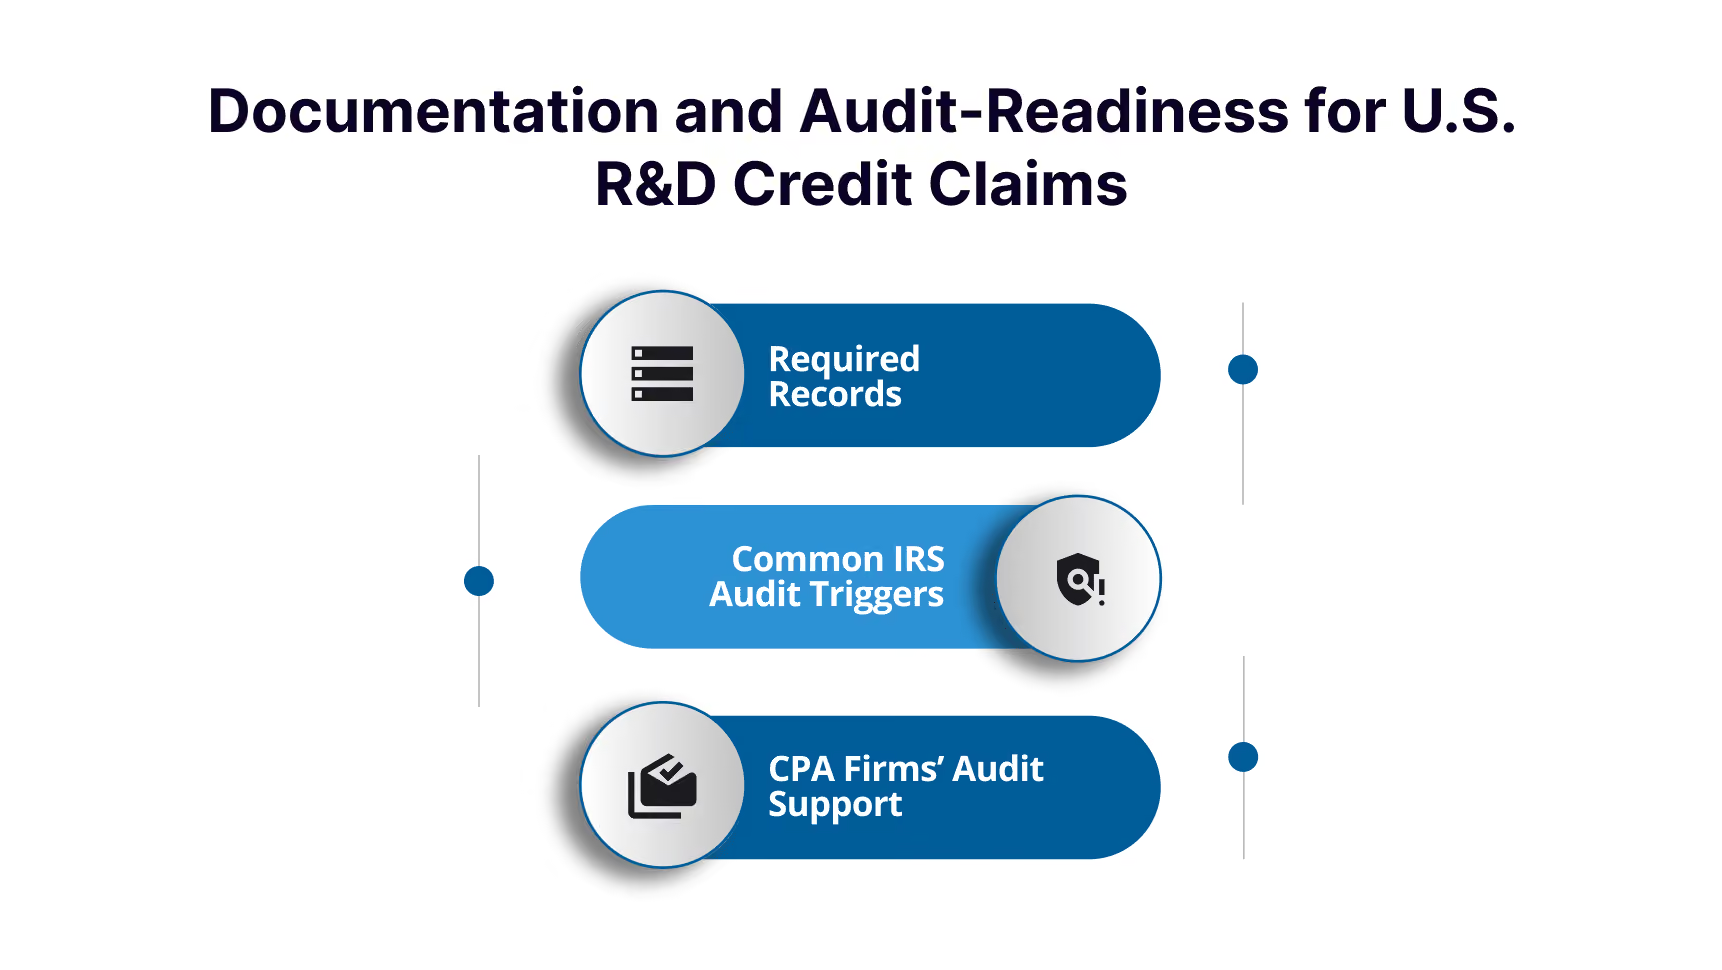
Una documentación sólida es esencial para respaldar las solicitudes de crédito de I+D y reducir el riesgo de auditoría. El IRS espera que las empresas estadounidenses mantengan registros claros y contemporáneos que demuestren cómo los gastos cumplen con los criterios establecidos en el Código de EE. UU. 26 § 41.
Para fundamentar una solicitud de crédito de I+D, las empresas deben mantener:
Mantener registros que se vinculen directamente con la prueba de cuatro partes del IRS es fundamental para demostrar la actividad de investigación cualificada.
El IRS examina de cerca las solicitudes de I+D por:
Abordarlos de forma proactiva reduce la exposición a auditorías.
Las firmas de CPA desempeñan un papel clave en la preparación de los clientes para el escrutinio del IRS:
Para las PYMES, las empresas emergentes y las firmas de CPA en EE. UU., la preparación para una auditoría no es opcional. Es un paso crítico para asegurar el crédito mientras se mantiene el cumplimiento.
Lea también: Entendiendo por qué las empresas utilizan la contabilidad de devengo
[Infografía aquí: Integración de créditos de I+D en la planificación financiera]
Maximizar el crédito fiscal por I+D va más allá de la presentación de declaraciones. Debe ser parte de una estrategia más amplia de impuestos y planificación fiscal corporativa.
Para las empresas y firmas de CPA en EE. UU., integrar estos créditos en la planificación a largo plazo respalda la presentación de informes precisos y una mejor gestión del flujo de caja.
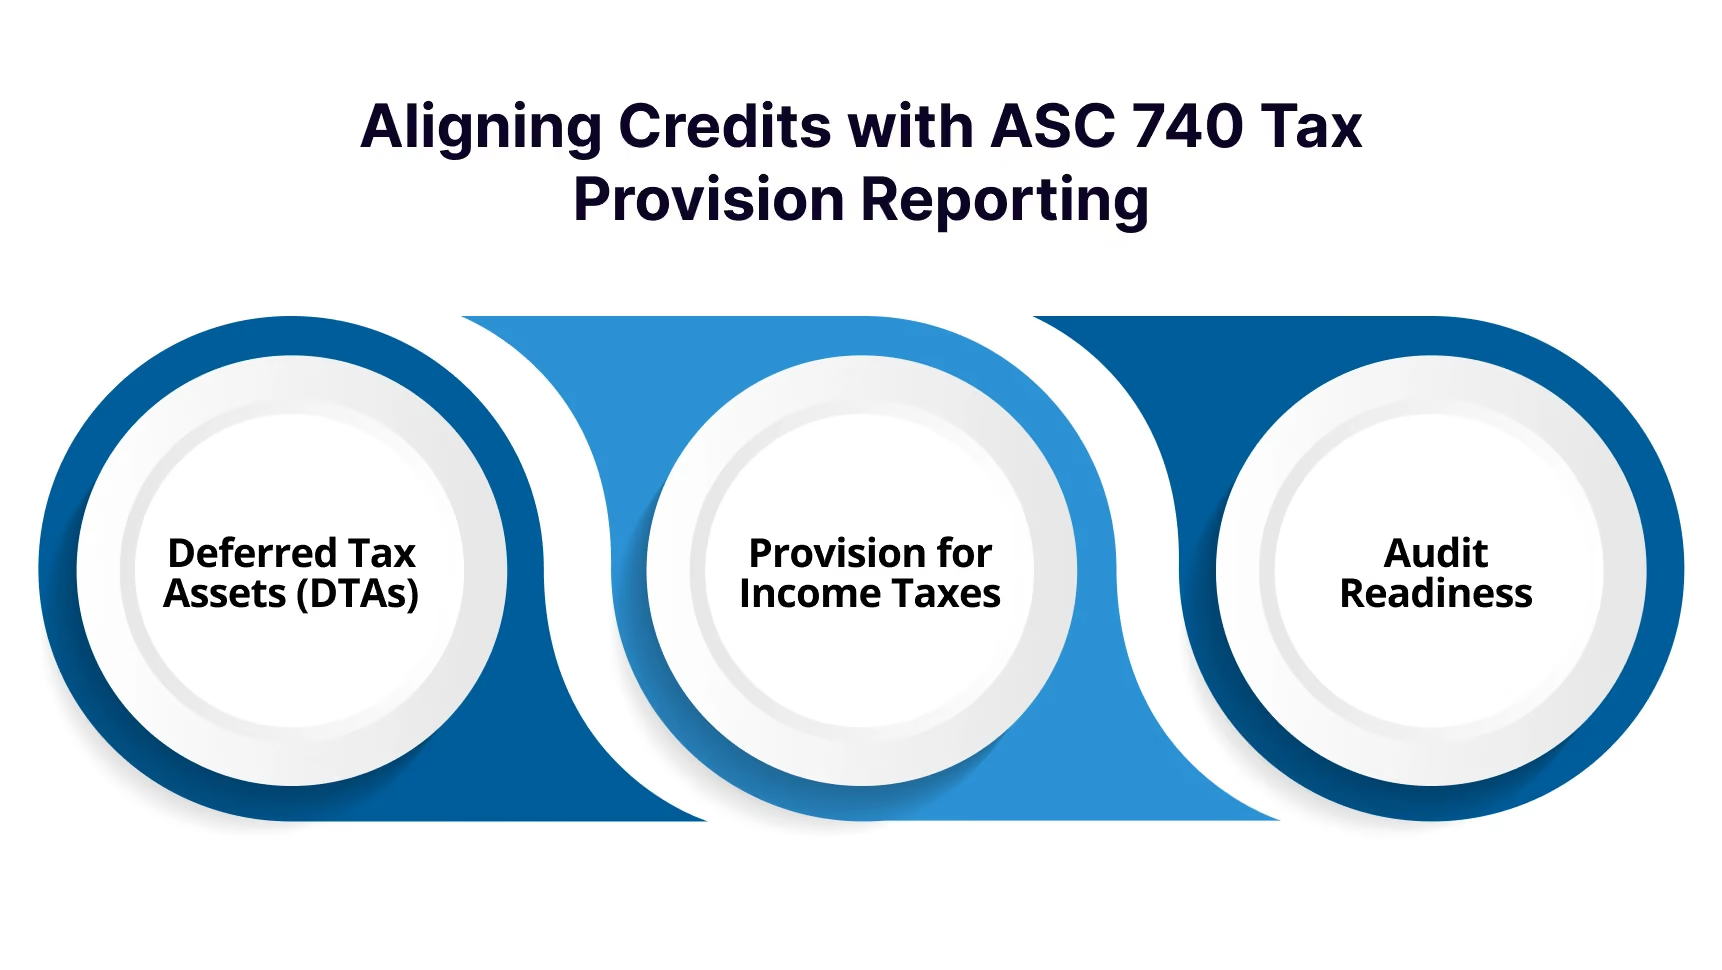
Los créditos de I+D afectan los cálculos de impuestos actuales y diferidos bajo la norma ASC 740. Las empresas deben contabilizar estos créditos correctamente para cumplir con los PCGA (GAAP).
Las firmas de CPA que asesoran a clientes deben revisar los créditos de I+D durante las actualizaciones trimestrales de provisiones para garantizar una presentación de informes oportuna y conforme a las normas.
Para los líderes financieros que gestionan equipos reducidos o firmas de CPA que equilibran múltiples carteras de clientes, la subcontratación de tareas contables relacionadas con créditos puede brindar alivio. Los equipos externos de VJM Global pueden:
Con un conocimiento especializado en las normas fiscales de EE. UU. y el cumplimiento de los PCGA, el apoyo de VJM Global permite a las empresas y firmas de CPA de EE. UU. centrarse en la estrategia mientras aseguran que sus créditos se reflejen correctamente en los estados financieros.
El cumplimiento del crédito fiscal por I+D puede ser complejo, especialmente con la legislación cambiante y los requisitos en evolución del IRS. VJM Global simplifica este proceso para las empresas y firmas de CPA de EE. UU. con asesoramiento fiscal experto y un soporte externo confiable.
Nos encargamos de los cálculos precisos de créditos, elecciones de métodos, conciliaciones de nómina, registros de proyectos y presentaciones de formularios del IRS para PYMES y empresas emergentes. Para las firmas de CPA, proporcionamos documentación lista para auditoría, conciliamos créditos de I+D con las provisiones de la ASC 740 y revisamos los registros de los clientes para garantizar reclamaciones defendibles.
Con nuestra experiencia, usted puede maximizar los créditos de I+D, reducir los riesgos de cumplimiento y ahorrar un tiempo valioso.
Eligible U.S. businesses, including startups and SMEs, can claim a credit of 9% to 14% of qualified research expenses, depending on whether they use the ASC or the Regular method.
Yes. If you conducted qualified activities in open tax years, typically the last three, you may file amended returns to claim unclaimed credits.
Qualified small businesses with less than $5 million in gross receipts and fewer than five years of operation can apply up to $500,000 of the credit against payroll taxes such as Social Security and Medicare using Form 6765 and Form 8974.
No. The IRS audit rate for R&D credit claims is comparable to overall audit rates. Risk depends on documentation quality rather than the credit itself.
Maintain detailed and contemporaneous records such as project logs, payroll tie-outs, design documentation, and time tracking. These support eligibility under the IRS four-part test and are essential for audits.




