

インドに進出するシンガポール企業の多くは、現地の会計基準(SFRS(I))の知識がインドではほとんど通用しないという事実に、進出後に気づくことになります。インドは、インド会計基準(Indian GAAP)、インド会計基準(Ind AS)、GST(物品サービス税)コンプライアンスを軸とした二重基準システムを採用しており、インド勅許会計士協会(ICAI)、企業省(MCA)、および国家財務報告局(NFRA)による監督下にあります。この複雑さを甘く見ると、コンプライアンスの不備や修正申告、罰金といった、本来回避できたはずの事態を招くことになります。
本ガイドでは、インドの主要な会計原則を解説し、シンガポールのSFRSフレームワークとの比較を行います。また、法定監査要件から移転価格文書化、二重報告義務に至るまで、純資産や上場状況に基づいて貴社に適用される基準を明確にします。
要約:
インドは、2段階の会計システムを採用しており、グローバルな基準への収束と現地の規制ニーズのバランスを図っています。小規模企業や非上場企業は従来のIndian GAAP(会計基準AS 1〜32)に従い、大企業や全上場企業はInd AS(インド会計基準)を採用します。これはIFRSに準拠していますが、完全に同一ではありません。
インドに子会社を設立するシンガポール企業にとって、この違いは極めて重要です。貴社の純資産や所有構造によって適用されるフレームワークが決まり、一度決定すると変更はできません。
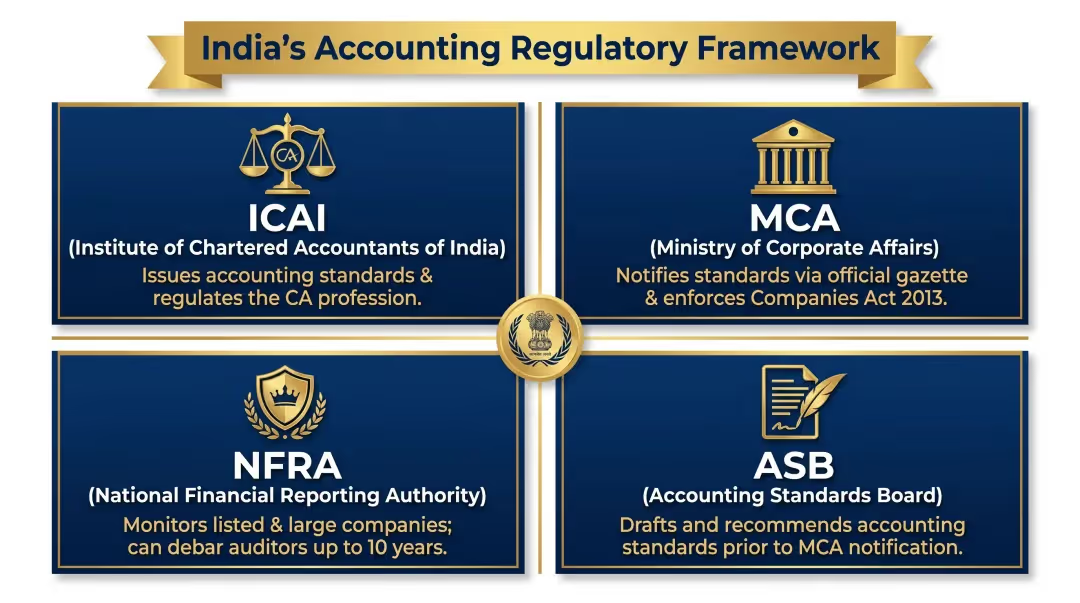
インドの会計環境を形成する4つの主要機関は以下の通りです。
インドに上場子会社や大規模な非上場企業を設立する場合、ICAIだけでなく、これら4つの機関すべてによる監督を受けることになります。
Indian GAAPとは、ICAIが発行し、2021年会社(会計基準)規則に基づきMCAが公示した27の運用中の会計基準(AS 1〜32)を指します。これらはInd ASの適用基準を下回る企業に適用されます。
以下の5つの基準は現在運用されていません。
基準ステータス理由AS 6、AS 8廃止AS 10およびAS 26に統合AS 30、31、32未公示Ind AS 109、32、107に置き換え
Indian GAAPはルールベースであり、国内の商慣習に根ざし、取得原価会計を重視しています。Ind ASよりもシンプルですが、IFRS準拠のフレームワークが求める公正価値測定や詳細な開示は不足しています。
Ind ASは、インドの会計をグローバルな基準に合わせるために導入され、シンガポールの親会社レベルでのインド子会社の財務連結を容易にすることを目的としています。Ind ASは大部分がIFRSに準拠していますが、10以上のインド独自の修正(カーブアウト)が含まれており、インド子会社の業績を連結するシンガポールの親会社にとっては実務上の差異が生じます。
IFRSからの主なInd AS修正(カーブアウト):
義務的適用基準:
フェーズ・基準・適用開始日フェーズI:上場企業、または純資産500億ルピー以上の非上場企業:2016年4月1日 フェーズII:純資産250億ルピー以上の非上場企業:2017年4月1日
これらの基準値がすべてではありません。インドの子会社が、すでにInd ASの対象となっている事業体の持株会社、子会社、合弁会社、または関連会社である場合、その子会社もInd ASを採用しなければなりません。自身の純資産額にかかわらず、一度採用すると、インド会計基準(Indian GAAP)に戻すことは禁止されています(2015年会社(インド会計基準)規則第4条に基づく)。
設立時にこの分類を誤ると、後で高額な修正再表示を余儀なくされる可能性があります。VJM Globalは、シンガポールの企業が登記後ではなく登記前に、特定の事業体構造に適した正しい枠組みを特定できるよう支援します。
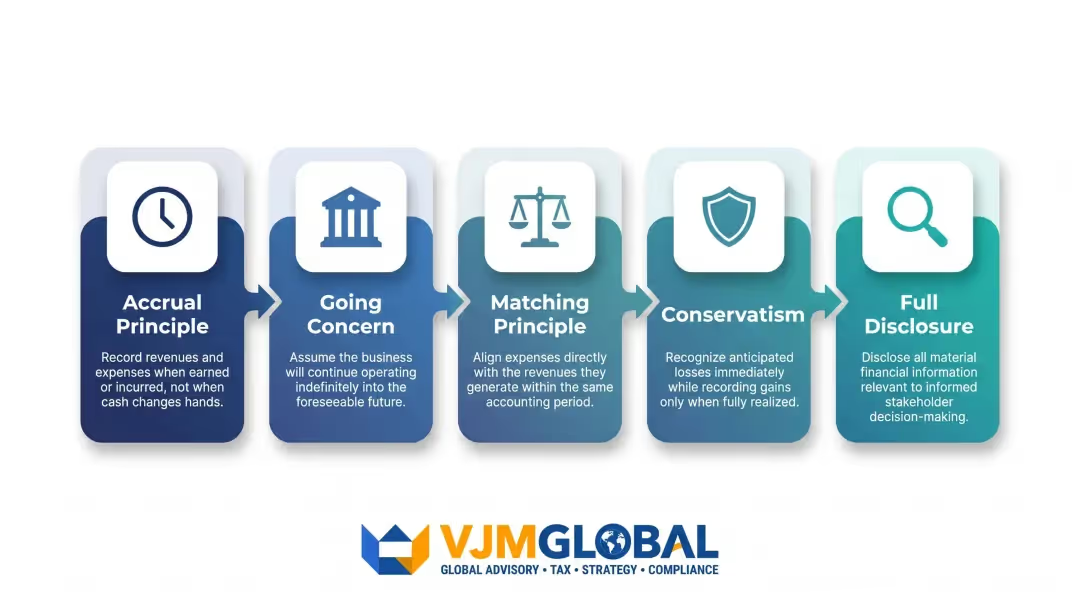
インドの会計基準(Indian GAAPおよびInd AS)は、インド子会社が取引を記録し、コンプライアンス義務を果たす方法に直接影響を与える原則に基づいています。これらの原則のいくつかは、インドの税制と相互作用し、シンガポールの企業が不意を突かれるような事態を招くことがあります。
収益と費用は、現金が動いた時ではなく、獲得または発生した時点で記録されます。2013年会社法第128条(1)は、すべてのインド企業に対し、複式簿記を用いた発生主義で帳簿を保持することを義務付けています。
インドにおいてこれが重要な理由:
財務諸表は、事業が無期限に継続することを前提としており、これが資産および負債の評価に影響を与えます。AS 1はこれをインド会計基準における基本的な前提として成文化しており、これに従わない場合は明示的な開示が必要です。
インド事業の撤退戦略や再編を検討しているシンガポールの企業にとって、これは実務上重要です。事業継続が困難であることを示す兆候があれば開示が必要であり、資産の測定基準が根本から変わる可能性があります。
費用は、その収益獲得に貢献した同一期間に認識されなければなりません。正確な対応は、インドの予定納税スケジュールにも直結しており、見積もりの誤りには利息ペナルティが科されます:
期限・年間推定税額の累積割合6月15日:15% 9月15日:45% 12月15日:75% 3月15日:100%
費用の認識がずれると、予定納税額の見積もりミスや利息ペナルティにつながる可能性があります。
会計士は発生の可能性が高い損失を直ちに認識しますが、利益は実現した時にのみ記録します。これにより、財務状況の過大評価を防ぎます。
枠組み間の主な違い:
ステークホルダーの理解に影響を与えるすべての重要な情報は開示されなければなりません。これは特に以下の項目において不可欠です。
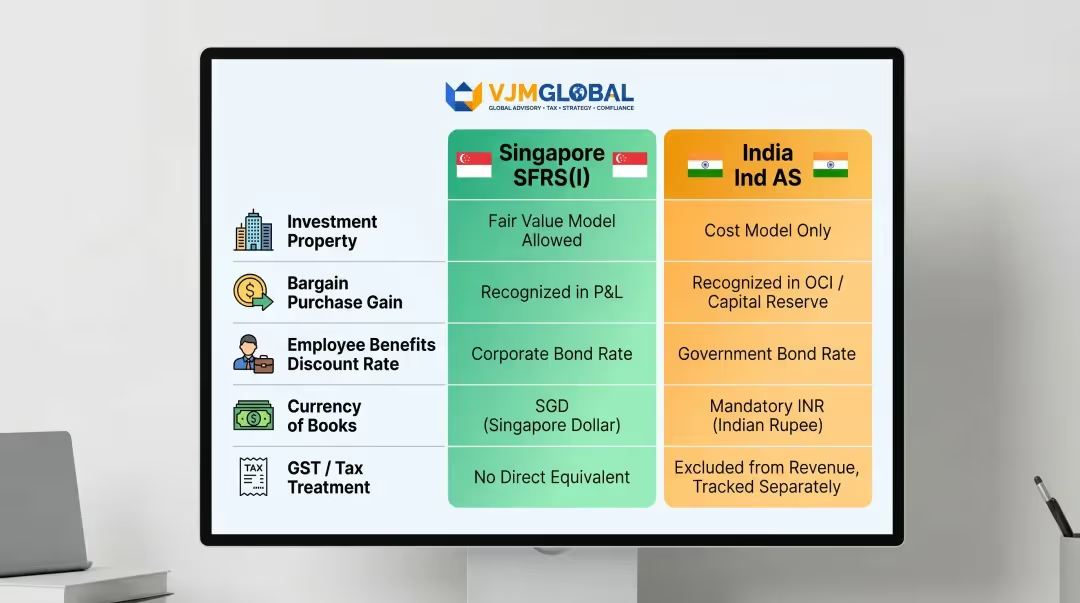
シンガポールのSFRS(I)は、2018年1月1日時点でIFRSと同一です。一方、インドのInd ASはIFRSに収束していますが、独自の除外規定や現地要件が含まれており、実務上の報告に差異が生じます。
両フレームワークは、発生主義会計、公正な表示、継続企業の前提、重要性という同一の概念的基盤に従っています。収益認識(SFRS(I) 15 / Ind AS 115)、リース会計(SFRS(I) 16 / Ind AS 116)、金融商品(SFRS(I) 9 / Ind AS 109)は、基準レベルで整合しています。
しかし、インド独自の除外規定により、同一の取引であっても異なる数値が算出される可能性があります。
両者とも後入先出法(LIFO)を禁止しており、先入先出法(FIFO)または加重平均法を求めています。また、いずれも棚卸資産を取得原価と正味実現可能価額(NRV)のいずれか低い方で測定し、その後NRVが上昇した場合には評価損の戻し入れを義務付けています。
インド特有のニュアンス:Ind AS 2では、棚卸資産の評価損戻し入れに関する詳細な開示が求められます。また、ICAI(インド勅許会計士協会)は、建設業や製薬業など、シンガポールの会計士がSFRS(I)では遭遇しないようなセクター別のガイダンスを発行しています。
両者ともIFRS 15に基づく5ステップモデルに従っています。ただし、以下の点に注意が必要です。
収束している領域以外に、インドでのみ適用される3つのコンプライアンス要件があります。これらに対応するものは、シンガポールの報告フレームワークには存在しません。
1961年所得税法第194条および第195条に基づき、支払者は特定の支払いについて源泉徴収を行う義務があります。これには、インドで課税対象となる非居住者へのすべての支払いが含まれます。これにより、以下が発生します。
すべての請求書においてTDS(源泉徴収税)の控除状況を追跡する必要があります。これはシンガポールのGST制度にはない要件です。インドに子会社を持つシンガポール企業は、買掛金および売掛金のプロセスにおいて、初日からTDSコンプライアンスの追跡を組み込む必要があります。
GSTR-2Bは、サプライヤーの申告に基づき利用可能なITCを示す月次自動生成明細書(毎月14日に発行)です。GSTR-2Bに反映されていない請求書に対してITCを請求することは認められておらず、インド特有の財務報告義務が生じます。
実務上、これは毎月のGSTR-3B申告と帳簿を照合し、対象外の取引を特定した上で、過剰な請求に対して利息を計算する必要があることを意味します。VJM GlobalのGST照合サービスは、クライアントに代わってこのプロセスを管理し、コンプライアンス上の不備が生じるリスクを軽減します。
2013年会社法第128条(1)に基づき、すべての企業はインド国内において、発生主義および複式簿記を用いて会計帳簿を維持することが義務付けられています。帳簿は例外なくインドルピーで管理しなければなりません。
シンガポールの親会社がシンガポールドル(SGD)で連結決算を行うことに慣れている場合でも、インドの子会社が別途、インドルピー(INR)建てのコンプライアンスに準拠した帳簿を維持していることを確認する必要があります。
適用範囲は事業体の種類、純資産、所有構造によって異なります。設立時にこれを誤ると、後から修正するのに多大なコストがかかるコンプライアンス上の不備が生じます。シンガポール企業がインドで設立する主な事業体は以下の3種類で、それぞれ会計上の義務が異なります。
事業体タイプ準拠法会計基準主な申告義務完全子会社2013年会社法、MCAInd ASまたはインド会計基準(純資産に基づく)ICAI登録公認会計士による法定監査、MCAへのAOC-4(財務諸表)およびMGT-7(年次報告書)の提出連絡事務所RBI/FEMAインド会計基準/Ind ASの適用なし(会社ではないため)9月30日までに公認会計士による年次活動証明書(AAC)をRBIおよび指定銀行へ提出。インド国内での収益獲得は不可支店RBI/FEMA帳簿の維持および会計報告が必要9月30日までに公認会計士によるAACおよび監査済み貸借対照表をRBIへ提出。年次決算をRBIおよびMCAへ提出
インドで完全子会社を設立する場合、以下の基準が適用されます。
重要:一度Ind ASを採用すると(義務・任意を問わず)、インド会計基準に戻すことはできません。たとえその後、純資産が基準を下回った場合でも同様です。
VJM Globalは、インドに進出する外国企業に対し、設立時に適切な会計基準を特定し、子会社がInd ASの基準を超えた際の移行を管理することで、監査報告書にコンプライアンス上の不備が指摘される前に対応を支援します。
第128条(1)では、インドの企業に対し、以下の特定の記録を維持することを義務付けています。
シンガポールの柔軟な中小企業向け会計慣行に慣れている企業は、インドの法定帳簿要件の厳格さを過小評価しがちです。コンプライアンス違反は、罰金や会社役員の直接的な法的責任につながる可能性があります。
見落とされがちな義務として、主に以下が挙げられます。
2013年会社法第139条(1)に基づき、すべての企業は、収益、資産、従業員数にかかわらず、監査人を任命しなければなりません。シンガポールの企業はこれに驚くことが多いですが、インドにはシンガポールのような中小企業向けの監査免除規定は存在しません。
(参考)シンガポールの監査免除規定:
シンガポールの非公開会社は、第205C条に基づき、以下の3つの基準のうち2つを2年連続で満たした場合、監査免除の対象となります。
基準閾値年間総収益S$1,000万以下総資産S$1,000万以下従業員数50名以下
インドにはこれに相当する免除規定はありません。収益がわずかな小規模子会社であっても、すべてのインド企業は、ICAI(インド勅許会計士協会)に登録された勅許会計士による法定監査を受けなければなりません。
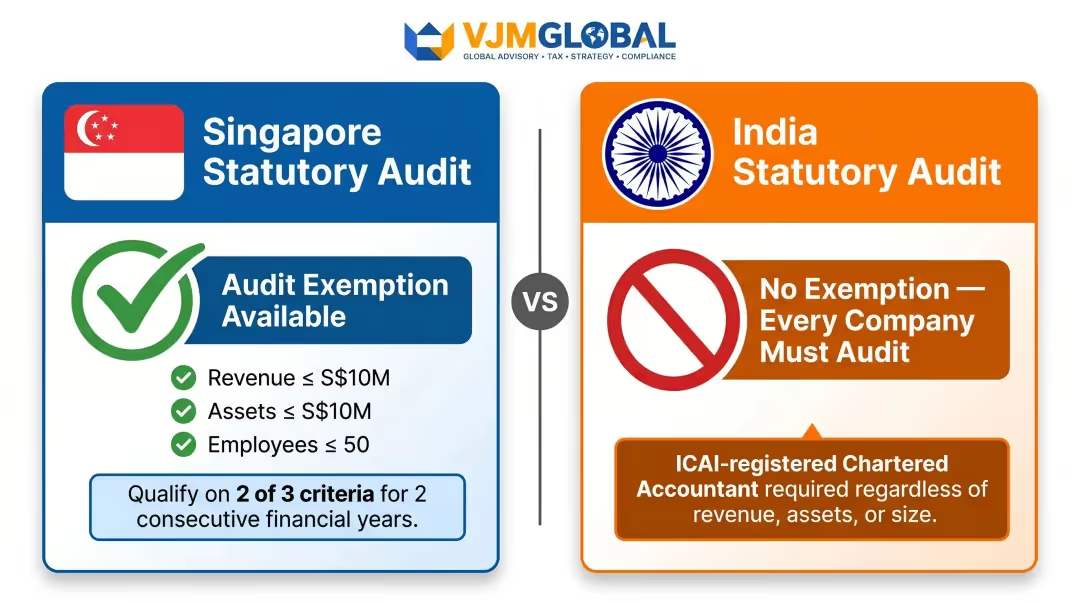
VJM Globalは、外資系インド法人の法定監査を調整し、CA登録要件の遵守を徹底するとともに、インドの法定期限とシンガポール親会社の報告スケジュールの両方に合わせた監査日程を管理します。
シンガポールの親会社とインド子会社間の取引は、1961年所得税法第92条~92F条の規定を受ける国際的な関連者間取引に該当します。
文書化要件(規則10D):
第271AA条に基づく罰則:
違反内容罰則移転価格文書の維持・提出不備取引額の2%マスターファイルの提出不備(連結収益が50億ルピー超の場合)50万ルピー(固定)Form 3CEB(移転価格監査報告書)の提出不備10万ルピー(固定)
Ind AS 24(インド会計基準第24号)においても、金額、未決済残高、取引条件を含むすべての関連者間取引を財務諸表に開示することが義務付けられています。
VJM Globalは、シンガポールの親会社に対し、同時文書化、ベンチマーク調査、Ind AS 24に基づく開示を支援します。グループ間取引価格が独立第三者間取引と同等であることを証明し、取引額の2%という罰則を回避できるようサポートします。
シンガポールの親会社は、通常、以下の2種類の財務諸表を必要とします。
Ind AS 21は、外貨建て取引および事業の換算方法を規定しています。インド子会社の場合:
為替レートの状況: 2026年5月現在、SGD/INRのミッドマーケットレートは約 1SGDあたり74.27ルピーであり、過去6ヶ月の平均は約71.25ルピーです。レートは67.75ルピー(2025年11月)から74.60ルピー(2026年5月)の間で推移しました。この変動幅は無視できないレベルであるため、連結時の換算調整を考慮した計画が必要です。
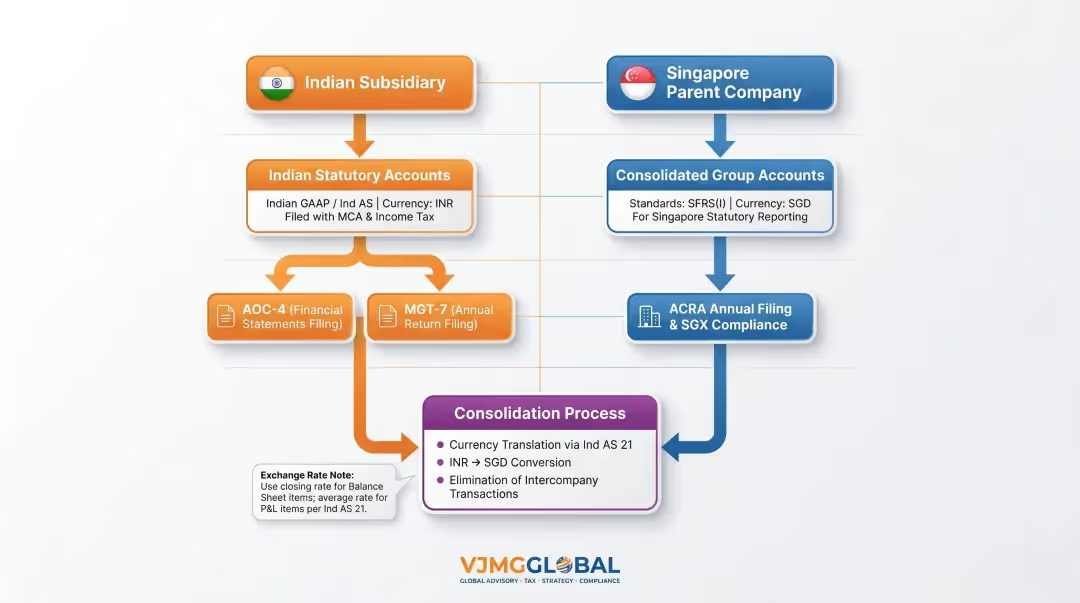
以下の機能を持つ会計ソフトウェアの使用を推奨します:
月次決算のスケジュールを明確に設定する:
インドの法定期限:
フォーム目的期限AOC-4財務諸表AGMから30日以内MGT-7年次報告書AGMから60日以内AGM定時株主総会年度末から6ヶ月以内(3月31日決算の場合は9月30日まで)
シンガポール親会社の連結期限は企業によって異なりますが、通常は四半期ごとの報告サイクルに合わせます。
2つの管轄区域にまたがる両方の帳簿管理は、多くのシンガポールの財務チームが遅延に直面するポイントです。VJM Globalが インド子会社の帳簿(Ind AS/Indian GAAP、INR建て)を管理し、貴社のシンガポールチームがSFRS(I)に基づくグループ連結に集中することで、両方の会計帳簿を監査対応可能な状態に保ち、期限を遵守します。
インドでは2つの基準が使用されています: Indian GAAP(27の現行会計基準 AS 1–32。中小企業および非上場企業向け)、および Ind AS(IFRSに準拠したインド会計基準。上場企業および純資産が25億ルピー以上の非上場企業向け)。いずれもICAI(インド勅許会計士協会)およびMCAによって管理されており、上場企業についてはNFRA(全国財務報告局)が独立した監督を行っています。
US GAAPはルールベースであり、米国市場向けにFASBによって策定されています。一方、Indian GAAPは原則ベースであり、インドの規制環境によって形成されています。主な相違点には、棚卸資産の評価方法(US GAAPではLIFOが認められているが、インドでは禁止)、リース会計モデル、金融商品の減損アプローチなどがあります。Ind AS 109では3段階のECL(予想信用損失)モデルを使用しますが、US GAAPでは生涯予想損失を即時に適用します。
一般的に挙げられる5つの原則は、発生主義(収益・費用が発生した時点で記録)、継続企業の前提(事業が永続的に継続する)、費用収益対応の原則(費用を関連する収益と対応させて認識)、保守主義の原則(損失は即時に認識し、利益は実現した時に認識)、そして完全開示の原則(すべての重要な情報を開示)です。インドのICAIが発行する基準には、これら5つすべてが基礎概念として組み込まれています。
会計の7つの基本原則は、企業実体の公準、貨幣的評価の公準、期間の公準、取得原価主義、完全開示の原則、継続企業の前提、そして費用収益対応の原則です。インドの会計基準(Ind AS)はこれらすべてを認めていますが、金融商品や投資不動産などの特定の資産クラスについては、取得原価主義に対する公正価値評価の例外を導入しています。
GAAPの12原則は、規則性、一貫性、誠実性、手法の永続性、総額主義、慎重性、継続性、期間性、重要性、最大限の誠実性、認識、および開示です。インドのInd ASはこれらすべてを取り入れつつ、IFRSとの整合性を図っています。これは、インド子会社の二重報告義務を管理するシンガポールの企業にとって極めて重要です。
インド子会社の会計を最初から正しく構築しませんか?VJM GlobalのICAI登録公認会計士およびクロスボーダー専門チームが、Ind ASの適用評価から法定監査の調整、管理会計報告に至るまで、シンガポール企業のあらゆる段階をサポートします。外国企業のインド会計環境への適応を30年以上支援してきた実績に基づき、実務に即した専門知識を提供します。インド進出に関するご相談は、[email protected]または+91-9213397070までお問い合わせください。



