


シンガポールで初めて法定監査報告書を受け取る場面を想像してみてください。監査人は「発生(occurrence)」「網羅性(completeness)」「評価(valuation)」といった用語を使いますが、文脈なしでは理解しにくいものです。しかし、これらは経営陣が財務諸表に対して行った特定の主張を意味しています。一つでも欠ければ、限定付適正意見やACRA(シンガポール会計企業規制庁)による調査、あるいはそれ以上の事態を招く恐れがあります。
これらの用語は「監査アサーション(監査上の主張)」と呼ばれ、経営陣が財務諸表を作成するたびに、明示的または黙示的に行っている表明のことです。会社法に基づき法定監査が義務付けられているシンガポールの企業にとって、アサーションの仕組みと、それがどこで機能しなくなるのかを理解することは、コンプライアンス上不可欠です。
以下では、SSA 315(2021年改訂版)に基づくアサーションの枠組みについて、各アサーションの意味、それに伴うリスク、そして監査人が実務でどのように検証を行うかを解説します。
シンガポール企業が財務諸表を作成する際、すべての項目には「売上が実際に発生したこと」「すべての負債が計上されていること」「資産が適切な価値で表示されていること」といった表明が組み込まれています。これらが監査アサーションであり、シンガポール会社法の下で、法定監査人はこれらを独立して検証しなければなりません。
ACRAの小規模企業監査免除の対象とならない企業は、監査人を任命し、財務諸表の監査を受ける必要があります。免除を受けるには、3つの基準のうち2つを満たす必要があります。それは、年間売上高1,000万シンガポールドル以下、総資産1,000万シンガポールドル以下、および従業員数50名以下であり、これらを2期連続で満たす必要があります。グループ企業には、さらに連結に関する基準が適用されます。
法定監査の対象となる企業には、シンガポール公認会計士協会(ISCA)が発行する「シンガポール監査基準(SSA)」が適用されます。リスク評価に関する現行の基準はSSA 315(2021年改訂版)であり、2021年12月15日以降に開始する期間から適用され、ISA 315(2019年改訂版)と整合しています。
アサーションには、相互に関連する3つの目的があります。
これらの目的は、取締役会のレベルで収束します。ACRAの取締役向け財務報告ガイダンスは明確です。取締役は、財務諸表が会社法を遵守し、適用される会計基準を満たし、真実かつ公正な概況を示していることを保証しなければなりません。アサーションの不備(例えば、認識されていない負債や過大評価された資産)は、単なる監査上の指摘事項にとどまらず、取締役レベルのコンプライアンス上のリスクとなります。
現行のSSA 315の枠組みでは、2つのグループに分類されます。開示事項はもはや独立した第3のカテゴリーではなく、取引および期末残高のアサーションに統合されています。この区別を知ることは重要です。古い資料では、改訂基準によって吸収された「表示と開示」という独立した項目が依然として参照されている可能性があるためです。
SSA 315のカテゴリー:主要なアサーション:検証内容取引、事象、および関連する開示:発生、網羅性、正確性、期間帰属、分類、表示:期間中の活動が実際に発生したか、網羅されているか、正しく測定されているか、適切な期間に計上されているか、適切に記述されているか。期末残高および関連する開示:実在性、権利と義務、網羅性、正確性・評価・配分、分類、表示:期末残高が実在し、企業に帰属し、網羅されており、適切な価値で表示されているか。

各カテゴリーは、財務報告の異なるフェーズに対応しています。以下に、監査人がそれぞれにおいて重点を置く点を示します。
このカテゴリーは、年間を通じて損益計算書を通過するすべての項目(売上、仕入、給与、利息、その他の営業取引)を対象としています。これらのアサーションは、記録されたすべての取引が真正であり、漏れがなく、金額が正確で、時期が適切であり、正しい勘定科目に分類されていることを確認するものです。
売上は最も感度が高い領域です。企業は売上を早期に計上したり、取引量を水増ししたりする圧力にさらされることが多いため、シンガポールの損益計算書のレビューにおいて、監査人は「発生」と「期間帰属」のアサーションを最優先で検証します。
このカテゴリーで監査人が検証する主なアサーションは以下の通りです。
これらのアサーションは、期末時点の貸借対照表に適用されます。焦点は「取引が発生したか」から「実在するか、そして正しく測定されているか」へと移ります。売掛金は、実在する顧客に対する実在の債権でなければなりません。資産は、企業が所有または管理している必要があります。負債は、オフバランス取引を含め、すべての真の債務を網羅していなければなりません。
評価は、監査において常に最も複雑な領域の一つです。これは、以下を含む経営陣の見積もりに依存します。
実在性:経営陣は、記録されたすべての取引が実際に発生し、当該企業に関連するものであると主張します。これを検証するには、元帳からエントリを選択し、請求書、出荷伝票、契約書などの証憑書類まで遡って追跡します。裏付けとなる証拠がなければ、その取引の実在性は疑わしいものとなります。収益に関して、これは不正を防ぐための主要な防波堤であり、架空の売上は適切に設計された実在性テストを通過することはできません。
網羅性は実在性の逆であり、経営陣は取引の漏れがないと主張します。検証の方向性が重要です。監査人は証憑書類(発注書、受領書、未照合の仕入先明細書など)から開始し、前方へ向かって元帳を追跡します。仕入の記録漏れは利益率を人為的に押し上げる可能性があるため、このアサーションは取引量の多い調達環境において特に注意深く検証されます。
正確性および期間帰属:正確性は、金額が数学的に正しく、適切なレートが適用されていることを確認するものです。期間帰属は、取引が正しい会計期間に計上されていることを確認します。監査人は、期末決算の前後でこれら両方を同時にテストすることがよくあります。12月に提供されたサービスが1月に請求・認識された場合、期間帰属の不備となります。請求書の発行時期にかかわらず、SFRS(I)の収益認識原則に基づき、収益は本来の期間に帰属させる必要があります。
分類および表示 — 分類は、取引が適切な勘定科目に計上されているかを問うものです。資本的支出を営業費用として誤って計上すると、損益計算書と貸借対照表の両方が同時に歪められます。表示は、取引に関連する開示がSFRS(I)の要件に従い、注記において明確に記述・区分されているかを対象とします。
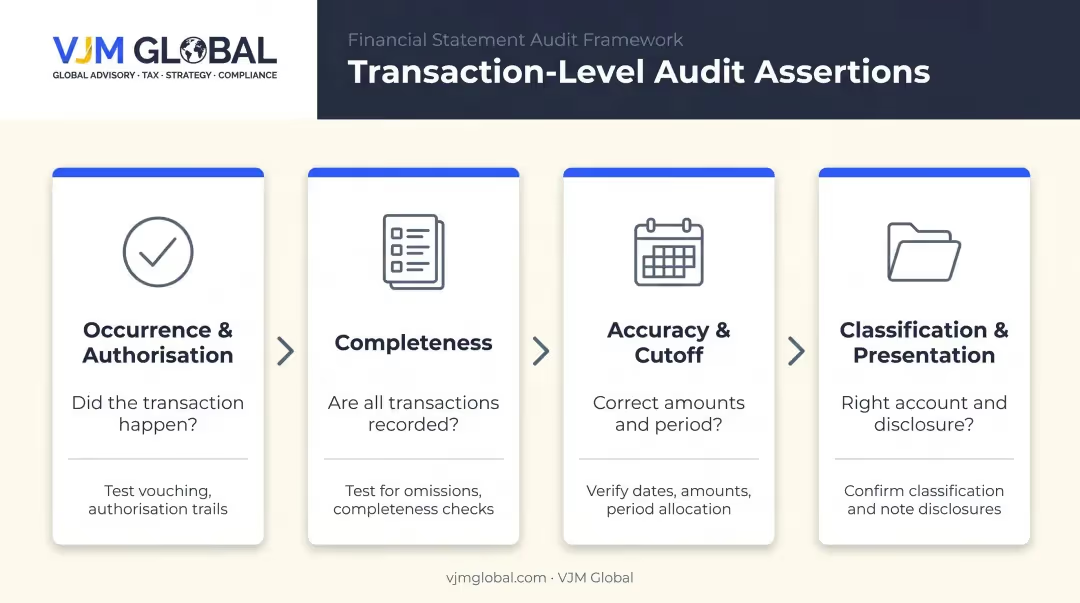
取引レベルのアサーションは、期間中に何が起こったかに焦点を当てます。一方、口座残高および開示に関するアサーションは、期末時点で財務諸表が何を示しているかに焦点を移します。
実在性 vs. 権利と義務:実在性は、期末に記録された資産、負債、純資産の残高が実在することを確認します。権利と義務はさらに踏み込み、企業がそれらの資産を法的に所有または管理しており、記録された負債に対して真に責任を負っているかを検証します。
この区別は重要です。企業が自社のものではない委託在庫を保管している場合、その在庫は実在性テストには合格しますが、権利と義務のテストには不合格となります。オフバランス取引は、両方のテストを通過しつつも、真の負債を隠蔽している可能性があります。
評価および配分:経営陣は、すべての残高がSFRS(I)に従い適切な金額で表示されていると主張します。これには以下が含まれます。
ACRAの2023年度監査規制報告書では、会計上の見積もりと棚卸資産の手続きが検査テーマとして具体的に挙げられており、評価がいかに頻繁に監査上の指摘事項を生じさせているかを反映しています。
アサーションの不適合は、単なる事務的な問題ではありません。SSA 320に基づき、誤表示(脱漏を含む)は、財務諸表の利用者が行う経済的意思決定に影響を与える可能性がある場合、重要であるとみなされます。実務上、アサーションの不適合はすべて、潜在的な法定報告上の問題となります。
発生の事実が適切に検証されない場合、架空の取引によって損益計算書の収益が水増しされる可能性があります。また、実在性が十分にテストされない場合、架空の資産が貸借対照表を膨らませることになります。どちらも結果として、会社の財務状況を過大評価した財務諸表を作成するという同じ問題を引き起こします。
世界的な財務諸表不正の規模は、この問題の重要性を浮き彫りにしています。138カ国、1,921件の職業不正事例を分析した「ACFE 2024年版レポート(ACFE's 2024 Report to the Nations)」によると、財務諸表不正は全事例のわずか5%に過ぎませんが、被害額の規模では群を抜いています。ACRA(シンガポール会計企業規制庁)の規制対象企業において、不正や重要な過大計上が確認された場合、通常は限定付適正意見が表明され、規制当局による調査に発展する可能性があります。
網羅性の不備は、過大計上ではなく過小計上という逆の方向に作用する傾向があります。未記録の負債、計上漏れの費用、またはオフバランスシートの義務は、会社を実際よりも収益性が高く、負債が少ないように見せかけます。これは、貸し手、投資家、およびIRAS(シンガポール内国歳入庁)による申告所得に基づく評価を含む税務当局の判断を歪めることになります。
評価の不備は、意図的な虚偽表示というよりも経営陣の正当な判断が関与していることが多いため、検出が困難な場合があります。評価の主張が崩れる一般的な例は以下の通りです。
これらはどれも、個々の取引に不正がなくても、会社の財務状況を著しく不正確に表示させる可能性があります。
アサーション(経営者の主張)レベルの不備が重要な虚偽表示につながる場合、監査人は以下の意見を表明することがあります。
無限定適正意見以外の意見が表明されると、債権者との関係悪化、資金調達やM&A取引の停滞、会社および監査人に対するACRAの調査の可能性、さらには正確な財務報告を確保しなかったことによる会社法上の取締役の個人的責任など、現実的な影響が生じます。

SSA 330では、アサーションを検証するための2つの主要な手法が定義されています。それは「統制テスト」(内部統制がアサーションの不備を防止しているかを評価する)と「実証手続」(詳細テストや分析的手続を通じて、残高、取引、開示を直接検証する)です。
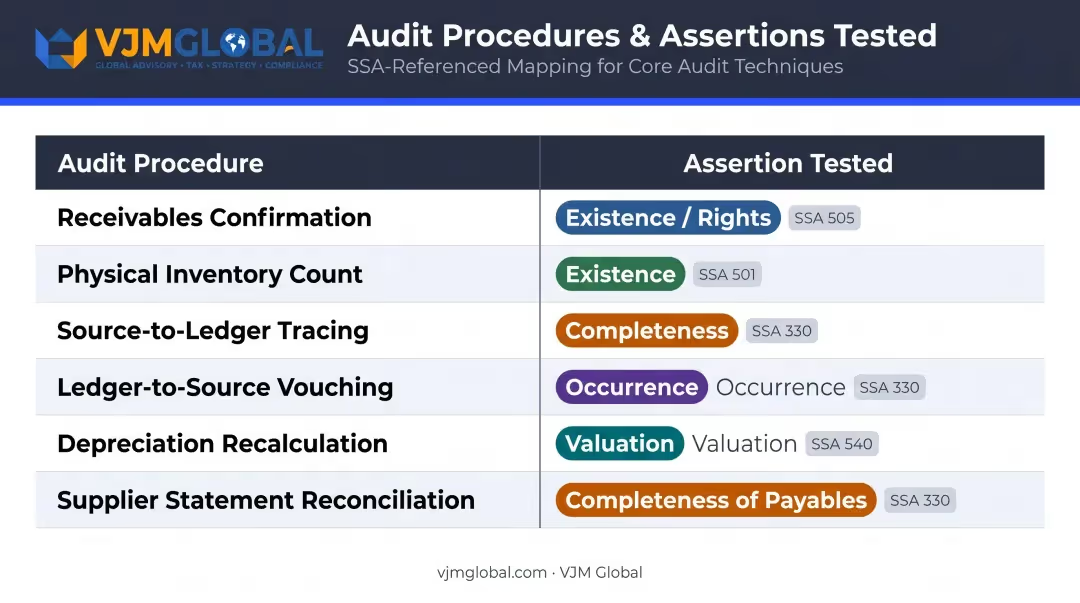
特定のアサーションに対応する一般的な手続は以下の通りです。
監査手続:検証される主なアサーション 売掛金の確認(SSA 505):実在性、権利と義務 実地棚卸への立会い(SSA 501):実在性と状態 証憑から元帳への追跡:網羅性 元帳から証憑への突合:発生の事実 減価償却の再計算:評価と配分 仕入先残高明細との照合:買掛金の網羅性
このアプローチは、SSA 315に基づき明示的にリスクベースで行われます。監査人はどの項目に固有リスクや統制リスクが高いかを評価し、それに応じて検証の重点を置きます。流通業における収益の発生や製造業における棚卸資産の評価など、リスクの高い残高には、リスクが低く適切に管理されている項目よりも集中的な手続が実施されます。
グループ構造が関与する場合、このリスクに応じた対応はより複雑になります。米国、英国、オーストラリアなどの多国籍グループの傘下にあるシンガポールの外資系企業では、アサーションレベルのリスクが高まることがよくあります。グループ内取引は、期間帰属や正確性の面で複雑さをもたらします。関連当事者との取り決めには、権利と義務に関する特定の精査が必要です。グループ連結においては、子会社の報告が不完全または遅延している場合、網羅性のリスクが生じます。
VJM Globalは、グループ報告、内部統制文書化、監査前準備など、国境を越えた会計および監査サポートを必要とする国際的なクライアントを支援しています。インド、シンガポール、その他の法域にまたがるクロスボーダーの義務を管理する企業にとって、マルチエンティティ構造での実務経験を持つアドバイザーを置くことは、アサーションレベルの準備に伴う摩擦を軽減します。
シンガポールにおける監査アサーションとは、財務諸表の正確性、網羅性、妥当性について経営者が行う暗黙的または明示的な主張を指します。これらはシンガポール公認会計士協会(ISCA)が発行するSSA 315(2021年改訂版)に準拠しており、「取引・事象に関するアサーション」と「期末残高に関するアサーション」の2つのカテゴリーに分類され、それぞれに開示に関するアサーションが含まれています。
「発生」は取引に適用されるもので、記録された取引が期間中に実際に発生したことを確認します。「実在」は期末残高に適用されるもので、期末時点で記録されている資産、負債、純資産が実在することを確認します。どちらも過大計上を防ぐためのものですが、発生のテストでは記録された仕訳を証憑書類と照合するのに対し、実在のテストでは残高を直接実査または確認します。
SSA 315(2021年改訂版)「重要な虚偽表示リスクの識別と評価」が、シンガポールにおける監査人のアサーションの識別およびテスト方法を規定しています。ISCAが発行し、2021年12月15日以降に開始する期間から適用されるこの基準は、ISA 315(2019年改訂版)と密接に整合しています。
網羅性をテストするために、監査人は注文書、受領書、給与記録などの証憑書類から開始し、それを元帳の記録へと追跡します。この「証憑から元帳へ」という方向性が、発生のテストと網羅性のテストを区別する点であり、取引の漏れがないことを保証します。
アサーションが検証されないと、収益の過大計上、負債の過小計上、資産価値の誤表示といった重要な虚偽表示が生じる可能性があります。その結果、限定付適正意見や不適正意見の表明、ACRA(シンガポール会計企業規制庁)による規制上の調査、さらにはシンガポール会社法に基づく取締役の責任が問われるリスクがあります。
ACRAの小規模企業免除の対象となる企業は、法定監査を受ける必要はありません。しかし、アサーションを理解しておくことは、社内の財務報告の質を高め、投資家とのコミュニケーションを円滑にする上で有益です。また、企業が成長して免除基準を超えた場合や、資金調達やM&Aのために任意監査を受ける際にも役立ちます。



