インドは、その巨大な消費者基盤と急速に拡大する経済により、進出を希望する国際企業にとって魅力的な市場です。しかし、インドでのビジネス開始には、独特で複雑な規制環境への対応が求められます。このダイナミックな市場への参入を成功させるには、インドにおける多様な事業形態と、インドでのビジネス設立に伴う手続きを理解することが不可欠です。本ブログ記事では、国際企業がインドで会社を設立する際に必要な重要な決定事項と手順について解説します。
なぜインドでビジネスを立ち上げるのか?
インドの巨大で若い人口、拡大する中間層の消費、そしてアジアにおける戦略的な立地は、外国企業に大きなチャンスをもたらしています。同国の多様な経済は、テクノロジー、製造、サービス、小売の各分野で機会を提供しています。
「メイド・イン・インディア」や「デジタル・インディア」といったインド政府の多くのプロジェクトは、国際的な投資を促進し、ビジネス環境を改善しています。しかし、インド市場には利点がある一方で課題も存在します。国際企業は、州レベルの複雑な法律や規制に備える必要があります。
インドにおける事業形態
インドに進出する外国企業は、いくつかの事業形態から選択できます。事業構造は、運営の柔軟性、納税義務、法的制約に影響を与えます。 インドにおける主な事業形態 は以下の通りです。
- 完全子会社:これは、インドで法人化された、外国資本100%の独立した法人です。完全子会社は、インドでの事業運営を完全にコントロールしたい企業にとって最適な選択肢です。インド法で認められているあらゆる事業活動を行うことができます。この形態を採用するには、2013年会社法およびその他の規則を遵守する必要があります。
- 合弁事業(JV): 合弁事業は、外国企業とインドの組織との提携です。この取り決めを通じて、国際企業は現地パートナーの流通ネットワークや市場の専門知識を活用できます。完全な外国資本による所有が禁止されている業界では、合弁パートナーシップが一般的です。通常、株主間契約によって、利益配分や経営管理を含む合弁事業の条件が定められます。
- 連絡事務所:インドにおける連絡事務所は、外国企業の代表窓口です。コミュニケーションの促進、親会社の事業の宣伝、潜在的なビジネスチャンスの調査を行うことができます。ただし、インド国内で営業活動を行ったり、収益を上げたりすることは許可されていません。連絡事務所を設立するには、インド準備銀行(RBI)の承認が必要です。
- 支店: 支店は海外の親会社の延長であり、インドにおける輸出入、技術支援、コンサルティングなどの特定の業務を担当します。製造、加工、小売取引を行うことは許可されていません。支店は、RBIの承認を得た上で、インドの税法に従ってのみ設立可能です。
- プロジェクトオフィス: インドにおけるプロジェクトオフィスは、特定のプロジェクトを実行するための短期的な施設です。インフラ、エンジニアリング、建設などの業界で頻繁に利用されます。通常、外国企業はインドの企業から契約を勝ち取った後にのみプロジェクトオフィスを設立します。プロジェクトオフィスの開設にはRBIの承認が必要です。
- 有限責任事業組合(LLP): 国際企業はインドでLLPを設立することが認められています。この形態では、パートナーシップの利点を享受しつつ、パートナーの責任が制限されます。経営の柔軟性を必要としつつ、パートナーの個人資産を保護したい企業に適しています。LLPには外国のパートナーも参加できますが、少なくとも1名はインド市民である必要があります。
インドでビジネスを立ち上げるためのステップ
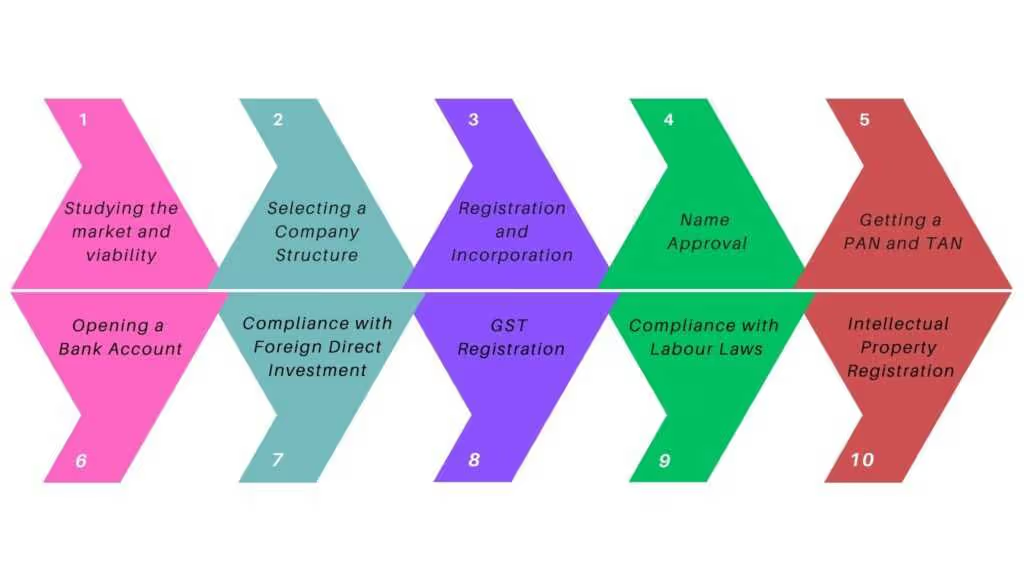
インド市場への円滑な参入を確保し、現地の規則を遵守するために、インドでのビジネス設立に関心のある外国企業は以下のステップを踏む必要があります。
- 市場調査と実現可能性の検討:インドでビジネスを立ち上げる前に、徹底的な市場調査と実現可能性分析を行うことが不可欠です。これは、競合他社の特定、規制環境の評価、製品やサービスに対する需要の把握に役立ちます。
- 事業構造の選択: 組織は、長期的な目標と事業の種類に基づいて最適な事業構造を選択する必要があります。各企業形態には長所と短所があり、選択した形態が運営管理、税務要件、法的コンプライアンスに影響を与えます。
- 登録と法人化: 企業は、法人化のために企業省(MCA)に登録する必要があります。これには、取締役識別番号(DIN)およびデジタル署名証明書(DSC)の取得、定款(AOA)や基本定款(MOA)などの必要な書類の提出が含まれます。
- 名称の承認: 提案する会社名は独自のものであり、会社登記官(ROC)の命名基準に準拠している必要があります。名称が承認され次第、企業は法人化プロセスを進めることができます。
- PANとTANの取得: 企業は所得税局から永久アカウント番号(PAN)および源泉徴収・徴収アカウント番号(TAN)を取得する必要があります。PANはすべての金融活動に必要であり、TANは支払時の税金の源泉徴収および徴収に必要です。
- 銀行口座の開設:会社の金融活動を行うには、インドの銀行口座が必要です。口座を開設するには、PAN、法人化書類、およびその他の関連書類を提出する必要があります。
- 外国直接投資(FDI)のコンプライアンス: インドでは、ほとんどのセクターで自動承認ルートによるFDIが認められており、事前の承認は不要です。ただし、一部の業界では政府の承認がある場合にのみFDIが許可されます。
- GST登録: 年間収益が指定されたレベルを超える場合、企業は物品サービス税(GST)に登録する必要があります。インドで製品やサービスを提供する企業は、GSTへの登録が義務付けられています。また、企業はGST関連のその他の義務や定期的な報告要件を遵守しなければなりません。
- 労働法への準拠: インドには、労働者の権利、社会保障、賃金、労働条件を規定する厳格な労働法があります。企業はこれらの規則を遵守し、従業員州保険公社(ESIC)や従業員積立基金機構(EPFO)などの適切な当局に登録する必要があります。
- 知的財産権の登録: 国際企業は、知的財産(IP)を保護するために、インドで特許、商標、著作権の登録を検討すべきです。これにより、インド市場における侵害や不正使用から保護されます。
Conclusion
インドで ビジネスを立ち上げることで、外国企業は世界最大かつ最もダイナミックな市場の一つに参入できます。外国企業は、インド国内の多様な事業形態を理解し、規制環境を慎重にナビゲートすることで、効果的にインドでのプレゼンスを確立できます。適切な戦略、現地パートナーシップ、そして法的コンプライアンスを備えることで、外国企業はインドの潜在能力を最大限に活用し、同国の経済発展に貢献できるでしょう。