


シンガポール企業がインドで事業を展開する際、母国市場とは根本的に異なる困難なコンプライアンス環境に直面します。7年連続でインドへの最大の直接投資国であり、2024-25年度には149億4000万ドルを投資しているシンガポール企業は、会社法2013に基づく法定監査要件、インド準備銀行(RBI)へのFEMA(外国為替管理法)関連の届出、GST(物品サービス税)コンプライアンス、そして関連当事者間取引ごとの移転価格文書化といった複雑な手続きに対応しなければなりません。シンガポールの合理化されたSFRS/IFRSフレームワークとは異なり、インドではInd AS(インド会計基準)またはインド会計基準(Indian GAAP)への準拠、複数の規制当局(MCA、RBI、GST、所得税局)への届出、そしてインド・シンガポール租税条約(DTAA)規定に関する専門知識が求められます。適切なインドの監査法人を選ぶことは単なる事務作業ではなく、リスクへの露出、投資家の信頼、そして事業の継続性に直結する重要な経営判断です。
インドにおける外国資本企業の規制環境は多層的です。売上高にかかわらず、すべてのインド法人は会社法2013第139条に基づき、ICAI登録監査人を選任しなければなりません。シンガポール企業は母国の監査人を利用することはできず、第141条に基づき、インドの勅許会計士協会(ICAI)に登録された勅許会計士のみが資格を有します。
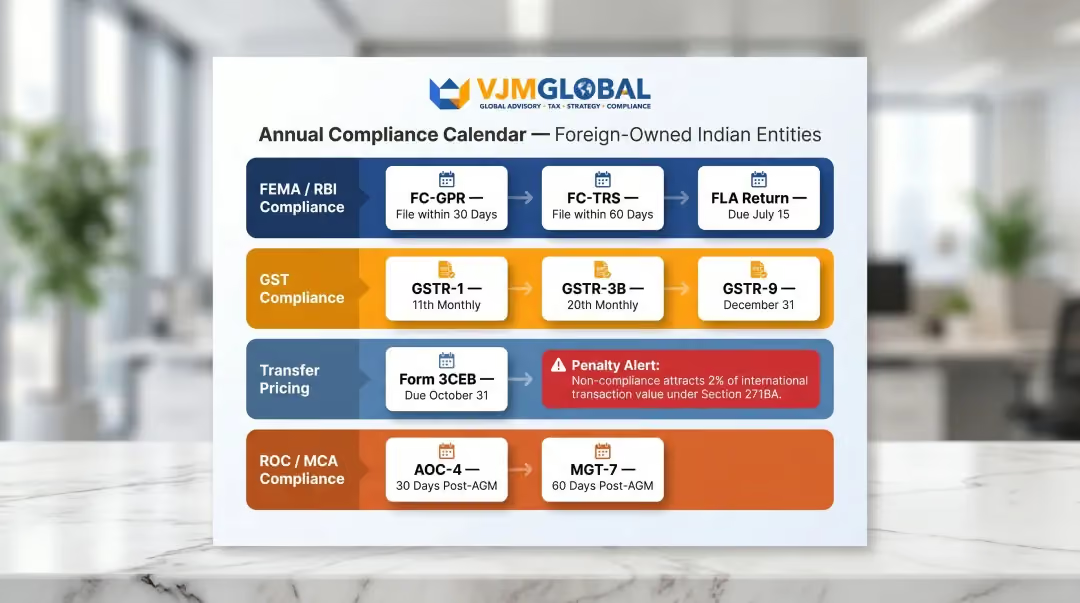
法定監査以外にも、外国資本の子会社は以下のような連鎖的なコンプライアンス義務に直面します。
会計基準もまた、準備不足の連結チームを悩ませる要因の一つです。シンガポール企業はSFRS(IFRSに準拠)に基づいて報告を行いますが、インドの子会社はInd AS(純資産250億ルピー以上の企業向け)または従来のインド会計基準を使用します。両方のフレームワークに精通した監査人がいなければ、金融商品、リース会計、公正価値測定に関する連結調整が、修正再表示や監査意見の除外事項につながる可能性があります。
租税条約の計画も同様のリスクを伴います。2017年4月1日に改正・施行されたインド・シンガポール租税条約(DTAA)により、同日以降に取得された株式のキャピタルゲイン課税は、居住地ベースから源泉地ベースへと変更されました。配当に対する15%、利子およびロイヤリティに対する10%といった条約の恩恵を受けるには、インドの一般租税回避防止規則(GAAR)およびMLI(多国間協定)の主要目的テスト(PPT)の審査に耐えうる実体(サブスタンス)の証明が必要です。クロスボーダー税務の経験がない監査法人では、こうしたリスクを完全に見落としてしまいます。
これらの事務所は、クロスボーダーの経験、FEMAおよび移転価格対応能力、Ind ASの専門知識、地理的カバー範囲、および外国資本のインド法人に対する実績に基づいて選定されました。
VJM & Associates LLPは、VJM Globalとして活動し、EAI Internationalのメンバーとして30年以上の会計およびアドバイザリーの経験を有しています。ノイダ(デリーNCR)に本社を置き、米国、英国、オーストラリアなど500社以上の国際的なビジネスを支援してきました。インド進出、FEMAコンプライアンス、会計アウトソーシングにわたるクロスボーダーの専門性は、設立から継続的なコンプライアンスまで一貫したサポートを必要とするシンガポールのSMEや中堅企業にとって最適なパートナーです。
デロイト・インドは、監査法人であるDeloitte Haskins & Sells LLPを通じて、シンガポールの大手多国籍企業、上場企業、PEファンド出資企業を支援しています。インド国内13の拠点で事業を展開し、時価総額ベースでインドの主要企業500社(BT500)の18%を監査しており、対内直接投資(FDI)専門の国際ビジネスデスクを設けています。FEMAアドバイザリーと移転価格における深い知見は、複雑なインドの持株構造を管理するシンガポールのコングロマリットにとって特に重要です。
PwCインドは、Price Waterhouse Chartered Accountants LLPを含む複数の監査法人を通じて事業を展開し、対内投資サービス専門のプラクティスを維持しています。世界157カ国以上に拠点を持ち、2023年3月時点でNifty-500企業の65社を監査しました。その強みは、グローバルなIFRSの知識とインドの規制コンプライアンスを融合させる点にあり、特に金融サービス、テクノロジー、消費財セクターで高い評価を得ています。
アーンスト・アンド・ヤング・インドは、S.R. Batliboi & Co. LLPを通じて監査を行い、Nifty-500企業146社(時価総額シェア15%)の監査を受託し、業界をリードしています。トランザクション・アドバイザリー・サービス(TAS)およびVijay Iyerが率いる移転価格専門チームは、OECDガイドラインに基づくインド・シンガポール間の企業間取引のベンチマーク分析を扱っています。同社のInd ASアドバイザリー能力は、シンガポールの親会社がグループ報告とインド子会社の財務諸表を整合させる上で役立ちます。
KPMGインドの監査法人であるBSR & Co. LLPは、インド国内14都市で5,000人以上の専門家を擁し、Nifty-500企業の136社(時価総額シェア17%)を支援しています。国際回廊サービス(International Corridor Services)プラクティスは、外国持株会社に対するFEMA、RBIのマスターディレクション、会社法要件に特化して対応しています。フォレンジック会計プラクティスは、インド子会社におけるガバナンスリスクを可視化する必要があるシンガポールの取締役会にとって実用的なリソースとなります。
グラントソントン・バーラトの監査法人であるWalker Chandiok & Co. LLP(1935年設立)は、インド国内19の拠点で13,000名以上の専門家を擁しています。2023年3月時点でNifty 500銘柄のうち85社の監査を担当しました。同社はM&Aアドバイザリー、財務デューデリジェンス、Ind AS(インド会計基準)準拠の監査を専門としており、インドでの買収や合弁事業を検討するシンガポール企業にとって非常に有益なサービスを提供しています。中堅規模のポジションを活かし、ビッグ4よりも競争力のある料金体系で、パートナーレベルのきめ細やかな対応を実現しています。
BDOインディアは、世界166カ国以上で展開し、150億ドルのグローバル収益を誇る世界第5位の会計ネットワーク、BDOインターナショナルのインド加盟事務所です。法定監査、会計アドバイザリー、法人税務、給与計算、GST(物品サービス税)コンプライアンスなど、幅広い業務をカバーしています。BDOインディアの国際的なネットワークとInd ASに関する専門知識は、グループレベルのIFRS報告に準拠した監査を必要とするシンガポール企業にとって実用的な選択肢となります。
RSMインディア(監査法人Suresh Surana & Associates LLP)は、世界120カ国以上で80億ドルの収益と51,000名以上の専門家を擁する世界第6位のネットワーク、RSMインターナショナルの一員です。インド国内12都市で約2,200名の専門家が活動しており、内部監査、リスクアドバイザリー、移転価格文書化、規制コンプライアンスの分野で高く評価されています。内部統制やオペレーショナル・リスク管理を重視するシンガポール企業にとって、RSMの監査業務はビッグ4に代わる有能な中堅市場の選択肢となるでしょう。
1971年に設立されたSS Kothari Mehta & Co.は、20年から50年の経験を持つ17名のパートナーを擁し、製造、IT/ITES、金融サービス分野の上場企業やスタートアップを支援しています。デリー(本社)、ムンバイ、コルカタ、チャンディーガルに拠点を置き、成長企業にも利用しやすい価格で、全国的に信頼されている法定監査、内部財務統制、リスクアドバイザリーサービスを提供しています。
1941年創業のLodha & Co.は、インドで最も歴史のある会計事務所の一つであり、ムンバイ、デリー、チェンナイ、ハイデラバード、コルカタ、ジャイプールに拠点を構えています。同社のクライアントには、中央銀行、保険会社、公共部門の組織が含まれます。銀行、保険、その他規制の厳しいセクターに属するシンガポール企業にとって、Lodha & Co.の長年の実績と深い法定監査の専門知識は、信頼できる独立した選択肢となるはずです。
適切な監査法人を選ぶには、単なる資格以上のものが必要です。インドに子会社や投資先を持つシンガポール企業にとって、その法人が自社のコンプライアンス負荷を実際に処理できるかどうかは、以下の4つの基準で決まります。
その法人は、外国人株主に特有のFEMA(外国為替管理法)コンプライアンスおよびRBI(インド準備銀行)への届出を処理できる実証済みの能力を備えている必要があります。主な要件は以下の通りです。
検討中の法人に対し、外資系企業の具体的な支援事例や、複数の規制当局への届出を調整するプロセスについて尋ねてみてください。
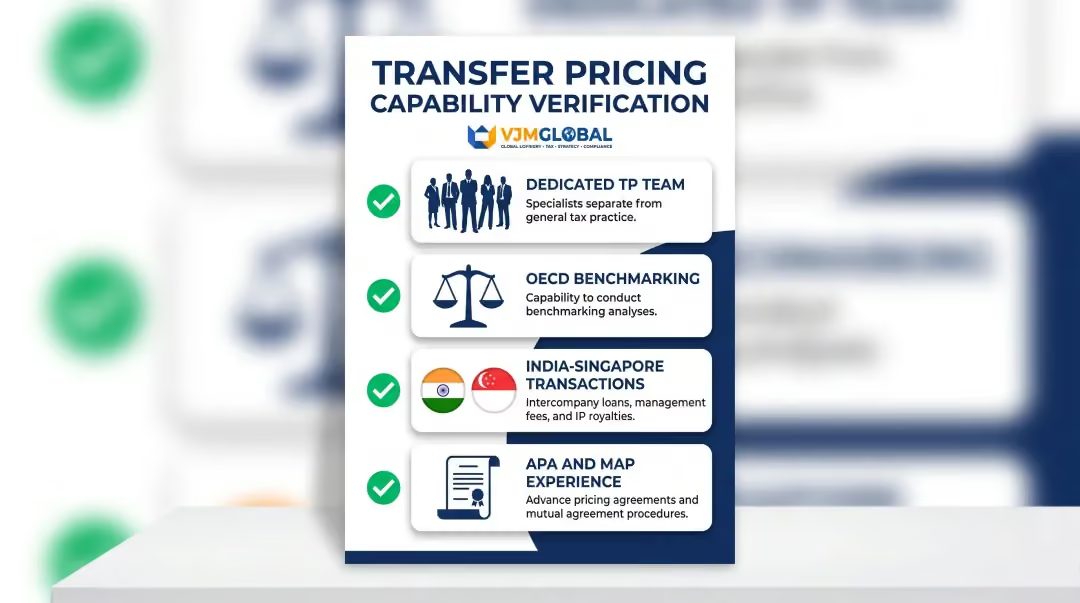
インドでは、国際取引額が1,000万ルピー(1 crore)を超える場合、移転価格文書(ローカルファイル)の作成が義務付けられており、10月31日までに公認会計士の署名入りフォーム3CEBの提出が必要です。コンプライアンス違反の場合、取引額の2%に相当するペナルティが科される可能性があります。
以下の能力を備えているか確認してください。
SFRS(I)(実質的にIFRSと同一)に基づいて報告を行うシンガポール親会社には、グループ財務諸表と容易に照合できるインドの監査報告書が必要です。以下の対応が可能か確認してください。
純資産が25億ルピー(250 crore)未満で、依然としてインド会計基準(Indian GAAP)に基づいて報告している企業は、最も大きな調整ギャップに直面するため、この能力はシンガポール親会社にとって不可欠な条件となります。
クロスボーダー取引を行うクライアントは、回答の遅延、担当者の頻繁な変更、時差といった課題に直面しがちです。以下の条件を満たす事務所を優先的に検討してください。
本リストの各事務所は、単なる一般的な監査能力だけでなく、インド子会社を管理するシンガポール企業にとって特に重要な基準に基づいて評価されています。
主な選定基準は以下の通りです。
本リストには、シンガポール企業の規模や複雑さに対応できるよう、ビッグ4、グローバル中堅事務所、インド専門のブティック型事務所が含まれています。
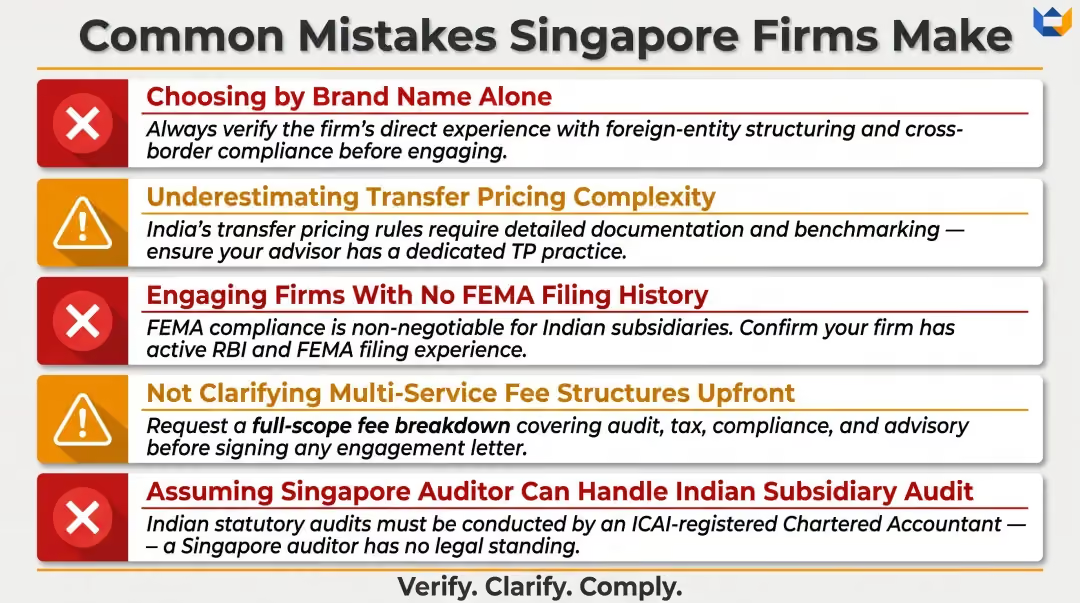
これらの基準は、多くのシンガポール企業がインドの監査パートナーを選ぶ際に陥りがちな間違い(多くの場合、判断材料を誤っていること)を理解する上でも役立ちます。
シンガポール企業が陥りやすい間違い:
インドで事業を展開、または進出するシンガポール企業にとって、最適な監査事務所とは、インドの規制に関する深い専門知識と、クロスボーダー構造、シンガポール・インド租税条約、グループ連結報告基準への理解を兼ね備えた事務所です。事務所の規模よりも、FEMAの実務経験、外国法人監査の実績、移転価格税制への対応力、Ind ASの専門知識といった具体的な能力が重要となります。
候補となる事務所を評価する際は、以下の質問を投げかけてみてください。
優れたパートナーは、コンプライアンス上のリスクが深刻化する前に指摘し、インド事業の成長に合わせてシンガポールのチームと直接連携してくれます。
VJM Globalは30年以上にわたり、インドに進出する外国企業を支援しており、初年度のFEMA申告から法定監査、移転価格コンプライアンスまで幅広く対応しています。シンガポールのSME(中小企業)や中堅企業向けに専任の国際クライアントチームを配置しており、主な対応能力は以下の通りです。
デリーNCRに拠点を置き、透明性の高い料金体系を提供するVJM Globalは、インド事業全体で単一の責任あるパートナーを必要とする企業のために存在します。ご相談は [email protected] までご連絡ください。
トップ10には、VJM & Associates LLP、デロイト・インド、PwCインド、EYインド、KPMGインド、グラントソントン・バラット、BDOインド、RSMインド、SS Kothari Mehta、Lodha & Coが含まれます。最適な選択は、企業の規模、業界、およびクロスボーダーや外国法人コンプライアンスの必要性によって異なります。
大手4社(デロイト、PwC、EY、KPMG)は大規模な多国籍企業や上場企業に適しており、グラントソントン・バラトやBDOインディアのような中堅ファームは成長企業に適しています。VJMグローバルなどの専門ブティック型ファームは、インド進出にあたり個別の監査やコンプライアンス支援を必要とする外国の中小企業に最適です。
インドでは、ビッグ4(デロイト、PwC、EY、KPMG)に加え、国際的なネットワーク、収益、海外クライアント基盤の面で強力な中堅ファームであるグラントソントン・バラトとBDOインディアを合わせた6社がトップとみなされています。一部のリストでは、重要な7番目のプレイヤーとしてRSMインディアも含まれます。
RSMインディア、BDOインディア、グラントソントン・バラトは中堅企業へのサービスに定評があり、ビッグ4は大手企業の案件を扱います。外資系企業の場合、FEMA(外国為替管理法)や規制コンプライアンスの経験を持つVJMグローバルなどのファームが、内部監査において大きな価値を提供します。
はい。シンガポール企業は、2013年会社法に基づき、インド子会社の法定監査のためにICAI(インド勅許会計士協会)に登録されたインドの監査法人を選任しなければなりません。シンガポールの親会社の監査人がインド子会社の監査を行うことはできないため、ICAI登録済みのインドの会計士事務所を選ぶことが法的要件となります。
主な義務として、FEMAおよびRBIへの届出(FC-GPR、FC-TRS、FLAリターン、年次業績報告書)、GST申告(GSTR-1、GSTR-3B、GSTR-9)、法人所得税および予定納税の申告、移転価格文書(フォーム3CEB)、ROCへの年次届出(AOC-4、MGT-7)があります。これらの期限を管理するには、資格のあるインドの会計士事務所による連携したサポートが必要です。



