

イノベーションに投資する米国の企業や、クライアントに助言を行うCPA(米国公認会計士)事務所にとって、研究開発(R&D)税額控除は納税額を削減する強力な手段となり得ます。通常の計算方法では、適格研究費(QRE)の基準額を超える部分に対して20%の税額控除が適用されます。
One Big Beautiful Bill (OBBB) 法により、米国内での研究開発費の即時費用化が復活し、2022年から2024年分までの遡及的な請求が可能になりました。
米国のSME(中小企業)、スタートアップ、およびCPA事務所にとって、これは単にIRSフォーム6765を提出する以上の意味を持ちます。適格な経費を特定し、利用可能な控除額を余すところなく獲得し、2025年に向けて確実な申告を行うことが重要です。
R&D税額控除は、イノベーションや技術開発への投資を行う企業を支援する米国の連邦税制優遇措置です。
企業が適格研究費(QRE)の一定割合を納税額から控除できるようにすることで、研究開発に対する経済的障壁を軽減し、長期的な成長を後押しします。
その重要性は以下の通りです。
この控除はイノベーションを促進するだけでなく、企業の財務基盤を強化します。しかし、新しい規則が施行される中、2025年に企業がどのようにR&D税額控除を申請できるかを決定づける法改正を理解しておくことが不可欠です。
[インフォグラフィック:R&D税額控除に関する法改正のタイムライン]
2025年度の税制では、R&D税額控除に大きな変更があり、即時費用化のルールと過去の申告書を修正する機会が組み合わされています。米国の企業およびCPA事務所が知っておくべきポイントは以下の通りです。
2025年のOne Big Beautiful Bill (OBBB) 法により、内国歳入法(IRC)第174条に基づく米国内の研究開発(R&E)費用の即時費用化が復活しました。
以前は、企業は研究開発費を5年間にわたって償却する必要があり、初期の損金算入額が減少していました。2025年以降は、米国内で発生した適格研究開発費を全額損金算入できるため、キャッシュフローが改善し、発生した年度の課税所得を減らすことができます。
OBBB法により、企業は2022年から2024年までの課税年度における研究開発費を遡及的に損金算入できるようになりました。
この期間中に第174条に基づく費用を償却していた企業は、修正申告を行うことで還付を請求できます。法人はフォーム1120Xを、パススルー事業体および個人申告者はフォーム1040Xを使用できます。
第280C条に基づき、研究開発(R&D)税額控除を申請する企業は、損金算入可能な研究費を減額するか、控除額の減額を選択しなければなりません。
第174条の損金算入と第280C条の要件を調整することは、コンプライアンス上の問題を回避し、正確な控除額を算出するために不可欠です。クライアントに助言を行う会計事務所は、税務引当金の計画段階でこの点に早期に対処する必要があります。
2015年米国税制改革法(PATH法)の規定は、引き続き有効です。
適格中小企業は、年間最大50万ドルの研究開発税額控除を継続して利用し、社会保障税やメディケア拠出金を含む給与税と相殺することができます。これは、多額の法人税負担がないスタートアップや初期段階の企業にとって特に有益です。
これらの最新情報は、米国の企業や会計事務所にとって、2025年が研究開発税額控除の獲得、過去の申告書の修正、そして税務計画の強化を図る極めて重要な年であることを示しています。
これらの変更を理解することは方程式の一部に過ぎません。どの活動がIRS(内国歳入庁)の基準を満たしているかを特定することも同様に重要です。
あわせて読みたい: CECL会計基準導入に関する考察
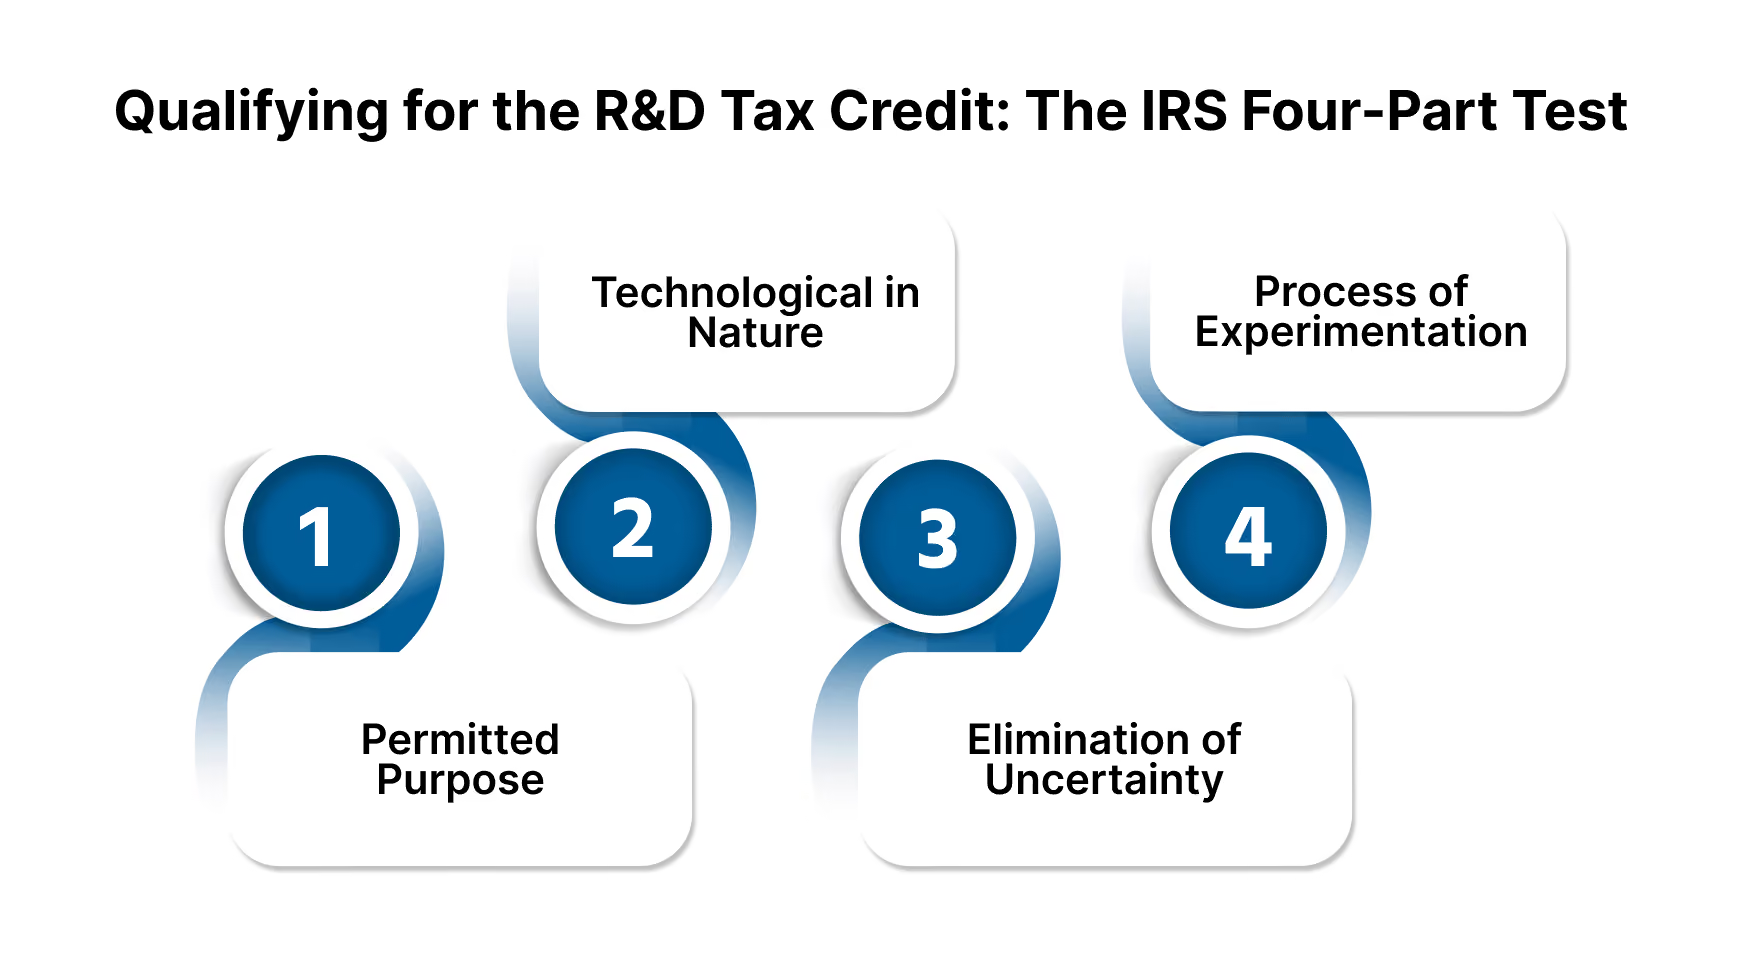
IRSは、どの活動が控除対象の基準を満たすかを定義するために4つのテストを用いています。その内容は以下の通りです。
その活動は、製品、プロセス、ソフトウェア、技術、または処方の作成や改善を目的としていなければなりません。改善には、性能、信頼性、品質、機能性に関するものが含まれます。(IRS第41条)
開発プロセスは、物理科学、生物科学、コンピュータサイエンス、または工学の原則に基づいている必要があります(合衆国法典第26編第41条:研究活動の増加に対する税額控除)。社会科学、芸術、人文科学に基づく作業は対象外です。
能力、方法論、または設計に関する不確実性が存在しなければなりません。納税者は、研究を通じてこの不確実性を解消しようと試みたことを証明する必要があります。
代替案を検証する体系的なプロセスに従う必要があります。これには、モデリング、シミュレーション、プロトタイピング、または構造化された試行錯誤が含まれます。IRSは、技術的な課題を解決するために科学的手法が用いられたという証拠を求めています。
明確かつ十分な根拠のある文書は、IRS(米国内国歳入庁)の調査に対して貴社の申告を守るための鍵となります。その準備が整ったら、次はASC(代替簡易税額控除)と通常計算方式のどちらが貴社にとって最適な結果をもたらすかを見極める段階です。
R&D(研究開発)税額控除を申請する企業は、代替簡易税額控除(ASC)と通常計算方式のいずれかを選択する必要があります。詳細はIRSフォーム6765の指示書に記載されています。
各方式には独自のルール、文書要件、および戦略的な活用事例があります。
適切な計算方式を選択したら、次は申告です。IRSフォーム6765の記入方法と必要な文書の収集方法を理解しておくことで、正確かつ監査に耐えうる申告が可能になります。
適格性の確認と計算方式の選択が完了したら、次はIRSフォーム6765「研究活動増加に対する税額控除」の提出です。このフォームは、米国の企業が適格研究費(QRE)を報告し、控除額を計算し、必要な選択を行うために使用されます。
IRSフォーム6765の各セクションの構成と、記載すべき内容は以下の通りです。
The IRS expects businesses to maintain contemporaneous records to substantiate their claim. Key documentation includes:
Proper documentation is critical not only for filing but also for withstanding potential audits.
2025年OBBB法により、企業は研究開発費を遡及的に控除し、過去数年分の未請求の税額控除を申請できるようになりました。
Amending prior returns can generate significant refunds for companies that amortized R&D costs between 2022 and 2024 or failed to claim credits during those years.
[Infographic: How Startups Claim the Payroll Tax Credit]
法人所得税の納税額が少ない初期段階の企業向けに、給与税額控除の選択制度が設けられています。これにより、適格なスタートアップは研究開発税額控除を給与税に充当することができます。この規定は、まだ収益が出ていないものの、研究開発に多額の投資を行っている米国の企業にとって特に有益です。
To qualify, a business must meet both requirements outlined by the IRS:
This election is designed for startups and small businesses focused on growth and innovation, but without taxable income to offset.
対象となる企業は、年間最大50万ドルの研究開発税額控除を、雇用主が負担する社会保障税およびメディケア税に充当できます。この金額は、2022年インフレ抑制法による拡充を反映したもので、従来の25万ドルの上限から引き上げられました(IRS: Inflation Reduction Act Guidance)。
By applying the credit to payroll taxes, startups can reduce quarterly employment tax deposits and improve near-term cash flow while still in their growth phase.
This election is beneficial for U.S. startups reinvesting every dollar into product development, allowing them to benefit from the R&D credit immediately rather than waiting until they become profitable.
連邦政府によるR&D税額控除に加え、米国の35以上の州が独自のR&D優遇措置を提供しています。これらの州レベルの税額控除は、連邦政府への申請と適切に連携させることで、税負担を大幅に軽減できる可能性があります。
全米州議会議長会議(NCSL)がまとめたデータによると、現在37の州が何らかの形のR&D税額控除、補助金、または優遇措置を提供しています。各州には独自のルール、適格基準、計算方法が定められています。
各州で適格研究の定義、文書化の基準、申告フォームが異なるため、連邦政府への申告と整合性を取ることが不可欠です。
連邦および州の税額控除のメリットを最大化するために、米国企業は以下の点に取り組むべきです。
複数の州でクライアントを支援する会計事務所は、より広範な税務計画に組み込めるよう、年度の早い段階で控除の利用可能性を確認しておくべきです。適切に活用すれば、州のR&D税額控除は企業のイノベーション投資に対するリターンを大幅に高めることができます。
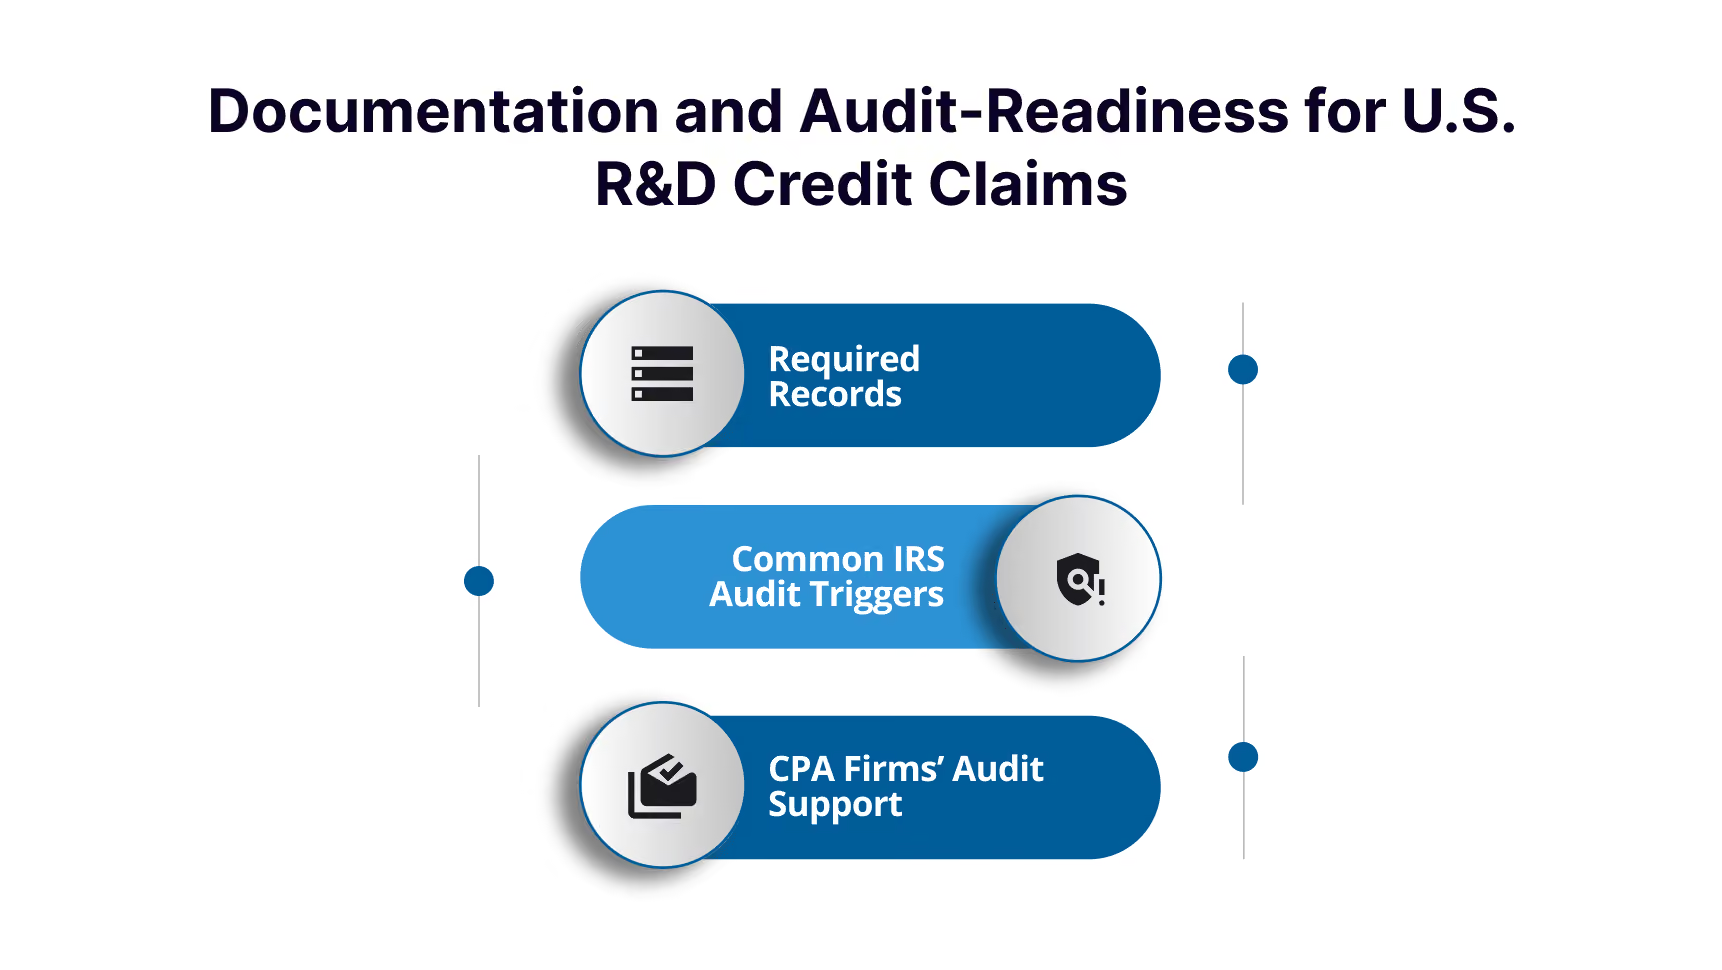
R&D税額控除の申請を裏付け、監査リスクを軽減するには、強力な文書化が不可欠です。IRSは米国企業に対し、費用が合衆国法典第26編第41条の基準をどのように満たしているかを証明する、明確かつ同時期に作成された記録の保持を求めています。
R&D税額控除の申請を立証するために、企業は以下の記録を保持する必要があります。
IRSが定める4つのテストに直接結びつく記録を保持することは、適格研究活動を証明する上で極めて重要です。
IRSは、R&D申請において以下の点を厳しく審査します。
これらに先回りして対処することで、監査のリスクを軽減できます。
CPA事務所は、クライアントがIRS(米国内国歳入庁)の調査に備える上で重要な役割を果たします。
米国のSME(中小企業)、スタートアップ、およびCPA事務所にとって、監査への備えは選択肢ではなく、コンプライアンスを維持しながら税制優遇措置を確保するための不可欠なステップです。
あわせて読みたい:企業が発生主義会計を採用する理由
[インフォグラフィック:研究開発税制優遇措置の財務計画への統合]
研究開発税制優遇措置を最大化することは、単なる申告にとどまりません。それは、より広範な税務および法人税務計画戦略の一部であるべきです。
米国の企業およびCPA事務所にとって、これらの税制優遇措置を長期計画に組み込むことは、正確な報告とより良いキャッシュフロー管理を支えることにつながります。
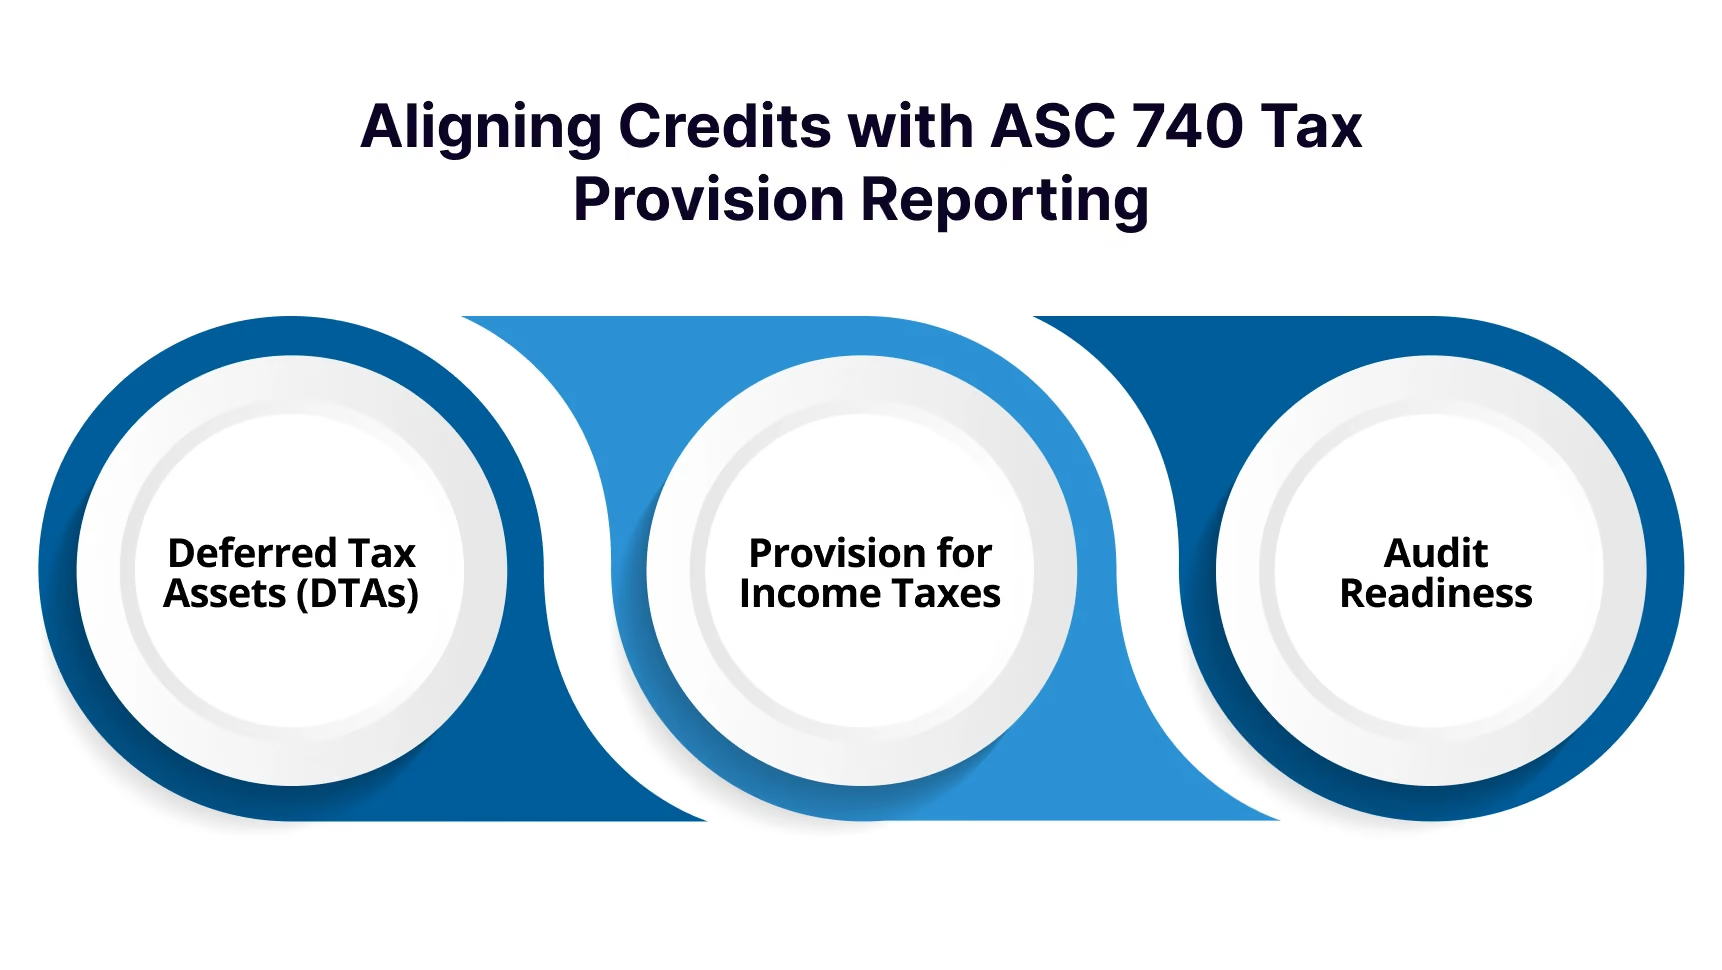
研究開発税制優遇措置は、ASC 740に基づく当期および繰延税金計算に影響を与えます。企業はGAAP(一般に公正妥当と認められた会計原則)を遵守するため、これらの税制優遇措置を正しく会計処理しなければなりません。
クライアントに助言を行うCPA事務所は、タイムリーかつコンプライアンスに準拠した報告を確実にするため、四半期ごとの引当金更新時に研究開発税制優遇措置を見直すべきです。
少人数のチームを管理する財務リーダーや、複数のクライアントポートフォリオを抱えるCPA事務所にとって、税制優遇措置に関連する会計業務をアウトソーシングすることは大きな助けとなります。VJM Globalのオフショアチームは以下のことが可能です:
米国の税務基準とGAAPコンプライアンスに関する専門知識を持つVJM Globalのサポートにより、米国の企業やCPA事務所は、税制優遇措置が財務諸表に正しく反映されていることを確認しつつ、戦略的な業務に集中できるようになります。
研究開発税制優遇措置のコンプライアンスは、特に法改正やIRSの要件の変化に伴い、複雑になる可能性があります。VJM Globalは、専門的な税務ガイダンスと信頼できるオフショアサポートを提供することで、米国の企業やCPA事務所のこのプロセスを簡素化します。
当社は、SMEやスタートアップ向けに、正確な税制優遇措置の計算、手法の選択、給与計算との照合、プロジェクト記録、およびIRSフォームの提出を代行します。CPA事務所に対しては、監査対応可能な文書の提供、研究開発税制優遇措置とASC 740引当金の照合、および正当性を証明できる申告を確実にするためのクライアント記録のレビューを行います。
当社の専門知識を活用することで、研究開発税制優遇措置を最大化し、コンプライアンスリスクを軽減し、貴重な時間を節約することができます。
スタートアップ企業や中小企業を含む米国の適格事業者は、ASC(代替的簡便計算)または通常計算のいずれかの方法を選択し、適格研究費の9%から14%の税額控除を受けることができます。
はい、可能です。通常、過去3年以内の申告期限が過ぎていない年度において適格な活動を行っていた場合、修正申告を行うことで未請求の控除を申請できます。
総収入が500万ドル未満で、事業開始から5年未満の適格中小企業は、フォーム6765および8974を使用して、最大50万ドルまで社会保障税やメディケア税などの給与税から控除を充当できます。
いいえ。R&D税額控除申請に対するIRSの調査率は、全体的な調査率と同等です。リスクは控除そのものではなく、文書の品質に左右されます。
プロジェクトログ、給与台帳、設計文書、タイムトラッキングなど、詳細かつ同時期に作成された記録を保管してください。これらはIRSの4項目テストに基づく適格性を証明するものであり、税務調査において不可欠です。



