

リース会計は、特に不動産や設備をリースする企業にとって、財務報告の重要な分野です。長年にわたり、国際財務報告基準(IFRS)と米国一般会計原則(US GAAP)の両方が、リースの会計処理方法に関するより明確なガイダンスを提供するように進化してきました。米国会計基準のリース会計に基づいて事業を営む企業にとって、正確な財務報告を行うためには、リース会計の複雑さ、特にIFRSとの違いを理解することが不可欠です。
このブログでは、ASC 842の原則、IFRS第16号との主な違い、企業にとって実行可能な実施手順に焦点を当てて、米国会計基準のリース会計基準の概要を説明しています。
重要なポイント:
リース会計基準は、企業が財務記録でリースを会計処理する際に従わなければならない一連のガイドラインです。これらの基準は、リース取引が財務諸表に正確に反映されることを保証し、組織間の透明性と比較可能性を促進します。リースをどのように分類、測定、開示すべきかを概説しています。
リースには主に 2 つのタイプがあります。
リースの分類は、リース期間中の費用、キャッシュフロー、および減価償却の報告に影響します。ASC 842やIFRS第16号などの最新の基準では、ほとんどのリースが貸借対照表に計上されるようになりました。使用権資産とリース負債はどちらも、将来のリース支払いの現在価値に基づいて計上されます。
これらの基準は、財務諸表の正確性を向上させることを目的としており、特定のリースを貸借対照表外のままにすることを許可していたASC 840などの以前のガイドラインの問題に対処しています。財務会計基準審議会(FASB)と国際会計基準審議会(IASB)は、さまざまな業界や国で財務報告の一貫性を高めるために、これらの更新を導入しました。
借入金利の増加、リースの変更、初期直接費用などの他の要因も、リース取引の測定方法に影響します。企業が公的機関、民間企業、政府機関のいずれであっても、正確な報告と規制要件の遵守には、リース会計基準を順守することが不可欠です。
これらの標準が実際にどのように機能するかを理解するために、主要なコンポーネントを詳しく見てみましょう。
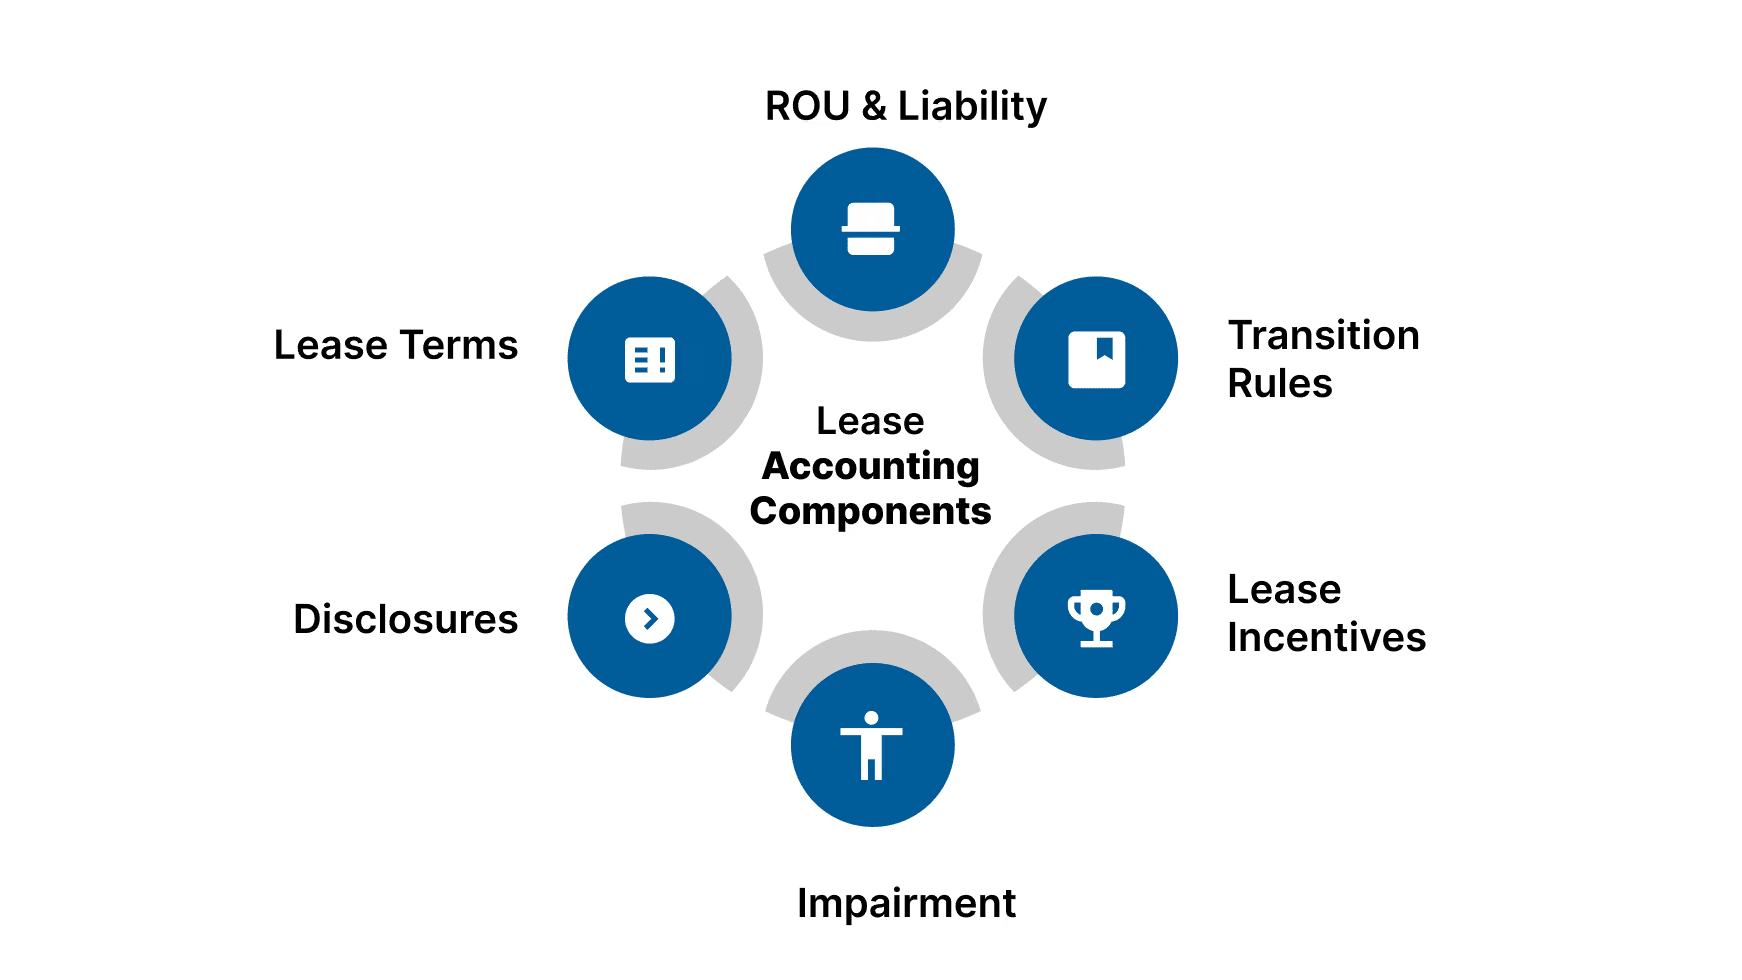
リース会計基準は、組織が財務諸表でリース取引をどのように認識し、測定し、報告するかを決定する上で非常に重要です。これらの基準は、借手と貸手の双方がリースを正確に分類し、リース契約を考慮し、財務上の義務を認識することを保証するのに役立ちます。
近年、ASC 842やIFRS第16号などの新しい基準により、特にほとんどのリースを貸借対照表に記録するという要件が大幅に変更されました。また、企業はリースの財務的影響を評価する際に、再評価、リースインセンティブ、減損などの側面も考慮する必要があります。
リース会計基準の主な構成要素は次のとおりです。
これらの要素は、企業が規制要件を遵守しながら、一貫性のある透明な方法でリースを報告するために不可欠です。リース会計基準が発展するにつれ、米国会計基準に基づくASC 842への移行は、特に財務諸表におけるリースの表示方法に大きな変化をもたらしました。この変化によってリース報告がどのように変化したか、またそれが組織に与える影響について見ていきましょう。
従来、米国会計基準のリース会計では、リースはオペレーティングリースまたはキャピタルリースのいずれかに分類されていました。キャピタルリースは貸借対照表に記録され、オペレーティングリースは財務諸表の注記に開示されていました。このモデルの問題点は、多額の負債となるオペレーティングリースが貸借対照表に反映されないことが多く、投資家や利害関係者の財務状況が不完全になることでした。
2016年、財務会計基準審議会(FASB)は、リース会計の新しい基準であるASC 842を導入しました。ASC 842の主な目標は、透明性と比較可能性に関する懸念に対処しながら、ほとんどのリースを貸借対照表に組み込むことでした。
これにより、企業がリース債務を報告する方法に大きな変化がもたらされました。ASC 842で導入された主な原則を詳しく見てみましょう。
米国会計基準のリース会計の最新版であるASC 842は、借手と貸手の両方に大きな変更をもたらします。財務諸表におけるリースの認識、測定、表示に重点を置いているため、財務報告の透明性が高まります。
ASC 842に基づく借手および貸手会計の重要な側面は次のとおりです。
ASC 842では、すべてのリースはファイナンスリースまたはオペレーティングリースのいずれかに分類する必要があります。借手は、ファイナンスリースとオペレーティングリースの両方について、使用権(ROU)資産とそれに対応するリース負債を認識しなければなりません。これは、貸借対照表にはファイナンスリースのみが計上されていた以前の米国会計基準のリース会計規則からの大きな転換でした。
ファイナンスリースは、貸借人が貸借対照表の資産と負債の両方として会計処理します。ROU資産は償却され、リース負債は損益計算書に計上された利息費用で時間の経過とともに決済されます。
ASC 842に基づく貸手の会計処理は、以前の米国会計基準のリース会計ガイダンスと同様です。リースは、販売型リース、ダイレクトファイナンスリース、オペレーティングリースに分類できます。この分類は、所有権に関するリスクと報酬の移転によって異なります。リースが販売型リースまたはダイレクト・ファイナンス・リースの基準を満たしている場合、貸手はリース売掛金を認識し、リース資産を認識解除します。
ASC 842は米国会計基準のリース会計に関する明確なガイダンスを提供していますが、それがIFRS第16号基準とどのように比較されるかを理解することは不可欠です。これら 2 つの会計フレームワークの主な違いと、それらが財務報告に与える影響について詳しく見ていきましょう。
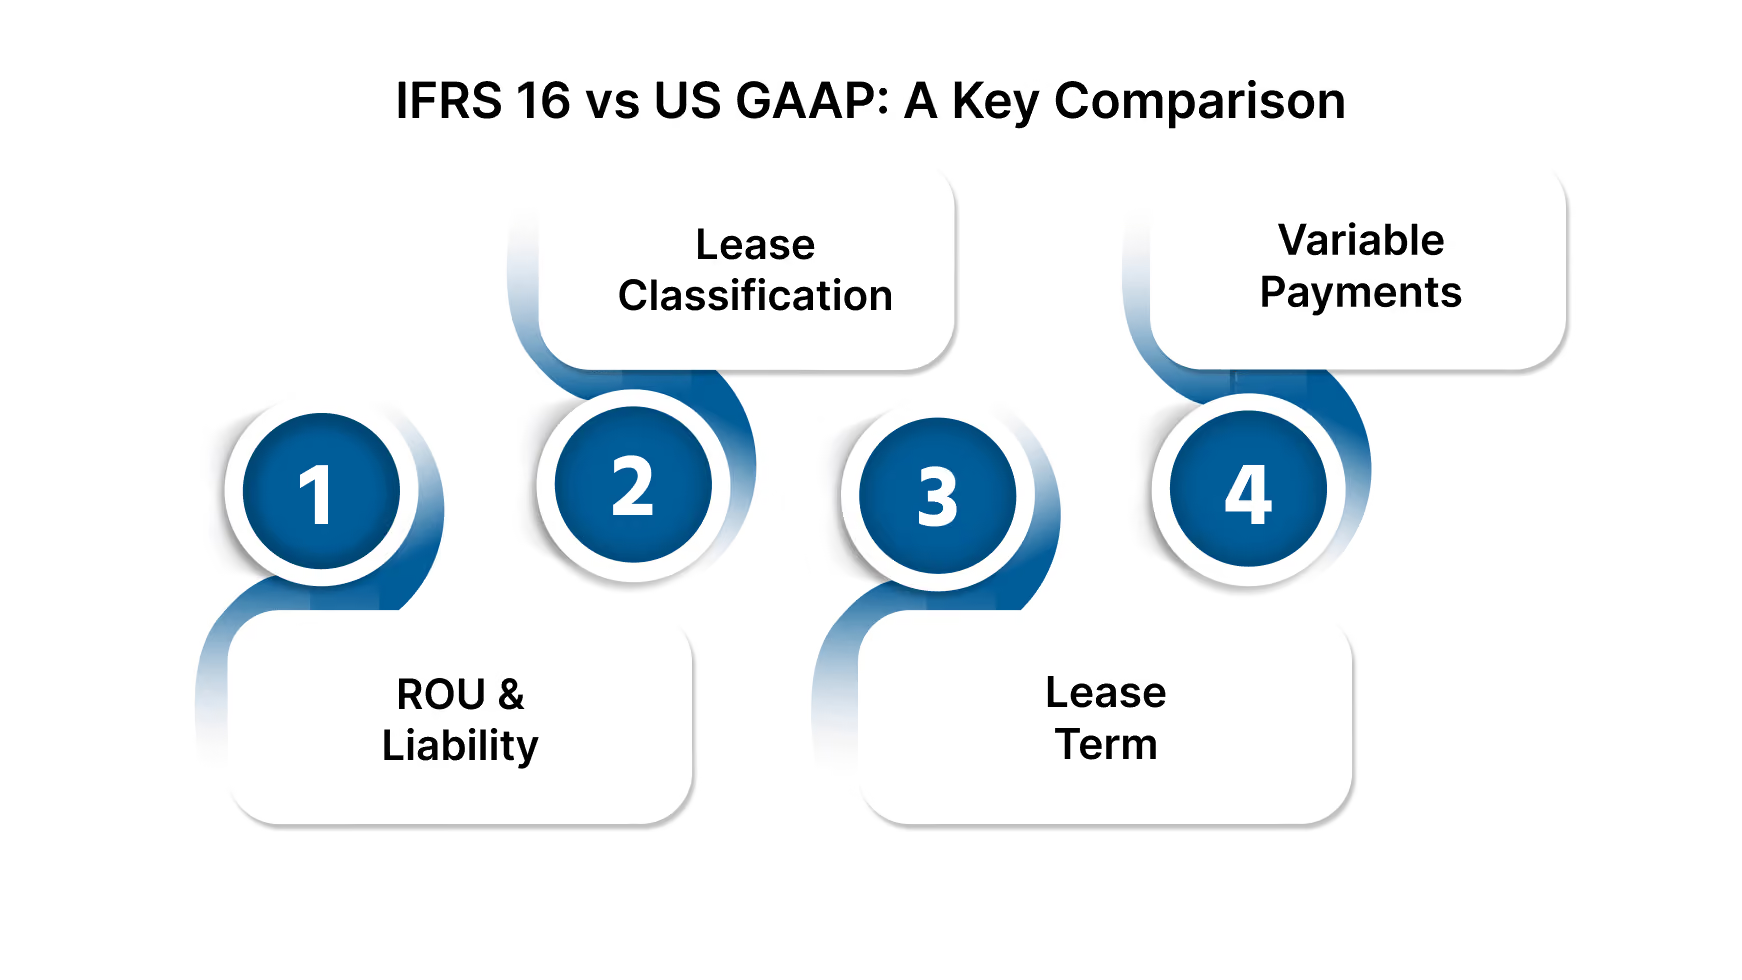
国際的に事業を展開する企業にとって混乱を招く主な点の1つは、IFRS第16号と米国会計基準のリース会計の違いです。どちらの基準も、貸借対照表にリースを組み込むことを目的としていますが、実施へのアプローチは異なります。
ASC 842とIFRS第16号はどちらも、借主に使用権資産とリース負債を認識することを義務付けています。ただし、IFRS第16号では、例外なくすべてのリースについて借手がこれらを認識することが義務付けられているのに対し、米国会計基準のリース会計ではファイナンスリースとオペレーティングリースを区別しています。基本的に、IFRS第16号では、オペレーティング・リースとファイナンス・リースの区別がなくなり、分類にかかわらず、賃借人はすべてのリースについてROUの資産およびリース負債を認識することが義務付けられています。
前述のように、米国会計基準に基づくファイナンスリースは、旧制度のキャピタルリースと類似しており、これらのリースは、利息と償却費を別々に計上して会計処理されます。オペレーティングリースの場合、計上されるリース費用は 1 つだけで、通常はリース期間中の定額です。
対照的に、IFRS第16号にはオペレーティングリースの概念はありません。つまり、すべてのリースは、その期間や種類に関係なく、米国会計基準に基づくファイナンスリースと同様に扱われます。その結果、特にオペレーティングリースの数が多い企業では、米国会計基準と比較してIFRS第16号に基づく貸借対照表における負債の認識が高まっています。
IFRS第16号では、借手は解約不可のリース期間と、行使が「合理的に確実な」延長オプションを検討するよう求めています。その結果、リース期間が長くなり、その結果、リース負債とROU資産が増加する可能性があります。
米国会計基準のリース会計では、借手はリース期間と更新オプションも考慮する必要があります。ただし、米国会計基準では、更新オプションが行使されるという前提に関してはより保守的であり、これによりリース負債とROU資産がIFRS第16号と比較して減少する可能性があります。
もう 1 つの大きな違いは、変動リース料の取り扱いです。IFRS第16号では、指数または金利に依存する変動支払いがリース負債の計算に含まれます。これとは対照的に、米国会計基準のリース会計では、変動が予測可能な場合、指数または金利に依存する変動支払いのみが含まれます。
IFRS第16号と米国会計基準の主な違いを探った後、企業が米国会計基準のリース会計の下で対処しなければならない具体的な考慮事項に焦点を当てましょう。これは、コンプライアンスと正確な財務報告の確保に役立ちます。
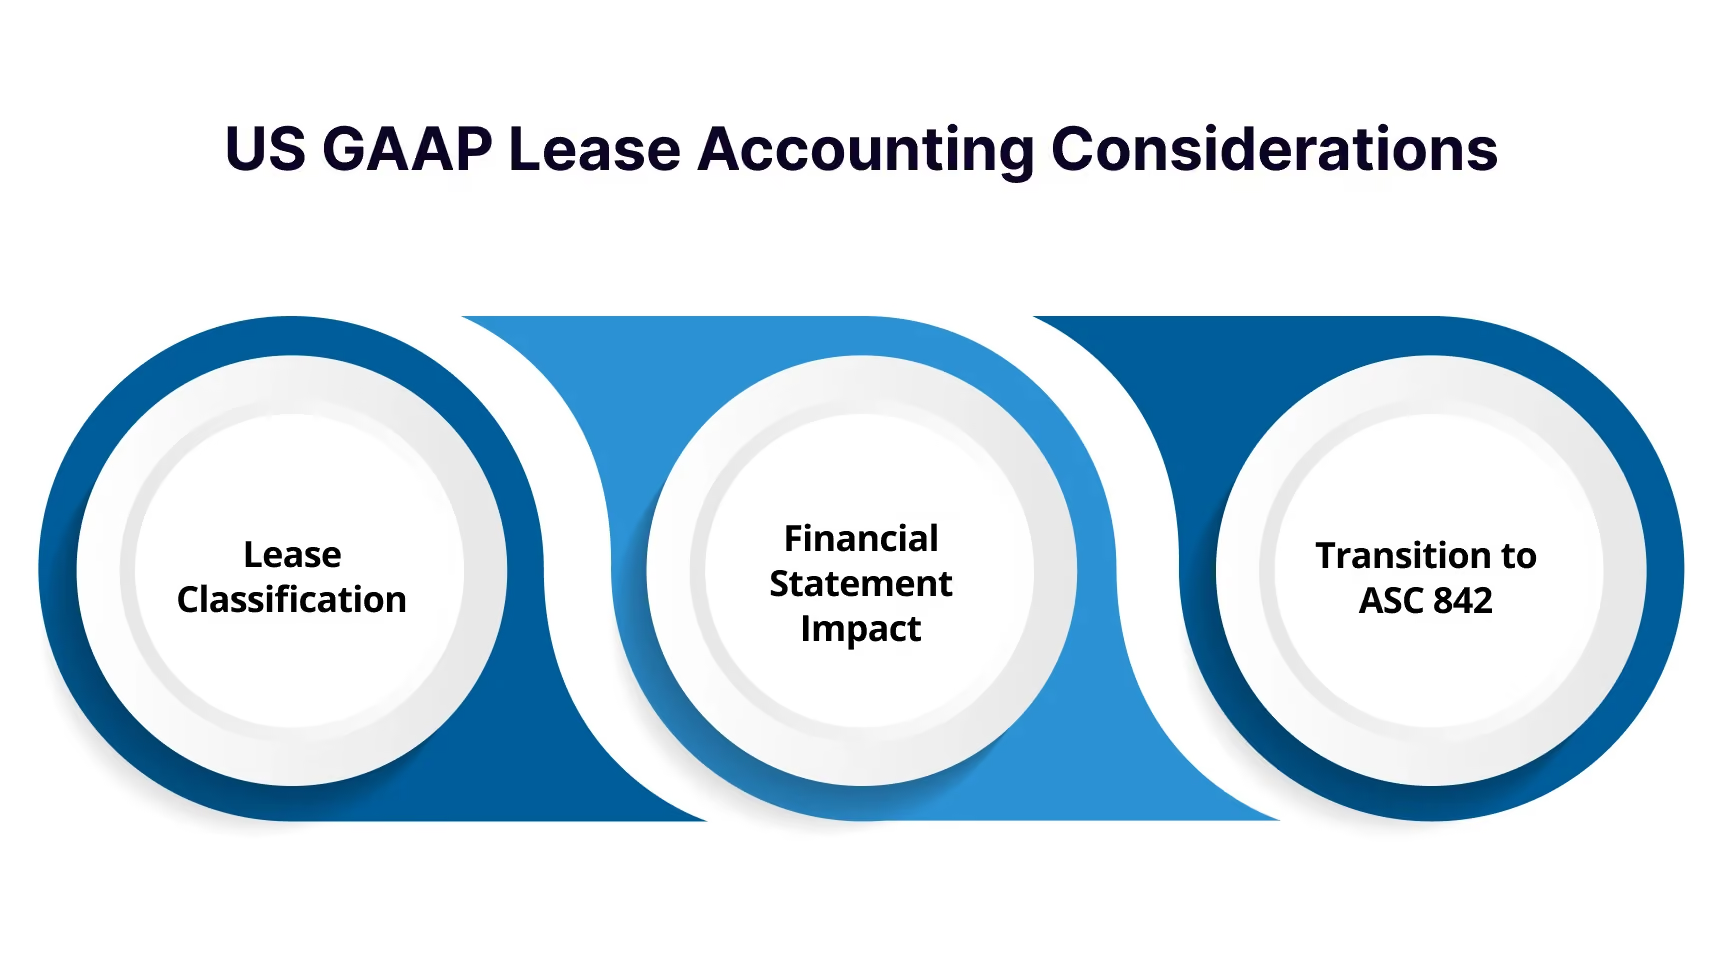
ASC 842はビジネスに重要な変化をもたらします。これはリースの分類と報告方法に影響します。企業はプロセスを調整し、リースの詳細を注意深く見直す必要があります。ここでは、留意すべき重要な点をいくつか紹介します。では、リースの適切な分類とコンプライアンスを確保するために組織が取り組む必要のある主な考慮事項を見てみましょう。
ASC 842では、企業はリースをファイナンスリースとオペレーティングリースのどちらに分類すべきかを慎重に評価する必要があります。この分類は、財務諸表におけるリースの会計処理方法に大きく影響します。企業にとって、リース契約を徹底的に見直し、基準に概説されている特定の基準に基づいて正しい分類が行われていることを確認することが重要です。
ASC 842の最も重要な変更点の1つは、オペレーティングリースを貸借対照表に組み込むことです。つまり、以前は貸借対照表からオペレーティングリースを保有していた企業が、それをROU資産およびリース負債として計上しなければならないということです。これは、負債資本利益率や資産収益率などの財務比率に影響を与える可能性があり、リースに大きく依存している企業にとっては懸念事項となる可能性があります。
古いリース会計基準(ASC 840)からASC 842に移行する企業には、いくつかの課題があります。移行には、既存のリースを慎重に分析し、新しい会計方針を適用する必要があります。企業は、新しい報告要件に準拠するために内部システムを変更する必要がある場合があります。移行期間は、リースのポートフォリオが大きい企業にとって特に困難な場合があります。
米国会計基準の実際的な影響を理解することは全体像の一部に過ぎず、グローバル企業は正しい進路を選択する際に、IFRS第16号との比較も検討する必要があります。
では、どのフレームワークがビジネスにより役立つかを見ていきましょう。
IFRS第16号と米国会計基準法はどちらもリース会計の透明性を高めることを目的としていますが、リースの取り扱い方法には顕著な違いがあります。国際的に事業を展開している企業や国境を越えたリースを行う企業にとって、これらの基準の違いを理解することは極めて重要です。
最終的に、IFRS第16号と米国会計基準法のどちらを選択するかは、企業の地理的位置、リースポートフォリオの複雑さ、会計と報告のニーズによって異なります。これらの違いを理解することは最初の一歩に過ぎません。それでは、企業が米国会計基準のリース会計を実際に効果的に導入する方法を探っていきましょう。
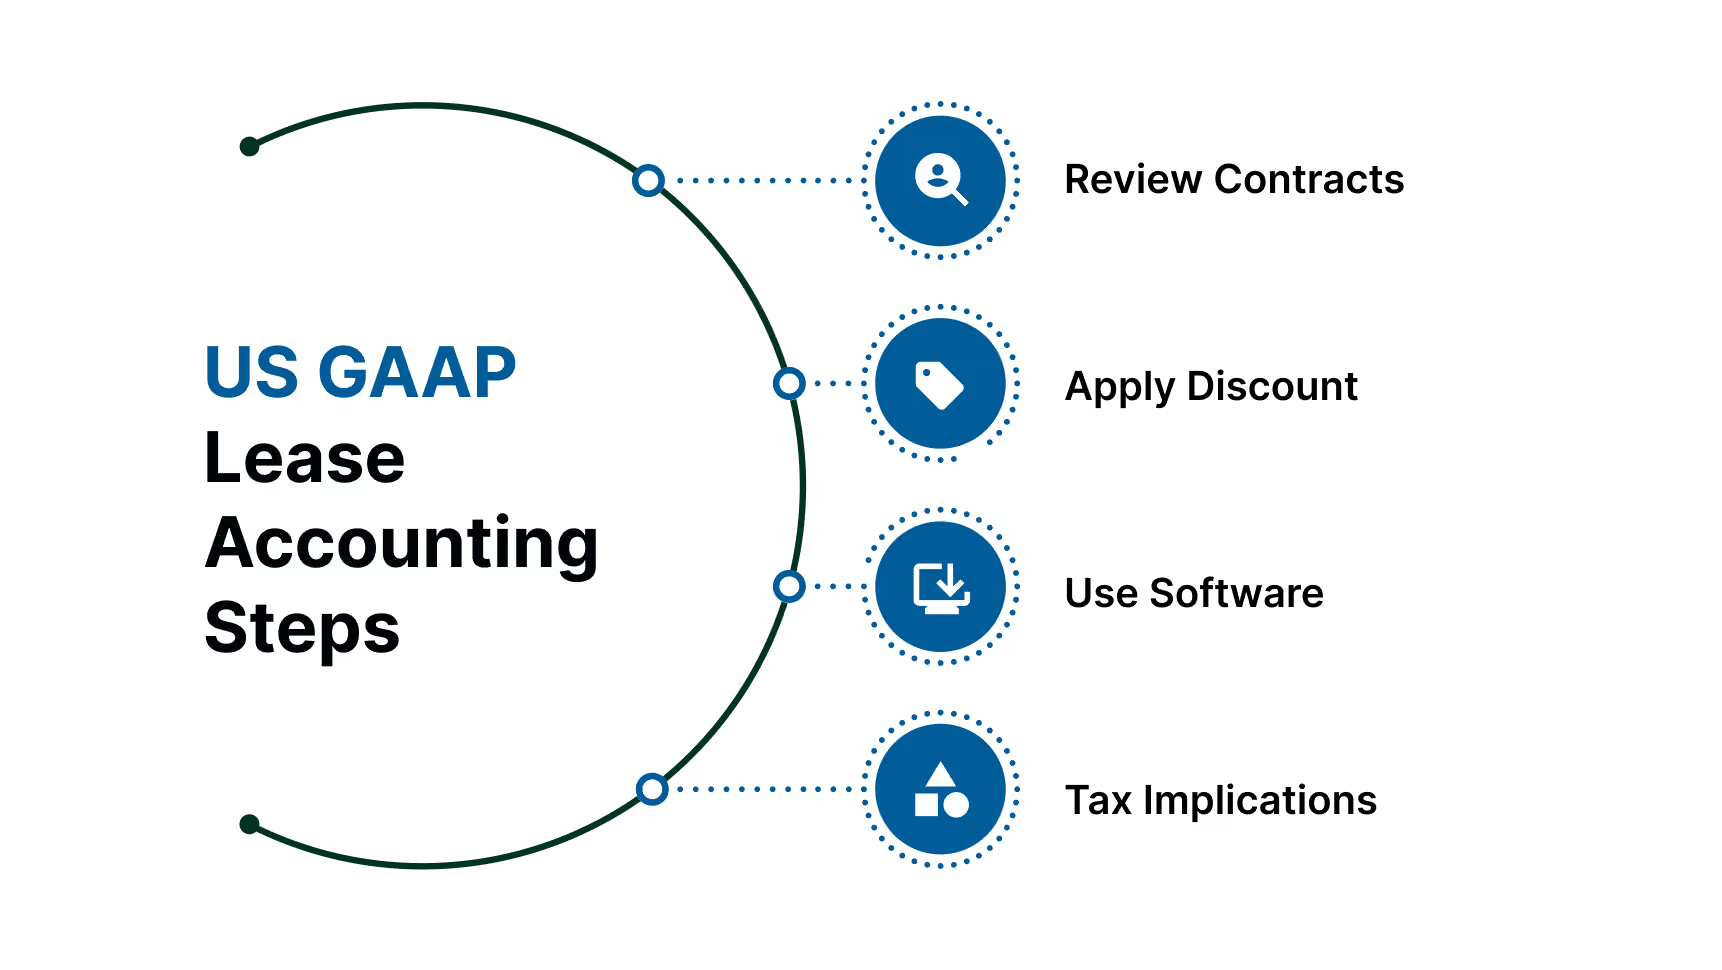
米国会計基準のリース会計の導入は、コンプライアンスだけではなく、リース債務の収集、測定、報告の方法を変革することでもあります。移行を円滑に進め、正確性を維持するためには、企業はいくつかの重要な実践的ステップを踏む必要があります。新しい基準に合わせる際に優先すべきことは以下のとおりです。
新しい米国GAAPリース会計基準、特にASC 842への適応は、企業にとって複雑な場合があります。貸借対照表でのオペレーティングリースの認識や、リースを財務または営業のいずれかに分類するなどの大幅な変更が導入されたため、企業は財務報告慣行を調整する必要があります。これは、特にリースのポートフォリオが大きい組織や国際的に事業を展開している組織にとっては課題となる可能性があります。
VMグローバル 企業と提携してこれらの変化に対応し、財務実績への影響を最小限に抑えながら最新の基準に準拠するようにします。
VJM Globalが米国会計基準のリース会計への適応において企業をどのようにサポートしているかをご紹介します。
米国会計基準のリース会計基準は進化し続けているため、VJM Globalと提携することで、お客様のビジネスがコンプライアンスと効率性を維持し、将来の成長に備えることができます。
リース会計プロセスを最適化する準備はできていますか? 私たちとつながりましょう 今すぐ、当社の専門家が、財務の正確性を維持しながら、ASC 842への移行を合理化するためにどのように支援できるかを学びましょう。
会計戦略を深めたいですか?
その他のリソースもご覧ください。
ファイナンスリースは、資産と負債の両方とともに貸借対照表に記録されます。貸借対照表にはオペレーティングリースも記載されていますが、リース費用は一定額です。この区別は、財務諸表におけるリースの扱い方に影響します。
ASC 842では、オペレーティングリースを貸借対照表に含める必要があります。これにより、負債と資産の透明性が高まります。財務比率に影響が出たり、社内制度の変更が必要になったりする可能性があります。
所有権を譲渡するか、バーゲン購入オプションを含むリースは、ファイナンスリースとして分類されます。また、リース期間や現在の支払い額に基づいて決定することもできます。これらの基準によって会計処理が決まります。
IFRS第16号では、種類にかかわらず、すべてのリースをファイナンスリースとして扱います。米国会計基準では、ファイナンスリースとオペレーティングリースを区別しています。これは支払いの記録と報告の方法に影響します。
VJM Globalは、リースポートフォリオの徹底的なレビューとASC 842の正確な実装を行います。再測定やリースの変更を継続的にサポートしています。彼らの専門知識は、企業がコンプライアンスと効率を維持するのに役立ちます。



