

Do you know how much capital is tied up in running your daily business operations at any moment?
Operating working capital measures resources locked in operational assets and liabilities, offering a clearer view than just profit or revenue.
Learning how to calculate operating working capital helps manage liquidity, stability, and growth effectively.
This guide explains the formula, its components, and practical steps to improve cash flow by optimizing operating working capital.
Operating working capital tells you exactly how much money supports the core activities, keeping your business running.
It’s not any cash or asset; it’s funds tied directly to daily business needs, think inventory, accounts receivable, accounts payable, and prepaid expenses.
The primary formula is:
Capital de trabajo operativo (OWC) = Activos corrientes operativos – Pasivos corrientes operativos
Why focus on operating working capital?
It’s a sharper measure of your true operational efficiency than traditional working capital, which counts all current assets and liabilities, even those not used in business operations.
If you need to check your company’s ability to pay any short-term debts or expenses, look at NWC.
But if your focus is day-to-day business health and liquidity, OWC gives a much more targeted picture.
Working capital (sometimes used interchangeably with net working capital) gauges your total current assets minus current liabilities, including cash.
Operating working capital ignores cash and debt, focusing purely on resources in operational flow. Use OWC for process improvements and operational analysis; use NWC for overall financial health and assessing repayment ability.
Para las empresas estadounidenses que se expanden a la India, mantener el capital de trabajo operativo adecuado significa poder aprovechar las oportunidades del mercado y absorber los cambios normativos sin poner en riesgo las operaciones diarias.
En última instancia, es tanto un chequeo de salud financiera como una herramienta de planificación, que permite identificar posibles problemas antes de que afecten a sus resultados finales.
Lea también: Cómo calcular el capital total: guía paso a paso
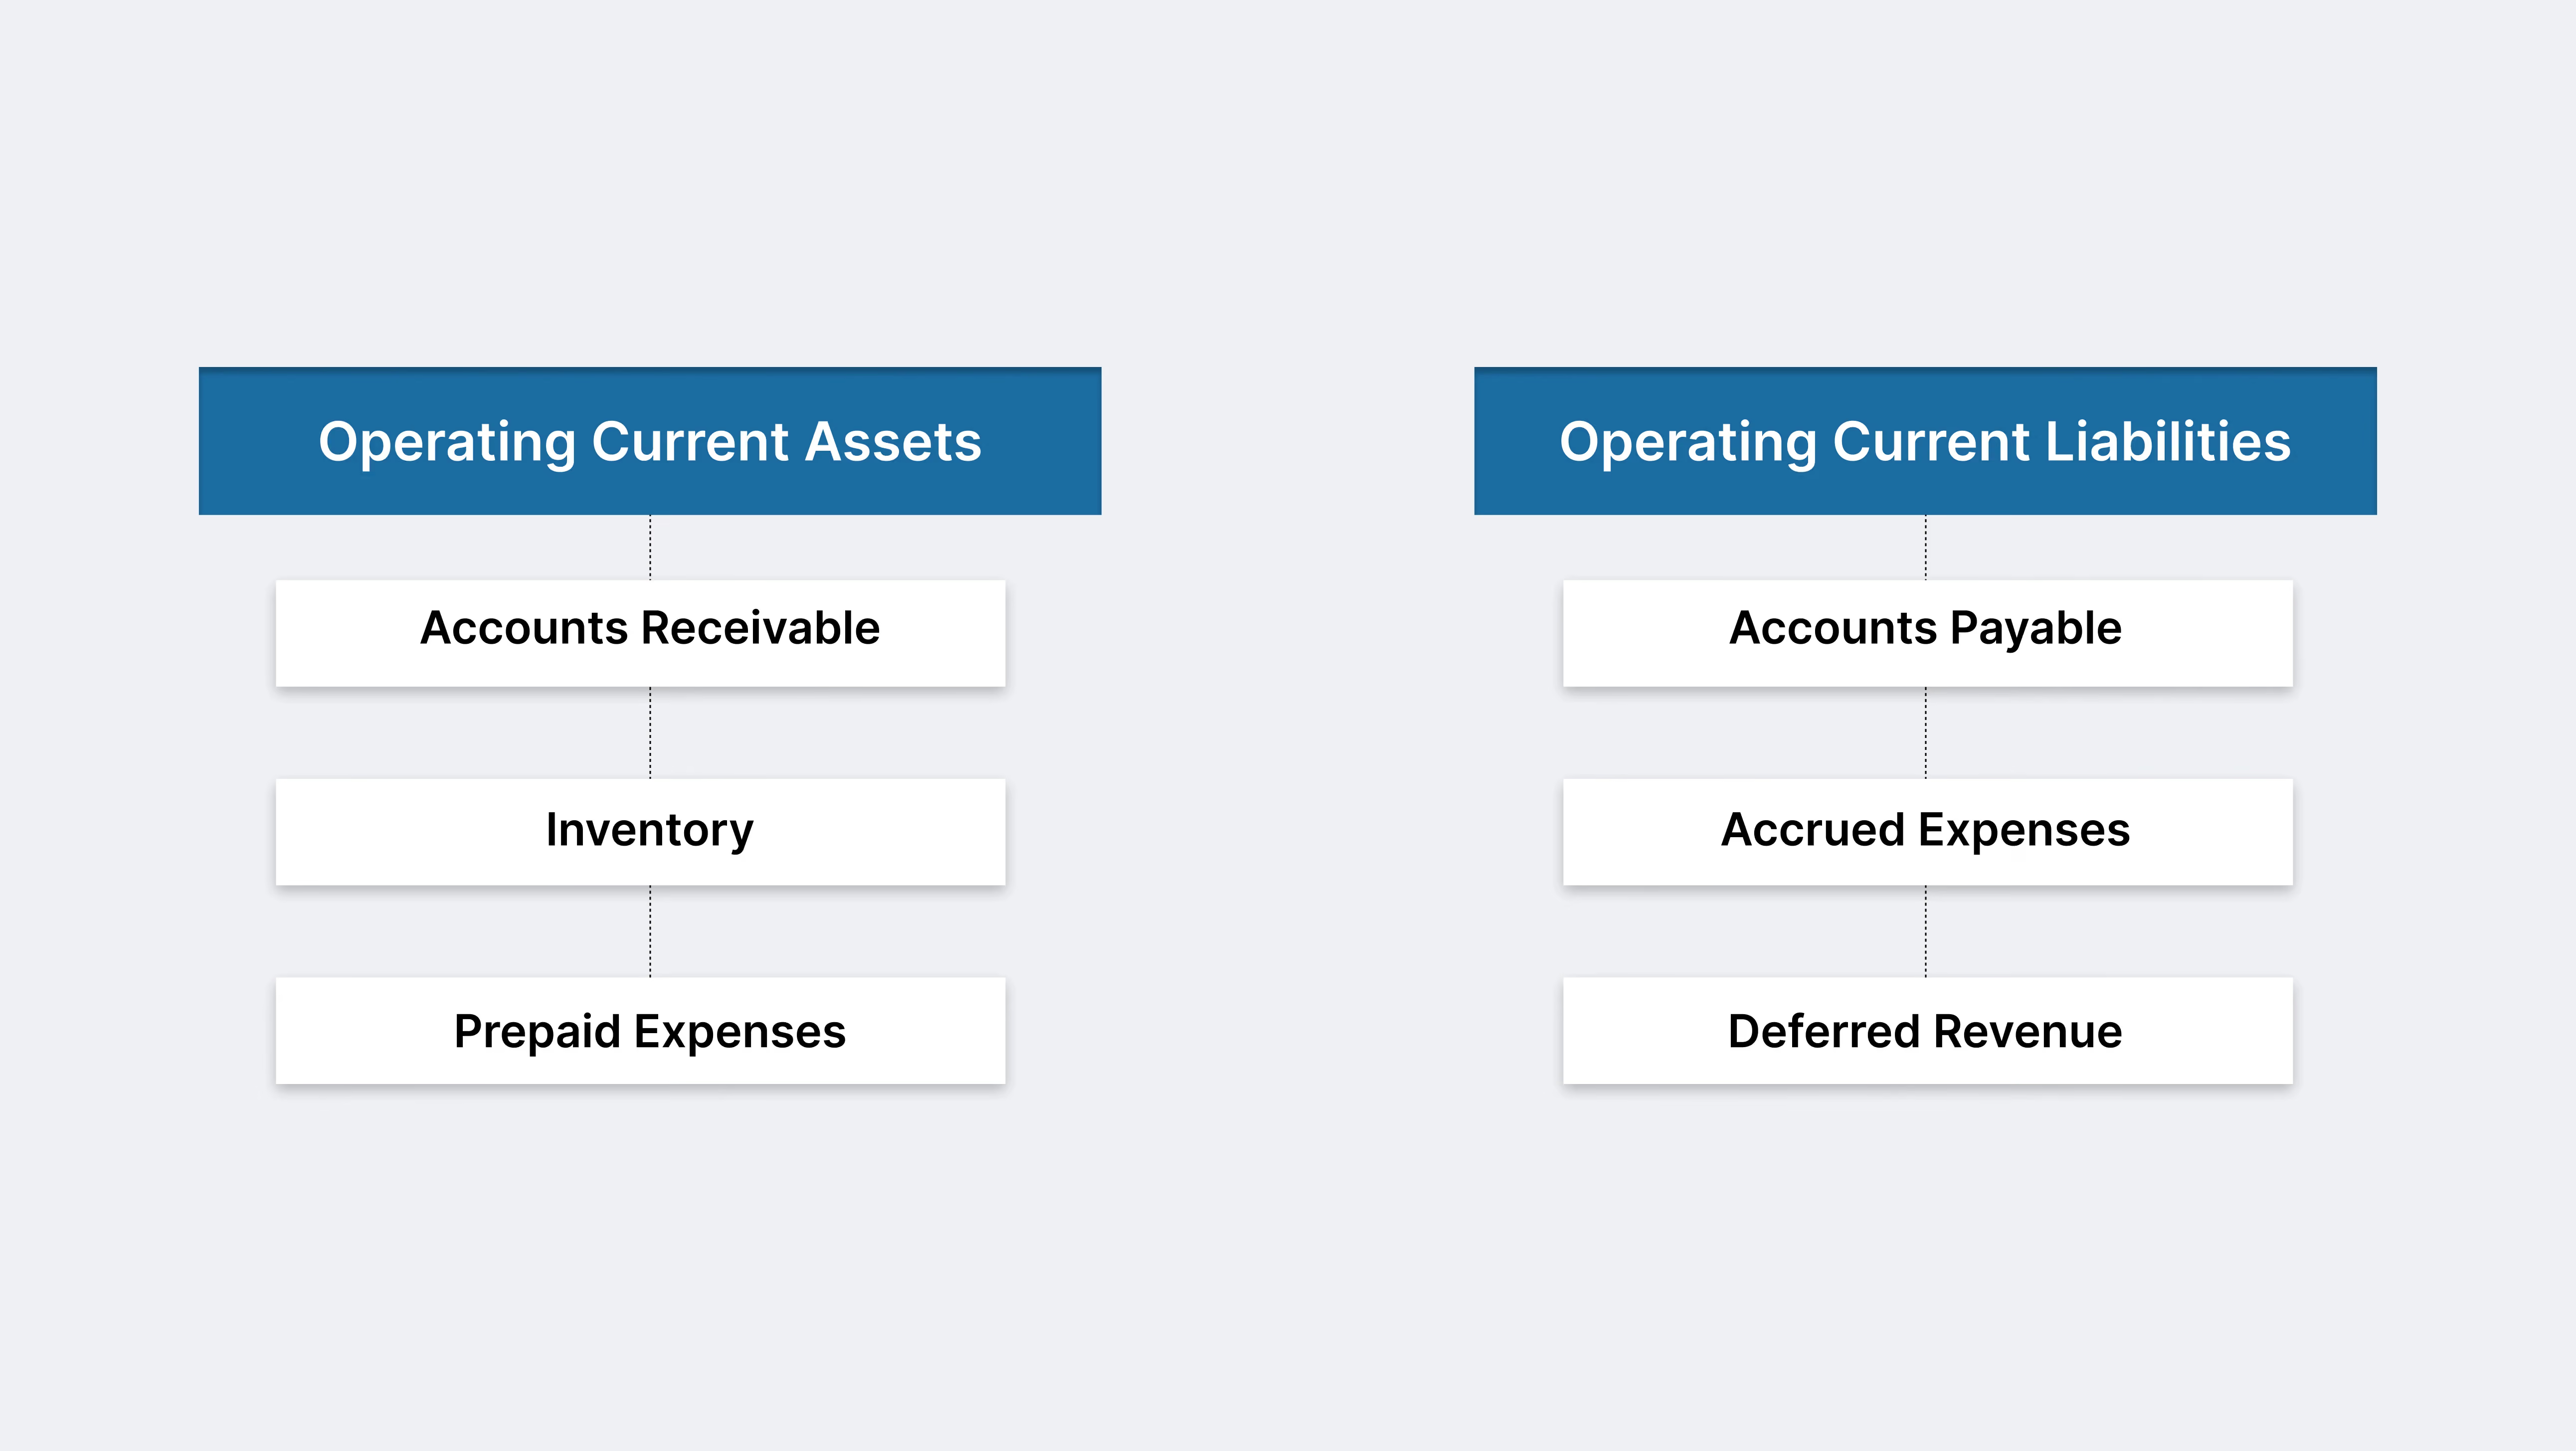
Comprender los componentes del capital de trabajo operativo le ayuda a ver exactamente dónde están inmovilizados sus fondos operativos.
Al desglosarlo en activos corrientes operativos y pasivos corrientes operativos, puede identificar qué es lo que impulsa o ralentiza su flujo de caja.
Lea también: Entendiendo el ratio de rotación de cuentas por cobrar: fórmula y ejemplos
Lea también: Diferencias clave entre gastos acumulados y cuentas por pagar
Al calcular el capital de trabajo operativo, es fundamental excluir los elementos que no impulsan directamente sus operaciones diarias.
Hacer esto correctamente garantiza que su análisis refleje la actividad real del negocio y le ayude a tomar decisiones financieras más inteligentes.
El efectivo y los equivalentes de efectivo no se consideran parte del capital de trabajo operativo porque mantener efectivo no está vinculado directamente a las operaciones; tiene más que ver con la liquidez y la flexibilidad financiera.
El efectivo puede utilizarse para inversiones, guardarse para emergencias o reservarse para necesidades futuras, pero no impulsa su ciclo operativo como lo hacen las cuentas por cobrar o el inventario. Incluir el efectivo puede dar una imagen falsa de la salud y la eficiencia operativa.
Cash only enters OWC when it’s used to purchase inventory or other operating assets. Until then, it sits outside the calculation.
By excluding it, you get a clearer sense of how much working capital is actually “at work” in your business.
Smart cash management means keeping just enough liquid funds to deal with unexpected needs, but focusing your analysis on operational items helps target improvements where they matter most.
Lea también: ¿Las cuentas por cobrar son un débito o un crédito? Explicación
These should also be excluded. Investments made for financial returns or held for strategic purposes aren’t involved in your operating cycle.
If you include these, you might misjudge how much capital is actually supporting core business functions.
Debt, especially short-term loans and interest-bearing liabilities, relates to financing, how you raise capital, not how you use it to run your business.
Excluding debt means you’re looking only at resources allocated to operations, not at how you’re funding them.
Lea también: Comprender los tres estados financieros y sus conexiones
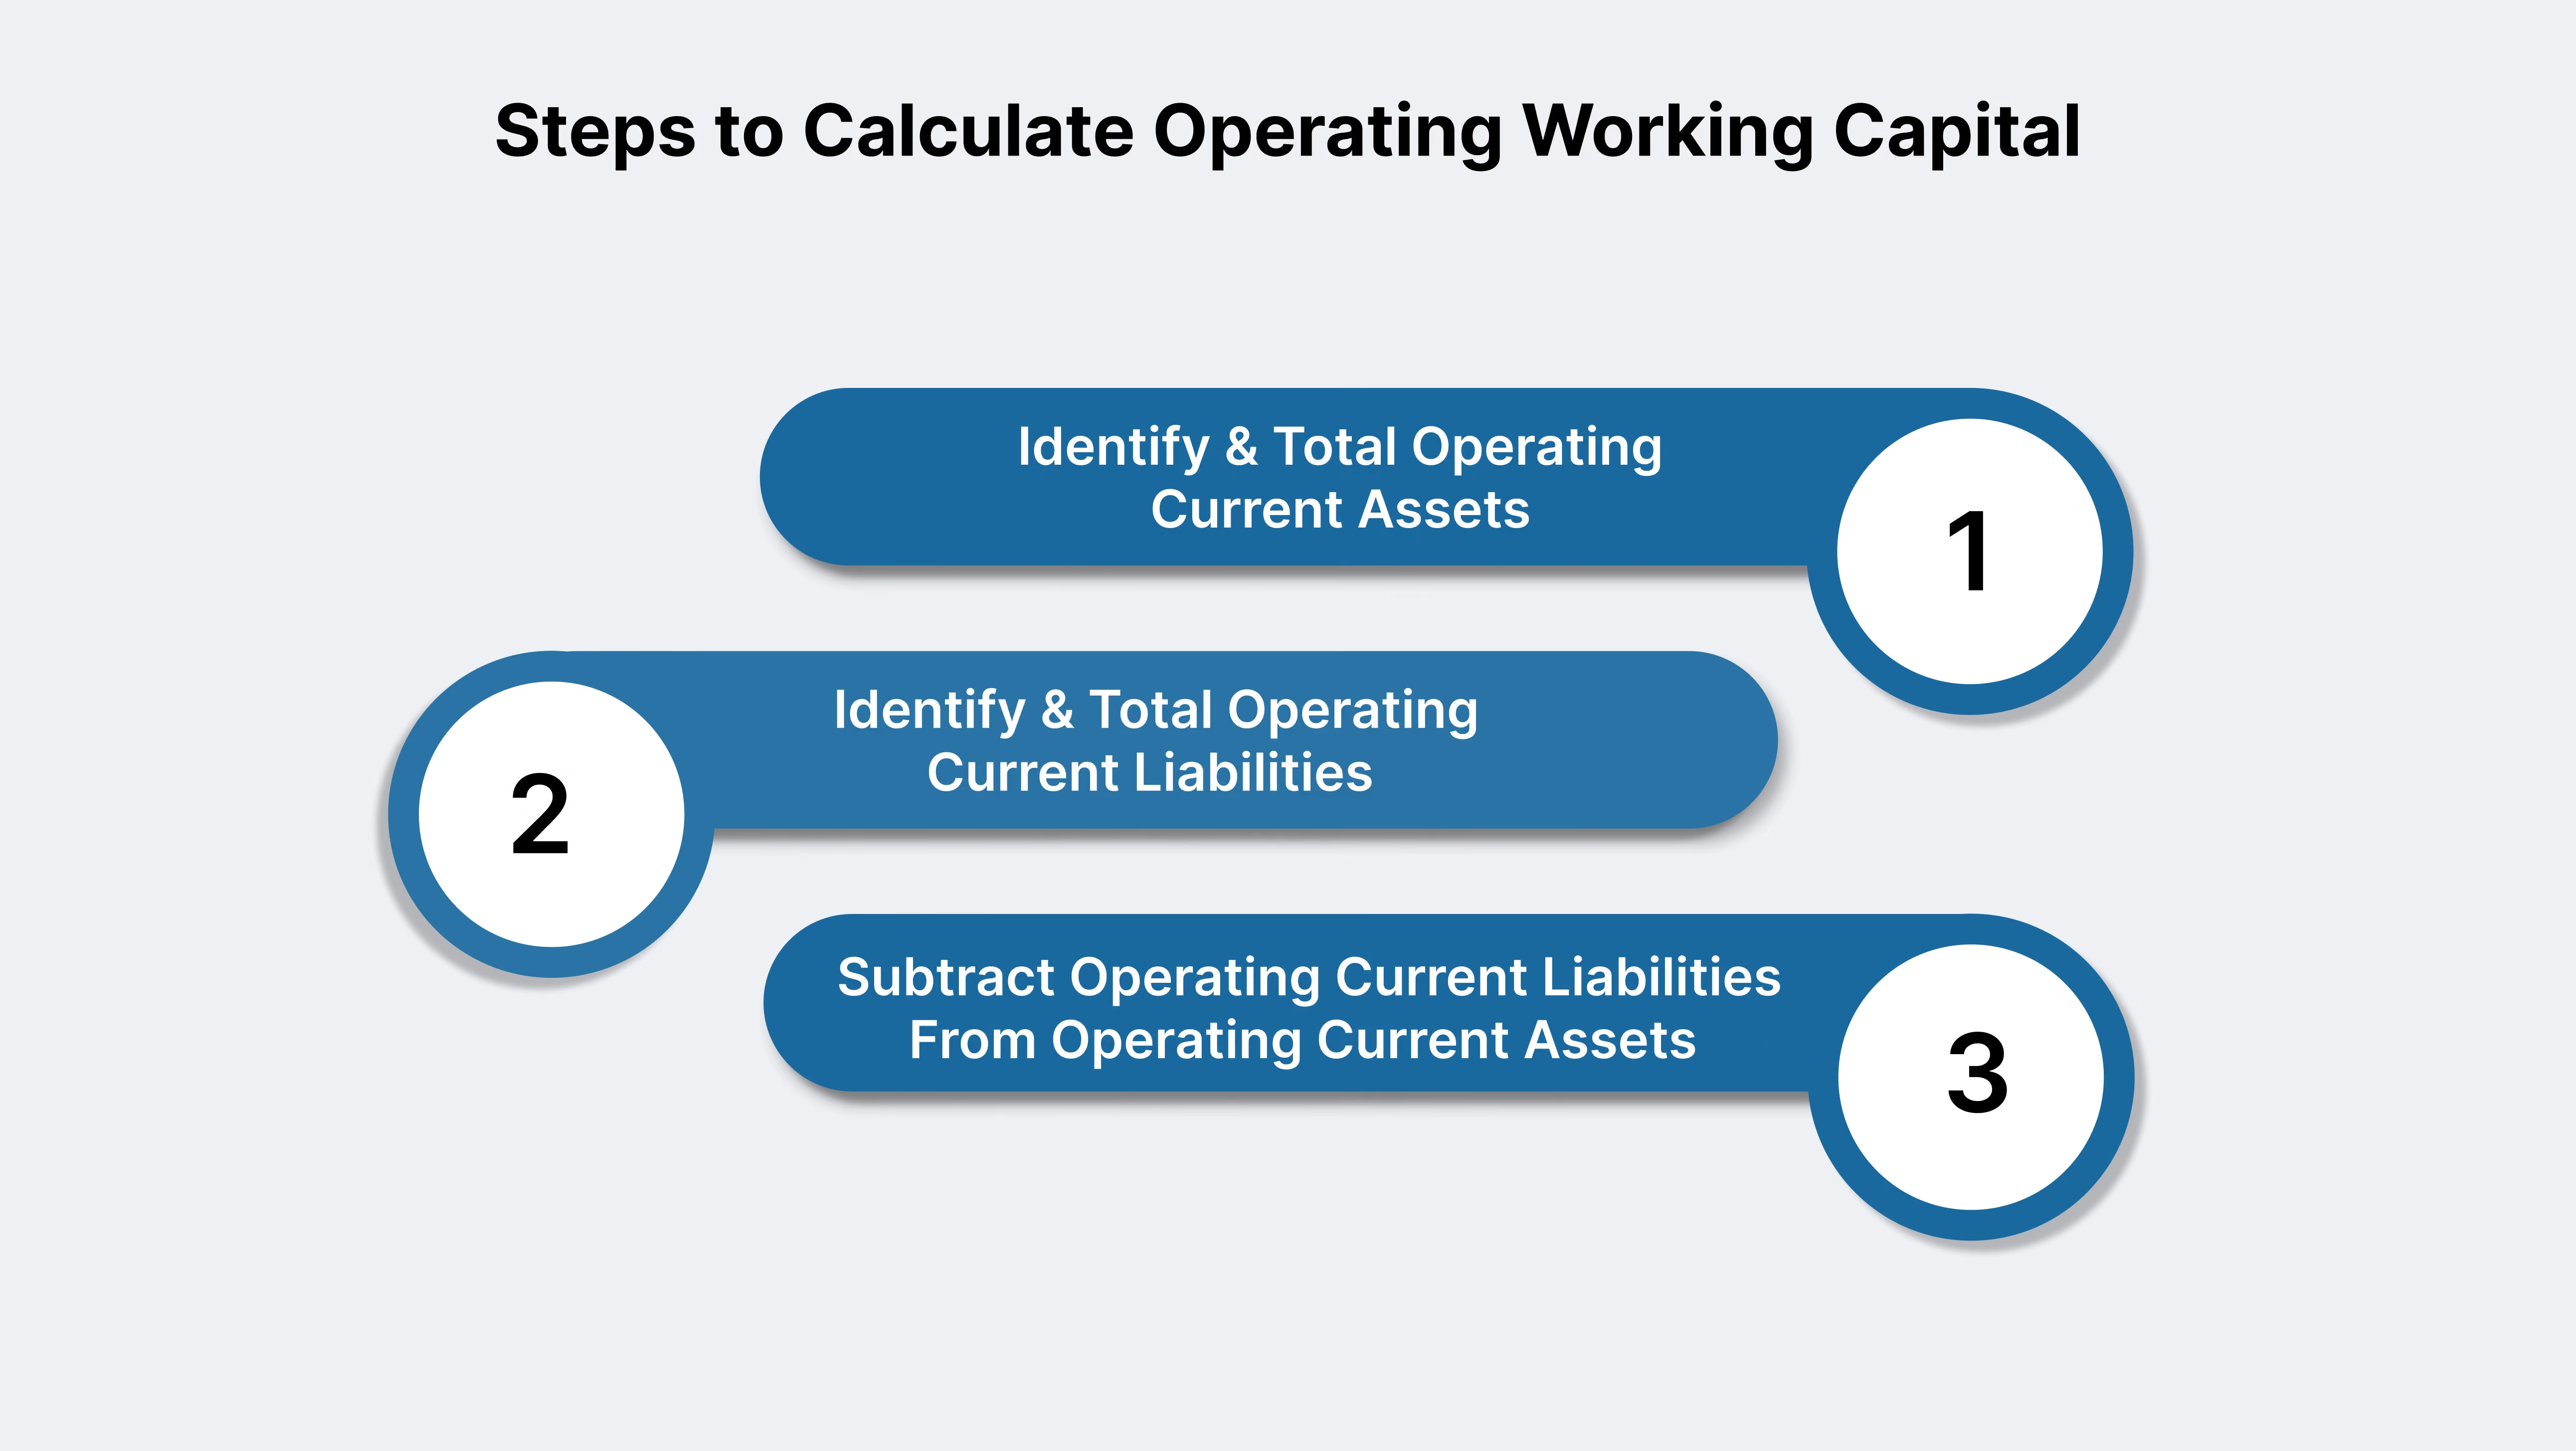
Calculating operating working capital helps you find out how much money is actively supporting your business operations. Here’s a step-by-step approach you can use:
Start with your balance sheet. Add up all operational assets like accounts receivable, inventory, and prepaid expenses. Ignore cash, marketable securities, or other financial assets, because these do not directly drive daily operations.
Example (Service Company): Suppose your consulting business has $35,000 in accounts receivable and $5,000 in prepaid insurance. Total operating current assets: $40,000.
A continuación, sume todos los pasivos a corto plazo vinculados a las operaciones. Incluya las cuentas por pagar, los gastos acumulados y los ingresos diferidos. Excluya los préstamos a corto plazo o los instrumentos de deuda.
Ejemplo (empresa manufacturera): Un pequeño fabricante podría tener 20.000 $ en cuentas por pagar y 8.000 $ en salarios acumulados. Total de pasivos corrientes operativos: 28.000 $.
Aplique la fórmula:
Capital de trabajo operativo (OWC) = Activos corrientes operativos – Pasivos corrientes operativos
Ejemplo (operación minorista):
Si su tienda minorista tiene 100.000 $ en activos corrientes operativos y 50.000 $ en pasivos corrientes operativos, el OWC es de 50.000 $.
Usted dirige una agencia de marketing.
OWC = 10.000 $ – 4.500 $ = 5.500 $
Usted es propietario de un pequeño productor textil.
OWC = 45.000 $ – 17.000 $ = 28.000 $
Una boutique con
OWC = 30.000 $ – 10.000 $ = 20.000 $
Para empresas más grandes, el cálculo implica consolidar datos de todas las filiales y regiones. Las estructuras complejas, las múltiples divisas o los diversos sistemas pueden requerir ajustes.
Ejemplo: Una empresa estadounidense con filiales en la India suma sus activos y pasivos operativos de todas las divisiones. La conversión de divisas debe ser precisa. Las diferencias normativas, como el GST en la India, afectan a las partidas individuales.
Si los activos operativos consolidados son de 3.500.000 $ y los pasivos de 2.900.000 $:
OWC = 3.500.000 $ – 2.900.000 $ = 600.000 $
Empresa estadounidense con operaciones en la India: si se está expandiendo a la India, tenga en cuenta los tipos de cambio y el cumplimiento normativo (GST, nómina local).
Ejemplo:
Activos totales: 45.000 $
Pasivos totales: 12.000 $
OWC = 45.000 $ – 12.000 $ = 33.000 $
Preste mucha atención a los cambios normativos y al impacto de las divisas al consolidar cifras a nivel internacional.
Also Read: Company Registration Cost in India Explained
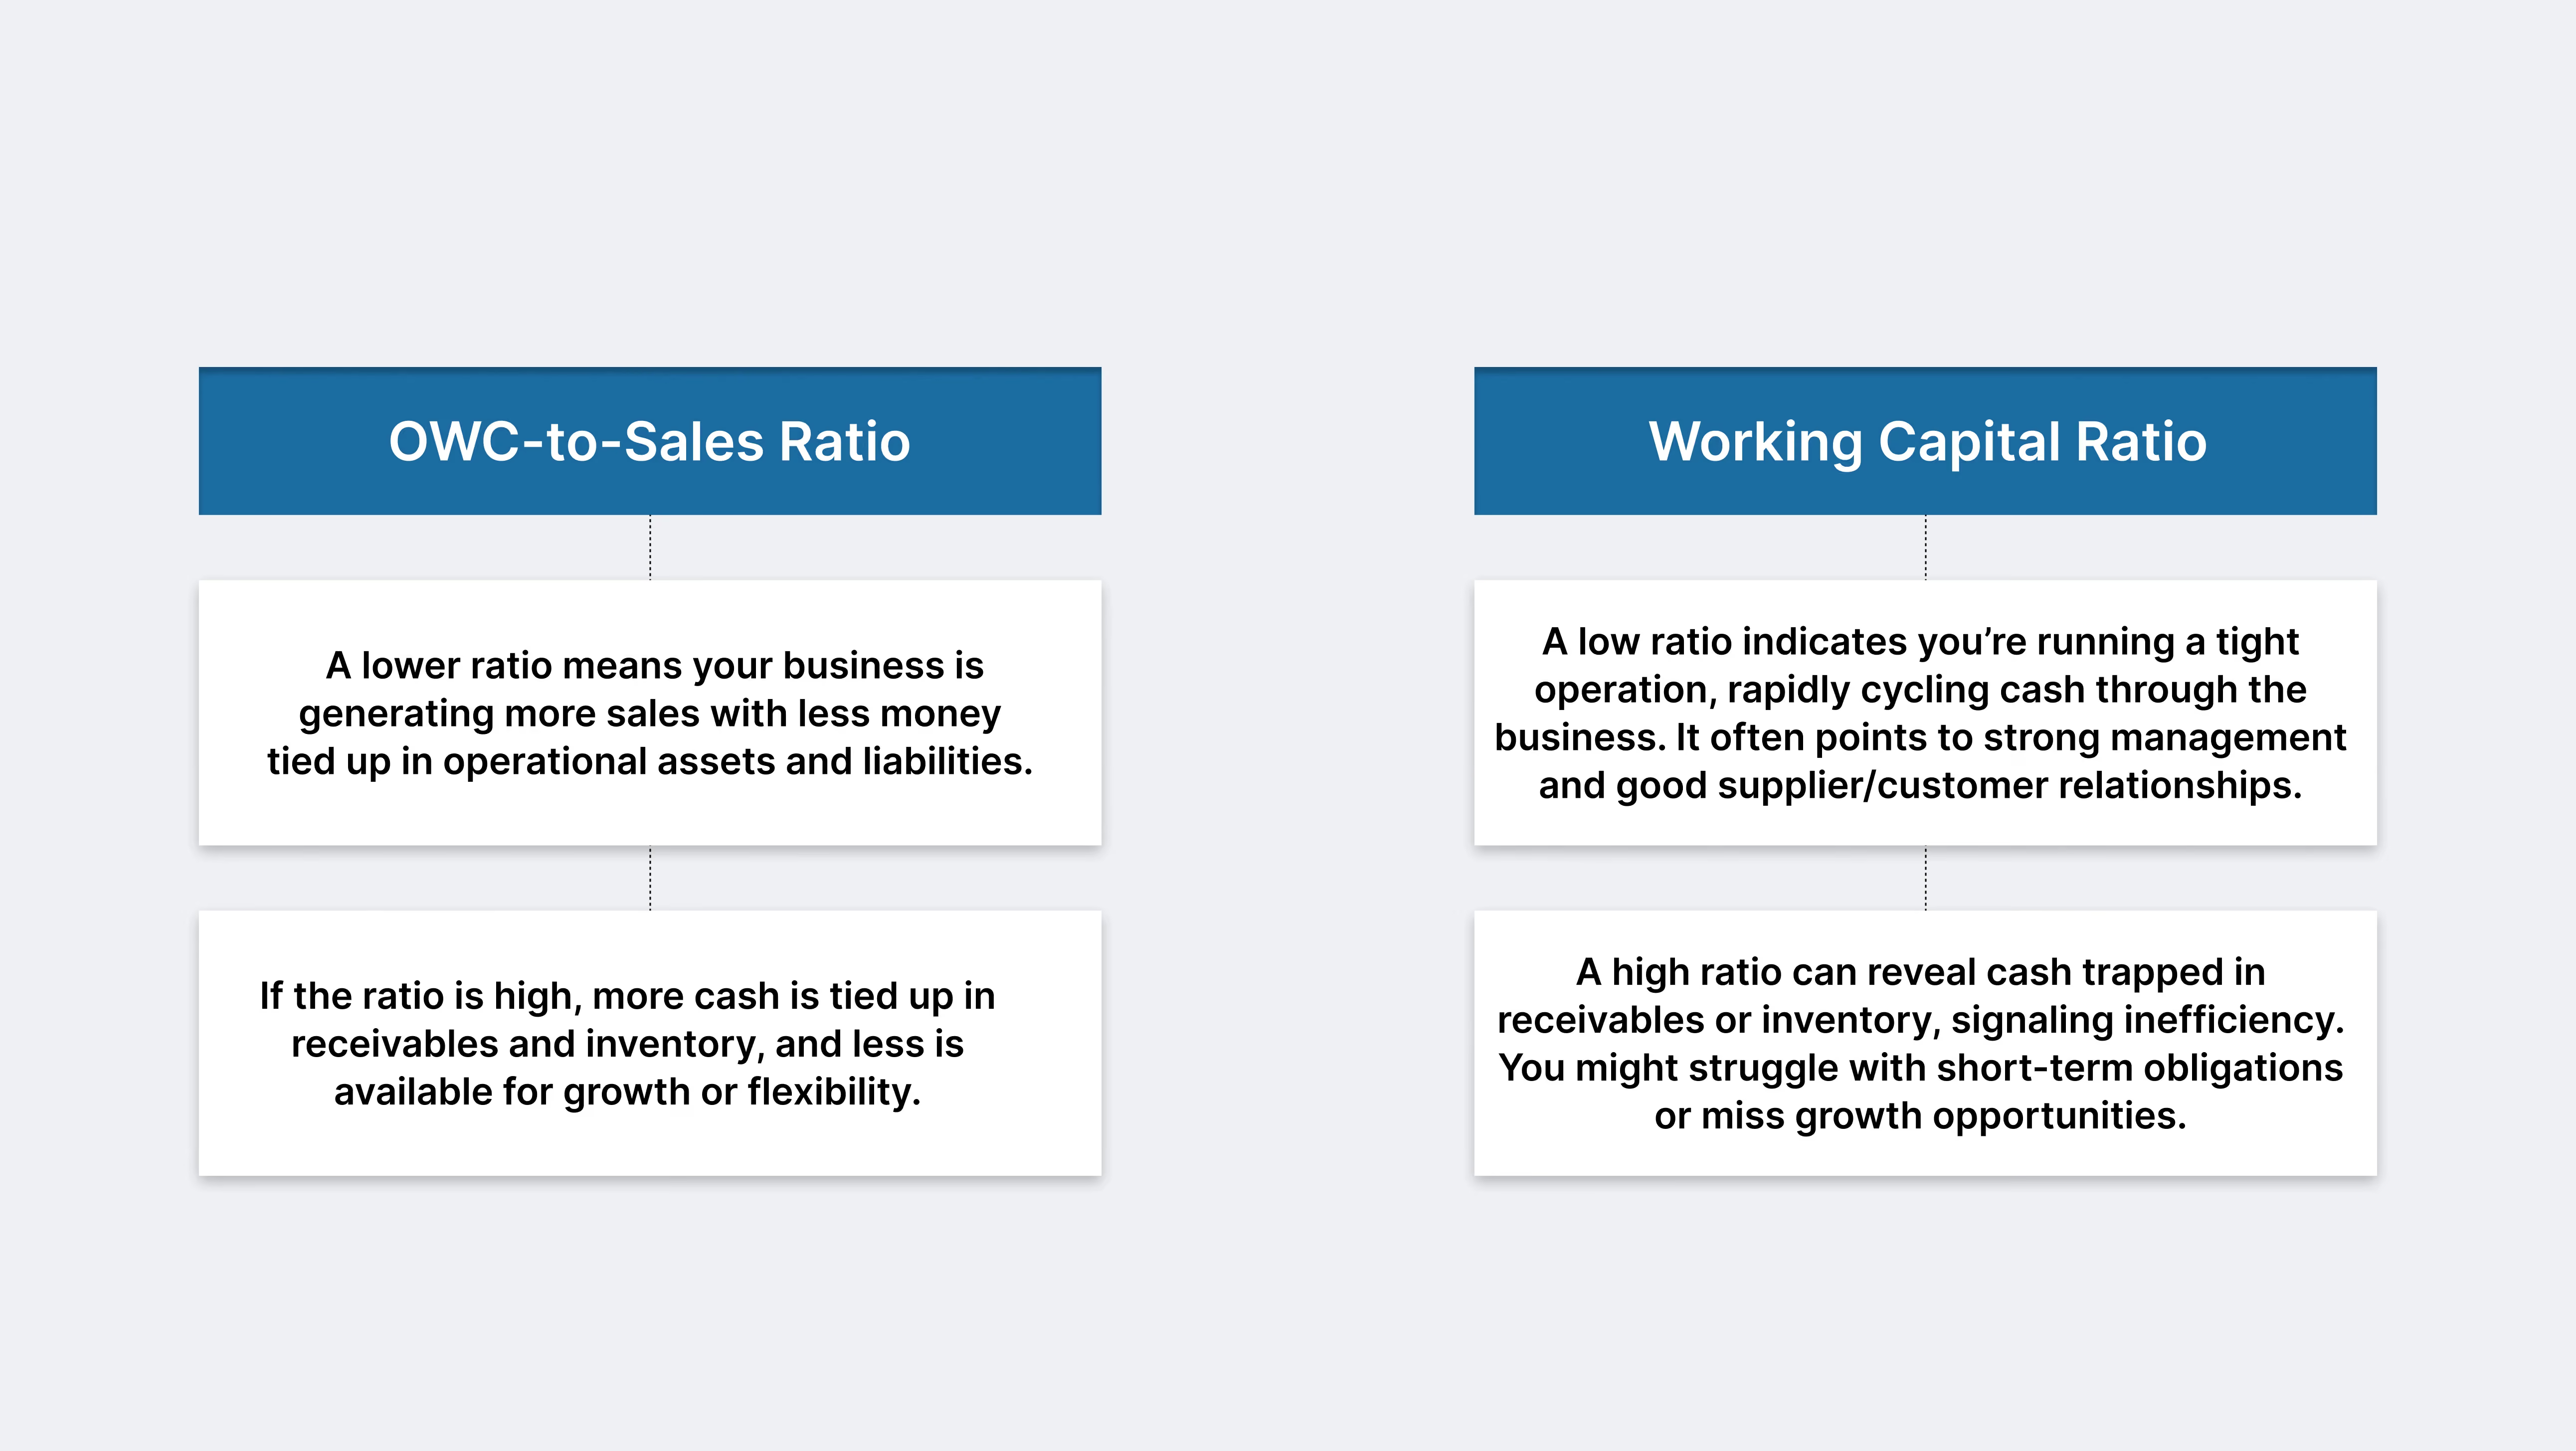
El ratio de capital de trabajo operativo sobre ventas muestra cuánto capital operativo necesita para respaldar cada dólar de ventas. Utilice esta fórmula:
Ratio de OWC a ventas = Capital de trabajo operativo ÷ Ventas
Puntos de referencia del sector:
Los sectores varían enormemente. Para la mayoría de las empresas estadounidenses, un ratio de OWC a ventas de entre 0.1 y 0.2 se considera saludable, pero la fabricación y el comercio minorista a menudo requieren ratios más altos debido a mayores inventarios. Las empresas de tecnología y servicios suelen operar con ratios más bajos.
Also Read: Accounts Payable Turnover Ratio: Formula, Calculation, and Meaning
El ratio de capital de trabajo (también llamado ratio de liquidez corriente) mide su capacidad para cubrir las obligaciones a corto plazo:
Ratio de capital de trabajo = Activos corrientes ÷ Pasivos corrientes
El ratio de liquidez corriente analiza todos los activos y pasivos corrientes, incluido el efectivo. El ratio de OWC excluye el efectivo, la deuda y las inversiones, centrándose en los recursos operativos diarios.
Revise estos ratios periódicamente para mantener su empresa resiliente y preparada tanto para los desafíos como para el crecimiento. Esto garantiza que las decisiones estén respaldadas por información operativa precisa y lo posiciona para un éxito duradero.
El capital de trabajo operativo (OWC) le ofrece una visión directa de la eficacia con la que su empresa convierte los recursos operativos en resultados diarios.
It measures the actual funds supporting accounts receivable, inventory, and other short-term needs, making it a core indicator of operational efficiency and financial flexibility.
Regular OWC reviews help you balance liquidity and profitability, plan for growth, and keep your operations running smoothly.
To implement these ideas, start by consistently tracking the right components, using benchmarks from your industry, and updating your process for any cross-border or regulatory changes. Use OWC management as part of a routine financial review and regularly discuss improvements with your finance team.
Want to see how efficiently your business’s operating capital is working for you?
VJM Global helps U.S. businesses optimize their operating working capital and financial operations with specialized services, including:
Ready to optimize your operations?
Contact VJM Global for expert assistance tailored to your cross-border business needs.
Cash is not typically part of daily business processes and reflects liquidity, not operational activity. Only cash used for purchasing inventory or operating expenses counts as “operating”; otherwise, exclude it for a true reflection of working capital.
Negative OWC occurs when operating liabilities exceed operating assets. This can signal liquidity risk; your business may struggle to meet short-term obligations. Long-term negative OWC is usually unsustainable.
Yes, profitability does not guarantee liquidity. Fast growth can require upfront investment in receivables or inventory, creating cash shortages even in successful businesses.
Frequent errors include including non-operating items (cash, debt), timing mismatches on financial statements, and incorrect currency conversions in cross-border businesses.
Monthly reviews are best for most businesses, especially those with seasonal sales or international operations. Regular monitoring helps prevent crises and supports proactive decision-making.




