


Las empresas estadounidenses gestionan millones en transacciones diarias. Según la encuesta CFO Signals del cuarto trimestre de 2024 de Deloitte, el 42% de los directores financieros afirma que la gestión de riesgos empresariales, incluidos los controles internos, es una prioridad máxima para 2025. Otro 40% se centra en la transformación digital de las finanzas, donde las estructuras de control débiles suelen crear vulnerabilidades costosas.
Pero, ¿cómo se aseguran las empresas de que cada dólar cuadre, cada registro sea correcto y no se produzca ningún acceso no autorizado? La respuesta reside en los controles internos.
En un entorno global donde el escrutinio normativo se intensifica y las ciberamenazas son cada vez más sofisticadas, los controles internos ya no son opcionales; son estratégicos. Las empresas modernas, especialmente aquellas que se expanden más allá de sus fronteras o que están inmersas en una transformación digital, dependen de marcos de control interno sólidos para mantener la transparencia, mitigar responsabilidades y fomentar un crecimiento sostenible.
Este artículo analiza el papel de los controles internos a la hora de garantizar la precisión financiera, mitigar los riesgos y mantener la coherencia operativa. Obtendrá un desglose de los tipos de control, sus componentes y limitaciones, junto con razones prácticas por las que los marcos de control interno siguen siendo esenciales para la empresa moderna.
Los controles internos son sistemas y políticas estructurados que ayudan a proteger los activos, garantizar la exactitud de la información y respaldar el cumplimiento de leyes y normativas. Estos controles forman la base de la estrategia de gestión de riesgos de una empresa y son fundamentales para la salud y estabilidad general de la organización.
Los controles internos están integrados en casi todas las funciones empresariales. En finanzas, ayudan a prevenir errores y fraudes en procesos como la nómina, la facturación y la elaboración de presupuestos. En compras, garantizan que las adquisiciones estén autorizadas y debidamente documentadas. En TI, regulan el acceso a los datos, los permisos de usuario y los protocolos de ciberseguridad.
Los controles internos actúan como mecanismos de supervisión y equilibrio. Ayudan a conciliar estados de cuenta, aprobar gastos y asignar funciones para prevenir el uso indebido, detectar problemas y garantizar la rendición de cuentas.
Cuando están bien diseñados y correctamente implementados, los controles internos ayudan a las organizaciones a operar de manera eficiente, producir estados financieros fiables y evitar problemas legales o normativos. Respaldan la toma de decisiones acertadas y generan confianza entre las partes interesadas, incluidos empleados, miembros de la junta directiva, inversores y reguladores.
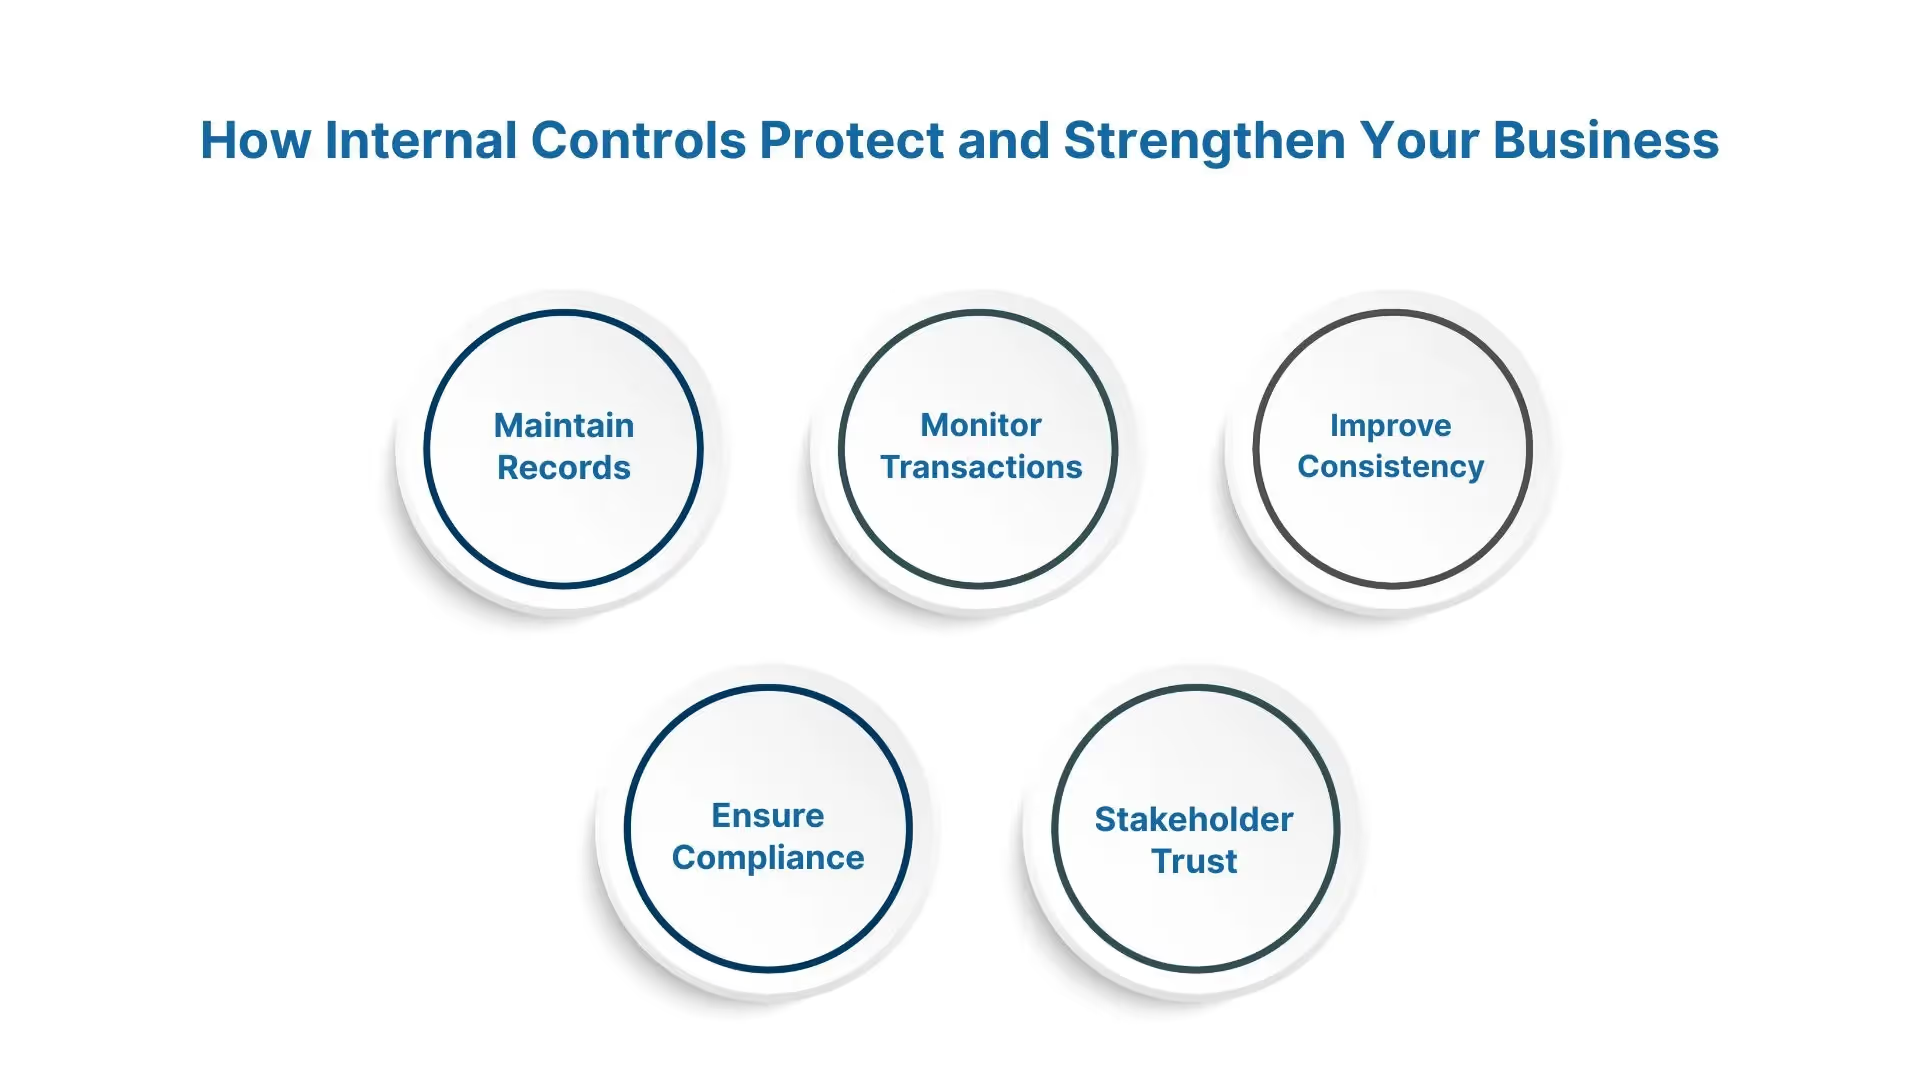
Los controles internos son mecanismos esenciales dentro de cualquier organización, diseñados para salvaguardar los activos, garantizar la exactitud de la información financiera y promover operaciones eficientes. Pero, ¿cuál es el propósito exacto de estos controles?
En pocas palabras, los controles internos sirven para prevenir errores, detectar fraudes y mejorar la eficiencia operativa. Actúan como un sistema de supervisión y equilibrio, un conjunto de salvaguardas que guían las actividades empresariales y protegen a la empresa frente a los riesgos.
A continuación, analizamos más de cerca lo que los controles internos ayudan a las empresas a lograr:
Los datos financieros precisos constituyen la columna vertebral de cualquier decisión empresarial. Los controles internos garantizan que todas las transacciones se registren de forma precisa y coherente, reduciendo así la probabilidad de errores en la contabilidad, los informes y las declaraciones de impuestos. Esta precisión permite a la dirección tomar decisiones informadas y presenta una imagen fiel de la salud financiera de la empresa ante inversores y reguladores.
Los controles internos ayudan a prevenir el fraude, el robo y el uso indebido de los recursos de la empresa mediante el establecimiento de procesos de aprobación claros, la segregación de funciones y la realización de revisiones periódicas. Cuando se diseñan e implementan correctamente, estos controles detectan actividades no autorizadas o sospechosas a tiempo, minimizando las posibles pérdidas y el daño a la reputación.
Los procedimientos estandarizados reducen la variabilidad y los errores en las operaciones diarias. Los controles exigen el cumplimiento de las políticas y flujos de trabajo de la empresa, asegurando que los empleados sigan las mejores prácticas de manera uniforme. Esta coherencia no solo agiliza las operaciones, sino que también mejora la productividad y reduce los riesgos operativos.
Many industries face strict compliance standards and external audits. Internal controls help businesses stay aligned with relevant laws, regulations, and accounting standards. By maintaining well-documented controls and records, companies can avoid penalties, fines, and legal complications and demonstrate accountability to auditors and regulators.
Investors, customers, employees, and partners all rely on the integrity and reliability of a business. Strong internal controls signal that a company is well-managed, transparent, and committed to protecting its assets. This trust can enhance a company’s reputation, attract investment, and foster long-term relationships.
Lectura sugerida: Entendiendo las auditorías de empresas: procesos y tipos clave
The cost of weak oversight can be devastating for any organization. Financial misstatements, regulatory penalties, and internal theft cut into revenue. They also damage reputation and erode trust among investors, customers, and partners.
In today’s complex business environment, companies face constant pressure to maintain accurate financial records and comply with an ever-growing list of regulations. To meet these challenges, they rely on strong internal accounting controls.
Internal accounting controls serve as the company’s first line of defense against financial risks. By implementing these controls, businesses aim to prevent errors and fraud before they occur rather than simply reacting to problems after the fact. These controls provide a framework to ensure:
By maintaining strong internal accounting controls, companies not only protect their assets but also demonstrate their commitment to transparency, accountability, and adherence to compliance standards. This, in turn, builds confidence with stakeholders and supports long-term business success.
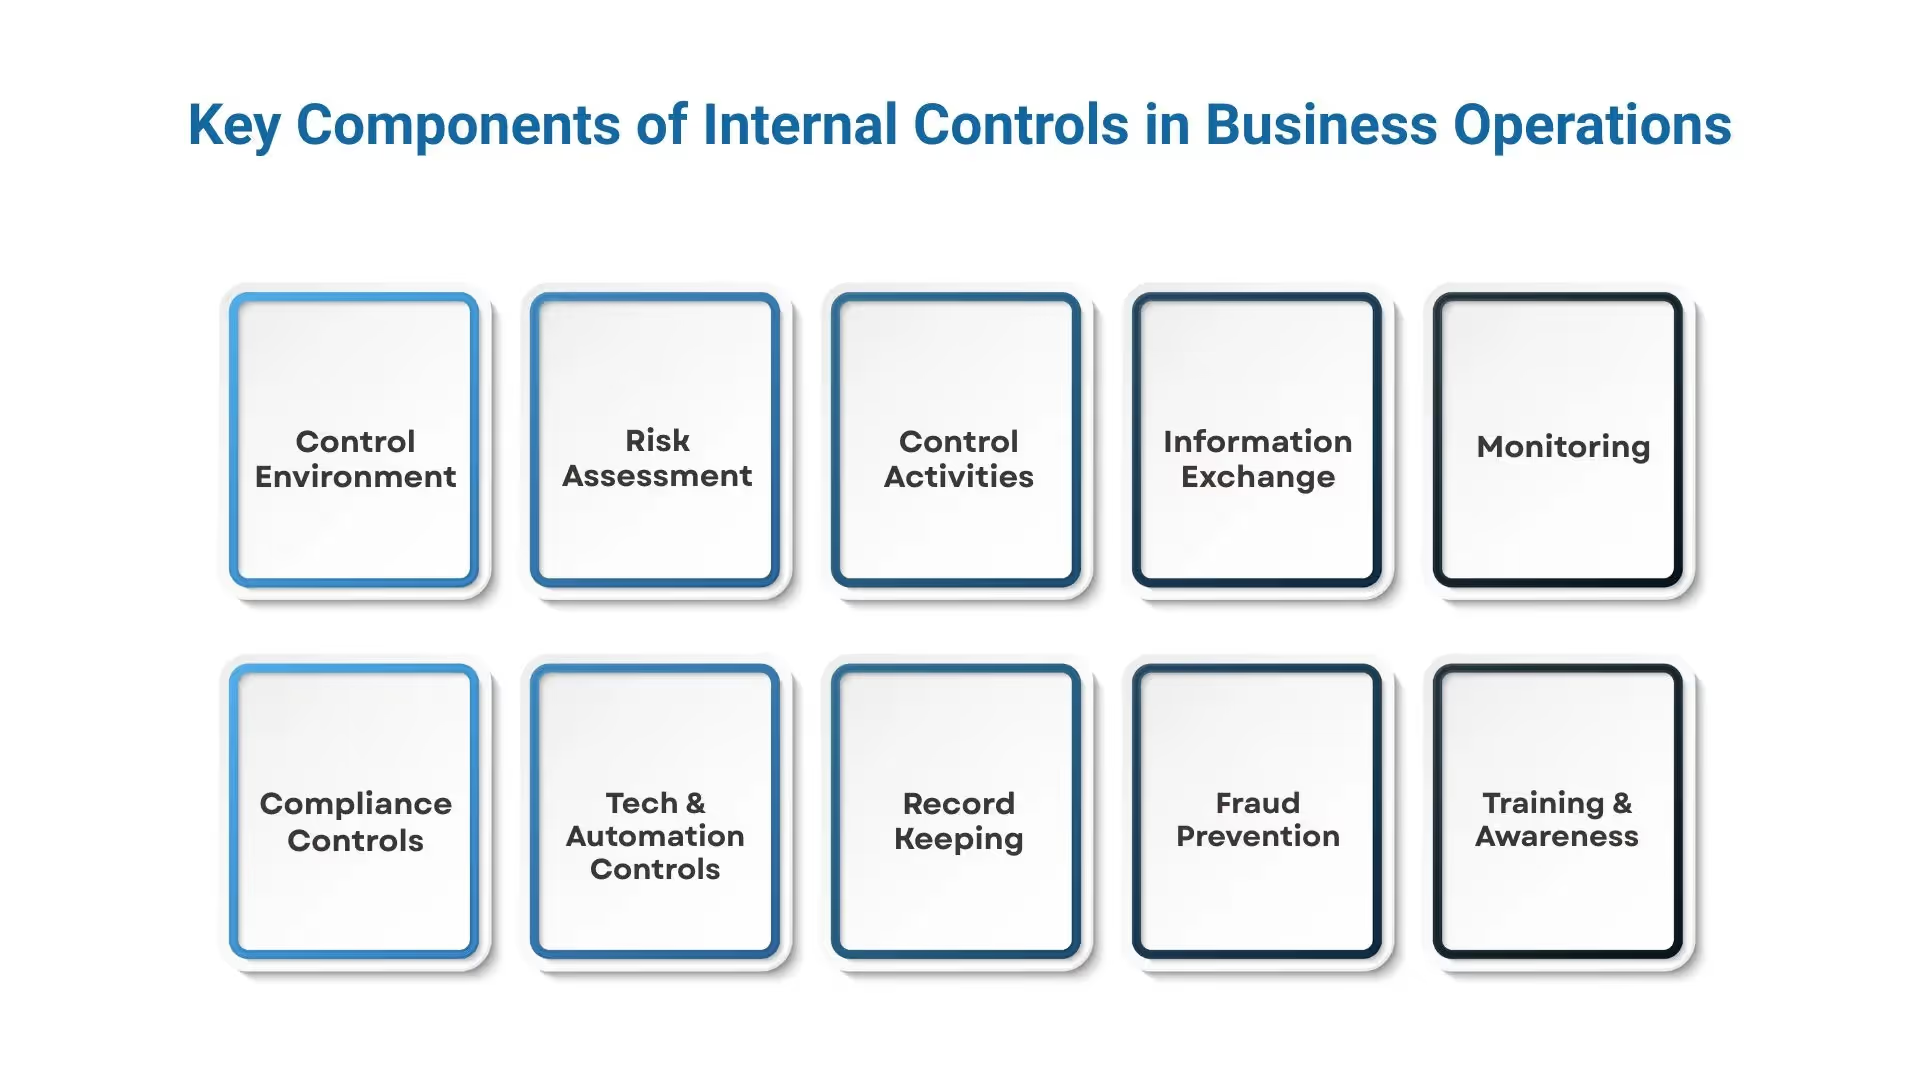
Internal controls are essential for safeguarding assets, ensuring accurate financial reporting, promoting operational efficiency, and maintaining compliance with laws and regulations. A strong system of internal controls helps prevent fraud, detect errors, and improve business processes.
The primary components of internal controls include:
Lea también: Guía de auditoría fiscal corporativa para empresas
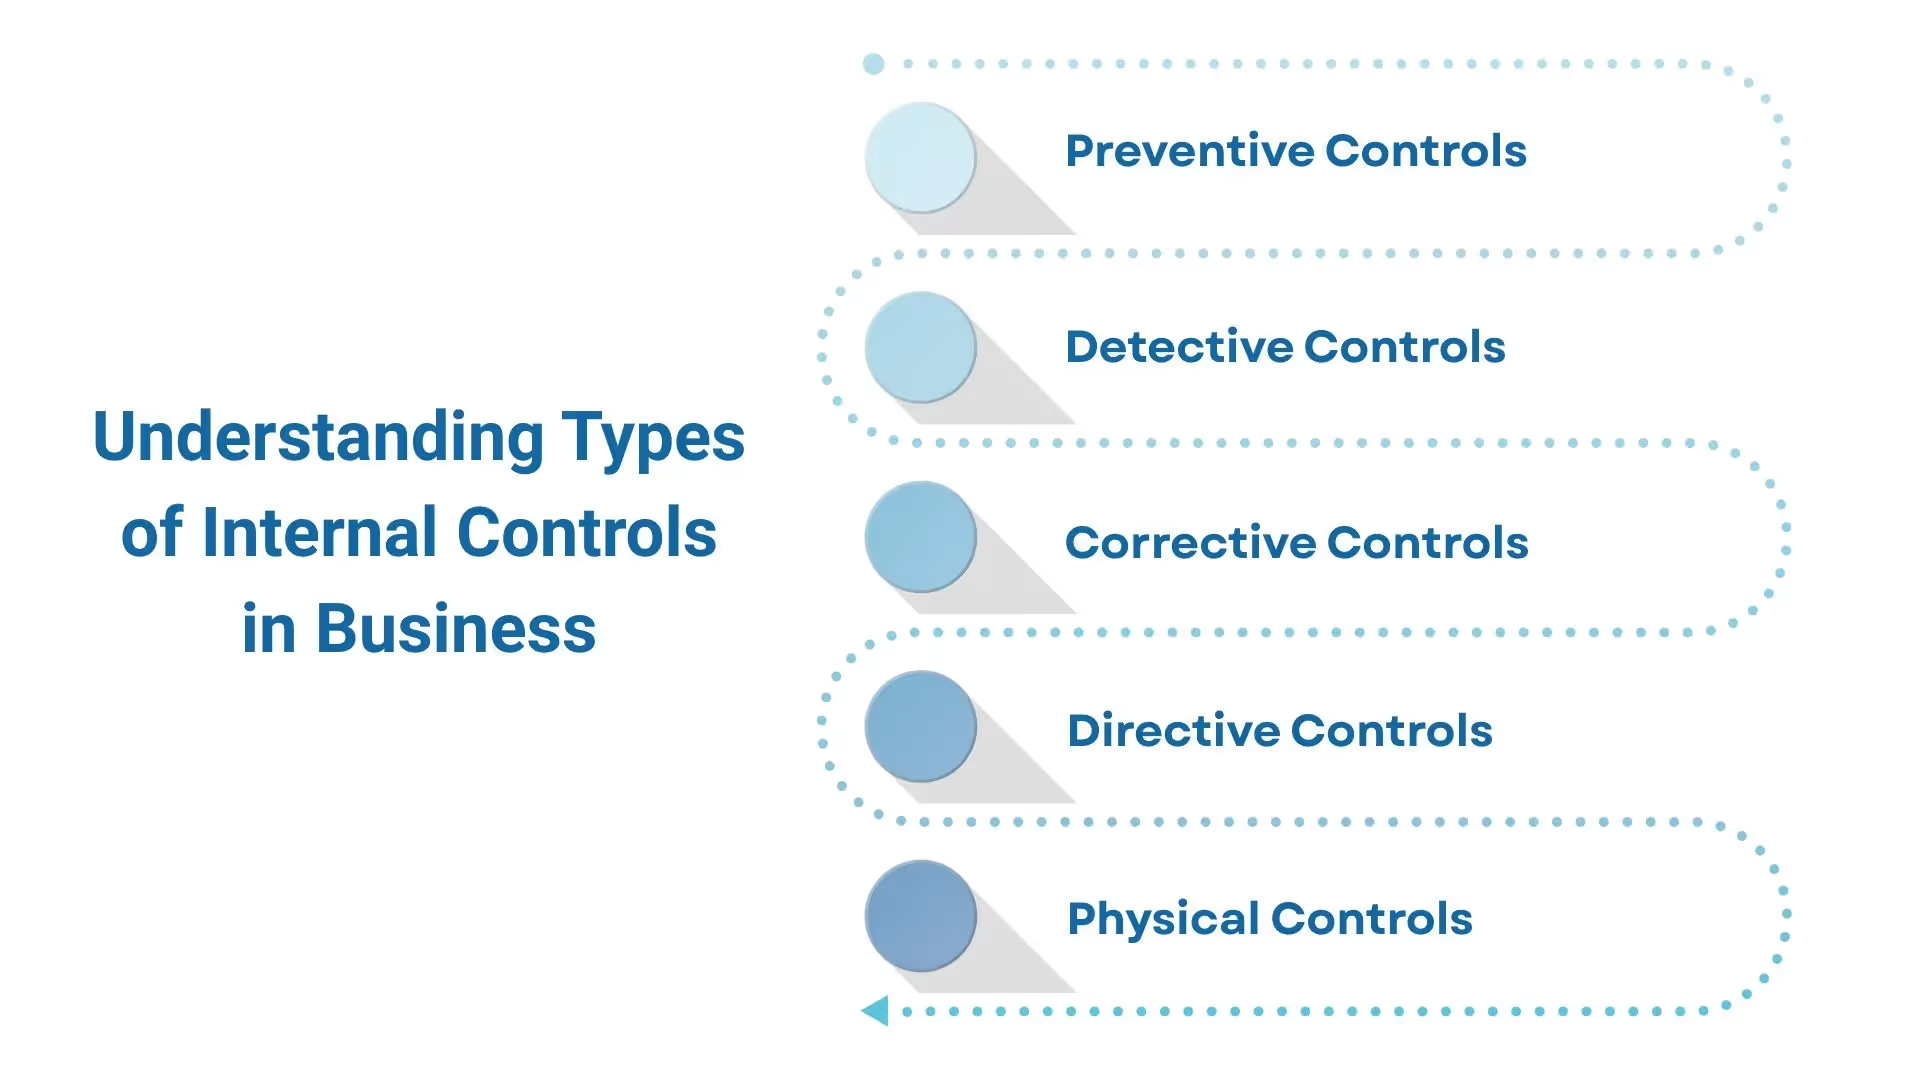
Internal controls establish a structured approach to safeguard assets, ensure the accuracy of financial data, promote efficient operations, and guarantee compliance with laws and internal policies.
By categorizing these controls into distinct types, organizations can apply targeted measures to address different risks and challenges effectively:
1. Preventive Controls: Preventive controls are designed to stop errors, fraud, or unauthorized actions before they even happen. By establishing clear rules, barriers, and procedures, these controls reduce the risk of mistakes and misconduct at the earliest stage possible, often deterring potential issues before they arise.
Example: A company implements a policy requiring two separate employees to both authorize and approve any payment that exceeds $10,000. This segregation of duties ensures no single person has full control over disbursing funds, which helps prevent fraud or misappropriation of company money.
2. Detective Controls: Detective controls focus on identifying errors, fraud, or irregularities as soon as possible after they have occurred. These controls enable organizations to identify and address problems promptly, minimizing potential damage and enhancing accountability.
Ejemplo: Cada mes, la empresa realiza conciliaciones bancarias detalladas que comparan los registros contables internos con los estados de cuenta bancarios. Cualquier discrepancia o transacción inusual detectada durante este proceso se investiga y resuelve minuciosamente para mantener la precisión de los registros financieros.
3. Controles correctivos: Los controles correctivos entran en vigor una vez que los controles de detección han identificado un problema. Su propósito es subsanar la incidencia e implementar cambios que eviten que problemas similares vuelvan a ocurrir, mejorando así los procesos internos o reforzando las debilidades del sistema.
Ejemplo: Tras la detección de una brecha de ciberseguridad, la empresa responde actualizando su software de seguridad e implementando la autenticación multifactor. Además, los empleados reciben formación sobre cómo crear contraseñas seguras y reconocer intentos de phishing, todo ello con el objetivo de prevenir futuros incidentes de seguridad.
4. Controles directivos: Los controles directivos proporcionan a los empleados instrucciones, directrices y normas claras para garantizar que sus actividades cumplan con las políticas de la empresa y los requisitos normativos. Estos controles fomentan un comportamiento coherente, una conducta ética y la alineación con los objetivos organizativos.
Ejemplo: La empresa distribuye un código de conducta integral que describe los comportamientos éticos esperados y las obligaciones legales. Se llevan a cabo sesiones de formación trimestrales para reforzar estas normas, asegurando que los empleados comprendan sus responsabilidades y cómo aplicar las reglas en las operaciones diarias.
5. Controles físicos: Los controles físicos se centran en proteger los activos tangibles, como efectivo, inventario, equipos y documentos confidenciales, frente a robos, daños o usos no autorizados. Estos controles suelen implicar la protección de espacios físicos y la limitación del acceso exclusivamente al personal autorizado.
Ejemplo: Un almacén emplea múltiples capas de seguridad física, incluyendo cámaras de seguridad estratégicamente ubicadas para vigilar áreas clave, cerraduras de alta calidad en todas las puertas y una política que exige a todo el personal llevar tarjetas de identificación que deben mostrarse para entrar en zonas restringidas. Este enfoque reduce significativamente el riesgo de robo de inventario o acceso no autorizado.
Quizás también le interese leer: Descubriendo los beneficios de la externalización de la auditoría interna
A pesar de su importancia, los controles internos tienen limitaciones inherentes que pueden afectar a su eficacia. Comprender estas limitaciones es fundamental para que la dirección, los auditores y las partes interesadas establezcan expectativas realistas e implementen medidas complementarias. Las principales limitaciones incluyen:
Unos controles internos sólidos son la columna vertebral de cualquier empresa bien gestionada. Reducen el riesgo financiero, previenen el fraude y garantizan el cumplimiento normativo. Estos controles son fundamentales para el crecimiento y la confianza de los inversores. En VJM Global, ayudamos a firmas de CPA y empresas con sede en EE. UU. a implementar sistemas de control interno eficaces, proporcionando soporte contable offshore experto y adaptado a sus necesidades específicas.
Así es como VJM Global apoya la mejora de los controles internos mediante la dotación de personal offshore:
Con el aumento del escrutinio de las auditorías y el creciente riesgo de fraude en entornos remotos, contar con un marco de control interno sólido ya no es opcional. VJM Global ofrece la combinación ideal de experiencia, tecnología y flexibilidad de personal para ayudar a las firmas de CPA y a las empresas a mantenerse a la vanguardia.
Tanto si tiene problemas con brechas de supervisión como si necesita escalar sus sistemas de control a medida que crece, VJM Global es su socio offshore en materia de responsabilidad.
Contáctenos hoy mismo para descubrir cómo podemos apoyar su estrategia de control interno mientras ahorra tiempo y dinero a su firma.
R: Los controles internos existen para salvaguardar los activos de la empresa, prevenir errores y fraudes, y garantizar una información financiera precisa y oportuna. También apoyan la toma de decisiones estratégicas al promover la coherencia operativa, la responsabilidad y el cumplimiento de las leyes y políticas internas.
R: Las empresas implementan controles contables internos para limitar la exposición a errores financieros, la malversación de fondos y las interrupciones operativas. Estos controles ayudan a verificar la integridad de los registros contables, aplicar la separación de funciones y proporcionar una pista de auditoría clara para los reguladores y las partes interesadas.
R: Los controles internos se basan en cinco elementos fundamentales:
R: Ningún sistema es infalible. Aunque los controles internos reducen significativamente el riesgo de fraude, no pueden eliminarlo por completo, especialmente cuando existe colusión o anulación por parte de la dirección. Sin embargo, un marco de control bien diseñado aumenta las tasas de detección y desalienta la mala conducta al añadir capas de supervisión y responsabilidad.
R: Las empresas deben evaluar formalmente los controles internos al menos una vez al año. No obstante, las revisiones deben ser más frecuentes durante periodos de rápido crecimiento, reestructuración organizacional, actualizaciones de sistemas o cambios en los requisitos normativos. El monitoreo continuo y las auditorías periódicas ayudan a identificar brechas de control antes de que se conviertan en riesgos mayores.




