


Hoy en día, las empresas estadounidenses dependen más que nunca de proveedores de servicios externos para gestionar procesos financieros críticos. Ante las crecientes exigencias normativas y la necesidad de controles de riesgo sólidos, garantizar que estos proveedores cuenten con controles internos fiables es clave para el éxito.
La norma SSAE 16, desarrollada por el Instituto Americano de Contadores Públicos Certificados (AICPA), ofrece un estándar de confianza para evaluar e informar sobre estos controles. Aunque la SSAE 16 ha evolucionado hacia la SSAE 18, sus principios siguen siendo fundamentales para las empresas que trabajan con proveedores externos.
Para tener éxito en este entorno complejo, las empresas necesitan una comprensión sólida de la SSAE 16 y de cómo ayuda a salvaguardar la integridad financiera y el cumplimiento normativo. Este blog le guiará a través de todo lo que necesita saber.
La SSAE 16, abreviatura de Statement on Standards for Attestation Engagements No. 16, es un estándar de auditoría del Instituto Americano de Contadores Públicos Certificados (AICPA). Ayuda a las organizaciones de servicios a demostrar que sus controles internos sobre la información financiera están bien diseñados y funcionan eficazmente. La SSAE 16 sustituyó a la antigua SAS 70 para cumplir con las normas internacionales de auditoría y mejorar la transparencia.
La norma exige que un auditor de servicios revise el entorno de control de la organización, el riesgo de errores y el funcionamiento de los controles, respaldado por pruebas sólidas. La dirección de la organización también debe proporcionar una confirmación por escrito de que sus controles son adecuados y eficaces.
Con una comprensión clara de la SSAE 16 y su función de auditoría, veamos ahora quién necesita el cumplimiento de la SSAE 16 y por qué es importante para su negocio.
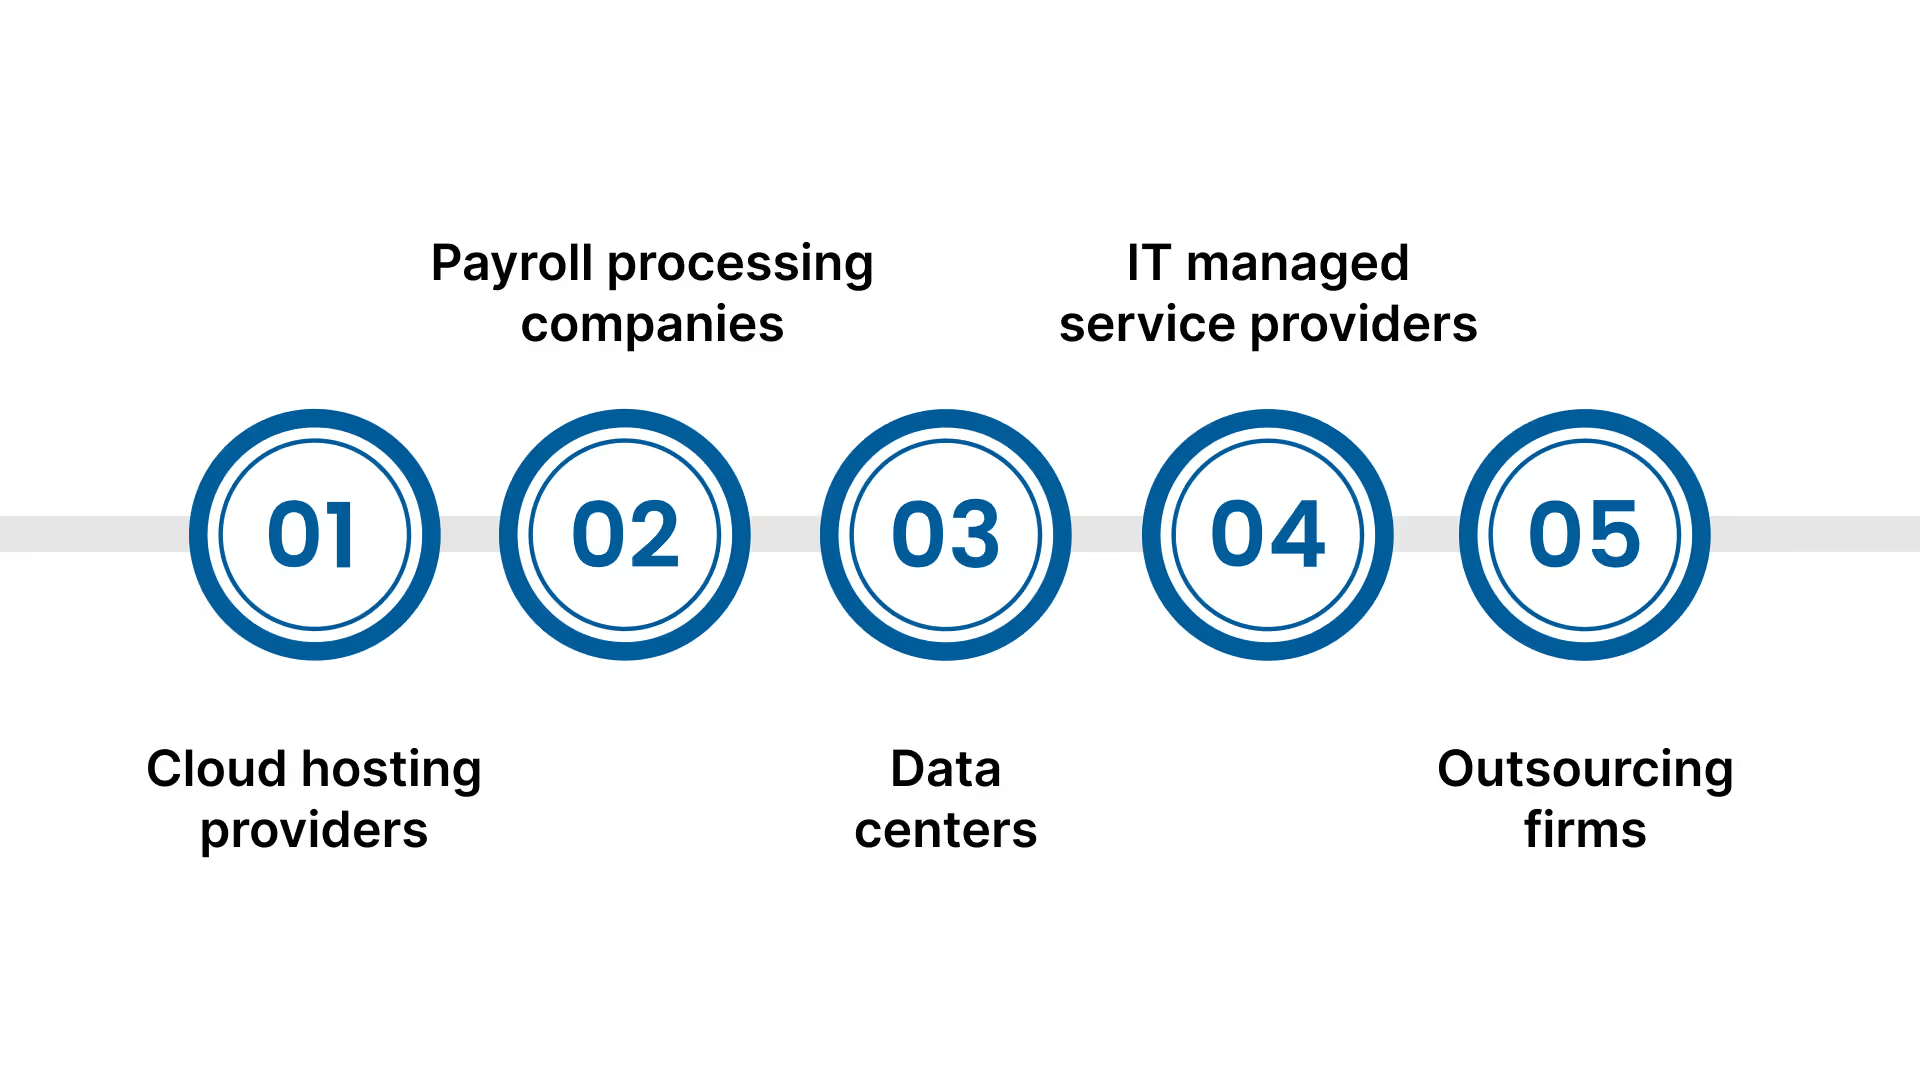
Las organizaciones de servicios que proporcionan funciones empresariales críticas que afectan a la información financiera de sus clientes deben buscar el cumplimiento de la SSAE 16. Algunos ejemplos comunes incluyen:
Si su empresa depende de dichos proveedores, su cumplimiento de la SSAE 16 garantiza que sus controles internos cumplen con estándares rigurosos, lo que reduce su riesgo relacionado con errores en la información financiera o brechas en la seguridad de los datos.
Para las empresas estadounidenses, el cumplimiento de la SSAE 16 es clave para una gestión eficaz de los riesgos de los proveedores. Ayuda a evitar auditorías redundantes al proporcionar una verificación independiente de los controles, lo cual también es esencial para cumplir con las exigencias normativas como la Ley Sarbanes-Oxley (SOX).
Las firmas de contadores públicos suelen exigir informes SSAE 16 a los proveedores de servicios que interactúan con procesos financieros. Esto mejora la precisión de la auditoría y agiliza los procedimientos de aseguramiento.
Aunque la SSAE 16 ha hecho la transición a la SSAE 18, comprender los principios de la SSAE 16 sigue siendo importante al evaluar los controles de los proveedores y planificar la preparación para las auditorías.
Ahora que sabemos quién necesita el cumplimiento de la SSAE 16, veamos los diferentes tipos de informes SSAE 16 y lo que significan.
Lea también: Cómo registrar una sociedad holding en la India
Las organizaciones de servicios que se someten a auditorías SSAE 16 pueden recibir dos tipos principales de informes:
La elección entre los informes de Tipo 1 y Tipo 2 depende de las necesidades de su empresa. El Tipo 1 puede ayudar a demostrar el diseño inicial del control, mientras que el Tipo 2 proporciona una mayor garantía de fiabilidad operativa continua.
A continuación, exploremos el proceso de auditoría SSAE 16 y comprendamos lo que significa para su empresa.
Lea también: Reglas contables esenciales y la importancia de la externalización para el éxito financiero
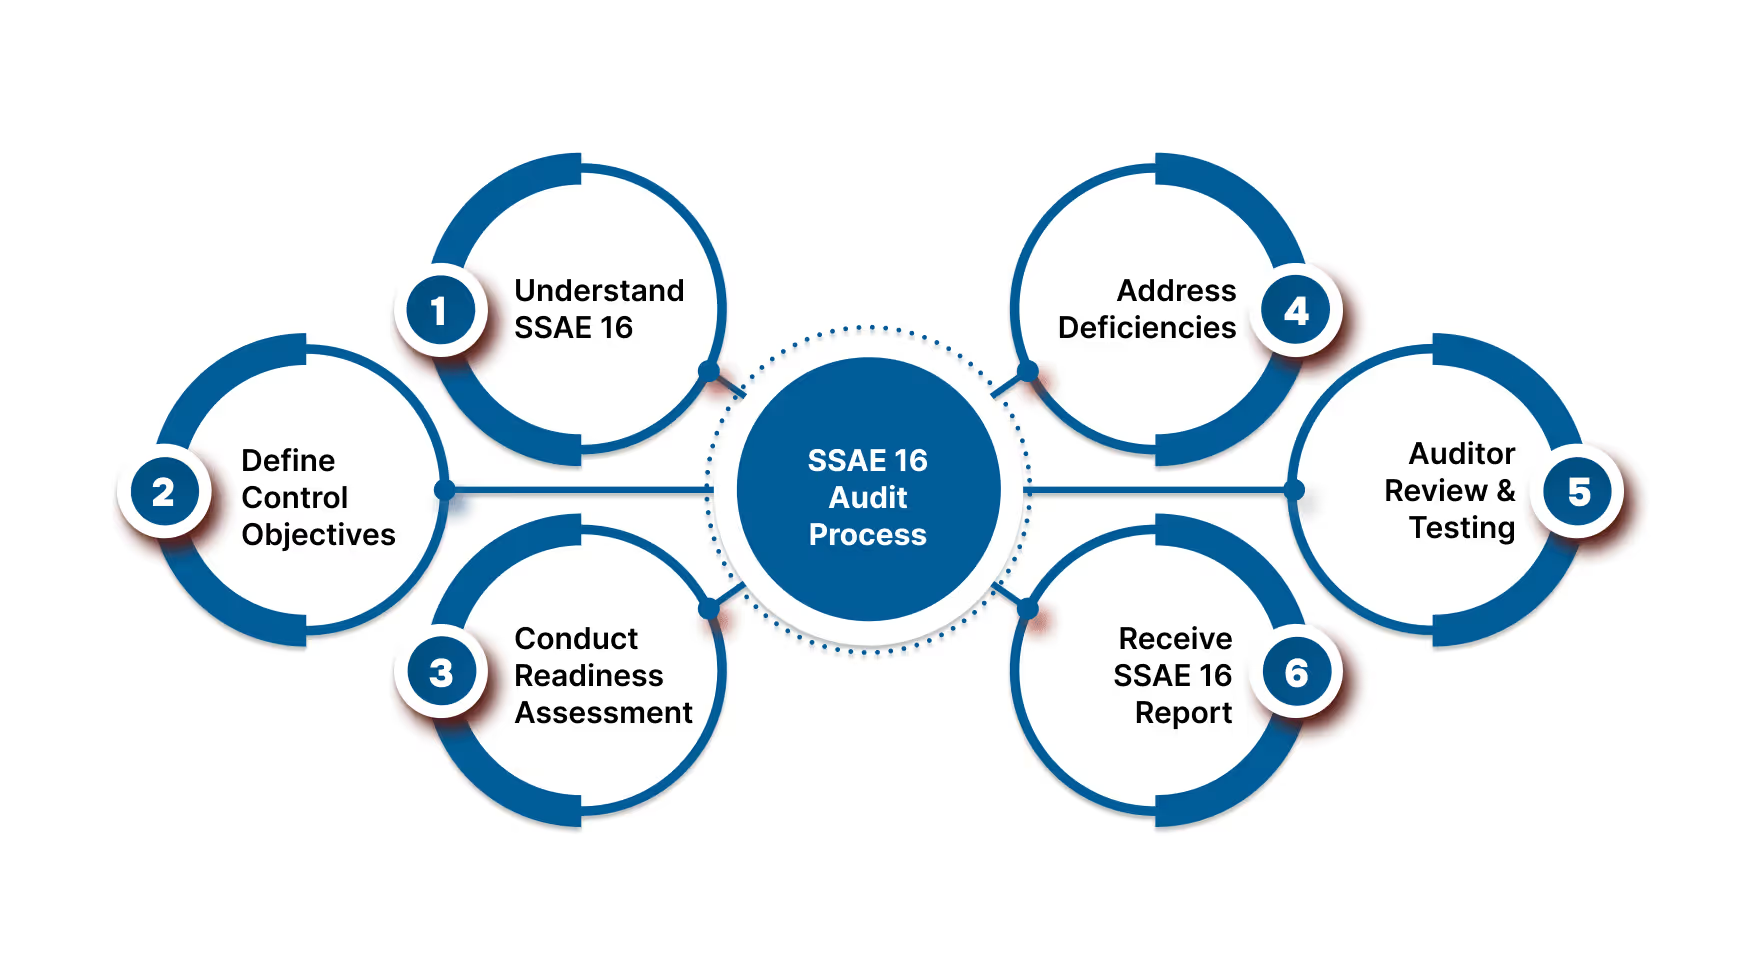
Comprender el proceso de auditoría ayuda a las organizaciones de servicios a prepararse y tener éxito en el cumplimiento de la norma SSAE 16. Estos son los pasos clave:
Conozca en qué consiste la auditoría, por qué es importante y qué evaluarán los auditores. Conocer el proceso de antemano permite establecer expectativas claras.
Ejemplo: Un proveedor de software en la nube estudia los requisitos de la norma SSAE 16 para saber que los auditores comprobarán cómo protegen los datos financieros de los clientes y verificarán los controles internos.
Identifique y documente claramente los controles y objetivos específicos que se alinean con sus servicios y las necesidades de sus clientes. Este enfoque guía el alcance de su auditoría.
Ejemplo: Una empresa de externalización de nóminas define los controles sobre la precisión del cálculo de las nóminas y la seguridad de los datos que deben ser auditados.
Lleve a cabo una revisión interna para identificar lagunas o debilidades en sus controles y procesos antes de la auditoría oficial. Aborde cualquier problema detectado para evitar hallazgos durante la auditoría.
Ejemplo: Una empresa de servicios de TI realiza una autoauditoría interna y descubre que carece de documentación formal sobre la gestión de cambios, la cual crea antes de la auditoría oficial.
Corrija cualquier laguna o debilidad de control descubierta durante las evaluaciones de preparación para garantizar el cumplimiento durante la auditoría.
Ejemplo: La misma empresa de TI implementa flujos de trabajo de aprobación formal para los cambios en el sistema con el fin de cerrar la brecha encontrada en la evaluación de preparación.
El auditor independiente evalúa el diseño de los controles, la eficacia operativa (para el Tipo 2) y revisa las declaraciones de la dirección mediante pruebas y recopilación de evidencias.
Ejemplo: Un auditor prueba los controles del sistema de la empresa de nóminas durante varios meses para verificar que el procesamiento sea coherente y preciso.
Tras la auditoría, recibirá un informe de Tipo 1 o Tipo 2 que detalla la opinión del auditor sobre los controles, el cual podrá compartir con clientes y partes interesadas para brindarles seguridad.
Ejemplo: El proveedor de software en la nube recibe un informe SSAE 16 Tipo 2 que confirma la eficacia de sus controles, lo que le ayuda a ganar un contrato importante con un cliente.
A continuación, exploremos las diferencias clave entre la norma SSAE 16 y su sucesora, la SSAE 18.
La norma SSAE 18 reemplazó a la SSAE 16 en 2017, actualizando y ampliando los estándares para los compromisos de atestiguamiento. Estas son las diferencias clave con algunos ejemplos:
Tras haber examinado las diferencias clave entre SSAE 16 y SSAE 18, concluyamos destacando cómo VJM Global respalda sus necesidades de cumplimiento y auditoría.
Lea también: Registrar una empresa de software en la India
VJM Global brinda un soporte integral a las empresas que buscan cumplir con las normas SSAE 16 y SSAE 18, garantizando un proceso de auditoría fluido y sin complicaciones.
Asociarse con VJM Global significa que no tiene que gestionar el cumplimiento de SSAE por su cuenta. Nuestro equipo experto en contabilidad externa ofrece un soporte de auditoría personalizado y rentable para satisfacer las necesidades de su negocio.
Si está listo para simplificar el cumplimiento de SSAE 16/18 y aumentar la confianza en sus controles e informes, póngase en contacto con VJM Global hoy mismo. Permítanos ayudarle a construir una base sólida para el éxito normativo y el crecimiento.
SSAE 16 es la norma de auditoría, mientras que SOC 1 es el informe emitido basado en las auditorías SSAE 16.
La norma SSAE 16 fue reemplazada por la SSAE 18 en 2017; las nuevas auditorías siguen los estándares de la SSAE 18.
No, SOC 2 se centra en los controles de seguridad y operativos, mientras que SSAE 16 (SOC 1) se enfoca en los controles de información financiera.
SSAE significa "Statement on Standards for Attestation Engagements" (Declaración sobre Normas para Compromisos de Atestiguamiento), emitida por el AICPA.
Es un atestiguamiento de auditoría donde un contador público certificado (CPA) evalúa los controles de información financiera bajo la norma SSAE 16, lo que resulta en un informe SOC 1.
SSAE 16 tiene base en EE. UU.; ISAE 3402 es su equivalente internacional, y ambos auditan los controles sobre la información financiera.




