

シンガポール企業がインドに進出する際、経験豊富な財務チームでさえも不意を突かれるような、根本的に異なる会計環境に直面します。シンガポールの柔軟な報告フレームワークとは異なり、インドのシステムはいくつかの明確な柱の上に成り立っています。
課題は基準の整合性にとどまりません。インドの2013年会社法は、財務諸表が従うべき正確な形式(スケジュールIII)を規定し、減価償却の具体的な耐用年数(スケジュールII)を義務付けています。規模の大小にかかわらず、すべての企業は厳格な期限内に会社登記官へ監査済み決算書を提出しなければなりません。
GST(物品サービス税)の5段階の税率構造、事実上すべての企業間支払いに課されるTDS(源泉徴収税)、および最低基準額のない移転価格税制の文書化要件により、コンプライアンスの負担は他の多くのASEAN市場よりも重くなっています。
本ガイドでは、シンガポール企業が進出前および進出後に知っておくべき以下の事項を解説します。
インド会計基準(Ind AS)は、インド勅許会計士協会(ICAI)の会計基準委員会(ASB)によって策定され、2015年会社(インド会計基準)規則に基づき、インド企業省(MCA)によって通知されます。これらの基準はIFRSをモデルとしており、大部分が統合されていますが、インドの法的および経済的状況を反映した特定の除外規定や修正が含まれています。
インドは以前、インド会計基準(IGAAP)に従っていましたが、Ind ASを通じてIFRSへの統合へと移行しました。2016年4月1日より大企業に対して義務的な適用が開始され、国際的な投資家やクロスボーダーの連結決算を管理するシンガポールの親会社にとって、インドの財務諸表の比較可能性が大幅に向上しました。
インドの会計規制階層は、以下の3つの機関によって統治されています。
シンガポール企業は、最新情報を把握するためにこれら3つの機関からの更新情報を追跡する必要があります。
Ind ASの適用は、段階的かつ基準に基づいたアプローチに従います。
フェーズ適用開始日対象企業 フェーズ1 2016年4月1日 上場企業 + 純資産50億ルピー以上の非上場企業、およびすべてのグループ企業 フェーズ2 2017年4月1日 その他すべての上場企業 + 純資産25億〜50億ルピーの非上場企業、およびすべてのグループ企業
これらの基準を下回る企業は、従来の会計基準(AS)の下で継続します。この2層システムは、シンガポール企業がインドの事業体を構築する際に重要となります。
一つ、長期的に大きな影響を及ぼすルールがあります。一度Ind ASを採用すると(任意か義務かを問わず)、その後純資産が基準を下回ったとしても、古い基準に戻ることはできません。このため、最初の事業体構造と規模の決定が当初から重要となります。シンガポールの親会社がInd ASに従っている場合、個々の純資産額にかかわらず、すべてのインド子会社もInd ASに従わなければなりません。
インドの法定会計年度は、2013年会社法第2条(41)に基づき、4月1日から3月31日までとなります。これは、シンガポールの柔軟な会計年度や一般的な暦年アプローチとは異なります。シンガポール企業は実質的に2つの別々の報告サイクルを管理することになり、これが連結報告のスケジュール、企業間調整、および監査日程に影響を与えます。外国親会社の子会社は、連結のために別の会計年度を使用する許可を中央政府に申請できますが、承認はケースバイケースで判断されます。
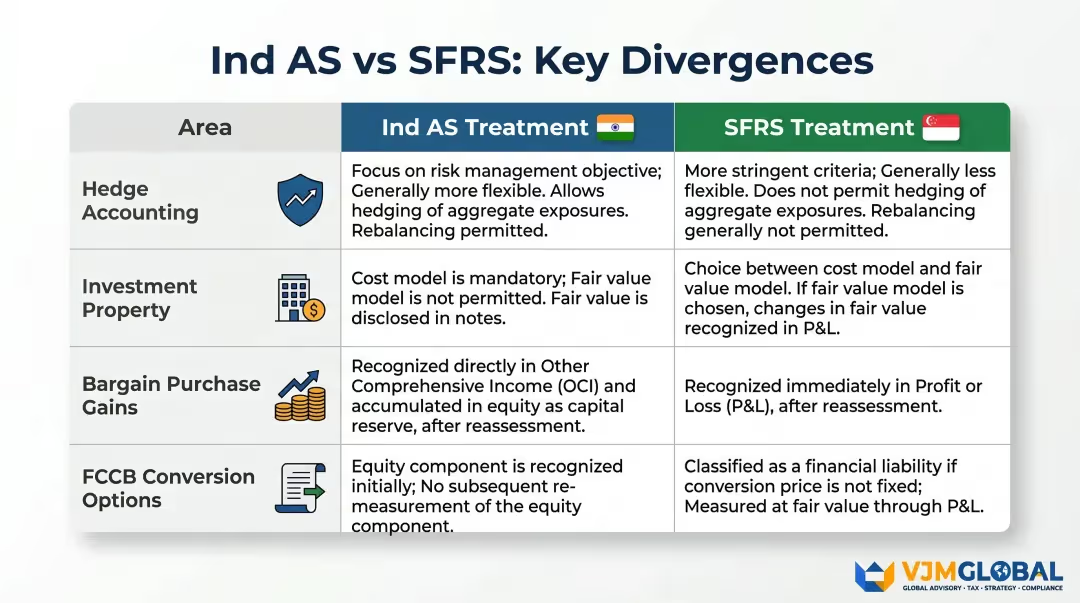
Ind ASとシンガポール財務報告基準(SFRS)はどちらもIFRSに準拠しており、概念的な基盤は類似しています。しかし、インドのInd ASには独自の除外規定があり、さらに「2013年会社法」では、シンガポールのより柔軟な枠組みには直接対応するものがない、特定の表示要件(スケジュールIII形式)が課されています。
主な相違点は以下の通りです。
項目Ind ASの取り扱いSFRSの取り扱いヘッジ会計IFRS 9のみ許可(IAS 39は不可)IFRS 9とIAS 39から選択可能投資不動産原価モデルのみ(公正価値は注記で開示)原価モデルと公正価値モデルから選択可能廉価購入益その他の包括利益(OCI)として認識し、資本準備金として蓄積損益計算書(P&L)で即時認識FCCB転換オプション行使価格が固定されている場合は資本として分類デリバティブ負債として分類し、損益変動を伴う
上記の表以外に、以下の4つの運用面で特に注意が必要です。
シンガポール企業の現地法人を含むインドで設立されたすべての企業は、2013年会社法第139条に基づき、ICAI(インド勅許会計士協会)に登録された公認会計士または会計事務所である法定監査人を選任しなければなりません。取締役会は、設立から30日以内に最初の監査人を選任する必要があります。
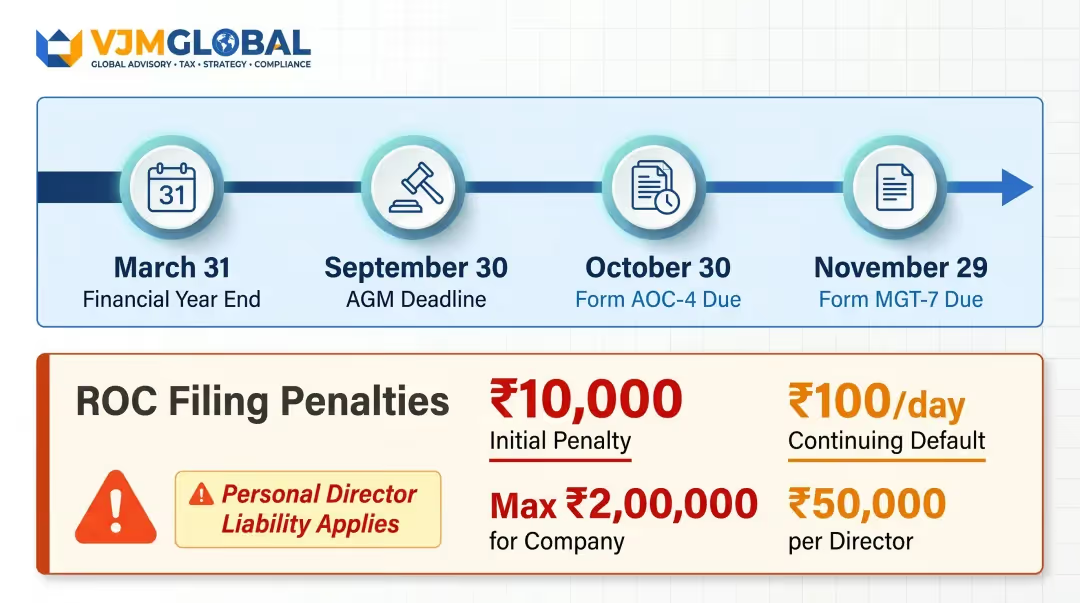
監査済みの財務諸表は、定時株主総会(AGM)で承認される必要があります。AGMは会計年度終了から6ヶ月以内(3月31日決算の場合は9月30日まで)に開催しなければなりません。その後、財務諸表を会社登記官(ROC)に提出する必要があります。提出が遅れると罰金が科され、会社の「アクティブ」ステータスに影響を及ぼす可能性があります。
2013年会社法第128条により、すべての会計帳簿は以下の条件で保管することが義務付けられています。
グローバルな一元管理財務プラットフォームを利用しているシンガポール企業は、インドのデータが現地の保管要件および通貨表示要件を満たしていることを確認する必要があります。コンプライアンス違反があった場合、責任者に対して5万ルピーから50万ルピーの罰金が科されます。
監査済み決算書以外に、インドの企業は以下の提出が義務付けられています。
これらの期限を過ぎると、加算罰金が科されます。初期罰金1万ルピーに加え、違反1日につき100ルピーが加算され、会社には最大20万ルピー、取締役一人につき最大5万ルピーが上限となります。取締役は個人的な責任を負い、罰金は会社資金ではなく個人の資金から支払わなければなりません。
シンガポールの親会社とインド子会社間の取引は国際取引として分類され、独立企業間価格(アームズ・レングス価格)で設定されなければなりません。所得税法第92E条に基づき、企業は以下の対応が必要です。
重要:最低基準額はありません。対象となる国際取引が1件でもあれば、関連する評価年度の10月31日を期限とするフォーム3CEBの申告義務が生じます。これは、グループ内サービス料、ロイヤリティ、または貸付金を有するシンガポール企業が見落としがちなコンプライアンス要件です。
VJM Globalの移転価格チームは、シンガポール企業がフォーム3CEBの文書を作成し、グループ内取引における独立企業間価格を決定できるよう支援します。通知が届いてからではなく、10月31日の期限前に対応することが重要です。
取締役報告書および監査済み財務諸表には、該当する場合は常勤取締役を含む少なくとも2名の取締役が署名しなければなりません。インド法人のシンガポール人取締役は、会社だけでなく、インド法に基づく個人的なコンプライアンス義務を負います。主な要件は以下の通りです。
インドは差別化された法人税構造を採用しています:
会社区分実効税率備考内国法人(第115BAA条)約25.17%選択制。特定の控除を放棄。最低代替税(MAT)なし内国法人(標準)約29.12%~約34.94%売上高および所得水準による外国法人(支店)約43.68%付加税および教育目的税を含む
インドで設立された子会社は、第115BAA条(2019年導入)に基づき25.17%の税率が適用される内国法人としての資格を有します。支店を通じて運営するシンガポール企業は最大43.68%の税率が適用され、その差は約18パーセントポイントとなります。ほとんどのシンガポール企業にとって、この税率差だけでも、支店よりも現地子会社を設立する方が賢明な構造的選択となります。

2017年7月1日に施行されたGSTは、それまでの間接税に代わり、5段階の税率構造となりました:
月次申告者は、GSTR-1(売上)を翌月11日までに、GSTR-3B(要約申告書)を20日までに提出する必要があります。売上高が5億ルピー以下の小規模納税者は、QRMPスキームに基づき四半期ごとの申告を選択できます。
TDSは、サービス、賃料、専門家報酬、その他特定の支払いを行う際に、支払者が事前に税金を差し引く源泉徴収制度です。第195条は、インドで課税対象となる非居住者へのすべての支払いに適用され、免税基準額はありません。月次のTDS申告義務があります。
インドとシンガポールは、配当、利子、ロイヤリティ、キャピタルゲイン、事業利益を対象とする二重課税防止条約(DTAA)を締結しています。条約に基づく主な源泉徴収税の軽減措置は以下の通りです:
所得の種類国内源泉徴収税率(WHT)租税条約(DTAA)税率配当20% + 付加税10%50%減税利子(一般)20% + 付加税15%25%減税利子(銀行)20% + 付加税10%50%減税ロイヤリティ/FTS10% + 付加税10%条約上の上限税率
シンガポール法人が租税条約(DTAA)の特典を申請するには、以下の書類が必要です。
有効な居住者証明書(TRC)がない場合、インドの支払者はより高い国内税率で源泉徴収を行う必要があります。また、外国企業がフォーム10Fを電子申請するには、インドのPAN(納税者番号)の取得も必要です。
会計上の留意点:インド法人の帳簿では、所得の種類を明確に区分し、査定時に租税条約の適用対象となる所得を正確に特定できるようにしておく必要があります。帳簿の構成が不適切なために租税条約の特典を受けられないケースは多く、その見落としによるコストは甚大です。
VJM Globalは、シンガポール企業の租税条約(DTAA)申請をサポートしています。居住者証明書(TRC)の要件やフォーム10Fのコンプライアンス対応から、初日から条約特典を最大限に活用するための会計帳簿の構築まで、幅広く支援します。
シンガポール企業には、主に3つの体制構築の選択肢があります。
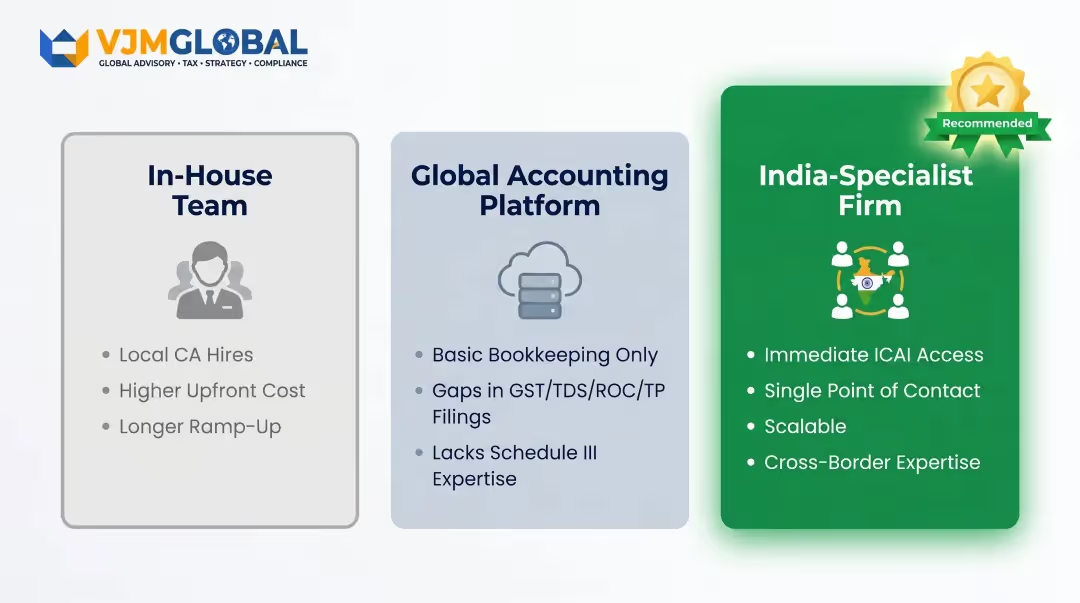
インド専門の会計事務所にアウトソーシングする実務上のメリット:
こうした専門的なサポートを求めるシンガポール企業に対し、VJM Globalは30年以上にわたる外国企業のインド進出支援実績を活かし、法定監査の調整、移転価格文書(フォーム3CEB)、ROCへの届出(AOC-4およびMGT-7)、GST登録、TDS申告、租税条約(DTAA)アドバイザリーまで、コンプライアンス業務を包括的にカバーします。
また、インド会社法第3スケジュール(Schedule III)の要件を満たす会計システムの構築を支援し、3月31日の決算から10月〜11月の申告シーズンにかけてのタイトなスケジュール管理も行います。
インド法人の事業開始前に、以下の手順を確認してください。
事業開始前:
インドでは、ICAIが策定し企業省が通知したIFRS収束型の「インド会計基準(Ind AS)」が採用されています。企業は複式簿記の発生主義会計システムを使用し、財務諸表は2013年会社法で規定された第3スケジュール(Schedule III)形式で作成する必要があります。
Ind ASはIFRSと概ね統合されていますが、同一ではありません。インドには、ヘッジ会計(IFRS 9のみ許可)、投資不動産(原価モデルのみ)、割安購入益(その他の包括利益を通じて計上)といった独自の除外規定があります。IFRSに精通しているシンガポールの企業であっても、完全に同等であると想定すべきではありません。
インドの法定会計年度は、会社法2013年第2条(41)項に基づき、4月1日から3月31日までと定められています。これはインドで登記されたすべての企業に適用され、シンガポール企業の現地法人も含まれるため、親会社にとっては二重の報告サイクルが発生することになります。
はい、インドとシンガポールは租税条約(DTAA)を締結しており、源泉徴収税率が大幅に軽減されています。配当は10%、利息は15%(銀行支払いの場合は10%)、ロイヤリティおよび技術サービス料は10%となります。特典を受けるには、シンガポールの事業体はシンガポール内国歳入庁(IRAS)から居住者証明書を取得し、インドの税務ポータルでフォーム10Fを電子申請する必要があります。
はい。会社法2013年により、法定監査はインド勅許会計士協会(ICAI)に登録された公認会計士または会計事務所が行うことが義務付けられており、シンガポールの監査ライセンスではこの役割を果たすことはできません。移転価格税制に関する会計士報告書(フォーム3CEB)など、特定のコンプライアンス関連の提出書類にも公認会計士の証明が必要です。
フォームAOC-4(財務諸表)またはフォームMGT-7(年次報告書)の提出期限を過ぎた場合、初期罰金として1万ルピーが科され、さらに遅延1日につき100ルピーが加算されます。上限は会社に対して20万ルピー、取締役1人につき5万ルピーです。取締役は個人資産から罰金を支払う必要があり、支払いの有無にかかわらず、未提出の書類は速やかに提出しなければなりません。



