


時の問題につながる可能性があります。監査
本ガイドでは、正確な買掛金の仕訳を作成する方法、記録のタイミング、仕入先口座との紐付け方、そして貸借対照表やキャッシュフローへの影響について解説します。手書きの帳簿であれ会計ソフトであれ、この情報は正確で明瞭な財務記録を維持するのに役立ちます。
買掛金の仕訳とは、仕入先、ベンダー、またはサービス提供者に対して企業が負っている債務に関連する取引を記録する特定の財務記録のことです。
これは、すべての財務活動が追跡・管理される中心的な場所である、会社の総勘定元帳に記録されます。
商品やサービスを掛けで購入するたびに、買掛金の仕訳によって未払負債が増加します。逆に、それらの債務を決済するために支払いを行うと、仕訳によって未払残高が減少します。
これらの仕訳は、正確な財務諸表の維持、キャッシュフローの管理、そして企業が支払義務を期限内に果たすために不可欠です。買掛金の仕訳を正確に行うことは、ミスの防止、監査への対応、そして会計基準の遵守につながります。
豆知識:調査によると、請求書の約40%に誤りがあることが示されており、慎重な仕訳管理の必要性が浮き彫りになっています。
買掛金の仕訳は、掛けで受け取った商品やサービスに対する企業の支払義務を反映するものです。これにより正確な財務報告が保証され、未払負債の追跡が可能になります。適切に記録された仕訳は、コンプライアンスの遵守、監査への備え、そしてベンダーとの透明性を支えます。明瞭性を保つため、各仕訳には以下の要素を含める必要があります。
これらの要素をすべて含めることで、買掛金の仕訳が完全かつ正確になり、会計や監査の目的で理解しやすくなります。
あわせて読みたい:買掛金と売掛金の主な違い
それでは、実際に遭遇するさまざまな種類の買掛金の仕訳を見ていきましょう。
買掛金の仕訳は、取引の性質によって異なります。各タイプは、請求書の受領から債務の決済に至るまで、支払いサイクルの異なる段階を記録します。正確な記録は、帳簿にリアルタイムの負債を反映させ、ベンダーからの信頼を維持するのに役立ちます。以下に、最も一般的な買掛金の仕訳の種類を挙げます。
商品や在庫を掛けで購入した場合、取引を次のように記録します。
破損品や不要な在庫を仕入先に返品する場合は、この仕訳を使用します。
When you acquire fixed assets like equipment or furniture on credit, record:
For services such as consultancy or legal work received on credit, use this entry:
When you pay off amounts owed to your creditors, record:
Recording these different types of accounts payable entries correctly will help you maintain accurate financial records and manage your payables efficiently.
Also Read: Understanding the Advantages of Outsourcing Accounts Payable
Timing is crucial. Here’s when you should record these journal entries.
Accurate timing in recording accounts payable journal entries is essential for maintaining clear financial records and ensuring smooth cash flow management. Here are the key scenarios when you should record these entries:
By recording your accounts payable journal entries promptly and accurately in these situations, you can maintain precise financial records, avoid errors, and manage your company’s obligations efficiently.
To help you out, here are some practical examples of how to record these entries.
Recording accounts payable journal entries correctly is essential to keep your financial records accurate. When your business acquires goods or services from a vendor on credit, you need to record these transactions promptly in your accounting system.
There are two main types of accounts payable journal entries: simple and more detailed, depending on the nature of the transaction.
Here are some common examples of accounts payable journal entries to help you understand how to record them:
When you purchase inventory on credit, the entry records the increase in your purchases and your liability to pay the supplier later.
例:
2025年3月5日、ABCトレーダーズは25,000ルピー相当の事務用品を掛けで購入した。
仕訳:
継続記録法を採用している場合は、仕入勘定の代わりに棚卸資産勘定を借方に記入します。
購入した在庫の一部が破損していたり、不要であったりしてサプライヤーに返品する場合、買掛金を減額し、その返品を記録する必要があります。
例:
2025年3月12日、ABCトレーダーズは破損した事務用品5,000ルピー分をサプライヤーに返品した。
仕訳:
設備や備品などの固定資産を掛けで購入する場合、資産勘定が増加すると同時に、負債である買掛金も増加します。
例:
2025年3月15日、ABCトレーダーズは事務用家具50,000ルピー分を掛けで購入した。
仕訳:
コンサルティングや法律相談などの専門サービスを掛けで受けた場合は、費用とその関連負債を記録します。
例:
2025年3月20日、ABCトレーダーズはコンサルティングサービス15,000ルピー分を掛けで受けた。
仕訳:
買掛金を決済するために支払いを行うと、負債が減少し、現金または銀行預金残高が減少します。
例:
2025年3月30日、ABCトレーダーズは未払金の一部を精算するため、仕入先に30,000ルピーを支払いました。
仕訳:
2025年4月1日に、貴社が仕入先から60,000ルピー相当のノートパソコンを掛けで購入したとします。その際の仕訳は以下の通りです。
2025年4月10日に仕入先へ支払う場合:
これらの仕訳を正しく記録することで、財務データの正確性を保ち、仕入先との関係を管理し、会計基準への準拠を維持することができます。
Also Read: Effective Strategies for Accounts Payable Management
買掛金管理にはいくつかの重要な段階があります。ここではそのプロセスの概要を説明します。
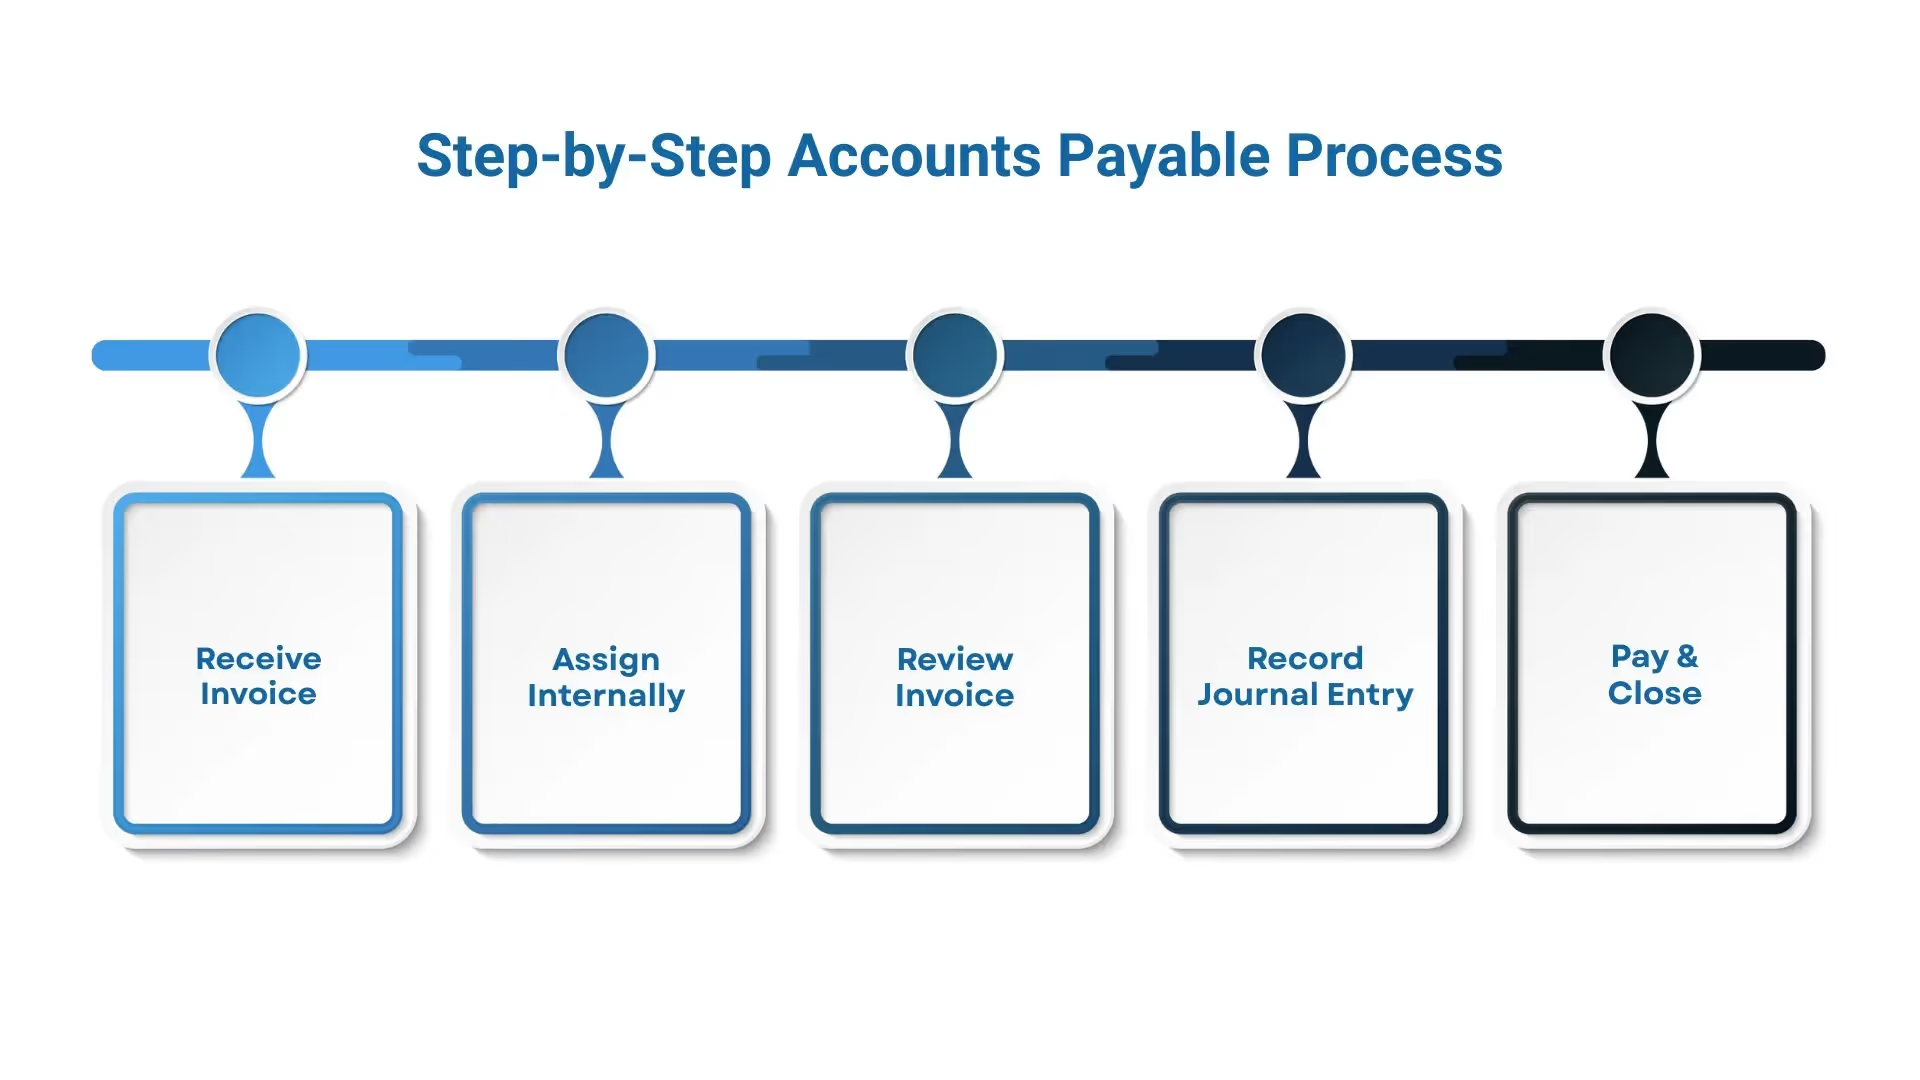
買掛金を効果的に管理することは、円滑な財務運営と強固な仕入先関係を維持するために不可欠です。
プロセスは企業の規模や構造によって異なります。小規模な企業では、1人の買掛金担当者がすべての工程を管理することもありますが、大規模な組織では、正確性と管理を強化するために部門間で責任を分担することが一般的です。
買掛金プロセスの5つの重要な段階について、詳しく解説します。
仕入先が商品を出荷、またはサービスを提供すると、支払い用の請求書が送られてきます。請求書は電子メール、ファックス、郵送、またはオンラインポータル経由で届きます。請求書に以下の項目が含まれていることを確認することが重要です。
請求書を速やかに会計システムに入力することで、追跡と支払いを適時に行えるようになり、延滞料の発生を防ぎ、良好な仕入先関係を維持できます。
請求書を受け取った後、検証のために社内で担当者を割り当てます。通常、買掛金チームは以下の業務を担当します。
このステップは、承認された取引のみを確実に実行することで、ミスや二重払い、不正を防止するために不可欠です。
承認の前に、請求書を慎重に確認し、すべての情報が正しいことを確かめます。この確認には以下が含まれます:
正確な請求書確認を行うことで、支払いの遅延を防ぎ、会計記録の精度を維持できます。
請求書の確認が完了したら、会計システムに取引を記録する必要があります。これには以下が含まれます:
これらの仕訳を迅速に行うことで、総勘定元帳を正確かつ最新の状態に保ち、貸借対照表上のすべての未払債務を反映させることができます。
最終ステップは、支払期日までにベンダーへ支払うことです。支払いプロセスには通常、以下が含まれます:
支払いが完了したら、買掛金を借方に、現金または預金口座を貸方に記入する仕訳を行います。これにより買掛金が消し込まれ、記録が更新されます。
これらのステージに従うことで、以下を維持できます:
よくある間違いとその回避方法を知っておくことも同様に重要です。次のセクションで詳しく見ていきましょう。
買掛金の仕訳を正確に管理することは、信頼性の高い財務報告と円滑な事業運営のために不可欠です。しかし、いくつかの一般的なミスが発生しやすく、それがエラーや遅延につながることがあります。注意すべき落とし穴をいくつか紹介します:
こうした一般的なミスを避けることで、買掛金管理プロセスを円滑に進め、財務報告の正確性を維持することができます。
買掛金管理プロセスを効率化し、コストのかかるミスを防ぐための専門的なサポートが必要ですか?会計および財務ソリューションの専門家であるVJM Globalと連携し、記帳業務の最適化、正確性の向上、そしてコンプライアンスの強化を実現しましょう。
最後に、買掛金管理プロセスを円滑に維持するためのベストプラクティスをご紹介します。
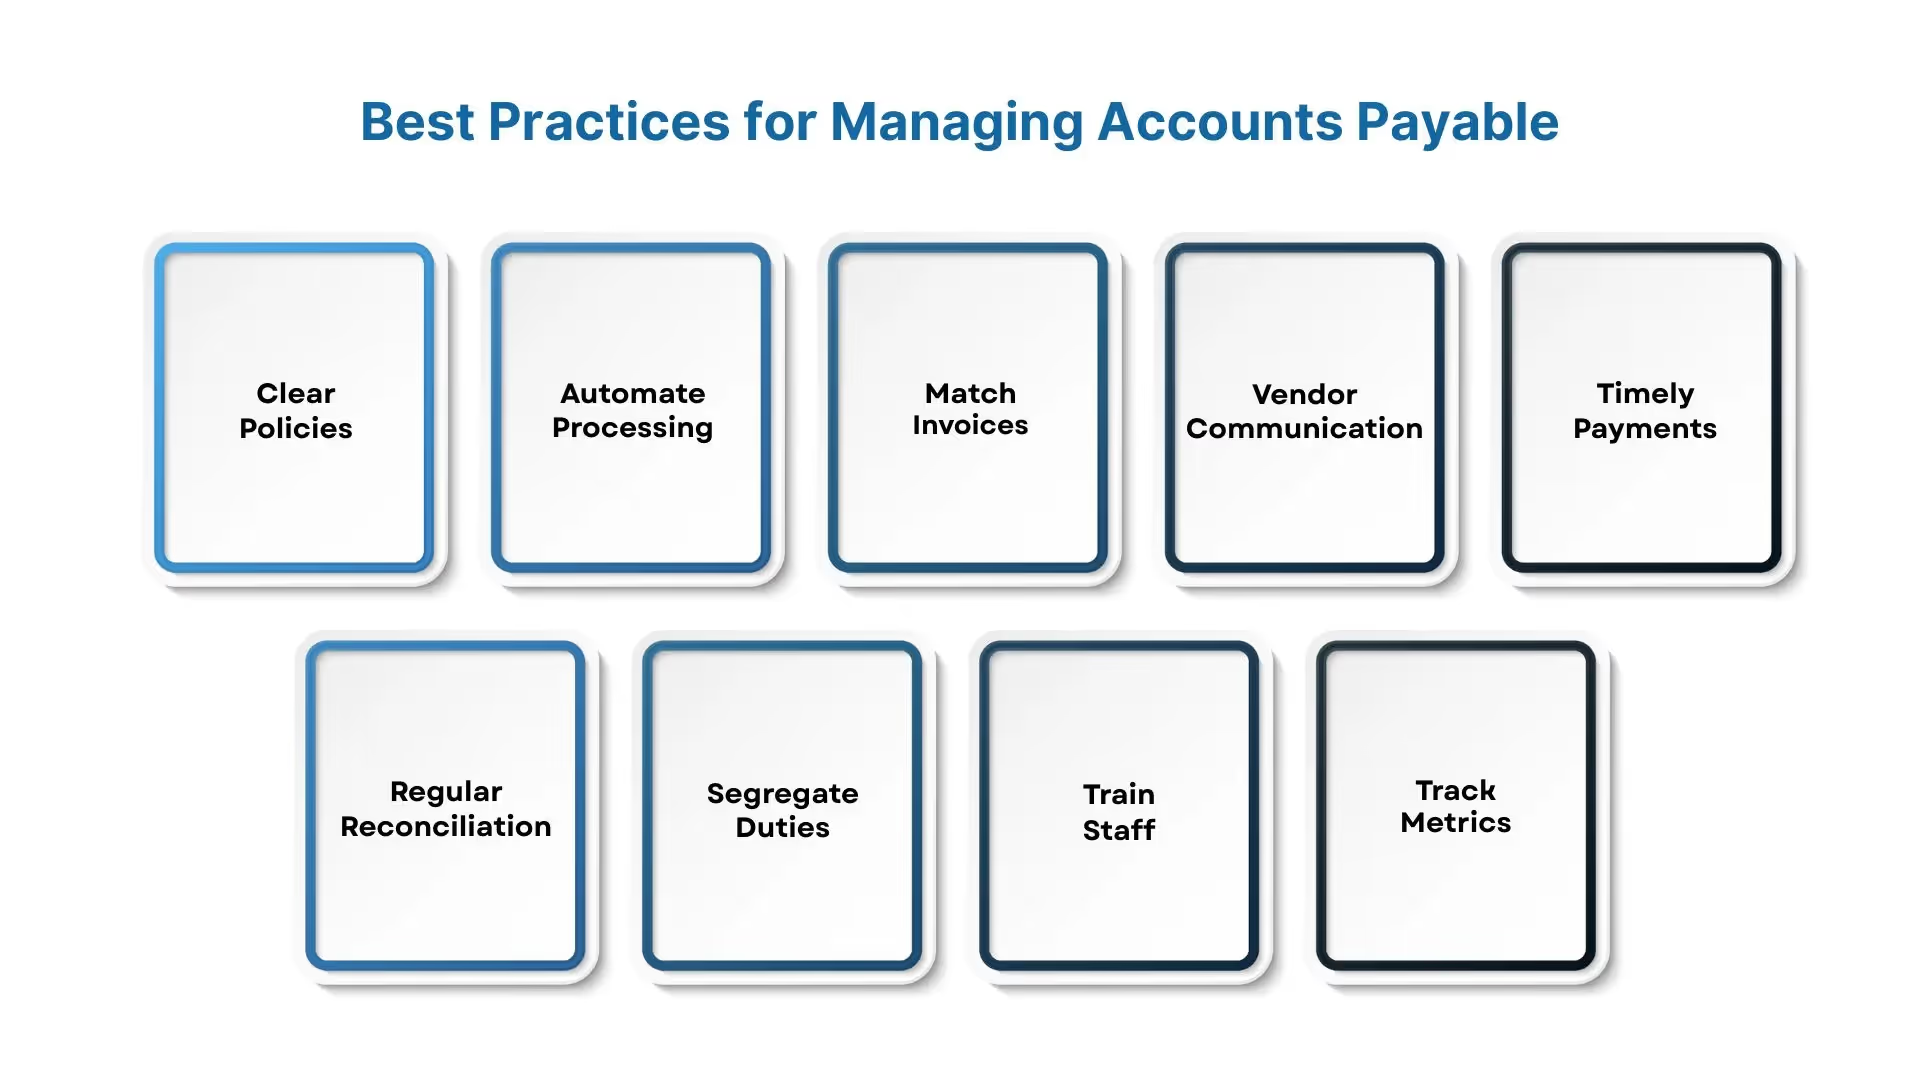
買掛金の効率的な管理は、健全なキャッシュフロー、強固な取引先関係、そして正確な財務記録を維持するための鍵です。プロセスを最適化するための実証済みのベストプラクティスをいくつかご紹介します。
これらのベストプラクティスに従うことで、組織は買掛金を効率的に管理し、コストを削減して財務の正確性を向上させることができます。
正確かつタイムリーな買掛金の仕訳は、健全な財務記録の維持、効果的なキャッシュフロー管理、そして良好な取引先関係を築くための基本です。買掛金プロセスの各段階を理解し、ベストプラクティスを取り入れることで、企業はコストのかかるミスを防ぎ、財務業務を効率化できます。
買掛金プロセスの専門的なサポートは、VJM Globalにお任せください。専門的な会計ソリューションと専任チームが、効率化とミスの削減を支援し、明確でコンプライアンスに準拠した財務記録の維持をサポートします。
次の記事:アウトソーシング会計サービスのメリット



