

2024年4月6日より、HMRC(英国歳入関税庁)は個人事業主およびパートナーシップの会計処理において「現金主義(キャッシュベース)」をデフォルトの会計方法としました。つまり、現在では「発生主義(伝統的会計)」を利用したい場合、事業者は自ら選択の手続きを行う必要があります。この規制の変更により、多くの経営者の間で、両手法の違いが改めて注目されています。
どの会計方法が適しているかを理解することは、単なる帳簿付けの判断ではありません。選択次第で、税務コンプライアンス、財務報告の正確性、資金調達の可否、そして事業拡大の可能性が左右されます。誤った選択をすると、予期せぬ納税額の発生、金融機関からの信用低下、あるいは2006年会社法(Companies Act 2006)の要件違反につながる恐れがあります。
本記事では、発生主義とは何か、現金主義との違い、英国の規則に基づき発生主義の使用が義務付けられているのはどのような場合か、そして会計方法を切り替える際の実務上の影響について解説します。
要約:
発生主義(伝統的会計とも呼ばれます)は、現金の実際のやり取りに関係なく、収益は獲得した時点、費用は発生した時点で記録する方法です。HMRCのヘルプシートHS222には、「伝統的会計(発生主義)では、顧客に請求書を発行した時点で収益を、請求書を受け取った時点で費用を記録します」と記載されています。
HMRCおよび英国の会計基準では、法定会計において発生主義が必須の基準として認められています。これには以下が含まれます。
歴史的に、発生主義はすべての英国企業にとってデフォルトの会計方法でしたが、その後、小規模事業者向けのより簡便な選択肢として現金主義が導入されました。「発生主義」と「伝統的会計」という2つの用語は、HMRCのガイダンスや英国法において同義として扱われています。
ある個人事業主が2026年3月31日に顧客へ請求書を発行したとします。発生主義では、たとえ顧客からの入金がまだであっても、その請求書は当該会計年度の売上として計上されます。
同じ論理が費用にも適用されます。例えば10月に支払った翌6ヶ月分をカバーする保険料は、全額ではなく、10月から年度末までの期間分のみを当年度の費用として計上すべきです。
これは貸借対照表に直接影響します。発生主義では、未回収の売掛金と未払いの買掛金の両方が項目として表示されます。一方、現金主義ではこれらは表示されず、実際の現金の動きのみが記録されます。この違いは、納税時期と財務状況の正確性の両方に影響を及ぼします。
2024年4月6日より、セルフアセスメント(確定申告)を行う個人事業主および(法人パートナーを含まない)パートナーシップにとって、現金主義がデフォルトの会計方法となりました。現在、伝統的会計を希望する場合は、事業者が自ら選択する必要があります。
両手法の比較は以下の通りです。
項目現金主義発生主義収益の認識現金を受け取った時点請求書を発行した/獲得した時点費用の認識現金を支払った時点請求書を受け取った/発生した時点売掛金・買掛金記録しない貸借対照表に表示される在庫購入時に費用化売上原価のみ費用化し、未販売在庫は資産として計上記帳の複雑さより簡便で調整が少ないより複雑:前払金、未払金、売掛金、買掛金の追跡が必要納税時期当年度に受け取った収入に対して課税当年度に獲得した収入に対して課税(支払時期は問わない)利用対象者個人事業主およびパートナーシップ(個人に限る)すべての事業者が利用可能。有限会社は必須コンプライアンス要件FRS 102/105やIFRSの要件を満たせない2006年会社法の法定会計に必須キャッシュフローの可視性高い:実際の現金状況を示す低い:現金が不足していても利益が出ているように見える場合がある
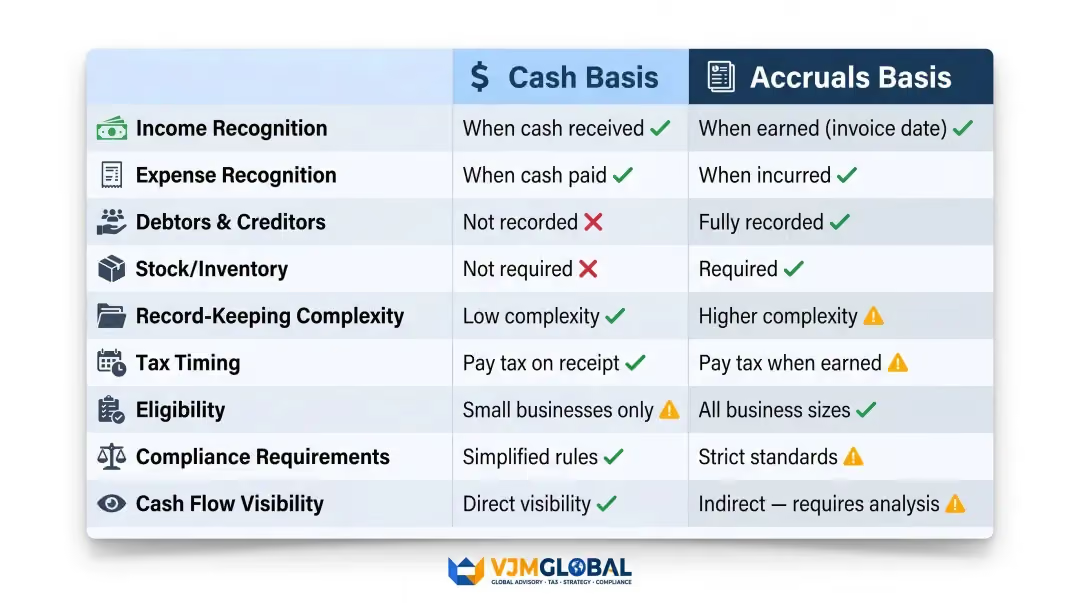
この表は仕組みをまとめたものですが、ビジネス上の意思決定を左右する主な違いは「納税時期」「在庫の扱い」「利用資格」の3点です。それぞれの実務上の意味は以下の通りです。
現金主義の場合、3月に請求書を発行し6月に入金があった取引の税金は、翌年度の課税対象となります。一方、発生主義では、入金の時期にかかわらず、請求書を発行した年度の収益として課税されます。
現金主義では、転売目的で購入した商品は支払った時点で経費として処理されます。発生主義では、実際に販売された商品の原価のみが経費となり、売れ残った在庫は資産として貸借対照表に計上されます。
在庫を多く抱える企業にとって、この違いは報告される利益と納税額の両方に影響します。発生主義は、何が実際に消費され、何が残っているのかをより正確に把握できる手法です。
現金主義が適しているケース:
発生主義が適している(または義務付けられている)ケース:
発生主義会計は、「収益認識」と「費用収益対応」という2つの基本原則に基づいています。
収益は、現金を受け取った時ではなく、企業が顧客に対する義務を果たし、収益が確定した会計期間に計上されます。
例:コンサルティング会社が3月にプロジェクトを完了し、3月に請求書を発行した場合、たとえ入金が5月であっても、収益は3月に計上されます。
費用は、その収益を得るために貢献した期間と同じ期間に計上されます。9月に完了した契約のために9月に材料を購入した場合、たとえ仕入先への支払いが10月であっても、その費用は9月に記録されます。
これにより、各期間の利益は、単なる銀行口座の動きではなく、実際に何を得て何を使ったのかという実態を反映したものとなります。
これら2つの原則は、キャッシュフローではなく経済的実態を反映した財務諸表を作成するために不可欠です。英国の会計基準(FRS 102およびFRS 105)やIFRSの根幹をなすものであり、英国の有限責任会社や大企業が法定決算書を作成する際に発生主義会計が義務付けられているのはこのためです。
発生主義会計では、収益と費用を適切な期間に割り当てるために、以下の4つの主要な調整を行います。
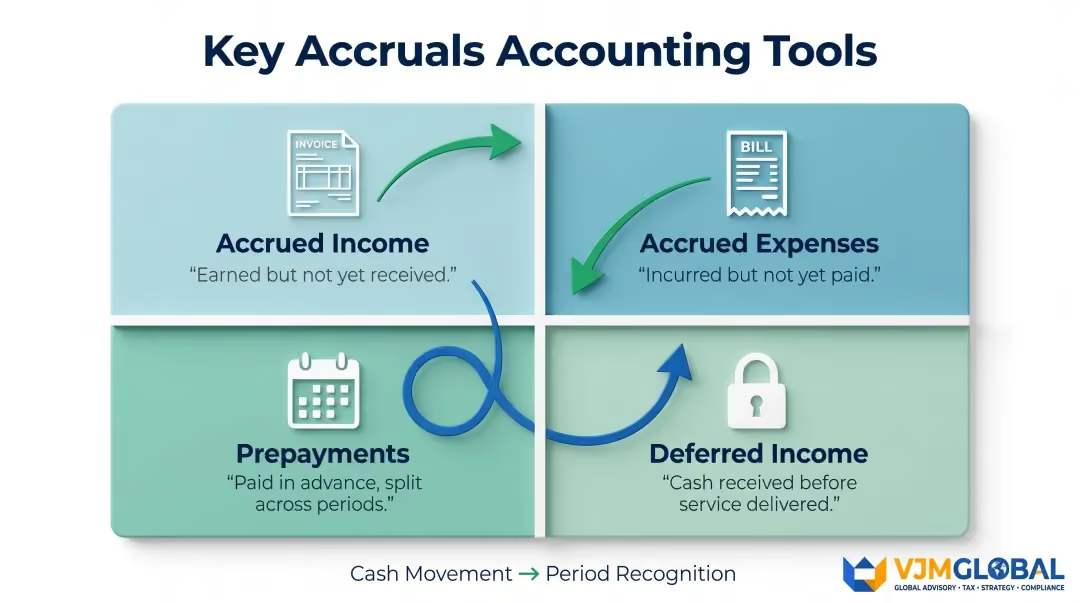
HMRCのガイダンスBIM70065では、会計方法を変更する際にこれらの調整が必要であることが明記されています。
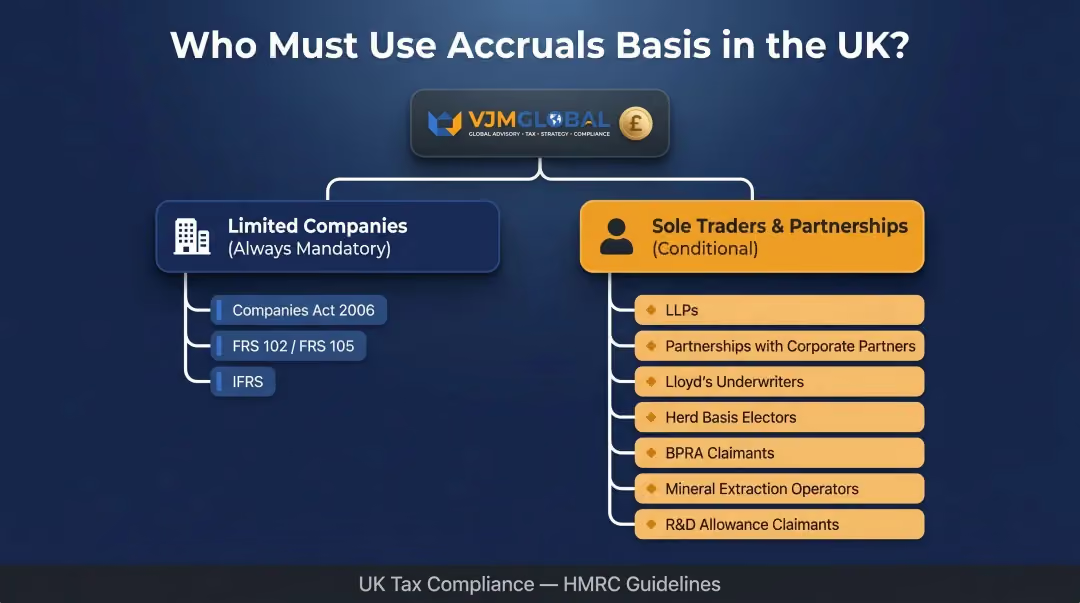
発生主義会計は、一部の企業には義務付けられていますが、それ以外の企業にとっては任意(ただし推奨されることが多い)です。ルールは以下の通りです。
英国のすべての有限会社は、会社法2006、英国会計基準(FRS 102またはマイクロ企業向けのFRS 105)、または国際会計基準(上場企業向け)に基づき、発生主義会計を用いて法定会計を作成しなければなりません。
有限会社の場合、いかなる状況においても現金主義会計を選択することはできません。
HMRCのガイダンスBIM72010では、現金主義会計を使用できず、発生主義会計を使用しなければならないカテゴリーが以下のように定められています。
現金主義会計が認められている場合でも、発生主義会計の方が適しているケースが多くあります。企業が通常、発生主義を選択するのは以下のような場合です。
自社にどちらの会計基準が適用されるか不明な場合、またはMTD ITSAへの準備を進めたい場合は、VJM Globalの英国会計アウトソーシングチームが貴社の状況を精査し、発生主義会計への移行をサポートいたします。
とは言え、発生主義会計には現実的なトレードオフが存在します。特に、専任のスタッフを置かずに経理を管理している小規模な事業者にとってはなおさらです。
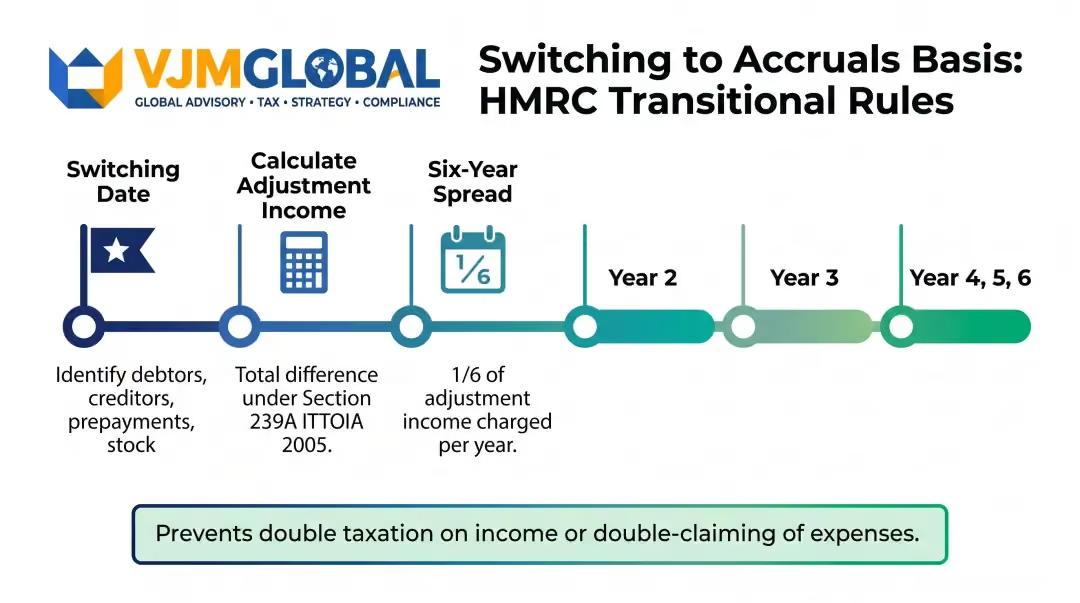
現金主義から発生主義(またはその逆)への切り替えを行うと、所得の二重課税や経費の二重計上を防ぐために設けられたHMRC(英国歳入関税庁)の移行ルールが適用されます。
切り替え時点での売掛金、買掛金、前払費用、在庫を調整するため、新手法の初年度に調整が行われます。現金主義から発生主義へ移行する場合、2005年所得税(取引およびその他の所得)法(ITTOIA 2005)第239A条に基づき、調整所得は6年間にわたって分割(毎年6分の1ずつ)計上されるため、一度に多額の税負担が発生する事態を回避できます。
移行時の調整について理解できたら、次は切り替えをどのように正式に行うかという点です。2024/25年度以降、現金主義がデフォルトとなったため、発生主義を使用する個人事業主は、確定申告(またはMTD対応ソフトウェア)において、従来型の会計手法を選択する手続きを自ら行う必要があります。
プロセスチェックリスト:
LITRG(低所得者税務グループ)のガイダンスでは、双方の切り替え方向における移行ルールが解説されています。
発生主義(従来型会計とも呼ばれます)は、現金の動きに関係なく、収益は獲得した時点で、費用は発生した時点で記録する手法です。英国の会社法(Companies Act 2006)および英国会計基準(FRS 102/FRS 105)またはIFRSに基づき、英国の有限会社にはこの手法が義務付けられています。
[SEGMENT 14-w0]英国では両方が使用されています。英国の公開市場に上場している企業は英国採用IFRSを使用し、ほとんどの非公開企業や中小企業は [SEGMENT 14-w1]英国会計基準(UK GAAP) [SEGMENT 14-w2](主にFRS 102、またはマイクロ企業向けのFRS 105)を使用しています。どちらも発生主義会計が求められます。
それは事業の種類や規模によります。現金主義は、その簡便さと納税繰り延べのメリットから、小規模な個人事業主や小規模なパートナーシップに適しています。発生主義はより正確であり、有限会社には必須であるほか、掛取引や在庫がある企業、あるいは成長計画を持つ企業に適しています。
はい。英国のすべての有限会社は、会社法(Companies Act 2006)に基づき、法定会計を作成する際に発生主義を使用しなければなりません。規模に関わらず、有限会社にとって現金主義は選択肢に含まれません。
2024年4月6日(2024/25課税年度)より、HMRCは個人事業主およびパートナーシップの確定申告において、現金主義をデフォルトの手法としました。発生主義を継続して使用するには、確定申告時にその旨を自ら選択する必要があります。
はい、変更可能です。ただし、収益や経費の二重計上を防ぐため、HMRC(英国歳入関税庁)の移行ルールが適用されます。個人事業主は確定申告時に変更を選択し、調整額を最大6年間にわたって按分計上する必要があります。



