


Mergers and acquisitions continue to dominate boardroom strategies, with a 2024 survey revealing that 72% of executives expect their next M&A deal to occur by the first half of 2025 18% before the end of 2024, and 54% in early 2025.
With deal activity accelerating, accurate valuation has never been more important, and so ASC 805 (Business Combinations) becomes essential.
ASC 805, issued by the Financial Accounting Standards Board (FASB), provides the framework for recognizing and measuring assets, liabilities, and goodwill during business combinations. For U.S. businesses expanding globally or acquiring offshore entities, understanding these rules ensures accuracy, compliance, and transparency in financial reporting.
If you’re managing an acquisition, VJM Global can support you in applying ASC 805 valuations correctly, ensuring your reports meet both U.S. and international expectations.
Key Takeaways:
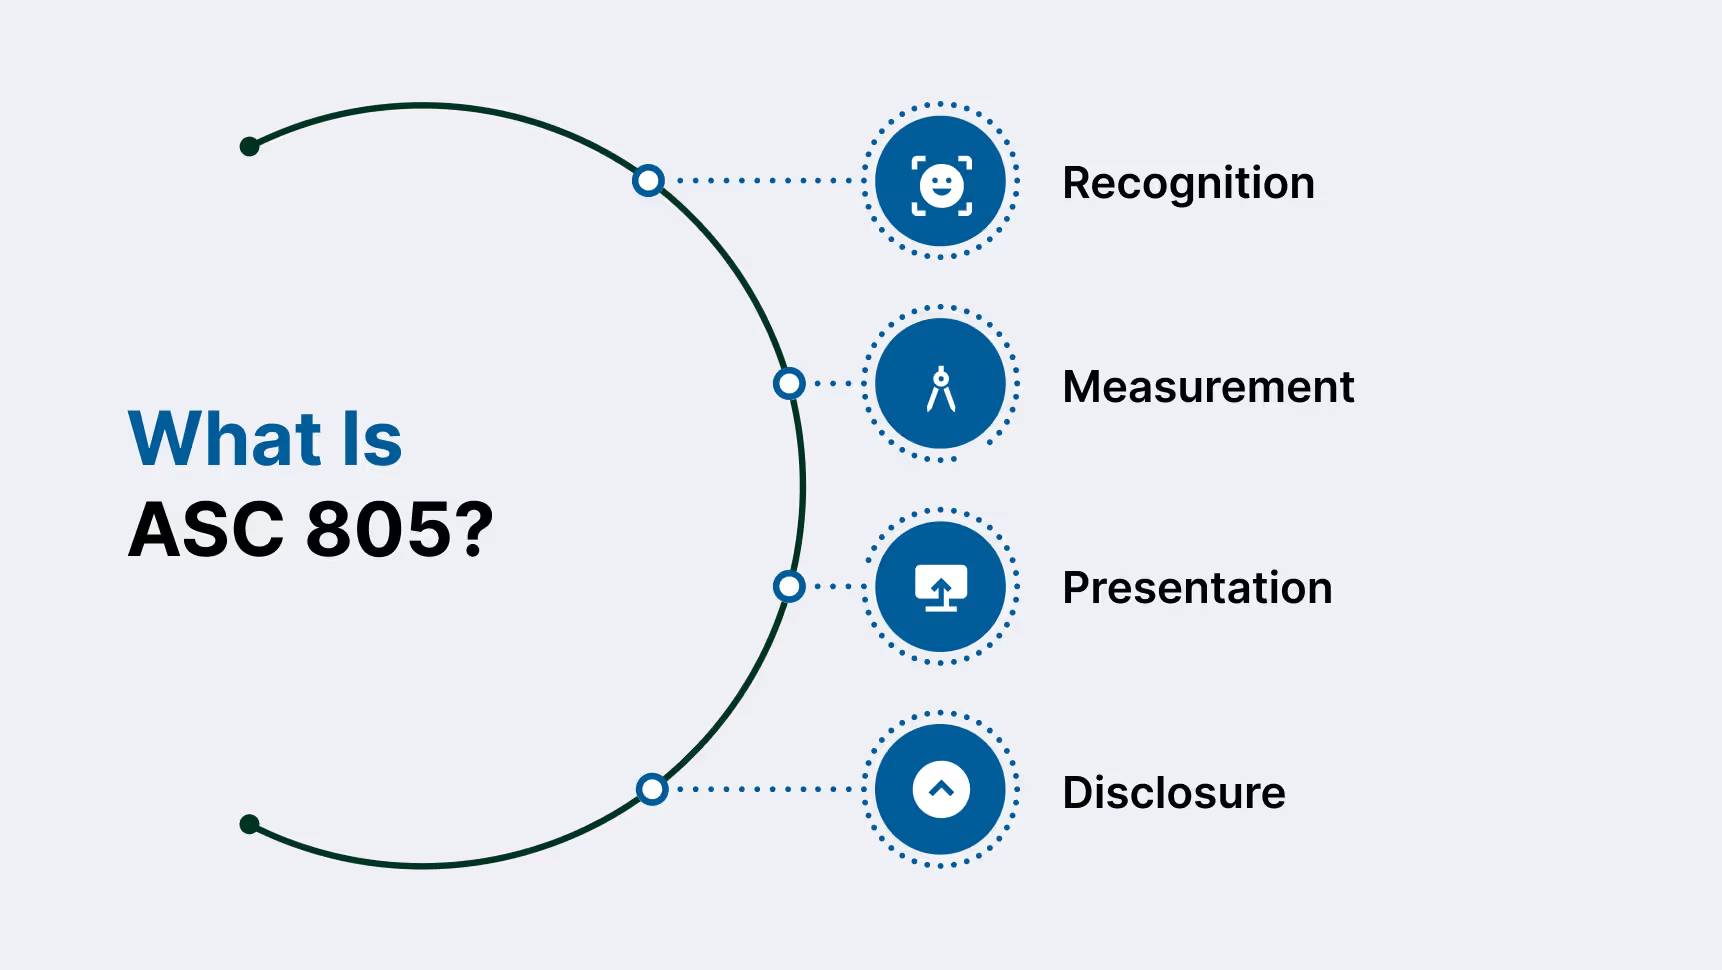
ASC 805は、企業結合の会計処理に関する米国会計基準(US GAAP)の枠組みです。簡単に言えば、M&Aから生じる資産、負債、およびのれんを企業がどのように認識、測定、開示するかを定めたものです。
M&Aの会計処理を標準化することで、ASC 805は、買収が企業の財務状況にどのような影響を与えるかについて、ステークホルダーが明確で一貫性のある透明な全体像を把握できるようにします。対象範囲は以下の通りです。
ASC 805 gives businesses a structured approach to handling the complexities of acquisitions, making valuations more reliable and financial reporting more credible.
Once you understand what ASC 805 is, the next step is recognizing why it plays such a crucial role in financial reporting, especially in today’s deal-driven environment.
Accurate valuation in business combinations is more than just a technical requirement; it is a cornerstone of financial transparency and credibility.
Here’s why ASC 805 is important:
M&Aにおける正確な財務報告のためには、どの事業体が企業結合に関するASC 805バリュエーションを遵守しなければならないかを理解することが不可欠です。
プロからのアドバイス:小規模な非上場企業であっても、ASC 805の基本を理解しておくべきです。M&Aにおいてコンプライアンスは選択肢ではなく、取得原価配分やのれんの評価におけるミスは、コストのかかる修正再表示や投資家からの懸念を招く恐れがあります。
It’s essential to understand the core components that make up ASC 805 valuations. These elements set the foundation for accurate and transparent financial reporting in business combinations.
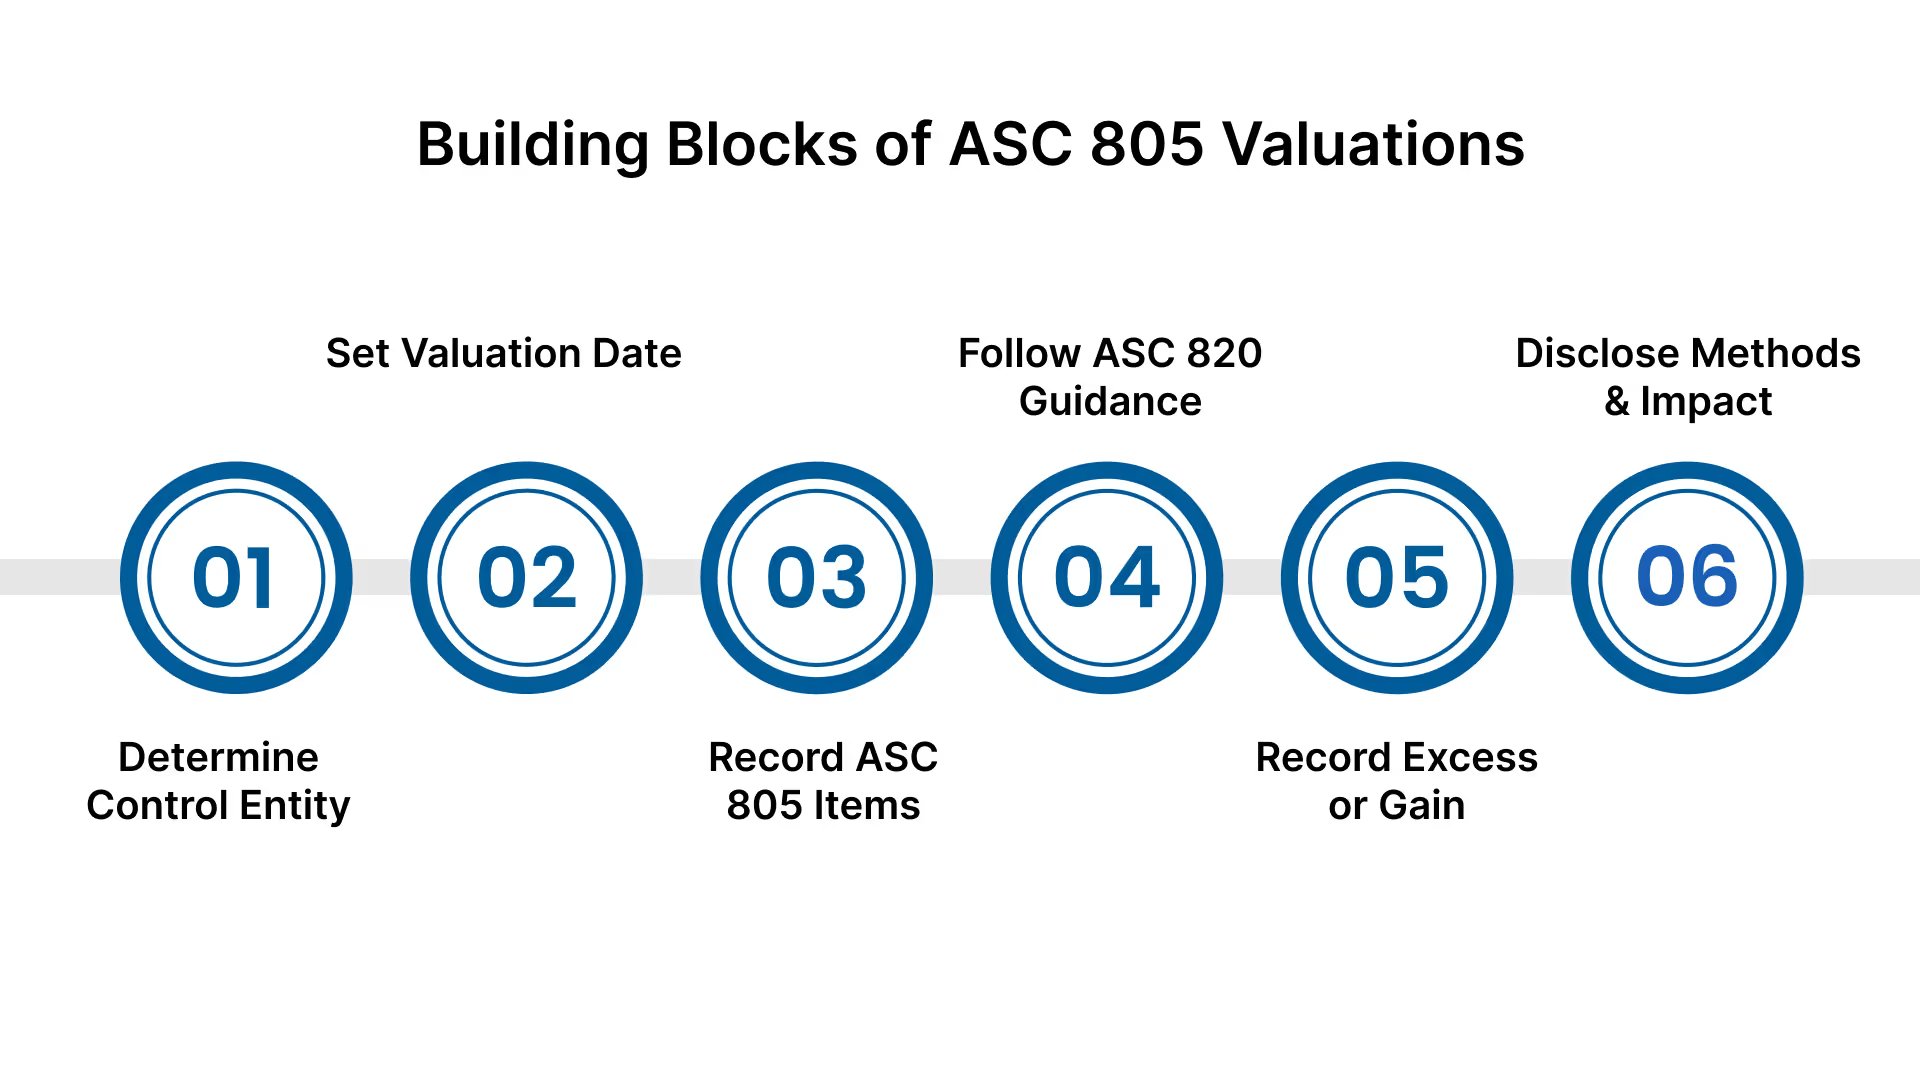
To apply ASC 805 effectively, businesses need to understand its core components. Each plays a vital role in ensuring that mergers and acquisitions are accounted for accurately and consistently under U.S. GAAP.
Together, these components form the backbone of ASC 805 valuations, ensuring that business combinations reflect economic reality and provide clarity to investors and regulators alike.
あわせて読みたい:買掛金プロセスの理解:包括的ガイド
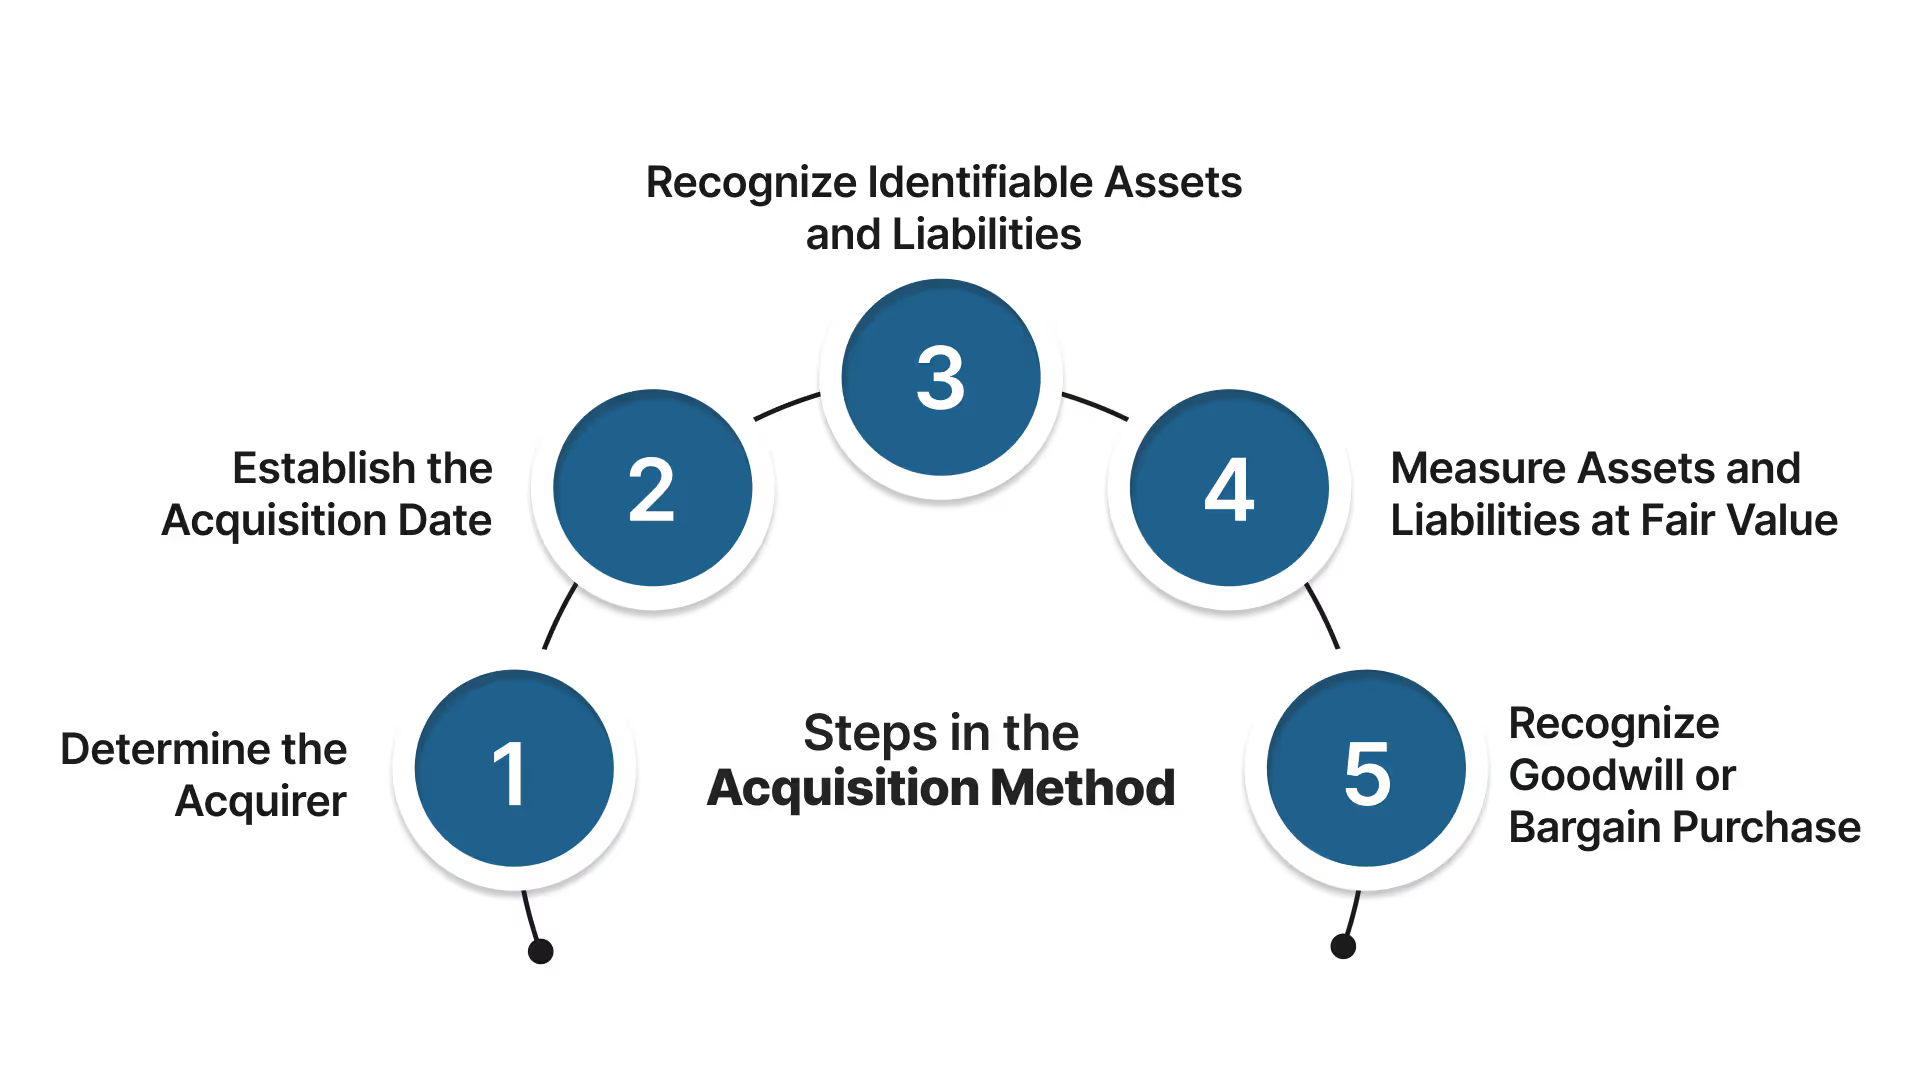
ASC 805 outlines a structured process for applying the acquisition method to business combinations. Each step ensures that the transaction is recorded fairly and consistently, reflecting the true economic impact of the deal.
By following these steps, businesses ensure their acquisitions are accounted for in line with GAAP, building trust with investors and regulators while maintaining transparency in financial reporting.
あわせて読みたい:米国会計基準(US GAAP)における収益認識基準の理解
Once the acquisition method steps are clear, the next critical phase is allocating the purchase price. This process, known as Purchase Price Allocation (PPA), ensures that all assets and liabilities are properly valued and reflected in the financial statements.
Purchase Price Allocation (PPA) is one of the most critical steps in applying ASC 805. It ensures that the cost of acquiring a business is distributed appropriately among the acquired assets and liabilities, providing transparency and accuracy in financial reporting.
Ultimately, PPA bridges the gap between the acquisition price and the fair value of the acquired business, making it a cornerstone of ASC 805 compliance.
Also read: Documents Needed for Private Limited Company Registration
Beyond valuing assets and goodwill, ASC 805 also emphasizes the importance of transparency and expert involvement to build investor trust and ensure compliance.
投資家にとって、透明性は企業の真の価値を明らかにします。企業にとっては、適切な専門家を関与させることで、評価が公正かつ一貫しており、監査に対応できる状態であることを保証できます。
あわせて読みたい:勘定科目体系(COA)の理解:ベストプラクティスと事例
企業結合におけるASC 805評価の管理は複雑になる可能性がありますが、VJM Globalは、そのプロセスを円滑かつ正確で、完全にコンプライアンスに準拠したものにします。私たちは、米国企業およびグローバル企業がASC 805報告のあらゆる側面を専門的な精度で処理できるよう支援します。
Here’s how we support you:
VJM Globalは、ASC 805評価における技術的な要件を管理することで、コストのかかるミスを防ぎ、透明性を維持し、ステークホルダーに対して信頼性の高い財務情報を提供できるよう支援します。ぜひ今すぐコンサルティングをご予約ください。企業結合を正確かつ確実なものにするためのお手伝いをいたします。
ASC 805は、合併や買収を含む企業結合の会計処理に関する米国会計基準です。取得したすべての資産と負債を公正価値で記録することを義務付けており、財務報告における透明性と一貫性を確保します。
PPAとは、買収の総取得原価を、被買収企業の資産および負債の公正価値に基づいて割り当てるプロセスです。この配分後に残った金額は、のれんとして記録されます。
のれんは、取得した純資産の公正価値を超えて支払われた取得原価の超過分を表します。ASC 805では、のれんは償却するのではなく、定期的に減損テストを行う必要があり、これにより時間の経過とともに真の事業価値が反映されるようになります。
独立した評価専門家は、取得資産の公正価値について客観的かつ信頼性の高い評価を提供します。彼らのレポートは、企業がコンプライアンスリスクを軽減し、監査を効率化し、投資家からの信頼を強化するのに役立ちます。
ASC 805は企業結合に焦点を当てているのに対し、ASC 820は公正価値測定の枠組みを提供するものです。本質的に、ASC 820は公正価値をどのように決定すべきかという指針であり、ASC 805は買収においてそれがいつ、どこで適用されるかを説明するものです。



